Breve · Fiscalidad
Singapur: sin impuestos sobre plusvalías ni sucesiones, pero con una residencia exigente
Singapur no grava ni las plusvalías ni las sucesiones, y su escala personal es moderada. A cambio, el acceso a la residencia es exigente y el coste de la vida figura entre los más altos del mundo.
Por La redacción · el 17 de julio de 2026
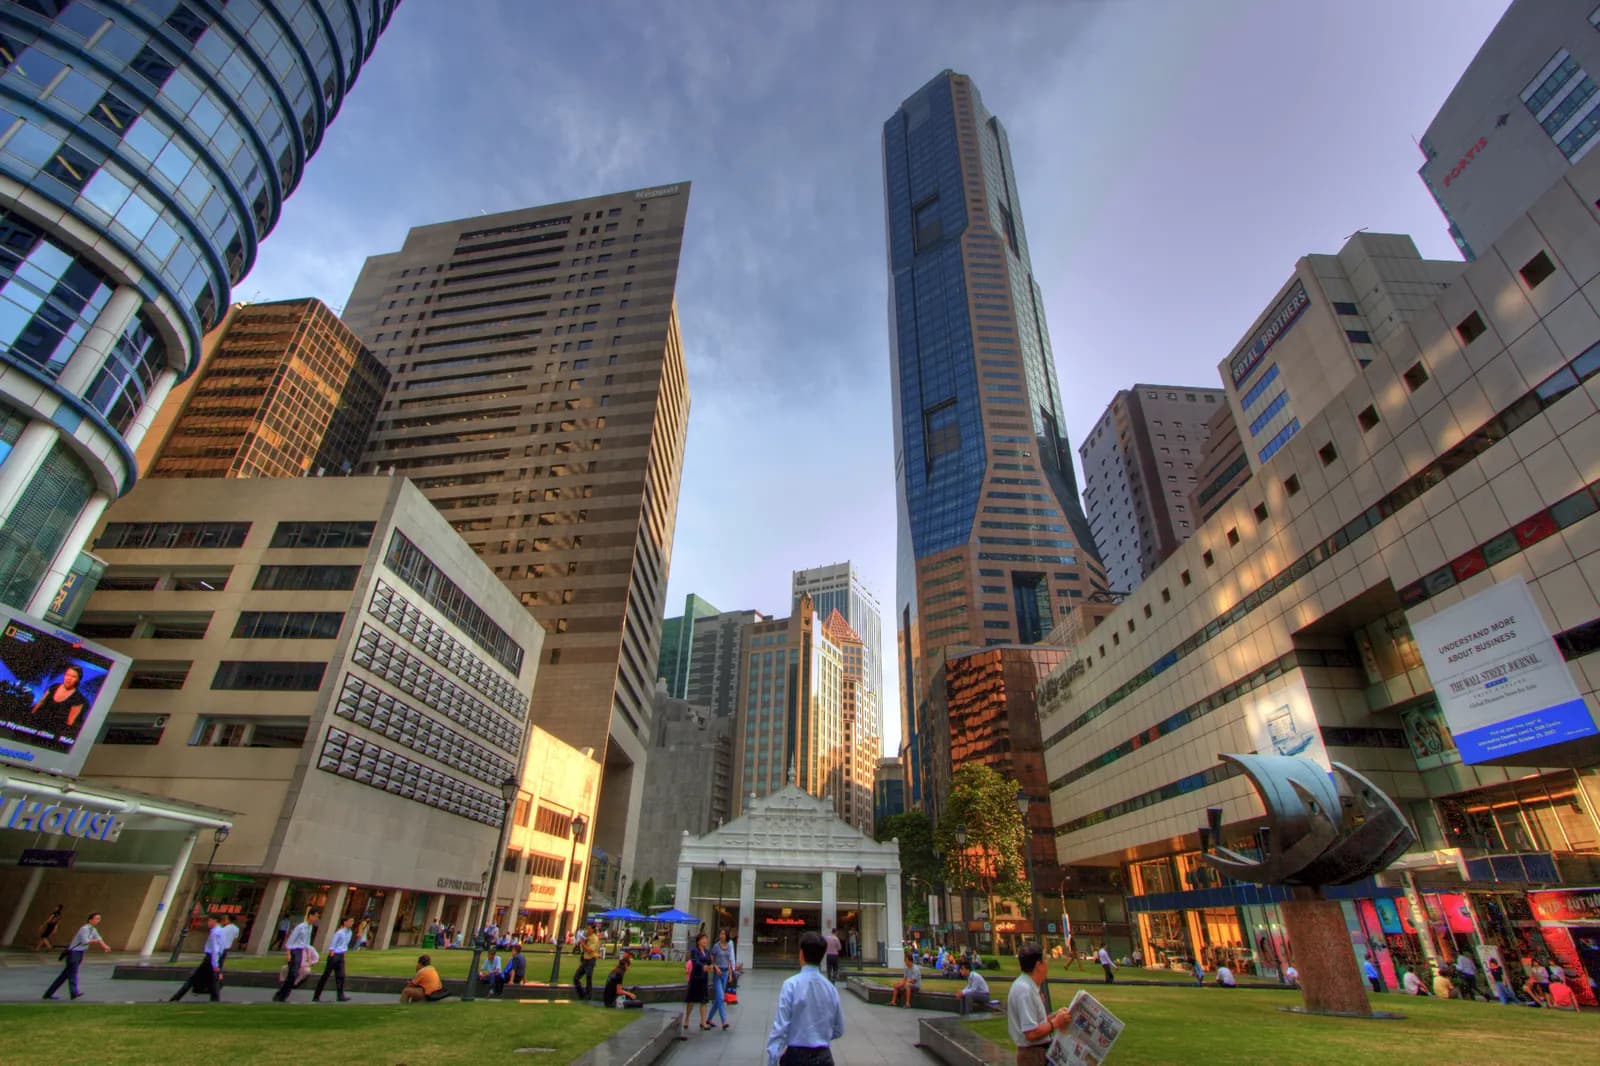
Lo que Singapur no grava
Las ganancias por la venta de bienes, acciones e instrumentos financieros no tributan: el tipo aplicable es del 0 %1. Para un patrimonio mobiliario, es la ventaja más estructural de la jurisdicción.
Tampoco existen impuestos de sucesiones: el impuesto correspondiente se suprimió. La transmisión de un patrimonio mantenido en Singapur no soporta allí, por tanto, ningún gravamen.
La escala personal es progresiva y moderada: empieza en el 0 %2 y alcanza el 24 %3 en su tipo marginal máximo.
El impuesto sobre los beneficios de las sociedades se sitúa en el 17 %4, con regímenes de exención parcial para las empresas de nueva creación.
Esta combinación —plusvalías no gravadas, sucesiones no gravadas, escala con tope— explica la concentración de estructuras familiares de gestión patrimonial en la plaza.
La ausencia de tributación de las plusvalías requiere una precisión, porque no es absoluta. Singapur no grava las ganancias de capital, pero la administración recalifica como rendimientos de actividad las ganancias obtenidas de operaciones repetidas que tienen carácter de negocio. El límite se aprecia mediante un conjunto de indicios: frecuencia de las operaciones, duración de la tenencia, financiación y motivo de la venta.
El acceso, que es la verdadera dificultad
Singapur no concede permisos de residencia a cambio de una simple inversión pasiva. El programa para inversores exige 10.000.000 SGD5 en su primera opción, o 10.000.000 SGD6 en la opción alternativa.
Estos importes requieren además un proyecto económico real, un plan de negocio y compromisos de creación de actividad. No es una residencia por inversión en el sentido habitual del término.
Las demás vías pasan por el empleo cualificado, con umbrales salariales elevados, o por la creación de una empresa. Todas requieren una contribución económica demostrable.
La residencia fiscal se adquiere, entre otros supuestos, por una presencia de 183 días7 en el año. Un no residente tributa según normas distintas, menos favorables para las rentas del trabajo.
El pasaporte singapurense da acceso a aproximadamente 1958 destinos sin visado, el primer puesto mundial. No obstante, la naturalización requiere una residencia prolongada y la renuncia a la nacionalidad de origen, lo que la descarta para la mayoría de los franceses.
El coste, que absorbe la ventaja
Singapur figura habitualmente entre las ciudades más caras del mundo. La vivienda, la escolarización internacional y el acceso al automóvil son las tres partidas determinantes.
El automóvil merece una mención especial: el acceso al vehículo está regulado por un sistema de derechos de compra subastados, que lo convierte en uno de los más caros del planeta. Es una partida sin equivalente en otros lugares.
Por otra parte, la compra de inmuebles por parte de un extranjero soporta unos derechos adicionales de un nivel disuasorio, que se han elevado en varias ocasiones para contener la demanda extranjera.
No publicamos el tipo de estos derechos adicionales ni un presupuesto mensual tipo: no hemos podido verificarlos en una fuente oficial singapurense actualizada.
Para una familia, la disyuntiva está clara: la ventaja fiscal es real y duradera, pero la vivienda y la escolarización la absorben en gran parte. Para un patrimonio importante y unos ingresos elevados, sigue siendo muy favorable; para una renta media, desaparece.
Lo esencial
- Ni plusvalías ni sucesiones gravadas: es la base del atractivo de Singapur.
- El acceso requiere una contribución económica real, no una inversión pasiva.
- Los derechos adicionales sobre la compra de inmuebles por extranjeros son disuasorios.
- La residencia fiscal se adquiere a partir de 183 días7 de presencia anual.
- Para una familia, el coste de la vida absorbe gran parte de la ventaja fiscal.
Por último, Singapur aplica los estándares internacionales de intercambio de información y ha adoptado un impuesto mínimo para los grandes grupos. La jurisdicción se presenta a sí misma como un centro de gestión y no como un refugio, y de ello obtiene su solidez: lo que ofrece no es un resquicio, sino un sistema fiscal sencillo, estable y asumido.
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Singapur: tributación de las ganancias por la venta de bienes, acciones e instrumentos financieros : 0 %
« Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 2.
Singapur: tipo del primer tramo de la escala de los residentes : 0 %
« Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 3.
Singapur: tipo marginal máximo de la escala de los residentes : 24 %
« Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 4.
Singapur: tipo del impuesto sobre los beneficios de las sociedades : 17 %
« Your company is taxed at a flat rate of 17% of its chargeable income. This applies to both local and foreign companies. »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 5.
Singapur: inversión mínima de la primera opción del programa para inversores : 10.000.000 SGD
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVerificado el 2 nov 2026Fuente verificada
- 6.
Singapur: inversión mínima de la primera opción del programa para inversores : 10.000.000 SGD
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVerificado el 2 nov 2026Fuente verificada
- 7.
Singapur: presencia anual que confiere la condición de residente fiscal : 183 días
« Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 8.
Pasaporte de Singapur: destinos sin visado : 195
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVerificado el 2 nov 2026Fuente verificada