Brève · Fiscalité
Singapour : pas de plus-values ni de successions, mais résidence exigeante
Singapour n'impose ni les plus-values ni les successions, et son barème personnel est modéré. En contrepartie, l'accès à la résidence y est exigeant et le coût de la vie parmi les plus élevés du monde.
Par La rédaction · le 17 juillet 2026
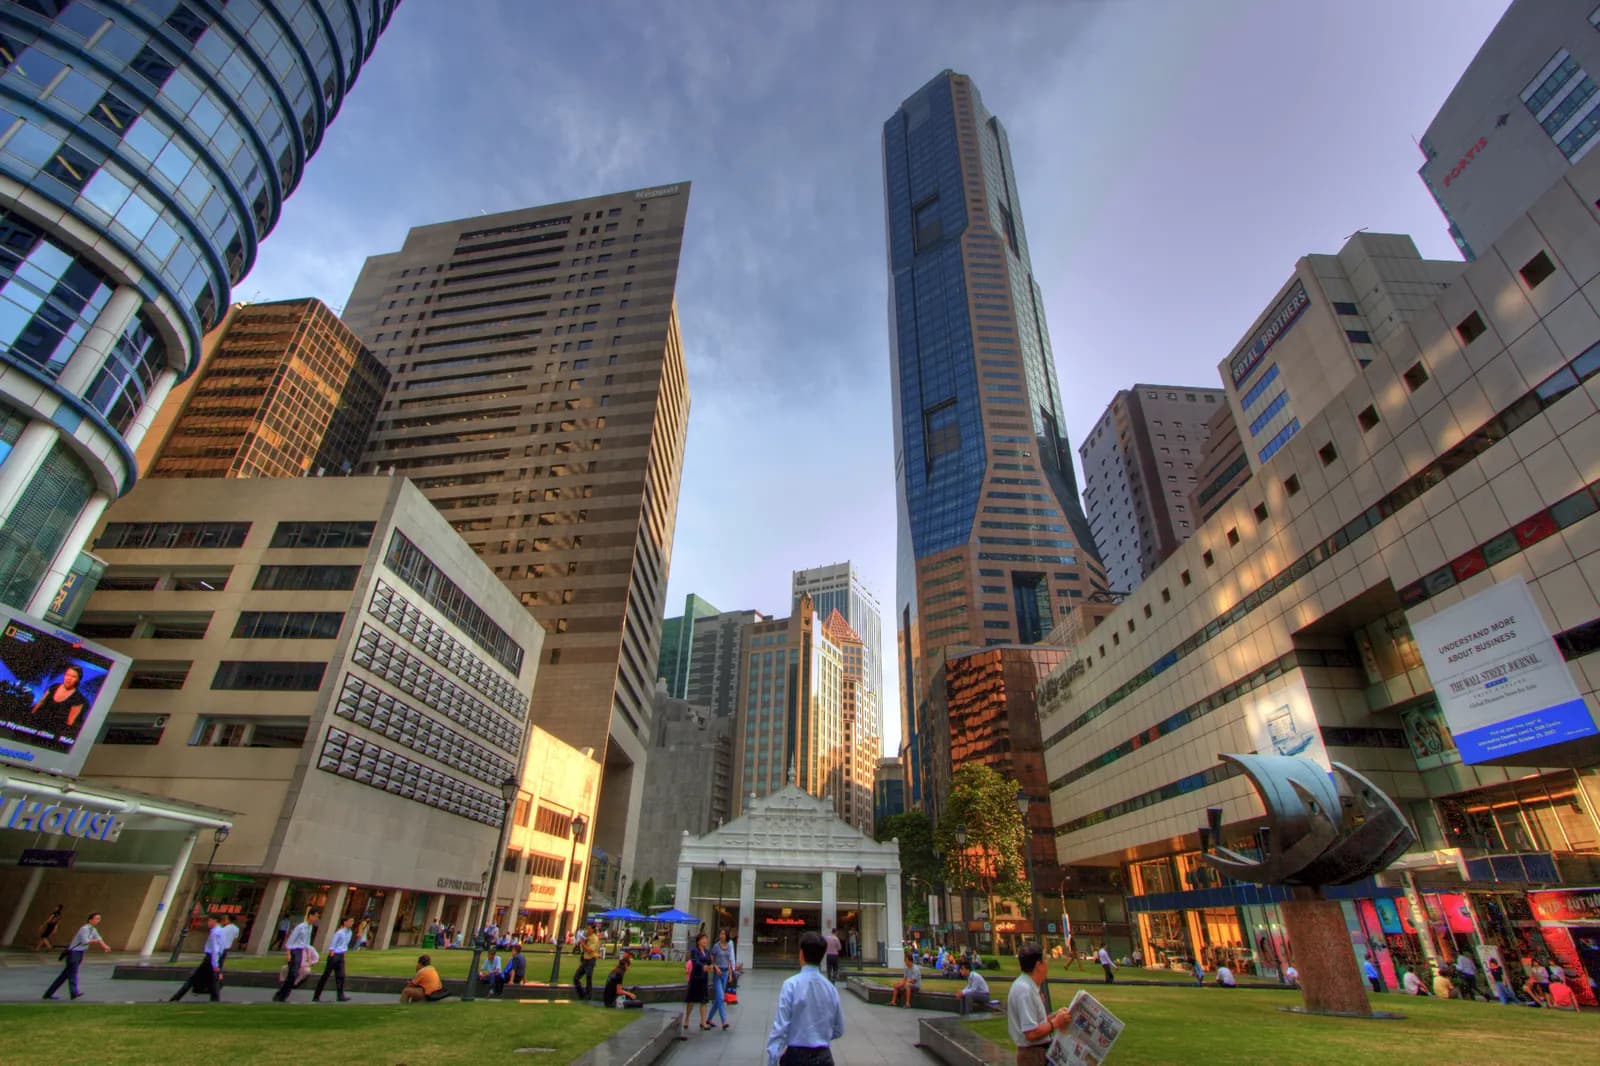
Ce que Singapour n'impose pas
Les gains de cession de biens, d'actions et d'instruments financiers ne sont pas imposés : le taux applicable est de 0 %1. Pour un patrimoine mobilier, c'est l'avantage le plus structurant de la juridiction.
Il n'existe pas davantage de droits de succession : l'impôt correspondant a été supprimé. La transmission d'un patrimoine détenu à Singapour n'y supporte donc aucun prélèvement.
Le barème personnel est progressif et modéré : il débute à 0 %2 et culmine à 24 %3 à son taux marginal supérieur.
L'impôt sur les bénéfices des sociétés s'établit à 17 %4, assorti de régimes d'exonération partielle pour les jeunes entreprises.
Cette combinaison — plus-values non imposées, successions non imposées, barème plafonné — explique la concentration de structures familiales de gestion de patrimoine sur la place.
Une précision s'impose sur l'absence d'imposition des plus-values, car elle n'est pas absolue. Singapour ne taxe pas les gains en capital, mais l'administration requalifie en revenus d'activité les gains tirés d'opérations répétées revêtant le caractère d'un négoce. La frontière s'apprécie au faisceau d'indices : fréquence des opérations, durée de détention, financement, motif de la cession.
L'accès, qui est la vraie difficulté
Singapour ne délivre pas de titre de séjour contre un simple investissement passif. Le programme destiné aux investisseurs exige 10 000 000 $SG5 pour sa première option, ou 10 000 000 $SG6 pour l'option alternative.
Ces montants supposent en outre un projet économique réel, un plan d'affaires et des engagements de création d'activité. Ce n'est pas une résidence par investissement au sens habituel du terme.
Les autres voies passent par l'emploi qualifié, avec des seuils de rémunération élevés, ou par la création d'entreprise. Toutes supposent une contribution économique démontrable.
La résidence fiscale s'acquiert notamment par une présence de 183 jours7 sur l'année. Un non-résident est imposé selon des règles distinctes, moins favorables sur les revenus d'emploi.
Le passeport singapourien ouvre environ 1958 destinations sans visa, au premier rang mondial. La naturalisation suppose toutefois une résidence longue et le renoncement à sa nationalité d'origine, ce qui l'écarte pour la plupart des Français.
Le coût, qui reprend l'avantage
Singapour figure régulièrement parmi les villes les plus chères du monde. Le logement, la scolarité internationale et l'accès à l'automobile en sont les trois postes déterminants.
L'automobile mérite une mention particulière : l'accès au véhicule est régulé par un système de droits d'achat aux enchères, qui en fait l'un des plus coûteux de la planète. C'est un poste sans équivalent ailleurs.
L'acquisition immobilière par un étranger supporte par ailleurs des droits additionnels dont le niveau est dissuasif, et qui ont été relevés à plusieurs reprises pour contenir la demande étrangère.
Nous ne publions pas le taux de ces droits additionnels ni de budget mensuel type : nous n'avons pas pu les vérifier dans une source officielle singapourienne à jour.
L'arbitrage se pose donc clairement pour une famille : l'avantage fiscal est réel et durable, mais il est largement absorbé par le logement et la scolarité. Pour un patrimoine important et des revenus élevés, il reste très favorable ; pour un revenu moyen, il disparaît.
Ce qu'il faut retenir
- Ni plus-values ni successions imposées : c'est le socle de l'attrait singapourien.
- L'accès suppose une contribution économique réelle, pas un investissement passif.
- Les droits additionnels à l'acquisition immobilière par un étranger sont dissuasifs.
- La résidence fiscale s'acquiert à partir de 183 jours7 de présence annuelle.
- Le coût de la vie reprend une large part de l'avantage fiscal pour une famille.
Singapour applique enfin les standards internationaux d'échange de renseignements et a adopté un impôt minimum pour les grands groupes. La juridiction se présente elle-même comme un centre de gestion et non comme un refuge, et elle en tire sa solidité : ce qu'elle offre n'est pas une faille, c'est un système fiscal simple, stable et assumé.
À savoir
Sources et dates de vérification
- 1.
Singapour : imposition des gains de cession de biens, d'actions et d'instruments financiers : 0 %
« Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 2.
Singapour : taux de la première tranche du barème des résidents : 0 %
« Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 3.
Singapour : taux marginal supérieur du barème des résidents : 24 %
« Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 4.
Singapour : taux de l'impôt sur les bénéfices des sociétés : 17 %
« Your company is taxed at a flat rate of 17% of its chargeable income. This applies to both local and foreign companies. »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 5.
Singapour : investissement minimal de la première option du programme investisseur : 10 000 000 $SG
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 6.
Singapour : investissement minimal de la première option du programme investisseur : 10 000 000 $SG
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 7.
Singapour : présence annuelle emportant la qualité de résident fiscal : 183 jours
« Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 8.
Passeport Singapour : destinations sans visa : 195
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVérifié le 2 nov. 2026Source vérifiée