Breve · Residencia
Uruguay: Punta del Este atrae a los patrimonios argentinos
Punta del Este atrae desde hace décadas a patrimonios argentinos y brasileños. Lo que los lleva allí no es la fiscalidad uruguaya, sino la estabilidad del país, y esta distinción lo aclara todo lo demás.
Por La redacción · el 1 de marzo de 2026
Por qué Uruguay desempeña este papel
Uruguay es una de las jurisdicciones más estables de América Latina en los planos político, monetario e institucional. Es esta estabilidad, y no un tipo impositivo, lo que le vale su papel de plaza refugio regional.
Para un patrimonio argentino o brasileño, la cuestión no es pagar menos impuestos, sino poner una parte de sus activos fuera del alcance de una inestabilidad monetaria o normativa.
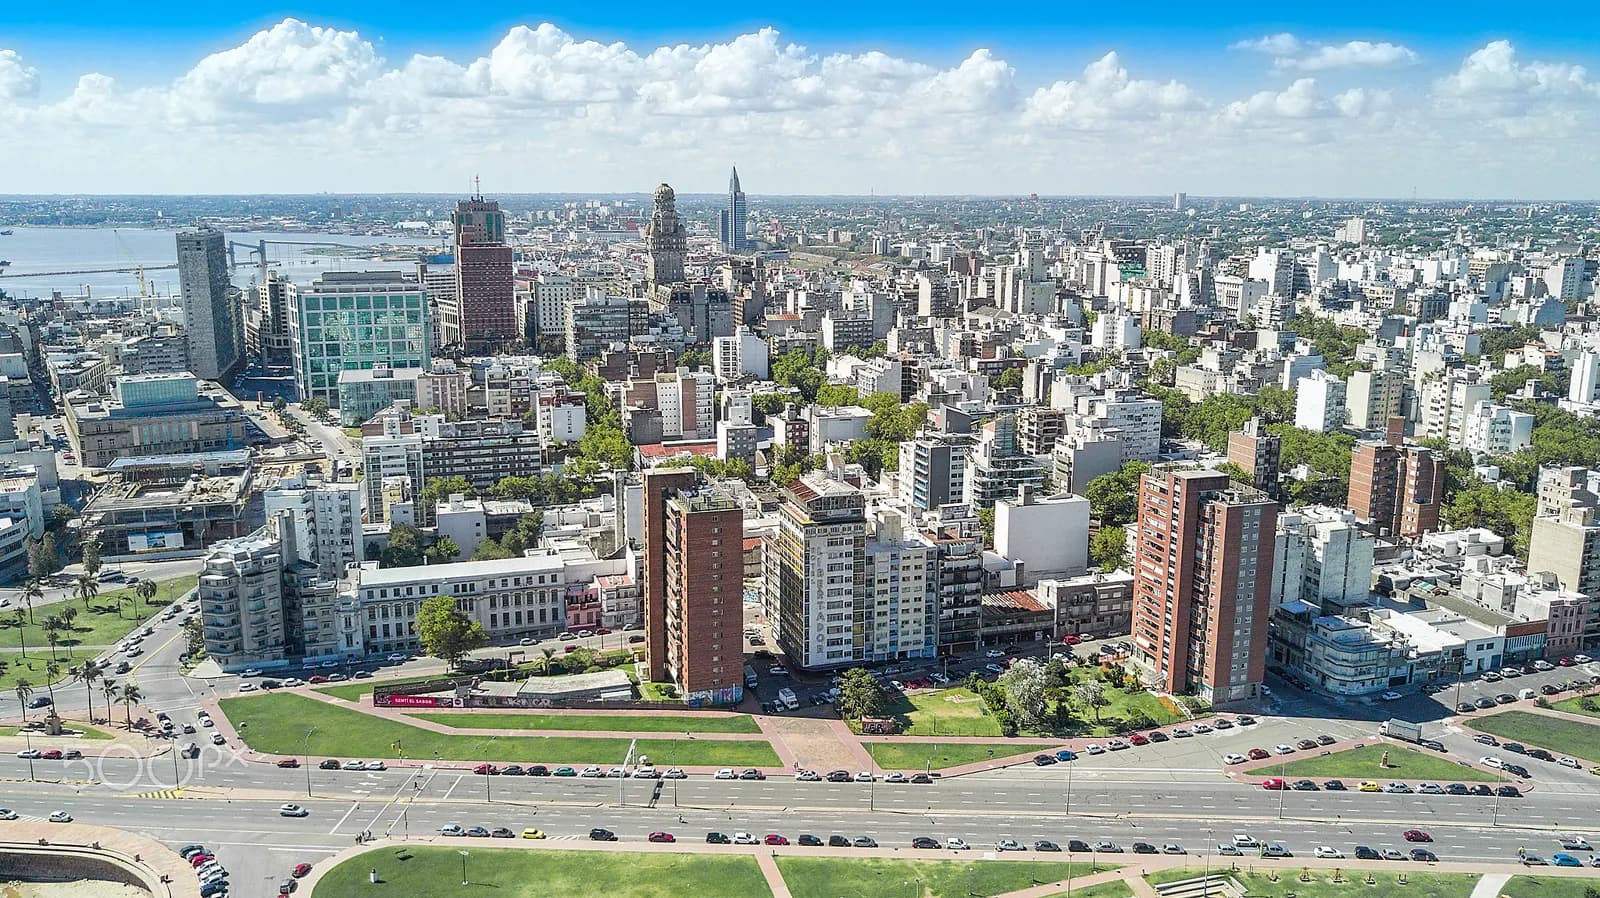
Punta del Este, balneario de la costa atlántica, concentra esta demanda desde hace décadas: inmuebles, depósitos bancarios y segunda residencia para la temporada de verano austral.
El mercado es, por tanto, muy estacional y está muy expuesto a la coyuntura de sus dos grandes vecinos. Una crisis argentina se refleja en los precios con unos meses de desfase.
No publicamos índices de precios inmobiliarios en Punta del Este ni volúmenes de transacciones: no hemos encontrado ninguna serie oficial uruguaya actualizada que permita documentarlos.
El marco fiscal uruguayo
Uruguay aplica una territorialidad atenuada: las rentas de fuente extranjera quedan, en principio, fuera de su ámbito, con excepción de determinados rendimientos del capital mobiliario.
El régimen de los impatriados neutraliza precisamente esta excepción. Una persona que adquiere la residencia fiscal uruguaya puede optar por la exención de estas rentas, al tipo del 0 %1, durante 11 años2.
A su término, se aplica a esas mismas rentas un tipo reducido del 6 %3, en lugar del tipo general. La salida del régimen es, por tanto, progresiva.
Las rentas de los no residentes tributan al tipo proporcional del 12 %4, y las sociedades al tipo del 25 %5.
La residencia fiscal se adquiere por una presencia de 183 días6, o por una vía basada en una inversión inmobiliaria de aproximadamente 2.000.000 US$7 combinada con una presencia anual reducida, fijada hasta finales de 2025 en 60 días8.
Conviene subrayar lo que esta arquitectura tiene de particular. Uruguay no ofrece un régimen especial que se aparte del régimen general, como hacen Portugal o Italia: parte de una territorialidad de régimen general y solo neutraliza una excepción, durante un período determinado.
La diferencia es importante para valorar el riesgo. Cerrar un régimen de atracción es una decisión política aislada; suprimir una territorialidad exige una reforma completa del sistema tributario, lo que es de otro orden y prácticamente nunca ocurre.
Lo que esto significa para un francés
El razonamiento que lleva a un argentino a Punta del Este no se aplica a un francés. El primero busca una estabilidad que no tiene en su país; el segundo ya dispone de ella.
Para un francés, Uruguay solo puede juzgarse, por tanto, por sus propios méritos: la exención de los rendimientos mobiliarios extranjeros durante once años, un coste de la vida superior al de sus vecinos y una lejanía real de Europa.
Además, la vía de presencia reducida es frágil frente a la administración francesa. Sesenta días de presencia, combinados con una familia que permanece en Francia, no resisten el examen del artículo 4 B del code général des impôts.
Por último, la salida hacia Uruguay activa la exit tax por encima de más de 800.000 €9 en títulos y, como el país no pertenece al Espacio Económico Europeo, el aplazamiento exige garantías y un representante fiscal, y debe solicitarse al menos a partir de 90 días10 antes del traslado.
Lo que hay que retener
- La demanda regional se debe a la estabilidad uruguaya, no a su fiscalidad.
- El mercado de Punta del Este es estacional y está expuesto a la coyuntura argentina.
- El régimen de los impatriados exime una categoría concreta, no todas las rentas extranjeras.
- La vía de presencia reducida es frágil frente a una reclamación francesa.
- El aplazamiento de la exit tax no es automático en el caso de Uruguay.
Por último, el pasaporte uruguayo da acceso a aproximadamente 16211 destinos sin visado, pero la naturalización exige una residencia prolongada y no es el objeto de estos regímenes, que regulan la fiscalidad y no la nacionalidad.
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Uruguay, régimen de impatriados: tributación de los rendimientos del capital mobiliario de fuente extranjera : 0 %
« Artículo 6º.- Aspecto espacial.- Estarán gravadas por este impuesto: 1. Las rentas de fuente uruguaya […] 2. Las rentas correspondientes a: I) Los rendimientos del capital […] en tanto provengan de entidades no residentes. […] Artículo 24º-Bis […] podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) […] durante los diez ejercicios fiscales siguientes. — T.O. 2023, Título 7. Sous l'option IRNR, les dividendes de source étrangère ne sont pas imposés. »
impo.com.uyVerificado el 2 nov 2026Fuente verificada
- 2.
Uruguay, régimen de impatriados: duración total de la opción, ejercicio de adquisición incluido : 11 años
« Las personas físicas que adquieran la calidad de residente fiscal en la Republica a partir del 1º de enero de 2026 podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) por el ejercicio fiscal en que se verifique el cambio de residencia y durante los diez ejercicios fiscales siguientes. »
impo.com.uyVerificado el 2 nov 2026Fuente verificada
- 3.
Uruguay: tipo reducido aplicable a los impatriados tras la expiración del régimen : 6 %
« Artículo 24º-Bis.- […] Transcurrido el plazo dispuesto en el inciso primero, las personas físicas residentes a que refiere dicho inciso podrán optar por: i.- tributar el Impuesto a la Renta de las Personas Físicas (IRPF) al 50 % (cincuenta por ciento) de la tasa correspondiente durante los cinco ejercicios fiscales siguientes […] siempre que se cumpla la condición establecida en el literal b) […] o cuando se efectúen inversiones en inmuebles […] superior a UI 6.250.000 — T.O. 2023, Título 7, art. 24-bis (Ley 20.446). 50 % du taux de 12 % = 6 %. »
- 4.
Uruguay: tipo proporcional del impuesto sobre la renta de los no residentes : 12 %
« Restantes Rentas 12 % »
impo.com.uyVerificado el 2 nov 2026Fuente verificada
- 5.
Uruguay: tipo del impuesto sobre el resultado fiscal neto de las sociedades : 25 %
« Artículo 23º.- Tasa.- La tasa del impuesto será del 25% (veinticinco por ciento) sobre la renta neta fiscal. »
impo.com.uyVerificado el 2 nov 2026Fuente verificada
- 6.
Uruguay: presencia anual que genera la residencia fiscal : 183 días
« Que permanezca más de 183 (ciento ochenta y tres) días durante el año civil, en territorio uruguayo. Para determinar dicho período de permanencia en territorio nacional se computarán las ausencias esporádicas en las condiciones que establezca la reglamentación, salvo que el contribuyente acredite su residencia fiscal en otro país. »
impo.com.uyVerificado el 2 nov 2026Fuente verificada
- 7.
Uruguay: contravalor aproximado del umbral de inversión inmobiliaria, expresado en unidades indexadas : 2.000.000 US$
« Artículo 24º-Bis.- Régimen de impatriados. Rentas de capital.- Las personas físicas que adquieran la calidad de residente fiscal en la República a partir del 1° de enero de 2026 podrán optar por tributar el IRNR por el ejercicio fiscal en que se verifique el cambio de residencia y durante los diez ejercicios fiscales siguientes. […] a) el efectuar inversiones en inmuebles […] por un valor superior a UI 12.500.000 (doce millones quinientas mil unidades indexadas), o b) el capitalizar fondos de inversión […] por al menos 625.000 UI anuales. — T.O. 2023, Título 7, art. 24-bis (Ley 20.446). 12,5 M UI ≈ 1,9–2,0 M USD au cours 2026 de l'unité indexée. »
- 8.
Uruguay: presencia anual mínima de la vía de residencia vinculada a una inversión : 60 días
« Artículo 24º.- […] Las personas físicas que hayan hecho uso de la opción […] podrán optar por tributar el IRNR por hasta un plazo máximo de diez ejercicios fiscales […] siempre que acrediten haber adquirido un inmueble por un valor superior a UI 3.500.000 […] a partir de la vigencia de la Ley N° 19.937 […] y registren en el país una presencia efectiva durante el año civil de al menos 60 (sesenta) días calendario. Dicha opción podrá realizarse por única vez y hasta el 31 de diciembre de 2025 (inciso primero sustituido por Ley N° 20.446, art. 649). Artículo 24º-Bis.- Régimen de impatriados […] a partir del 1° de enero de 2026 […] a) inversiones en inmuebles […] superior a UI 12.500.000, o b) capitalizar fondos de inversión […] por al menos 625.000 UI anuales. — T.O. 2023, Título 7, art. 24 et 24-bis (Ley 20.446 de 16.12.2025). »
impo.com.uyValor histórico, aplicable hasta el 1 de enero de 2026
- 9.
Francia, fiscalidad de salida (exit tax): valor global de los títulos que desencadena la tributación de las plusvalías latentes : 800.000 €
« droits sociaux, titres ou droits atteignant une valeur globale d'au moins 800 000 € ou représentant au moins 50 % des bénéfices sociaux »
- 10.
Francia, fiscalidad de salida (exit tax): plazo previo a la salida para presentar una solicitud de aplazamiento con garantías : 90 días
« Pour les départs intervenus à compter du 22 novembre 2019, la demande doit être déposée au plus tard 90 jours avant le transfert du domicile fiscal hors de France. — Direction générale des finances publiques, impots.gouv.fr. »
- 11.
Pasaporte de Uruguay: destinos sin visado : 162
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVerificado el 2 nov 2026Fuente verificada