Brève · Visas nomades
Monténégro : visa nomade jusqu'à 4 ans et fiscalité à 9-15 %
Le Monténégro offre un permis nomade d'une durée cumulée longue et un barème parmi les plus bas d'Europe. La combinaison est cohérente, mais elle conduit tout droit à la résidence fiscale monténégrine — ce qui n'est pas anodin.
Par La rédaction · le 8 juillet 2026
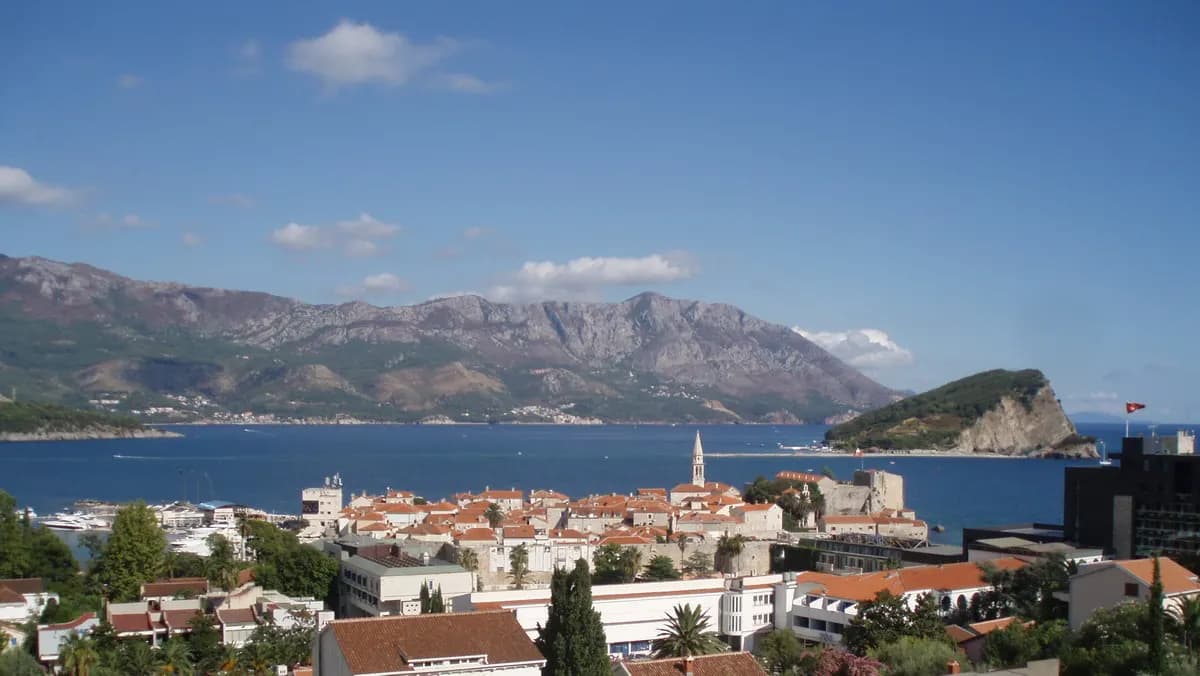
Un permis d'une durée inhabituelle
Le Monténégro a créé un permis destiné aux nomades numériques, ce qui en fait l'un des premiers États des Balkans à formaliser ce statut.
Le titre est délivré pour une durée pouvant atteindre deux ans, prolongeable une fois pour une durée équivalente, soit jusqu’à 4 ans1 au total.
Cette durée cumulée dépasse largement celle des dispositifs croate ou cap-verdien, et elle permet une installation réellement durable — avec la conséquence fiscale que cela emporte.
Le permis est réservé aux personnes exerçant une activité pour un employeur ou des clients situés hors du Monténégro. Travailler pour une entreprise monténégrine en est exclu.
Le portail officiel indique que le permis de séjour temporaire est délivré dans un délai de jusqu’à 40 jours2 à compter du dépôt d'un dossier complet — le délai courant depuis le dossier régulier, non depuis le premier dépôt.
Le barème, et ce qu'il implique
La loi monténégrine retient comme résident la personne qui a sa résidence habituelle sur le territoire ou qui y séjourne au moins 183 jours3 au cours d'une année fiscale.
Un séjour continu sous permis nomade franchit donc ce seuil dès la première année. La résidence fiscale monténégrine n'est pas une option du dispositif : elle en est la conséquence mécanique.
Le barème est court. Une première fraction du revenu imposable est exonérée, puis le taux applicable est de à partir de 9 %4 sur la tranche intermédiaire et de 15 %5 au-delà.
Ces niveaux comptent parmi les plus bas d'Europe. Pour un travailleur à distance, l'équation est donc favorable, à condition d'accepter de devenir contribuable monténégrin — ce qui suppose des obligations déclaratives et une articulation avec la France.
Nous ne publions ni les conditions de revenus exigées du demandeur, ni les taux monténégrins applicables aux dividendes, aux plus-values et aux successions, ni celui de l'impôt sur les sociétés : ils ne figurent pas dans les sources officielles que nous avons pu vérifier.
Ce qu'il faut savoir du pays
Le Monténégro a adopté l'euro de manière unilatérale, sans appartenir à la zone euro. Il n'y a donc aucun risque de change pour un résident français, mais le pays ne dispose d'aucun levier monétaire.
Il est candidat à l'adhésion à l'Union européenne. Ce processus suppose une convergence réglementaire et fiscale progressive, dont l'effet sur les taux actuels ne peut être anticipé avec certitude. Un projet de long terme doit intégrer cette trajectoire.
Le pays a par ailleurs mis fin à son programme de citoyenneté par investissement : les offres qui s'en prévalent sont périmées.
Le littoral adriatique concentre l'offre immobilière destinée aux étrangers, avec une forte saisonnalité et des constructions dont la régularité doit être vérifiée bien par bien. Les liaisons aériennes internationales sont saisonnières et peu nombreuses hors été.
La santé mérite un examen à part. Le système public monténégrin est limité, et les résidents étrangers se tournent vers le privé ou vers les pays voisins pour les actes lourds. Une couverture internationale est donc la norme, et son coût doit figurer au budget dès la première année.
Ce qu'il faut faire
- Vérifier les conditions de revenus en vigueur auprès des autorités, le dispositif étant récent.
- Réunir en France les pièces d'état civil et de casier judiciaire, apostillées et traduites.
- Anticiper la résidence fiscale monténégrine, que le seuil de 183 jours3 rend quasi certaine.
- Se faire accompagner localement pour les obligations déclaratives, peu documentées en français.
- Traiter le départ de France selon ses propres critères et selon la convention applicable.
Le troisième point distingue le Monténégro de la Croatie, qui exclut les revenus d'activité à distance de son assiette. Ici, aucune exclusion : le titulaire devient un contribuable ordinaire, à un taux simplement plus bas. C'est une architecture plus simple, mais elle suppose de s'y préparer.
À savoir
Sources et dates de vérification
- 1.
Monténégro : durée maximale cumulée du permis nomade numérique, deux ans renouvelables une fois : 4 ans
« A digital nomad permit is issued with a validity period of up to two years and can be extended for a maximum of two more years, and a new one can be issued after the expiration of six months from the expiration of the digital nomad's temporary residence. — Government of Montenegro, portail Digital Nomads, « How to get the visa? ». »
- 2.
Monténégro : délai de délivrance du permis de séjour temporaire après dossier complet : 40 jours
« A temporary residence permit is issued to a digital nomad by a regional unit or a branch of the Ministry of Internal Affairs in the municipality where the application was submitted within 40 days from the proper application's submission date. »
- 3.
Monténégro : durée de séjour emportant la résidence fiscale : 183 jours
« Rezidentno fizičko lice (u daljem tekstu: rezident), u smislu ovog zakona, je fizičko lice koje: 1) na teritoriji Crne Gore (u daljem tekstu: Crna Gora) ima prebivalište ili centar poslovnih i životnih interesa; 2) boravi na teritoriji Crne Gore više od 183 dana u poreskoj godini; »
- 4.
Monténégro : taux applicable à la tranche intermédiaire du revenu imposable : 9 %
« Stopa poreza na dohodak: 1) koji je ostvaren na osnovu prihoda iz člana 12 stav 2 tačka 1 ovog zakona iznosi: - 0% na iznos oporezivog dohotka do 700,00€, - 9% na iznos oporezivog dohotka od 700,01€ do 1.000,00€, - 15% na iznos oporezivog dohotka od 1.000,01€ »
- 5.
Monténégro : taux applicable à la tranche supérieure du revenu imposable : 15 %
« Stopa poreza na dohodak: 1) koji je ostvaren na osnovu prihoda iz člana 12 stav 2 tačka 1 ovog zakona iznosi: - 0% na iznos oporezivog dohotka do 700,00€, - 9% na iznos oporezivog dohotka od 700,01€ do 1.000,00€, - 15% na iznos oporezivog dohotka od 1.000,01€; 2) koji je ostvaren na osnovu prihoda iz člana 12 stav 2 tačka 2 ovog zakona iznosi: - 9% na iznos oporezivog dohotka od 8.400,01 € do 12.000,00 €, - 15% na iznos oporezivog dohotka od 12.000,01 €; 3) iznosi 15% od poreske osnovice za prihode iz člana 12 stav 2 tač. 3 do 8 ovog zakona. »