Kurzmeldung · Lebenshaltungskosten
Kolumbien: Medellín, die Hauptstadt der Nomaden Lateinamerikas
Medellín ist zu einem Referenzziel für Fernarbeiter in Lateinamerika geworden. Das kolumbianische Visum ist leicht zugänglich, doch die Schwelle der steuerlichen Ansässigkeit wird dort über einen gleitenden Zeitraum berechnet – wodurch sie leichter überschritten wird als anderswo.
Von Die Redaktion · am 19. Juni 2026
Warum Medellín
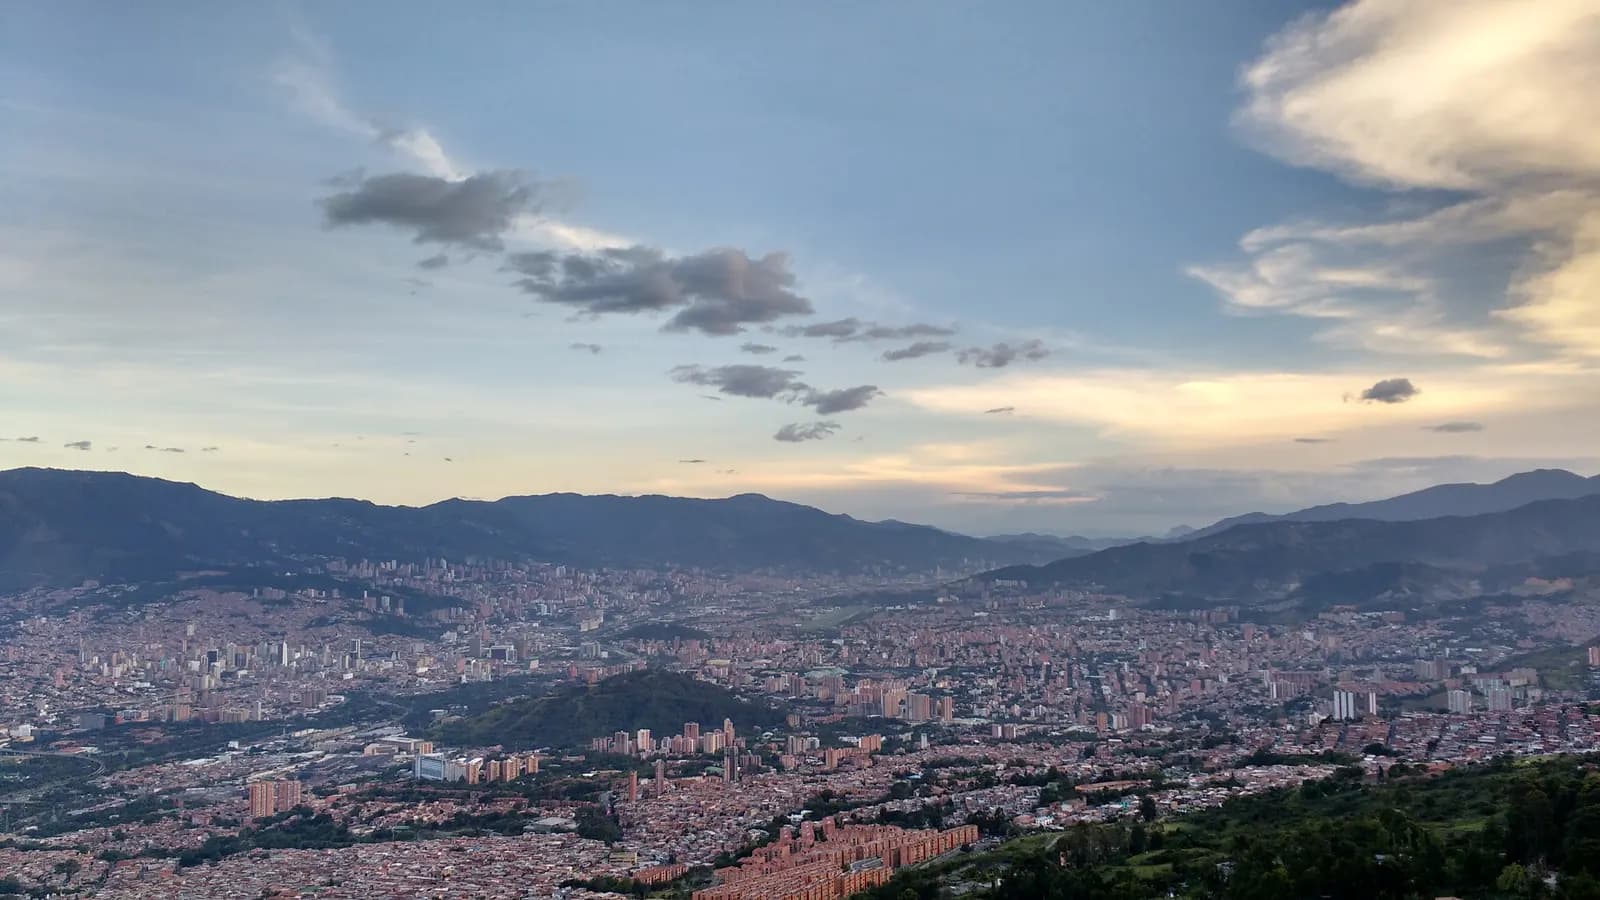
Die Stadt vereint drei selten kombinierte Elemente: ein dank ihrer Höhenlage gleichbleibend gemäßigtes Klima, Lebenshaltungskosten weit unter europäischem Niveau und eine gute digitale Anbindung in den zentralen Vierteln.
Zudem hat sie einen dokumentierten städtebaulichen Wandel erlebt – Metro, Seilbahnen, Stadtteilbibliotheken –, der ihr Image und einen Teil ihrer Wirklichkeit verändert hat.
Der Zustrom von Fernarbeitern hatte die inzwischen klassischen Folgen für die Mieten einiger Viertel, insbesondere El Poblado und Laureles, und hat eine lokale öffentliche Debatte über diese Präsenz ausgelöst.
Wir veröffentlichen keinen Mietindex für Medellín: Wir haben keine offizielle kolumbianische Datenreihe gefunden, die Mieten nach Vierteln ausweist, und wir übernehmen keine Schätzungen von Plattformen.
Der Kontrast zu Bogotá erklärt einen Teil dieser Begeisterung. Die Hauptstadt liegt höher, ist kälter und ausgedehnter, und die Fahrzeiten sind dort beträchtlich; Medellín liegt in einem Tal, lässt sich mit der Metro durchqueren und hat das ganze Jahr über eine konstante Temperatur. Für jemanden, der von zu Hause aus arbeitet, wiegt dieser Unterschied im Alltag schwerer als das kulturelle Angebot.
Allerdings ist festzuhalten, dass die internationale Flugverbindung von Medellín begrenzt bleibt: Die meisten Verbindungen nach Europa laufen über Bogotá oder ein nordamerikanisches Drehkreuz, was die Reisezeiten und die Kosten für Heimreisen nach Frankreich spürbar erhöht.
Das Visum und seine Schwelle
Kolumbien erteilt ein Visum für digitale Nomaden und Fernarbeiter, das Personen vorbehalten ist, die für einen Arbeitgeber oder Kunden außerhalb des Landes tätig sind.
Die geforderten monatlichen Referenzmittel belaufen sich auf etwa 1.400 $1 und gehören damit zu den niedrigsten Schwellen vergleichbarer Regelungen.
Die Höchstdauer des Titels beträgt bis zu 2 Jahre2. Er erlaubt keine Anstellung bei einem kolumbianischen Unternehmen und eröffnet für sich genommen keinen Weg zum Daueraufenthalt.
Der entscheidende technische Punkt liegt woanders: Die steuerliche Ansässigkeit in Kolumbien entsteht durch eine zusammenhängende oder unterbrochene Anwesenheit von mehr als ab 183 Tage3 innerhalb eines Zeitraums von dreihundertfünfundsechzig Tagen.
Dieser gleitende Zeitraum deckt sich nicht mit dem Kalenderjahr. Ein Aufenthalt, der sich über zwei Kalenderjahre erstreckt und die Schwelle in keinem davon erreicht, kann sie im gleitenden Zeitraum überschreiten – eine häufige Fehlerquelle.
Was die steuerliche Ansässigkeit mit sich bringt
Wer in Kolumbien steuerlich ansässig ist, wird mit seinem Welteinkommen besteuert. Der Tarif erreicht beim Spitzengrenzsteuersatz 39 %4.
Gelegentliche Gewinne (ganancias ocasionales) ansässiger natürlicher Personen werden mit einem Einheitssatz von 15 %5 besteuert, und Dividenden unterliegen in dem gesetzlich vorgesehenen Fall einem Sondersatz von 20 %6.
Die Körperschaftsteuer beträgt 35 %7. Kolumbien ist also in keiner Hinsicht eine Niedrigsteuerjurisdiktion.
Ein Fernarbeiter, der sich dauerhaft in Medellín niederlässt, wird somit zum kolumbianischen Steuerpflichtigen mit einem Tarif nahe europäischem Niveau. Das ist die Realität, die die Erzählung von den niedrigen Lebenshaltungskosten verdeckt, und sie wird selten dargestellt.
Was zu tun ist
- Die Tage über einen gleitenden Zeitraum von dreihundertfünfundsechzig Tagen zählen, nicht über das Kalenderjahr.
- Den geforderten Mittelbetrag zum Zeitpunkt der Antragstellung prüfen, da er indexiert ist.
- Ohne weiteren Titel nicht für einen kolumbianischen Kunden tätig werden.
- Ist die steuerliche Ansässigkeit begründet, das Welteinkommen erklären und die Steuer darauf entrichten.
- Den Wegzug aus Frankreich nach dessen eigenen Kriterien und nach dem französisch-kolumbianischen Doppelbesteuerungsabkommen behandeln.
Die Sicherheit schließlich bleibt ein Parameter, den nationale Durchschnittswerte verschleiern und Vergleichsportale ignorieren. Sie schwankt selbst innerhalb Medellíns erheblich von Viertel zu Viertel und ist ein mindestens ebenso entscheidendes Standortkriterium wie die Miete. Die Viertel mit der dichtesten ausländischen Präsenz sind nicht unbedingt diejenigen, in denen die Integration am besten gelingt, und auch nicht die repräsentativsten der Stadt.
Gut zu wissen
Quellen und Prüfdaten
- 1.
Kolumbien: vom Antragsteller eines Visums für digitale Nomaden verlangte monatliche Referenzmittel : 1.400 $
« 4. En el caso de los solicitantes de Visa V para Nómadas Digitales, Emprendedores y Trabajadores remotos, […] el solicitante deberá demostrar mediante extractos bancarios que cuenta con ingresos mínimos equivalentes a tres (3) Salarios Mínimos Legales Mensuales Vigentes (smlmv). — Resolución 5477 de 2022 del Ministerio de Relaciones Exteriores. Salaire minimum 2026 : 1 750 905 COP → 3 smlmv = 5 252 715 COP par mois. »
cancilleria.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 2.
Kolumbien: Höchstdauer des Visums für digitale Nomaden und Remote-Arbeitnehmer : 2 Jahre
« ARTÍCULO 46. Visa V Nómadas digitales — Alcance: Para prestar servicios de trabajo remoto o teletrabajo, desde Colombia, a través de medios digitales e internet, exclusivamente para empresas extranjeras […] Vigencia: Hasta por dos (2) años. — Resolución 5477 de 2022 (22 de julio) del Ministerio de Relaciones Exteriores, art. 46. »
cancilleria.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 3.
Kolumbien: Anwesenheit innerhalb von dreihundertfünfundsechzig Tagen, die die steuerliche Ansässigkeit begründet : 183 Tage
« ARTICULO 10. RESIDENCIA PARA EFECTOS TRIBUTARIOS. Se consideran residentes en Colombia para efectos tributarios las personas naturales que cumplan con cualquiera de las siguientes condiciones: 1. Permanecer continúa o discontinúamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) días calendario consecutivos — Estatuto Tributario, art. 10 (modifié par la Ley 1607 de 2012), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Kolumbien: Spitzengrenzsteuersatz der Einkommensteuer für ansässige natürliche Personen : 39 %
« ARTICULO 241. TARIFA PARA LAS PERSONAS NATURALES RESIDENTES Y ASIGNACIONES Y DONACIONES MODALES. El impuesto sobre la renta de las personas naturales residentes en el país […] se determinará de acuerdo con la siguiente tabla: — Estatuto Tributario, art. 241 (modifié par la Ley 2010 de 2019, art. 34) : barème progressif en UVT de 0 % (jusqu'à 1 090 UVT) à 39 % (au-delà de 31 000 UVT). »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Kolumbien: einheitlicher Steuersatz auf Gelegenheitsgewinne für ansässige natürliche Personen : 15 %
« ARTICULO 314. PARA PERSONAS NATURALES RESIDENTES. La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país […] es quince por ciento (15%). ARTICULO 313. […] Fijase en quince por ciento (15%) la tarifa única sobre las ganancias ocasionales de las sociedades — Estatuto Tributario, art. 313 et 314 (modifiés par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Kolumbien: Sondersteuersatz für Dividenden und Beteiligungen nach Artikel 245 : 20 %
« ARTICULO 245. TARIFA ESPECIAL PARA DIVIDENDOS O PARTICIPACIONES RECIBIDOS POR SOCIEDADES Y ENTIDADES EXTRANJERAS Y POR PERSONAS NATURALES NO RESIDENTES. […] La tarifa del impuesto sobre la renta correspondiente a dividendos o participaciones percibidos por sociedades u otras entidades extranjeras sin domicilio principal en el país, por personas naturales sin residencia en Colombia y por sucesiones ilíquidas de causantes que no eran residentes en Colombia será del veinte por ciento (20%). — Estatuto Tributario, art. 245 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Kolumbien: allgemeiner Einkommensteuersatz für juristische Personen : 35 %
« ARTÍCULO 240. TARIFA GENERAL PARA PERSONAS JURÍDICAS. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y cinco por ciento (35%). — Estatuto Tributario, art. 240 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft