Brève · Coût de la vie
Colombie : Medellín, capitale des nomades d'Amérique latine
Medellín est devenue une destination de référence des travailleurs à distance d'Amérique latine. Le visa colombien est accessible, mais le seuil de résidence fiscale s'y compte sur une période glissante — ce qui le rend plus facile à franchir qu'ailleurs.
Par La rédaction · le 19 juin 2026
Pourquoi Medellín
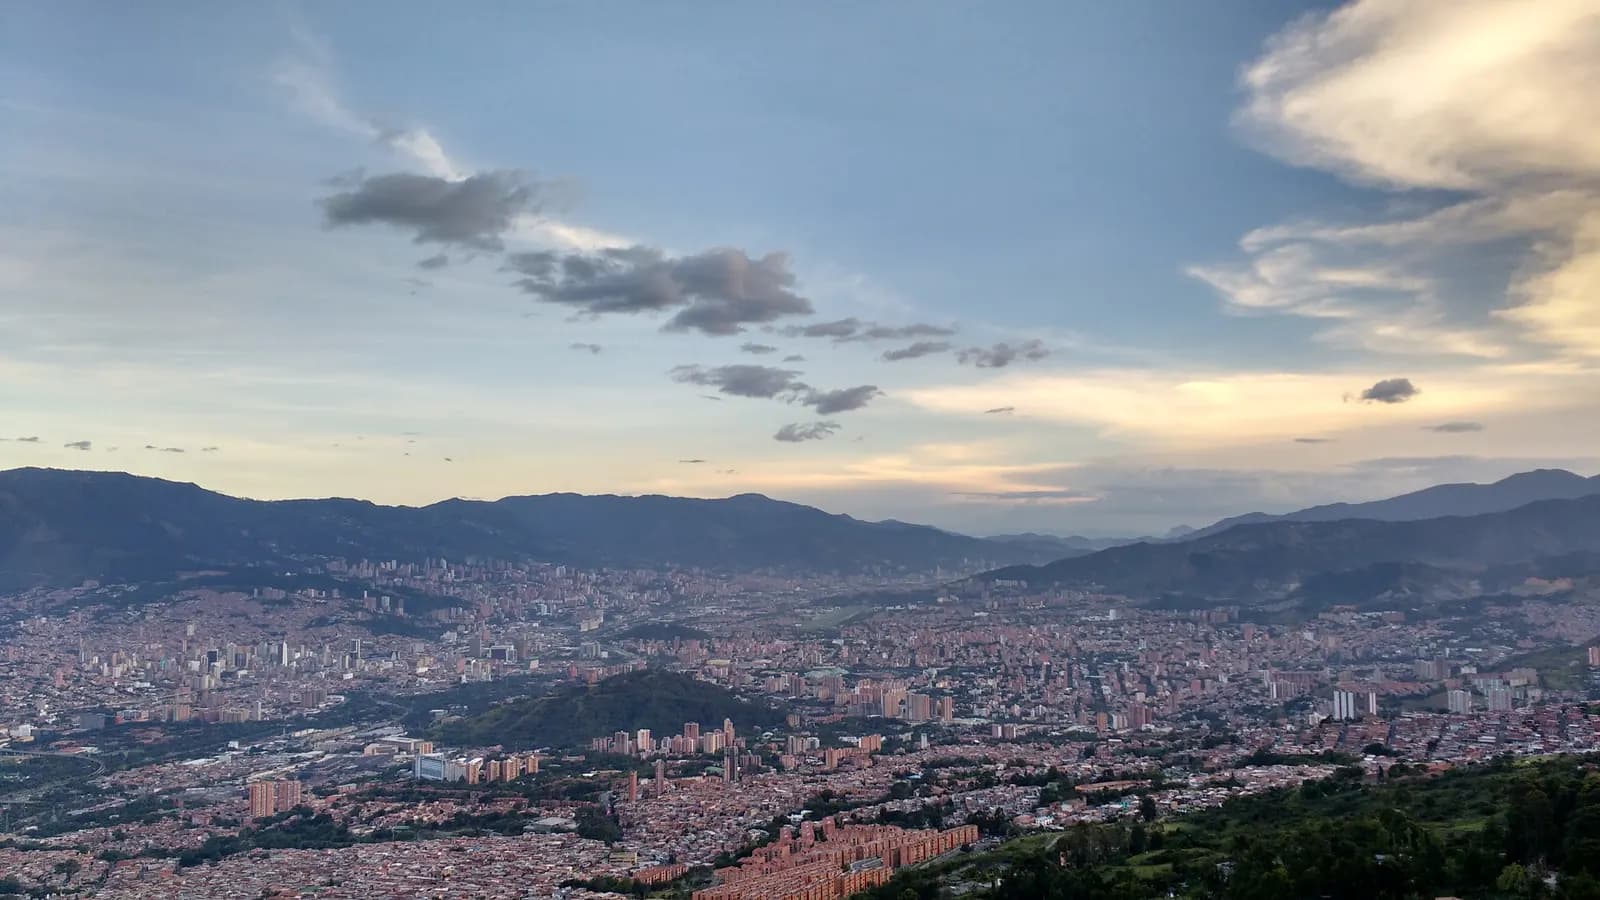
La ville réunit trois éléments rarement combinés : un climat tempéré constant dû à son altitude, un coût de la vie très inférieur aux niveaux européens, et une connectivité numérique de bon niveau dans les quartiers centraux.
Elle a par ailleurs bénéficié d'une transformation urbaine documentée — métro, téléphériques, bibliothèques de quartier — qui a changé son image et une partie de sa réalité.
L'afflux de travailleurs à distance a eu les effets désormais classiques sur les loyers de quelques quartiers, El Poblado et Laureles en particulier, et il a nourri un débat public local sur cette présence.
Nous ne publions pas d'indice de loyers à Medellín : nous n'avons pas trouvé de série officielle colombienne publiant des loyers par quartier, et nous ne reprenons pas les estimations des plateformes.
Le contraste avec Bogotá explique une part de cet engouement. La capitale est plus haute, plus froide, plus étendue et ses temps de trajet y sont considérables ; Medellín tient dans une vallée, se traverse en métro et bénéficie d'une température constante toute l'année. Pour qui travaille depuis son logement, cette différence de quotidien pèse davantage que l'offre culturelle.
Il faut noter en revanche que la connectivité aérienne internationale de Medellín reste limitée : la plupart des liaisons vers l'Europe passent par Bogotá ou par un hub nord-américain, ce qui allonge sensiblement les trajets et le coût des retours en France.
Le visa, et son seuil
La Colombie délivre un visa destiné aux nomades numériques et aux travailleurs à distance, réservé aux personnes exerçant pour un employeur ou des clients situés hors du pays.
Les ressources mensuelles de référence exigées s'établissent à environ 1 400 $US1, parmi les seuils les plus bas des dispositifs comparables.
La durée maximale du titre est de jusqu’à 2 ans2. Il ne permet pas d'être employé par une entreprise colombienne et ne constitue pas, par lui-même, une voie vers la résidence permanente.
Le point technique décisif est ailleurs : la résidence fiscale colombienne s'acquiert par une présence, continue ou discontinue, de plus de à partir de 183 jours3 au cours d'une période de trois cent soixante-cinq jours.
Cette période glissante ne coïncide pas avec l'année civile. Un séjour à cheval sur deux années civiles, qui n'atteindrait le seuil dans aucune d'elles, peut le franchir sur la période glissante — et c'est une source d'erreur fréquente.
Ce que la résidence fiscale emporte
Un résident fiscal colombien est imposé sur ses revenus mondiaux. Le barème atteint 39 %4 à son taux marginal supérieur.
Les gains occasionnels des personnes physiques résidentes sont imposés au taux unique de 15 %5, et les dividendes relèvent d'un taux spécial de 20 %6 dans le cas prévu par la loi.
L'impôt sur le revenu des personnes morales s'établit à 35 %7. La Colombie n'est donc, à aucun égard, une juridiction à fiscalité faible.
Un travailleur à distance installé durablement à Medellín devient donc un contribuable colombien imposé à un barème proche des niveaux européens. C'est la réalité que le récit du coût de la vie recouvre, et elle est rarement exposée.
Ce qu'il faut faire
- Tenir un décompte des jours sur une période glissante de trois cent soixante-cinq jours, et non sur l'année civile.
- Vérifier le montant de ressources exigé à la date du dépôt, celui-ci étant indexé.
- Ne pas exercer pour un client colombien sans autre titre.
- Si la résidence fiscale est acquise, déclarer et acquitter l'impôt sur les revenus mondiaux.
- Traiter le départ de France selon ses propres critères et selon la convention franco-colombienne.
La sécurité demeure enfin un paramètre que les moyennes nationales masquent et que les comparatifs ignorent. Elle varie considérablement d'un quartier à l'autre au sein même de Medellín, et elle constitue un critère de localisation au moins aussi déterminant que le loyer. Les quartiers où la présence étrangère est la plus dense ne sont pas nécessairement ceux où l'intégration est la meilleure, ni les plus représentatifs de la ville.
À savoir
Sources et dates de vérification
- 1.
Colombie : ressources mensuelles de référence exigées du demandeur de visa nomade : 1 400 $US
« 4. En el caso de los solicitantes de Visa V para Nómadas Digitales, Emprendedores y Trabajadores remotos, […] el solicitante deberá demostrar mediante extractos bancarios que cuenta con ingresos mínimos equivalentes a tres (3) Salarios Mínimos Legales Mensuales Vigentes (smlmv). — Resolución 5477 de 2022 del Ministerio de Relaciones Exteriores. Salaire minimum 2026 : 1 750 905 COP → 3 smlmv = 5 252 715 COP par mois. »
cancilleria.gov.coVérifié le 2 nov. 2026Source vérifiée
- 2.
Colombie : durée maximale du visa des nomades numériques et travailleurs à distance : 2 ans
« ARTÍCULO 46. Visa V Nómadas digitales — Alcance: Para prestar servicios de trabajo remoto o teletrabajo, desde Colombia, a través de medios digitales e internet, exclusivamente para empresas extranjeras […] Vigencia: Hasta por dos (2) años. — Resolución 5477 de 2022 (22 de julio) del Ministerio de Relaciones Exteriores, art. 46. »
cancilleria.gov.coVérifié le 2 nov. 2026Source vérifiée
- 3.
Colombie : présence sur trois cent soixante-cinq jours emportant la résidence fiscale : 183 jours
« ARTICULO 10. RESIDENCIA PARA EFECTOS TRIBUTARIOS. Se consideran residentes en Colombia para efectos tributarios las personas naturales que cumplan con cualquiera de las siguientes condiciones: 1. Permanecer continúa o discontinúamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) días calendario consecutivos — Estatuto Tributario, art. 10 (modifié par la Ley 1607 de 2012), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 4.
Colombie : taux marginal supérieur de l'impôt sur le revenu des personnes physiques résidentes : 39 %
« ARTICULO 241. TARIFA PARA LAS PERSONAS NATURALES RESIDENTES Y ASIGNACIONES Y DONACIONES MODALES. El impuesto sobre la renta de las personas naturales residentes en el país […] se determinará de acuerdo con la siguiente tabla: — Estatuto Tributario, art. 241 (modifié par la Ley 2010 de 2019, art. 34) : barème progressif en UVT de 0 % (jusqu'à 1 090 UVT) à 39 % (au-delà de 31 000 UVT). »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 5.
Colombie : taux unique des gains occasionnels pour les personnes physiques résidentes : 15 %
« ARTICULO 314. PARA PERSONAS NATURALES RESIDENTES. La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país […] es quince por ciento (15%). ARTICULO 313. […] Fijase en quince por ciento (15%) la tarifa única sobre las ganancias ocasionales de las sociedades — Estatuto Tributario, art. 313 et 314 (modifiés par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 6.
Colombie : taux spécial applicable aux dividendes et participations de l'article 245 : 20 %
« ARTICULO 245. TARIFA ESPECIAL PARA DIVIDENDOS O PARTICIPACIONES RECIBIDOS POR SOCIEDADES Y ENTIDADES EXTRANJERAS Y POR PERSONAS NATURALES NO RESIDENTES. […] La tarifa del impuesto sobre la renta correspondiente a dividendos o participaciones percibidos por sociedades u otras entidades extranjeras sin domicilio principal en el país, por personas naturales sin residencia en Colombia y por sucesiones ilíquidas de causantes que no eran residentes en Colombia será del veinte por ciento (20%). — Estatuto Tributario, art. 245 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 7.
Colombie : taux général de l'impôt sur le revenu des personnes morales : 35 %
« ARTÍCULO 240. TARIFA GENERAL PARA PERSONAS JURÍDICAS. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y cinco por ciento (35%). — Estatuto Tributario, art. 240 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée