Vivir en Madrid
Vivir en Madrid: barrios, coste de vida y expatriación
Capital dinámica y soleada, Madrid combina vida profesional, cultura y calidad de vida. Es también la ciudad predilecta para acogerse a la ley Beckham. El mercado del alquiler se ha tensionado: anticiparse es fundamental.
- País
- España
Cifras clave
- Poblaciónaproximadamente3.300.000
- Alquiler de un piso de 2 estancias en el centroaproximadamente1100 €
- Presupuesto individualaproximadamente2300 €
- Vuelo desde Parísaproximadamente2 horasVerificado el 2 nov 2026
Dónde vivir: los barrios
Madrid es una capital de meseta, llana en su centro, muy extensa y organizada en distritos de identidad muy marcada. La elección del barrio determina el estilo de vida de forma más clara que en la mayoría de las ciudades europeas.
El centro histórico —Sol, La Latina, Malasaña, Chueca— está animado hasta tarde, es denso y ruidoso. Conviene a quienes se instalan sin hijos y disuade rápidamente a las familias, tanto por el ruido nocturno como por el tamaño de las viviendas.
Salamanca y Chamberí forman la zona residencial acomodada: edificios de buena factura, comercios de alta gama, colegios y los alquileres más altos de la ciudad. Retiro, junto al parque del mismo nombre, ofrece un término medio apreciado por las familias francesas.
Chamartín y Tetuán, al norte, combinan edificios de los años sesenta, buenas conexiones de transporte y precios más contenidos. Es la zona donde todavía se encuentran viviendas de tamaño familiar a un precio razonable.
La periferia norte y oeste —Las Rozas, Majadahonda, Pozuelo, Aravaca— concentra los colegios internacionales, incluido el liceo francés, y un hábitat de viviendas unifamiliares. Exige coche y un trayecto diario, pero sigue siendo la opción predominante de las familias expatriadas con hijos escolarizados en francés.
Vivienda: el mercado del alquiler
No publicamos un alquiler mediano madrileño: España dispone de un sistema oficial de índices de referencia del precio del alquiler, pero no hemos podido verificar directamente sus valores actualizados para la ciudad de Madrid. No recogemos las estimaciones de los portales de anuncios, que no son fuentes oficiales.
Lo que puede afirmarse sin cifras se resume en dos constataciones. El mercado del alquiler madrileño es uno de los más tensionados de España, y la subida de los últimos años ha sido fuerte, hasta el punto de convertir la vivienda en un asunto político nacional.
La ley española de vivienda introdujo un mecanismo de contención en las denominadas zonas de mercado residencial tensionado, cuya aplicación depende de las comunidades autónomas. La Comunidad de Madrid no lo ha aplicado, a diferencia de Cataluña: una diferencia importante entre Madrid y Barcelona.
En la práctica, quien llega debe contar con una fianza legal de un mes más garantías adicionales, con la exigencia frecuente de un contrato de trabajo español o de un avalista, y con una competencia rápida por los inmuebles de buena calidad.
Los arrendamientos de vivienda están sujetos a una duración legal mínima que el arrendador debe respetar, más protectora que en Francia en cuanto a la prórroga. Conviene leer este marco antes de firmar, porque condiciona la estabilidad de la instalación.
Coste de vida
Sin contar la vivienda, Madrid sigue siendo más barata que París en restauración, servicios y transporte público, cuyo abono es notablemente económico. La diferencia se ha reducido en alimentación.
No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial española que mida una cesta de gastos comparable a la de un expatriado.
La vivienda es, por tanto, también aquí la partida decisiva. Absorbe la mayor parte de la ventaja en los demás gastos, y un hogar que busque una vivienda familiar en un barrio céntrico encontrará poca diferencia con una gran ciudad francesa.
El clima pesa sobre el gasto energético en ambos sentidos: el verano madrileño es muy caluroso y seco, lo que hace necesario el aire acondicionado, y el invierno es frío para la latitud. Ambas partidas se suman en lugar de compensarse.
Por último, la fiscalidad personal pesa sobre la renta disponible: la escala general del impuesto español alcanza el 47 %5 en su tipo marginal máximo, y el tramo autonómico varía de una comunidad a otra.
Comunidad y vida de expatriado
La comunidad francesa de Madrid es numerosa y está estructurada en torno a una densa red escolar, consular y económica. La ciudad acoge las sedes españolas de numerosos grupos franceses, lo que la convierte en un destino clásico de movilidad profesional.
El régimen español de trabajadores desplazados interesa directamente a estos perfiles: permite tributar como no residente durante 6 años6, al tipo del 24 %7 por debajo de un umbral de rentas, fijado en 600.000 €8.
Este régimen es uno de los elementos que distinguen Madrid de Barcelona para un directivo en movilidad, junto con la fiscalidad autonómica, ya que la Comunidad de Madrid aplica bonificaciones que Cataluña no aplica.
La integración lingüística, en cambio, es imprescindible: el inglés está mucho menos extendido en Madrid que en las capitales del norte de Europa, y tanto la vida administrativa como la vida social se desarrollan en español.
Aspectos prácticos: transporte, sanidad, a tener en cuenta
El metro de Madrid es uno de los más extensos de Europa, complementado por una eficaz red de trenes de Cercanías. El abono mensual es económico, y la gratuidad o los descuentos para jóvenes y mayores son considerables.
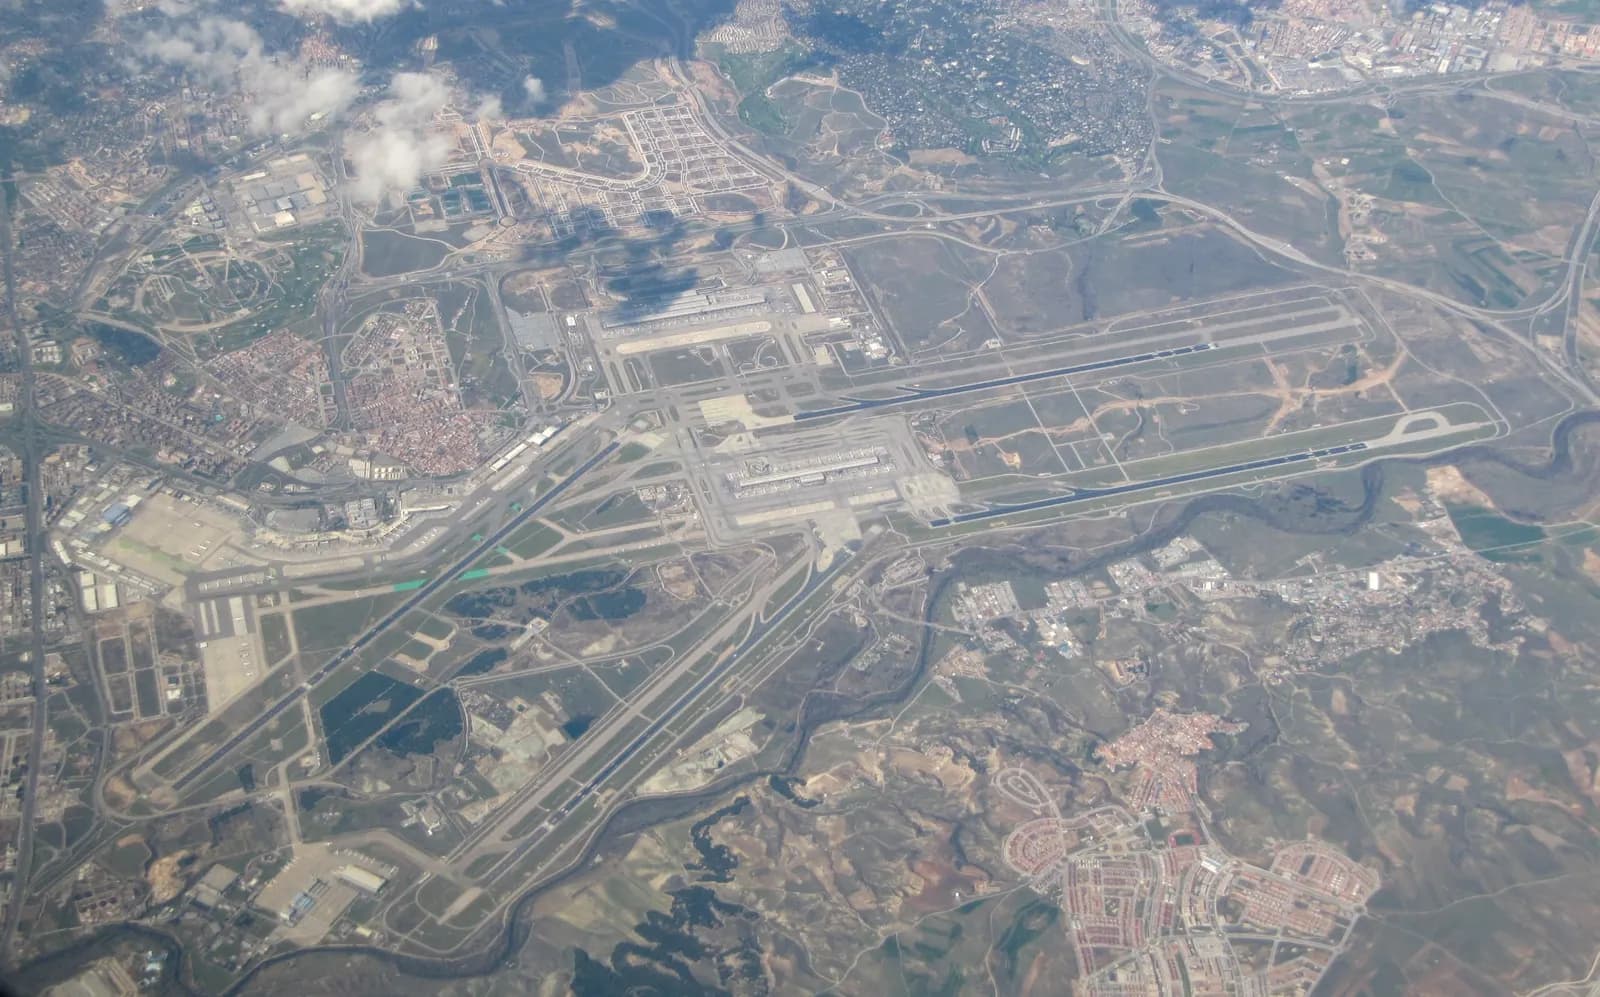
El aeropuerto de Barajas, conectado por metro y por tren, ofrece una de las mejores conectividades de Europa, especialmente con América Latina. La estación de Atocha sitúa la mayoría de las grandes ciudades españolas a pocas horas de tren.
El sistema sanitario público español es de buen nivel y accesible para los residentes afiliados. La oferta privada es amplia y la utiliza gran parte de los expatriados para reducir los plazos de acceso a los especialistas.
- El número de identidad de extranjero es el requisito previo para todo: contrato de alquiler, cuenta bancaria, afiliación, contrato de trabajo.
- La inscripción en el padrón municipal condiciona el acceso al centro de salud y al colegio público.
- Una presencia de más de más de 183 días9 conlleva la residencia fiscal española.
- El impuesto temporal de solidaridad de las grandes fortunas grava los patrimonios superiores a más de 3.000.000 €10: neutraliza en parte las bonificaciones madrileñas.
Preguntas frecuentes
¿Qué presupuesto se necesita para vivir en Madrid?
¿Qué barrios elegir para una familia en Madrid?
Chamartín (cerca de los liceos franceses), Retiro, Chamberí y las zonas residenciales del norte como Pozuelo por los colegios internacionales.
¿Se puede acoger uno a la ley Beckham en Madrid?
Sí, si cumple los requisitos del régimen de impatriados y lo solicita en los hasta 6 meses12 siguientes a su alta en la Seguridad Social española.
Fuentes y fechas de verificación
- 1.
Población : 3.300.000
- 2.
Alquiler de un piso de 2 estancias en el centro : 1100 €
- 3.
Presupuesto individual : 2300 €
- 4.
Vuelo desde París : 2 horas
Verificado el 2 nov 2026
- 5.
España: tipo marginal máximo de la escala general del IRPF : 47 %
« Artículo 63. Escala general del Impuesto. — 1.º […] Base liquidable — Tipo aplicable : Hasta 12.450,00 — 9,50 ; 12.450,00 – 20.200,00 — 12,00 ; 20.200,00 – 35.200,00 — 15,00 ; 35.200,00 – 60.000,00 — 18,50 ; 60.000,00 – 300.000,00 — 22,50 ; En adelante — 24,50 — LIRPF, art. 63 (échelle de l'État ; l'échelle autonomique, art. 74, s'y ajoute : avec l'échelle de référence de 24,50 % le taux marginal cumulé est de 47 % au-delà de 300 000 €, mais chaque communauté autonome fixe la sienne, de 45 % à 54 %). »
boe.esVerificado el 2 nov 2026Fuente verificada
- 6.
España, régimen especial de trabajadores desplazados: duración de aplicación : 6 años
« Las personas físicas que adquieran su residencia fiscal en España como consecuencia de su desplazamiento a territorio español podrán optar por tributar por el Impuesto sobre la Renta de no Residentes, con las reglas especiales previstas en el apartado 2 de este artículo, manteniendo la condición de contribuyentes por el Impuesto sobre la Renta de las Personas Físicas, durante el período impositivo en que se efectúe el cambio de residencia y durante los cinco períodos impositivos siguientes »
boe.esVerificado el 2 nov 2026Fuente verificada
- 7.
España, régimen especial de trabajadores desplazados: tipo aplicable por debajo del umbral : 24 %
« Para la determinación de la cuota íntegra: 1.º A la base liquidable, salvo la parte de la misma correspondiente a las rentas a que se refiere el artículo 25.1.f) del texto refundido de la Ley del Impuesto sobre la Renta de no Residentes, se le aplicarán los tipos que se indican en la siguiente escala: Base liquidable – Euros Tipo aplicable – Porcentaje Hasta 600.000 euros. 24 »
boe.esVerificado el 2 nov 2026Fuente verificada
- 8.
España, régimen especial de trabajadores desplazados: base por encima de la cual se aplica el tipo superior : 600.000 €
« Artículo 93 — 2. […] se le aplicarán los tipos que se indican en la siguiente escala: Base liquidable — Hasta 600.000 euros : 24 ; Desde 600.000,01 euros en adelante : 47 — LIRPF, art. 93. »
boe.esVerificado el 2 nov 2026Fuente verificada
- 9.
España: presencia anual que determina la residencia habitual : 183 días
« Que permanezca más de 183 días, durante el año natural, en territorio español. Para determinar este período de permanencia en territorio español se computarán las ausencias esporádicas, salvo que el contribuyente acredite su residencia fiscal en otro país. »
boe.esVerificado el 2 nov 2026Fuente verificada
- 10.
España: umbral de patrimonio del Impuesto Temporal de Solidaridad de las Grandes Fortunas : 3.000.000 €
« Artículo 3. Impuesto Temporal de Solidaridad de las Grandes Fortunas. — Uno. Naturaleza y objeto del Impuesto. El Impuesto Temporal de Solidaridad de las Grandes Fortunas es un tributo de carácter directo, naturaleza personal y complementario del Impuesto sobre el Patrimonio que grava el patrimonio neto de las personas físicas de cuantía superior a 3.000.000 de euros. […] Tres. Hecho imponible. Constituirá el hecho imponible del impuesto la titularidad por el sujeto pasivo en el momento del devengo de un patrimonio neto superior a 3.000.000 de euros. — Ley 38/2022, de 27 de diciembre, art. 3 (texte consolidé, BOE). »
boe.esVerificado el 2 nov 2026Fuente verificada
- 11.
espagne.immobilier.eur.1600 : 1600 €
- 12.
espagne.cotisations.mois.6 : 6 meses
Verificado el 2 nov 2026