Breve · Clasificaciones
Ciudades: Singapur y Zúrich, a la cabeza para los expatriados
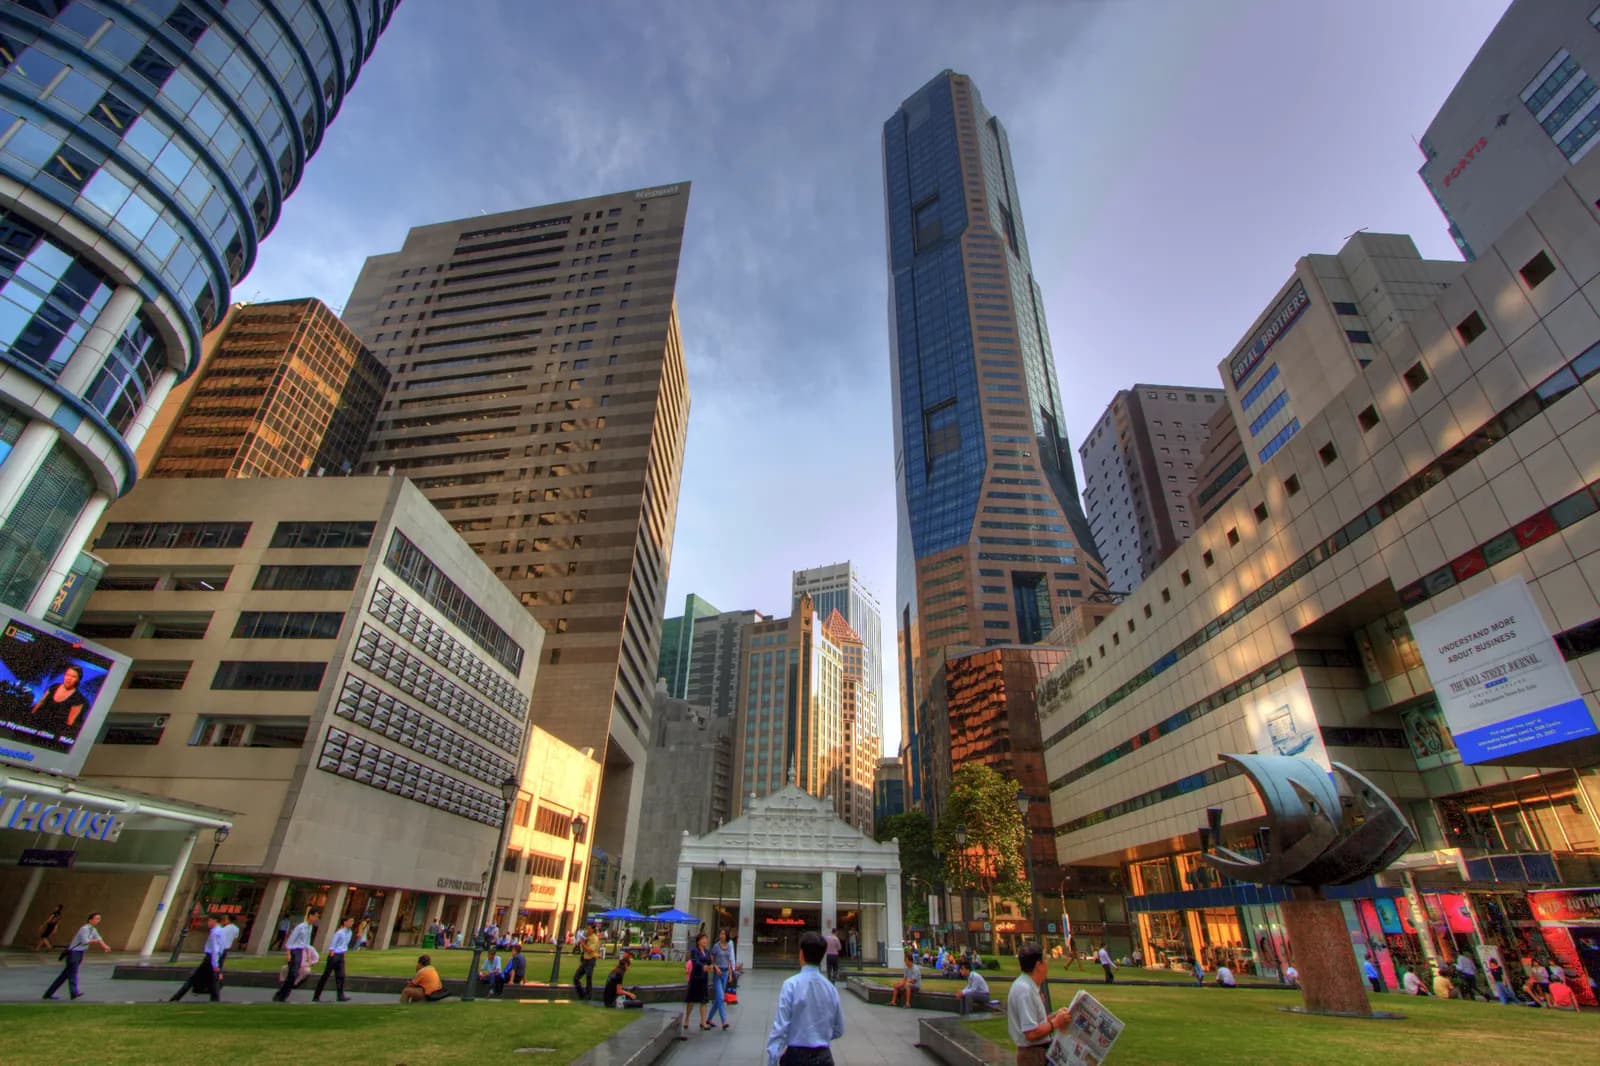
Las clasificaciones de ciudades para expatriados sitúan regularmente a Singapur y Zúrich a la cabeza. Miden cosas reales, pero desde el punto de vista de un directivo cuyo empleador paga la vivienda y el colegio, lo que lo cambia todo.
Por La redacción · el 5 de junio de 2026
Lo que miden estas clasificaciones
No publicamos ni puestos ni puntuaciones: estos rankings los elaboran editores privados cuya metodología no siempre es verificable, y no los citamos como fuentes oficiales.
Lo que captan correctamente es real: seguridad, infraestructuras, transporte público, calidad de la atención sanitaria, estabilidad política, fiabilidad administrativa. En estas dimensiones, Singapur y Zúrich están objetivamente muy bien situadas.
Lo que captan mal también lo es. La mayoría razonan desde el punto de vista de un directivo desplazado cuyo empleador asume la vivienda y la escolaridad, neutralizando así las dos partidas que deciden el presupuesto de un hogar.
Ahora bien, estas dos ciudades figuran entre las más caras del mundo precisamente en esas dos partidas. Para un trabajador independiente o un jubilado que las asume, la clasificación se invierte.
Merece señalarse un segundo sesgo: estos rankings suelen basarse en encuestas declarativas a poblaciones expatriadas ya instaladas. Describen, por tanto, la satisfacción de quienes se quedaron, y no la experiencia de quienes se marcharon, lo que los convierte en un indicador de confirmación más que de predicción.
Tampoco dicen nada de la facilidad para entrar. Una ciudad puede ser excelente para vivir y estar prácticamente cerrada a quien no llega enviado por un empleador, que es precisamente el caso de las dos primeras de estas clasificaciones.
Singapur, en la práctica
La escala personal es moderada: del 0 %1 al 24 %2. Las ganancias por la transmisión de bienes e instrumentos financieros no tributan, al tipo del 0 %3, y no existe impuesto de sucesiones.
En cambio, el acceso es exigente. El programa destinado a inversores exige 10.000.000 SGD4 en su primera opción, o 10.000.000 SGD5 en la opción alternativa, con un proyecto económico real.
La adquisición de inmuebles por un extranjero soporta impuestos adicionales disuasorios, y el acceso al automóvil está regulado por un sistema de derechos de compra que lo convierte en uno de los más caros del mundo.
La residencia fiscal se adquiere, en particular, por una presencia de 183 días6 en el año.
Zúrich, en la práctica
El impuesto suizo se recauda en tres niveles (Confederación, cantón y municipio), y la carga depende más de la dirección que del país. Zúrich no es un cantón de baja tributación, aunque algunos municipios de su área metropolitana sí lo son.
El seguro médico es obligatorio, individual y se contrata con una aseguradora privada para cada miembro del hogar. Es la partida que los franceses recién llegados más subestiman.
La sujeción fiscal llega pronto: la ley federal establece 30 días7 de estancia con actividad lucrativa, o 90 días8 sin actividad.
A cambio, las sucesiones entre cónyuges y, por regla general, en línea descendente están exentas, al tipo del 0 %9, ya que el impuesto es cantonal.
Por último, la vivienda es el recurso escaso: la tasa de vacantes de Zúrich es muy baja, y el expediente de solicitud estandarizado perjudica a un recién llegado sin historial en Suiza.
Qué hacer con ellas
- Leer la clasificación preguntándose quién paga la vivienda y el colegio en el escenario considerado.
- Cuantificar uno mismo esas dos partidas para la propia situación, antes de cualquier comparación.
- Comprobar la viabilidad del acceso: las dos ciudades seleccionan mucho a sus residentes extranjeros.
- Distinguir la ciudad del país: en Suiza, el municipio decide la fiscalidad.
- Tratar la salida de Francia según sus propios criterios en ambos casos.
Conviene plantear una última cuestión. Estas clasificaciones miden la calidad de un entorno, no la adecuación de un proyecto. Una ciudad objetivamente excelente puede ser una mala elección para una persona concreta, porque su profesión no se ejerce allí, porque su familia no la seguirá o porque el coste de entrada absorbe la totalidad de la ventaja buscada. La mejor clasificación nunca ha elegido por nadie.
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Singapur: tipo del primer tramo de la escala de los residentes : 0 %
« Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 2.
Singapur: tipo marginal máximo de la escala de los residentes : 24 %
« Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 3.
Singapur: tributación de las ganancias por la venta de bienes, acciones e instrumentos financieros : 0 %
« Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 4.
Singapur: inversión mínima de la primera opción del programa para inversores : 10.000.000 SGD
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVerificado el 2 nov 2026Fuente verificada
- 5.
Singapur: inversión mínima de la primera opción del programa para inversores : 10.000.000 SGD
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVerificado el 2 nov 2026Fuente verificada
- 6.
Singapur: presencia anual que confiere la condición de residente fiscal : 183 días
« Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »
iras.gov.sgVerificado el 2 nov 2026Fuente verificada
- 7.
Suiza: duración de estancia con actividad lucrativa que genera la sujeción fiscal (LIFD art. 3) : 30 días
« Art. 3 — 3 Une personne séjourne en Suisse au regard du droit fiscal lorsque, sans interruption notable : a. elle y réside pendant 30 jours au moins et y exerce une activité lucrative ; b. elle y réside pendant 90 jours au moins sans y exercer d'activité lucrative. — LIFD, art. 3 al. 3 (état le 1er janvier 2026). »
fedlex.data.admin.chVerificado el 2 nov 2026Fuente verificada
- 8.
Suiza: duración de estancia sin actividad lucrativa que genera la sujeción fiscal (LIFD art. 3) : 90 días
« Une personne séjourne en Suisse au regard du droit fiscal lorsque, sans interruption notable: a. elle y réside pendant 30 jours au moins et y exerce une activité lucrative; b. elle y réside pendant 90 jours au moins sans y exercer d'activité lucrative. »
fedlex.data.admin.chVerificado el 2 nov 2026Fuente verificada
- 9.
Suiza: tributación de las sucesiones entre cónyuges y, por regla general, en línea descendente : 0 %
« En règle générale, les époux et les partenaires enregistrés ainsi que les descendants (enfants et petits-enfants) sont exonérés de cet impôt. — ch.ch, portail officiel de la Confédération, des cantons et des communes, « L'impôt sur les successions en Suisse ». L'impôt sur les successions est cantonal (pas d'impôt fédéral) ; l'AFC précise que les cantons exonèrent le conjoint survivant et, en règle générale, les descendants (dossier « Impôts sur les successions et les donations »). »
ch.chVerificado el 2 nov 2026Fuente verificada