Brève · Classements
Villes : Singapour et Zurich en tête pour les expatriés
Les classements de villes pour expatriés placent régulièrement Singapour et Zurich en tête. Ils mesurent des choses réelles, mais du point de vue d'un cadre dont l'employeur paie le logement et l'école — ce qui change tout.
Par La rédaction · le 5 juin 2026
Ce que ces classements mesurent
Nous ne publions ni rang ni score : ces palmarès sont établis par des éditeurs privés dont la méthodologie n'est pas toujours vérifiable, et nous ne les citons pas comme des sources officielles.
Ce qu'ils captent correctement est réel : sécurité, infrastructures, transports publics, qualité des soins, stabilité politique, fiabilité administrative. Sur ces dimensions, Singapour et Zurich sont objectivement très bien placées.
Ce qu'ils captent mal l'est tout autant. La plupart raisonnent du point de vue d'un cadre détaché dont l'employeur prend en charge le logement et la scolarité, neutralisant ainsi les deux postes qui décident du budget d'un ménage.
Or ces deux villes figurent parmi les plus chères du monde précisément sur ces deux postes. Pour un indépendant ou un retraité qui les assume, le classement se retourne.
Un second biais mérite d'être signalé : ces palmarès raisonnent le plus souvent à partir d'enquêtes déclaratives auprès de populations expatriées déjà installées. Ils décrivent donc la satisfaction de ceux qui sont restés, et non l'expérience de ceux qui sont repartis — ce qui en fait un indicateur de confirmation plutôt que de prédiction.
Ils ne disent rien, non plus, de la facilité d'y entrer. Une ville peut être excellente à vivre et pratiquement fermée à qui n'y est pas envoyé par un employeur, ce qui est précisément le cas des deux premières de ces classements.
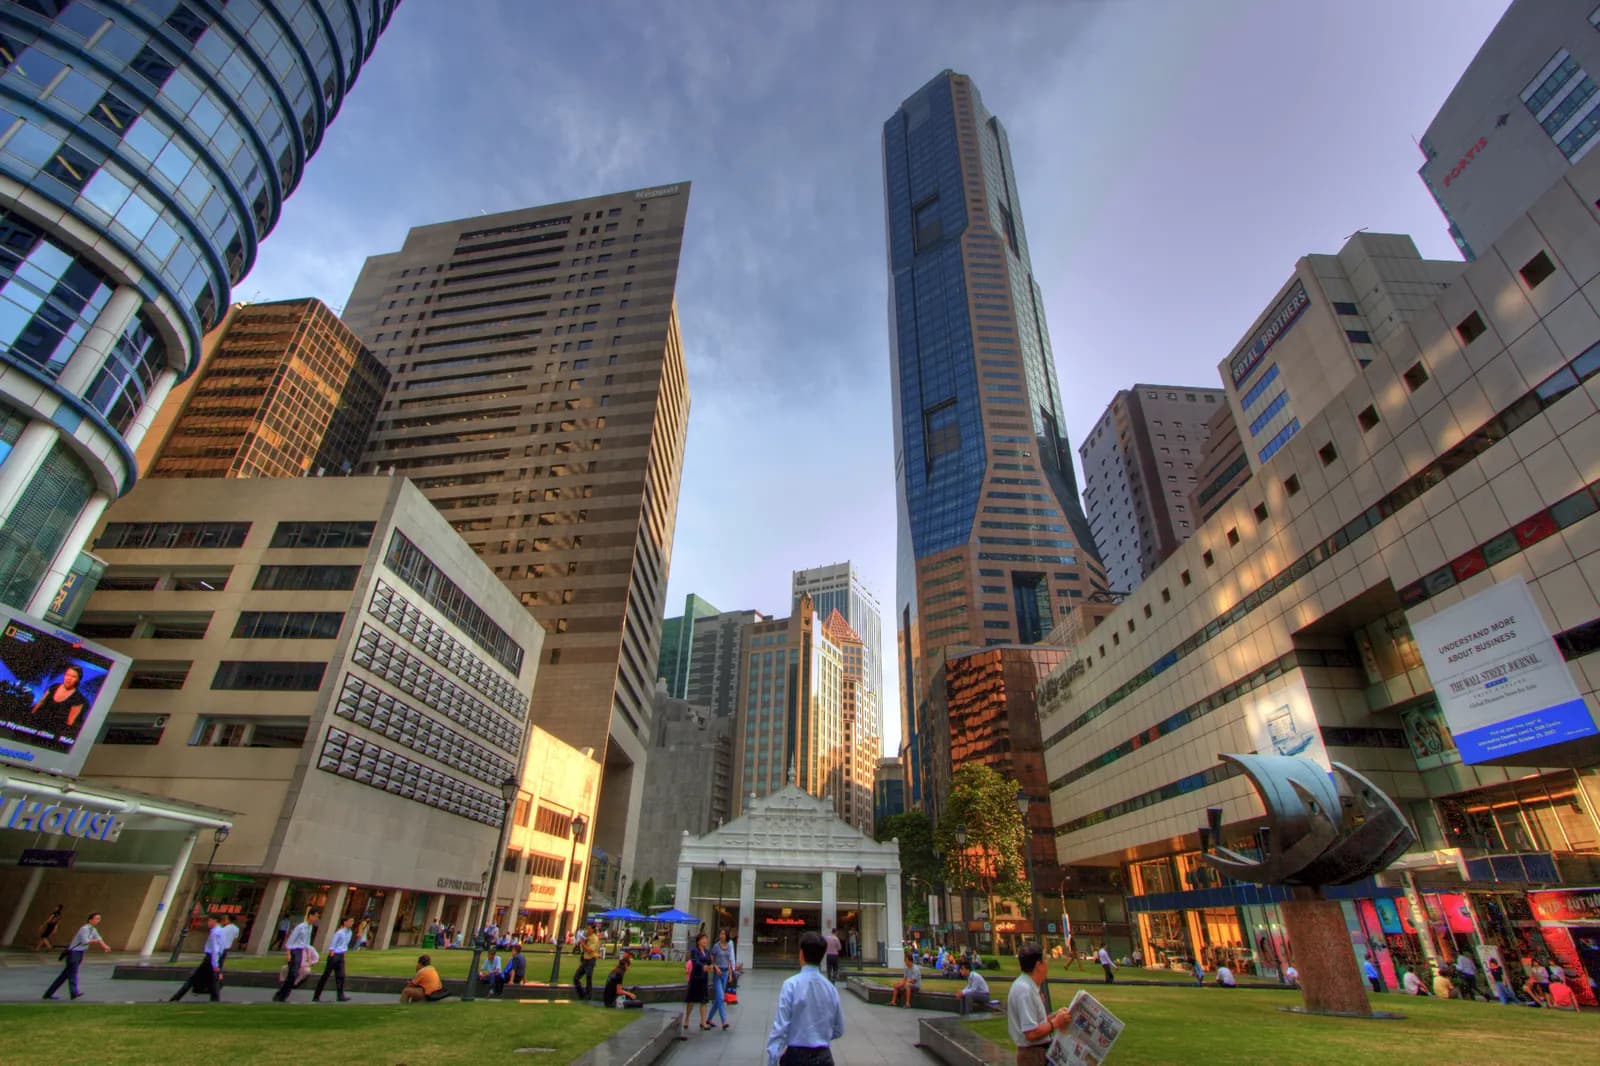
Singapour, en pratique
Le barème personnel est modéré : de 0 %1 à 24 %2. Les gains de cession de biens et d'instruments financiers ne sont pas imposés, au taux de 0 %3, et il n'existe pas de droits de succession.
L'accès est en revanche exigeant. Le programme destiné aux investisseurs exige 10 000 000 $SG4 pour sa première option, ou 10 000 000 $SG5 pour l'option alternative, avec un projet économique réel.
L'acquisition immobilière par un étranger supporte des droits additionnels dissuasifs, et l'accès à l'automobile est régulé par un système de droits d'achat qui en fait l'un des plus coûteux au monde.
La résidence fiscale s'acquiert notamment par une présence de 183 jours6 sur l'année.
Zurich, en pratique
L'impôt suisse se lève à trois niveaux — Confédération, canton, commune — et la charge dépend davantage de l'adresse que du pays. Zurich n'est pas un canton à faible fiscalité, même si des communes de son agglomération le sont.
L'assurance maladie est obligatoire, individuelle et souscrite auprès d'un assureur privé pour chaque membre du foyer. C'est le poste que les arrivants français sous-estiment le plus.
Le rattachement fiscal intervient vite : la loi fédérale retient 30 jours7 de séjour avec activité lucrative, ou 90 jours8 sans activité.
En contrepartie, les successions entre époux et, en règle générale, en ligne descendante sont exonérées, au taux de 0 %9, l'impôt étant cantonal.
Le logement est enfin la ressource rare : le taux de vacance zurichois est très bas, et le dossier de candidature standardisé désavantage un arrivant sans historique suisse.
Ce qu'il faut en faire
- Lire le classement en se demandant qui paie le logement et l'école dans le scénario retenu.
- Chiffrer soi-même ces deux postes pour sa propre situation, avant toute comparaison.
- Vérifier la faisabilité de l'accès : les deux villes sélectionnent fortement leurs résidents étrangers.
- Distinguer la ville du pays : en Suisse, la commune décide de la fiscalité.
- Traiter le départ de France selon ses propres critères dans les deux cas.
Un dernier point mérite d'être posé. Ces classements mesurent la qualité d'un environnement, non l'adéquation d'un projet. Une ville objectivement excellente peut être un mauvais choix pour une personne donnée — parce que son métier ne s'y exerce pas, parce que sa famille ne suivra pas, ou parce que le coût d'entrée y absorbe l'intégralité de l'avantage recherché. Le meilleur classement n'a jamais désigné personne.
À savoir
Sources et dates de vérification
- 1.
Singapour : taux de la première tranche du barème des résidents : 0 %
« Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 2.
Singapour : taux marginal supérieur du barème des résidents : 24 %
« Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 3.
Singapour : imposition des gains de cession de biens, d'actions et d'instruments financiers : 0 %
« Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 4.
Singapour : investissement minimal de la première option du programme investisseur : 10 000 000 $SG
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 5.
Singapour : investissement minimal de la première option du programme investisseur : 10 000 000 $SG
« Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »
edb.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 6.
Singapour : présence annuelle emportant la qualité de résident fiscal : 183 jours
« Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »
iras.gov.sgVérifié le 2 nov. 2026Source vérifiée
- 7.
Suisse : durée de séjour avec activité lucrative emportant le rattachement fiscal (LIFD art. 3) : 30 jours
« Art. 3 — 3 Une personne séjourne en Suisse au regard du droit fiscal lorsque, sans interruption notable : a. elle y réside pendant 30 jours au moins et y exerce une activité lucrative ; b. elle y réside pendant 90 jours au moins sans y exercer d'activité lucrative. — LIFD, art. 3 al. 3 (état le 1er janvier 2026). »
fedlex.data.admin.chVérifié le 2 nov. 2026Source vérifiée
- 8.
Suisse : durée de séjour sans activité lucrative emportant le rattachement fiscal (LIFD art. 3) : 90 jours
« Une personne séjourne en Suisse au regard du droit fiscal lorsque, sans interruption notable: a. elle y réside pendant 30 jours au moins et y exerce une activité lucrative; b. elle y réside pendant 90 jours au moins sans y exercer d'activité lucrative. »
fedlex.data.admin.chVérifié le 2 nov. 2026Source vérifiée
- 9.
Suisse : imposition des successions entre époux et, en règle générale, en ligne descendante : 0 %
« En règle générale, les époux et les partenaires enregistrés ainsi que les descendants (enfants et petits-enfants) sont exonérés de cet impôt. — ch.ch, portail officiel de la Confédération, des cantons et des communes, « L'impôt sur les successions en Suisse ». L'impôt sur les successions est cantonal (pas d'impôt fédéral) ; l'AFC précise que les cantons exonèrent le conjoint survivant et, en règle générale, les descendants (dossier « Impôts sur les successions et les donations »). »
ch.chVérifié le 2 nov. 2026Source vérifiée