Brève · Résidence
Andorre : la résidence passive durcie par la loi Omnibus
La principauté a durci les conditions de sa résidence sans activité lucrative. Le dispositif demeure, mais son ticket d'entrée et ses obligations de présence en font désormais un projet d'installation, pas une adresse.
Par La rédaction · le 14 mai 2026
Ce que recouvre la résidence passive
La résidence andorrane sans activité lucrative s'adresse à des personnes qui vivent de leur patrimoine ou de revenus étrangers, et qui n'exercent pas d'activité professionnelle dans la principauté.
Elle repose sur trois conditions cumulatives : un versement définitif à l'Autorité financière andorrane, un investissement dans le pays, et la justification de ressources suffisantes ainsi que d'une couverture maladie.
Depuis l'entrée en vigueur de la loi 2/2026, le 13 février 2026, le titulaire principal verse 50 000 €1 à l'Autorité financière andorrane, plus 12 000 €2 par personne à charge. Ces sommes sont définitives : elles ne sont remboursées que si l'autorisation initiale est refusée.
Le titulaire s'engage à une présence effective d'au moins 90 jours3 par an. Cette obligation conditionne le renouvellement et fait l'objet de contrôles.
L'investissement est exigé à partir de 1 000 000 €4 en actifs andorrans, ou à partir de 400 000 €5 s'il est placé dans le Fonds du logement (loi 2/2026, en vigueur depuis le 13 février 2026). Les demandes présentées avant le 22 janvier 2026, date d'adoption de la loi, restent soumises aux règles antérieures.
Pourquoi la principauté durcit
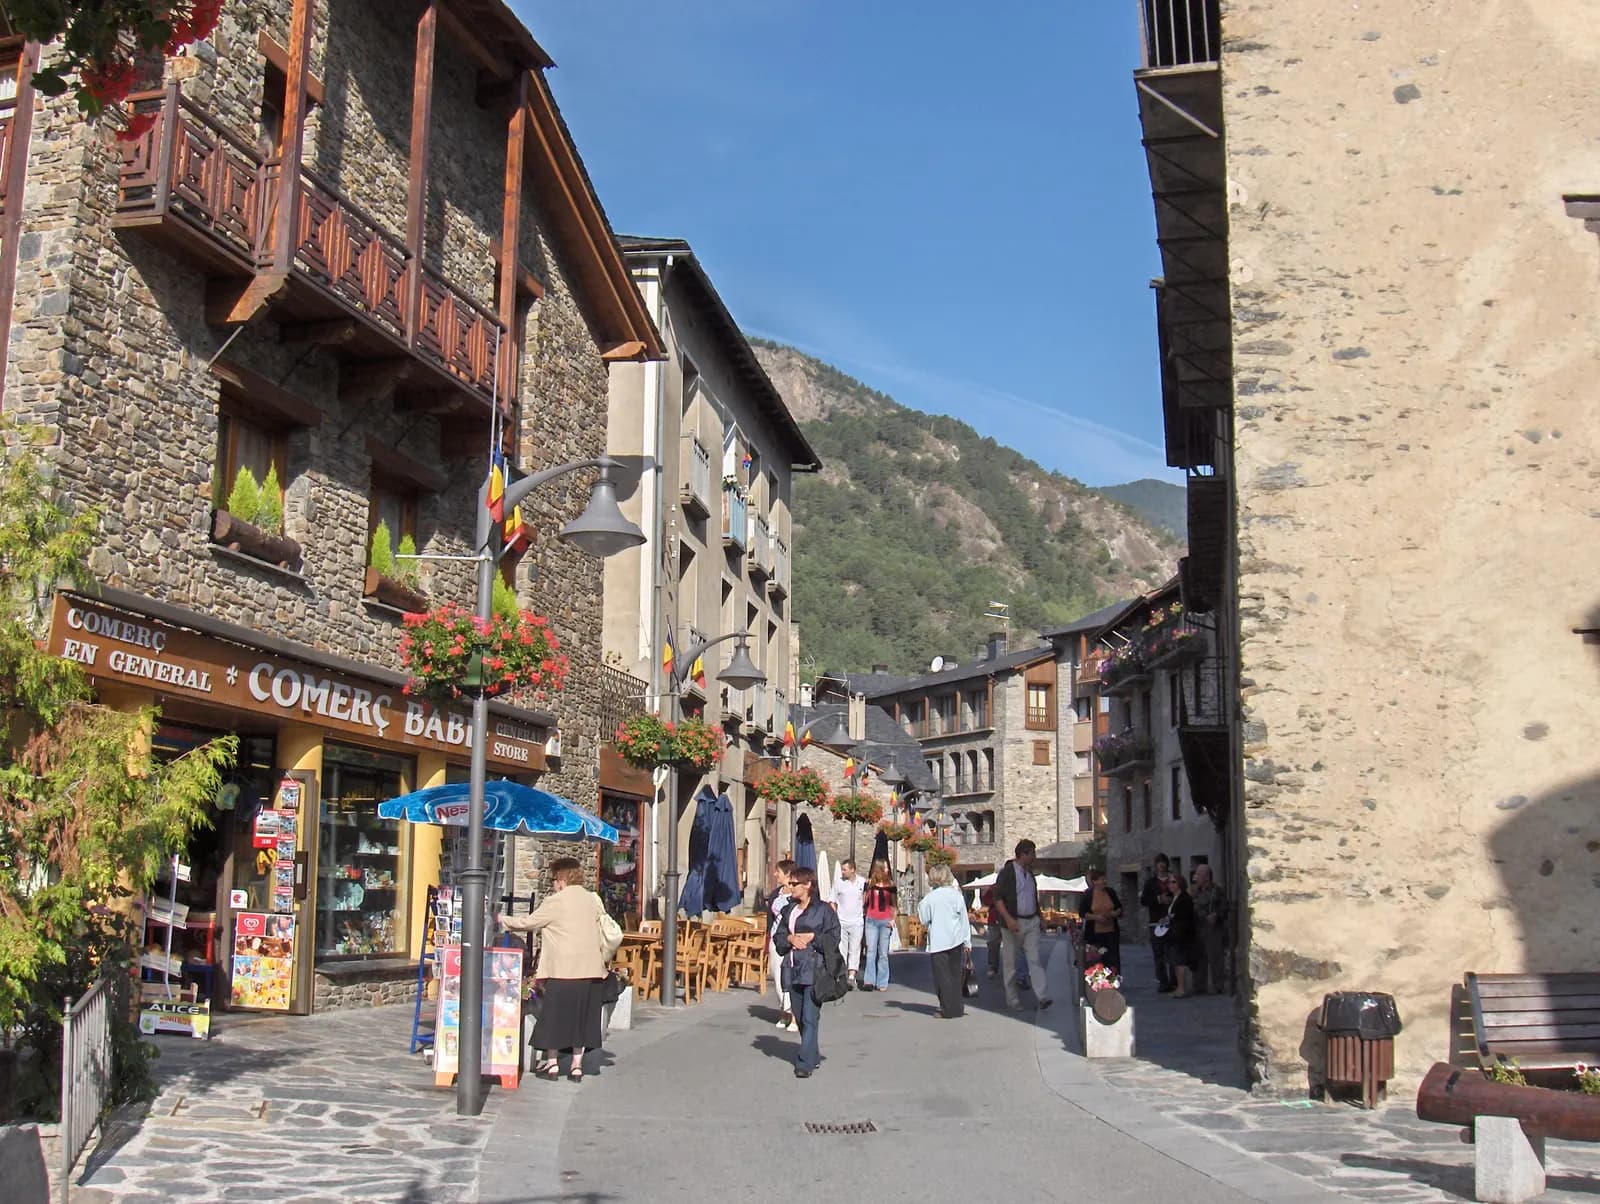
Andorre est un territoire exigu, montagneux, dont la capacité d'accueil est physiquement limitée. Le nombre de résidences passives accordées chaque année est contingenté, et le relèvement du ticket d'entrée est l'un des instruments de cette limitation.
La pression sur le logement y est réelle, et le débat public local sur la présence de résidents étrangers fortunés a pris de l'ampleur, comme dans d'autres petites juridictions attractives.
Le durcissement n'est donc pas un ajustement technique : c'est une politique d'accueil assumée, et rien n'indique qu'elle s'arrête là.
Pour un candidat, la conséquence pratique est qu'il faut raisonner sur les conditions en vigueur au dépôt, et non sur celles d'une documentation antérieure de quelques mois.
Un second facteur tient à la pression extérieure. Andorre a conclu avec l'Union européenne des accords de coopération et d'échange de renseignements, et négocie un accord d'association. Cette trajectoire suppose une convergence réglementaire dont la politique d'accueil des résidents fortunés est l'un des points d'attention.
La principauté a par ailleurs mis fin au secret bancaire et participe à l'échange automatique de renseignements. Ce qu'elle offre aujourd'hui est une fiscalité légère et transparente, et non une discrétion que son droit ne permet plus.
Ce que l'on obtient en échange
L'impôt andorran sur le revenu des personnes physiques est plafonné au taux de 10 %6, avec une bonification en deçà d'un seuil de 40 000 €7 sur les revenus du travail et des activités économiques.
Les dividendes provenant de participations dans des entités andorranes ne sont pas imposés, au taux de 0 %8, et l'impôt sur les sociétés s'établit au taux général de 10 %9.
La principauté n'applique ni impôt sur la fortune, ni droits de succession ou de donation. Pour une transmission patrimoniale, cet élément pèse davantage sur le long terme que le plafond de l'impôt sur le revenu.
La résidence fiscale andorrane s'acquiert en revanche par une présence de plus de 183 jours10, ou par la localisation en Andorre du centre des intérêts économiques.
L'écart entre les 90 jours3 qui conservent le titre et les 183 jours10 qui emportent la résidence fiscale est le point le plus mal compris du dossier andorran.
Ce qu'il faut faire
- Vérifier les conditions en vigueur au dépôt, le dispositif ayant été durci.
- Chiffrer le coût total : le versement définitif, et le rendement auquel on renonce sur l'investissement.
- S'assurer de pouvoir respecter la présence de 90 jours3, contrôlée au renouvellement.
- Déplacer réellement le centre des intérêts économiques : contrats, clients, décisions.
- Préparer l'exit tax, Andorre étant hors Espace économique européen : demande au moins à partir de 90 jours11 avant le transfert.
Andorre reste, pour qui accepte d'y vivre réellement, l'une des fiscalités les plus légères d'Europe occidentale, avec une proximité géographique que peu de destinations offrent. Ce qui y échoue tient presque toujours à la même cause : une installation formelle sans déplacement effectif de la vie et de l'activité — et c'est précisément ce que le durcissement vise à décourager.
À savoir
Sources et dates de vérification
- 1.
Andorre — résidence passive : versement définitif du titulaire principal à l'AFA (loi 2/2026) : 50 000 €
« Efectuar un ingrés, a favor de l'Autoritat Financera Andorrana, en el mateix moment en què es presenta la sol·licitud d'autorització d'immigració, d'un import de cinquanta mil euros (50.000 €), el qual s'ingressa amb caràcter definitiu i no és reemborsable, llevat que l'autorització d'immigració inicial sigui denegada. »
Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée
- 2.
Andorre — résidence passive : versement définitif par personne à charge (loi 2/2026) : 12 000 €
« el titular principal també ha de fer un ingrés d'un import addicional de dotze mil euros (12.000 €) per a cadascuna de les persones al seu càrrec que adquireixin la condició de resident sense activitat lucrativa. […] L'import de cinquanta mil euros (50.000 €), corresponent a l'autorització del titular principal, i l'import de dotze mil euros (12.000 €), per a cada persona a càrrec, s'ingressen amb caràcter definitiu i no són reemborsables, llevat que l'autorització d'immigració inicial sigui denegada. »
Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée
- 3.
Andorre : présence effective annuelle à laquelle s'engage le titulaire d'une résidence sans activité lucrative : 90 jours
« Estableixi la seva residència principal i efectiva al Principat d'Andorra durant almenys 90 dies per any natural. »
govern.adVérifié le 2 nov. 2026Source vérifiée
- 4.
Andorre — résidence passive : investissement minimal en actifs andorrans (loi 2/2026) : 1 000 000 €
« El titular principal d'una residència sense activitat lucrativa ha d'invertir de forma permanent i efectiva una quantitat d'almenys un milió d'euros (1.000.000 €) en alguna o diverses de les tipologies d'actius que s'indiquen a continuació »
Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée
- 5.
Andorre — résidence passive : investissement minimal dans le Fonds du logement (loi 2/2026) : 400 000 €
« aquesta quantitat queda reduïda a l'import de quatre-cents mil euros (400.000 €) sempre que la inversió es faci directament o indirectament i de forma permanent i efectiva en el Fons d'Habitatge »
Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée
- 6.
Andorre : taux de l'impôt sur le revenu des personnes physiques : 10 %
« Article 43. Tipus de gravamen — El tipus de gravamen de l'impost és el 10 per cent. — Llei 5/2014 de l'impost sobre la renda de les persones físiques, art. 43. Article 41 de la Llei 95/2010 de l'impost sobre societats : El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »
portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée
- 7.
Andorre : seuil de la bonification sur les revenus du travail, des activités économiques et du capital immobilier : 40 000 €
« Article 46. Bonificació per obtenció de rendes del treball, d'activitats econòmiques o del capital immobiliari — L'obligat tributari […] es dedueix de la quota de tributació una bonificació del 50 per cent de la quantitat que resulti d'aplicar el tipus de gravamen de l'impost sobre l'import de la base de tributació general […] minorada en la quantitat corresponent a la reducció prevista en el primer paràgraf de l'apartat 1 de l'article 35 […]. Aquesta bonificació no pot excedir la quantitat de 800 euros. — Llei 5/2014, art. 46. Le plafond de 800 € correspond à 5 % de 16 000 €, soit une base de 40 000 € (24 000 € exonérés + 16 000 €) : au-delà de 40 000 €, le taux plein de 10 % s'applique. »
portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée
- 8.
Andorre : imposition des dividendes de participations dans des entités andorranes : 0 %
« Article 5. Rendes exemptes — Estan exemptes de l'impost les rendes següents: […] j) Els dividends i altres rendiments derivats de la participació en el patrimoni net, a què es fa referència a l'apartat 1 de l'article 22, quan siguin satisfets per entitats residents fiscals a Andorra o per organismes d'inversió col·lectiva de dret andorrà sempre que estiguin subjectes a l'impost sobre societats andorrà. — Llei 5/2014 (IRPF), art. 5 j). »
portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée
- 9.
Andorre : taux général de l'impôt sur les sociétés : 10 %
« El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »
portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée
- 10.
Andorre : présence annuelle emportant la résidence fiscale : 183 jours
« Que romanguin més de 183 dies, durant l'any natural, en el territori andorrà. Per determinar aquest període en territori andorrà es computen les absències esporàdiques, excepte que l'obligat tributari acrediti la seva residència fiscal en un altre país. »
portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée
- 11.
France, exit tax : délai avant le départ pour déposer une demande de sursis avec garanties : 90 jours
« Pour les départs intervenus à compter du 22 novembre 2019, la demande doit être déposée au plus tard 90 jours avant le transfert du domicile fiscal hors de France. — Direction générale des finances publiques, impots.gouv.fr. »