Brève · Fiscalité
Bahamas : zéro impôt à une heure de vol de Miami
Les Bahamas offrent l'absence d'impôt sur le revenu à une heure de vol de la Floride. Cette proximité est leur principal argument, et elle crée un risque fiscal que peu de candidats anticipent.
Par La rédaction · le 10 mars 2026
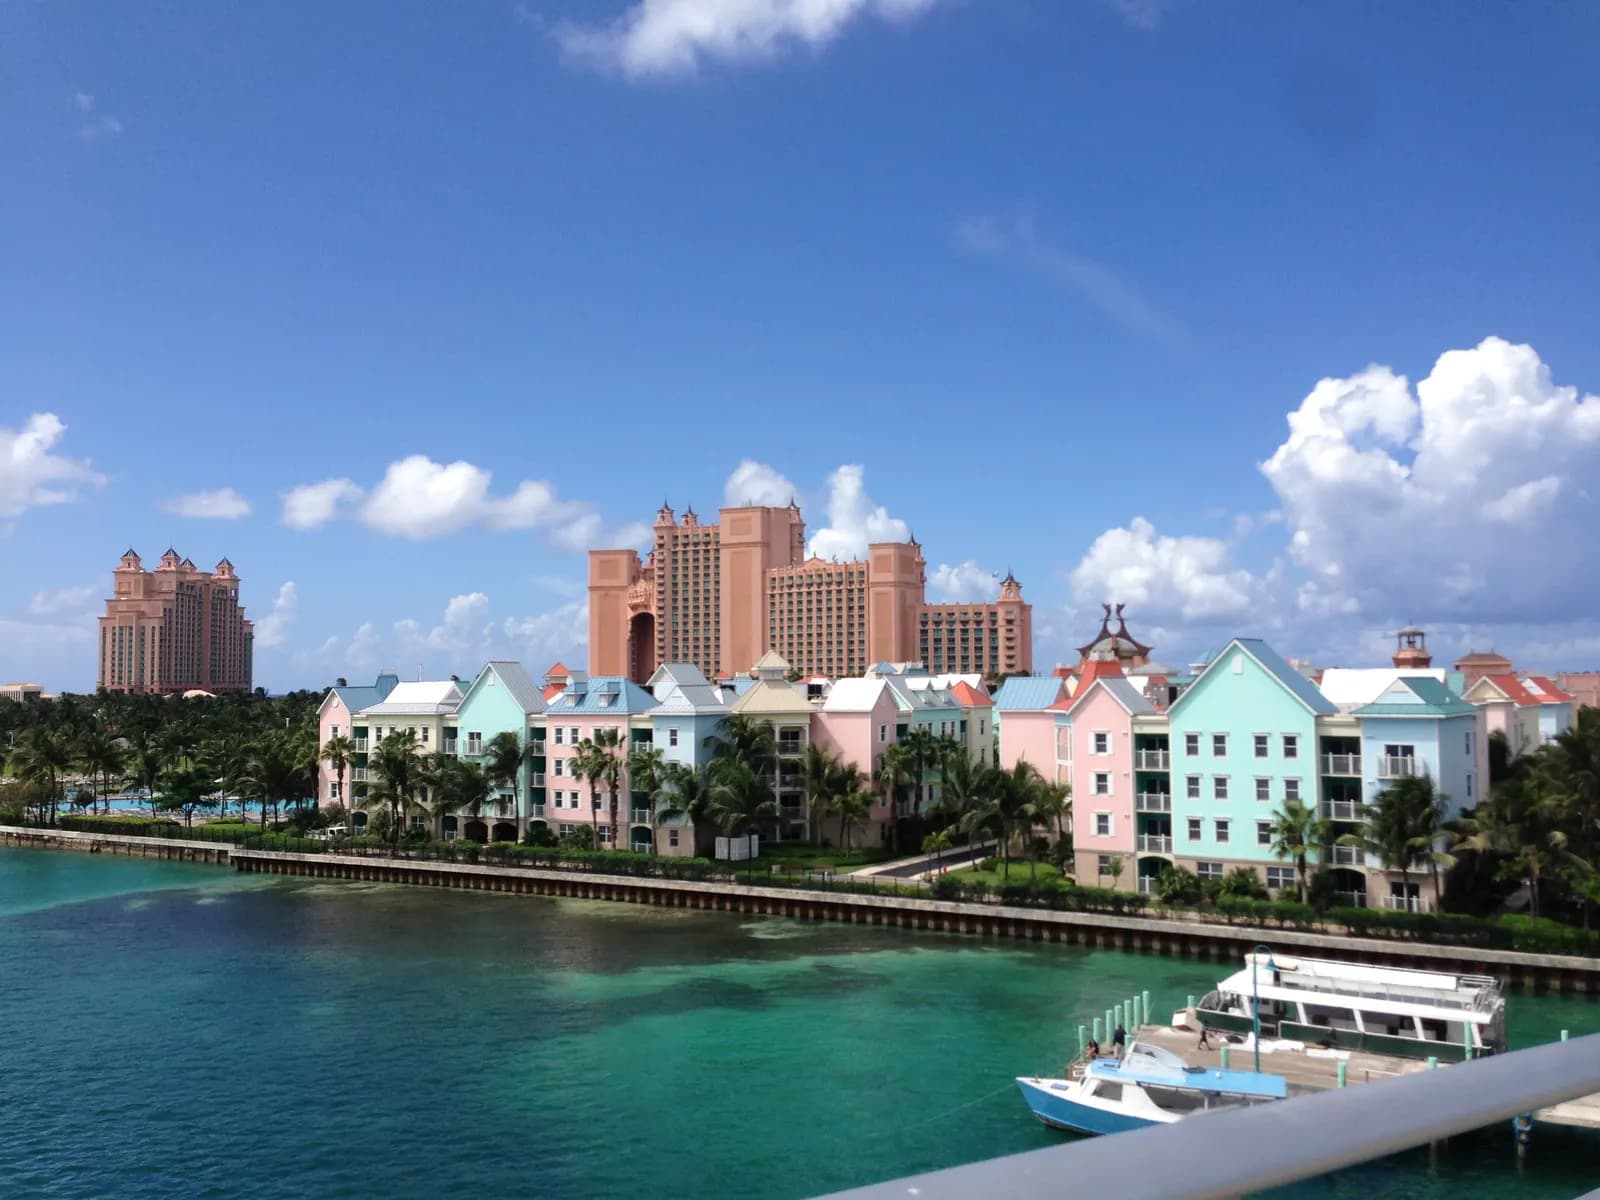
Ce que l'archipel n'impose pas
Les Bahamas n'ont jamais institué d'impôt sur le revenu des personnes physiques. La liste des prélèvements administrés par leur administration fiscale en témoigne : taxe sur la valeur ajoutée, licence d'activité, impôt foncier et droits de timbre, sans rubrique consacrée au revenu.
Les bénéfices des sociétés ne sont pas imposés non plus : le taux applicable est de 0 %1, seule la licence d'activité, assise sur le chiffre d'affaires, étant due.
Une exception a été introduite : l'impôt minimum complémentaire domestique s'applique aux groupes multinationaux dont le chiffre d'affaires consolidé atteint le seuil défini par les règles internationales. Les petites structures en sont expressément exclues.
Nous ne publions ni le taux bahamien de la taxe sur la valeur ajoutée, ni les tranches de l'impôt foncier, ni les droits de timbre : ils ne figurent pas dans les sources officielles que nous avons pu vérifier, alors que ce sont les prélèvements qui pèsent réellement sur un résident.
L'absence d'impôt sur le revenu masque en effet une fiscalité indirecte réelle, dans un pays où presque tout est importé et où le logement supporte un impôt foncier annuel.
Le dollar bahamien est enfin à parité fixe avec le dollar américain, ce qui supprime le risque de change pour un budget en dollars et rend les prix immédiatement lisibles pour un acquéreur international.
Le risque que la proximité crée
Nassau est à une heure de vol de Miami, avec des liaisons nombreuses. Pour un résident dont les intérêts sont nord-américains, c'est un avantage considérable.
Il appelle toutefois une vigilance particulière. Des séjours fréquents aux États-Unis peuvent, par le jeu du test de présence substantielle, y créer une résidence fiscale américaine.
Or les États-Unis imposent leurs résidents sur leurs revenus mondiaux, et la sortie de ce statut est elle-même coûteuse. C'est exactement ce qu'un résident bahamien cherche à éviter.
Ce risque est spécifique aux destinations proches des États-Unis et il est rarement signalé. Il se gère par un décompte rigoureux des jours et, le cas échéant, par les formalités prévues à cet effet.
Il faut souligner le paradoxe : ce qui fait l'attrait de la destination — la proximité — est aussi ce qui menace l'avantage recherché.
La voie d'entrée et son coût
La résidence permanente économique suppose un investissement minimal de à partir de 1 000 000 $US2, soit environ environ 1 000 000 €3, réalisé dans l'immobilier ou par l'acquisition d'obligations à coupon zéro émises par la banque centrale.
Dans les deux cas, l'actif doit être conservé pendant une durée minimale de à partir de 10 ans4. C'est le point le plus souvent omis des présentations commerciales.
Le seuil a été relevé au 1er janvier 2025 ; il s'établissait auparavant à un niveau nettement inférieur, ce qui rend périmée toute documentation antérieure.
Une voie distincte existe pour les propriétaires d'une résidence : le gouvernement indique que l'achat d'un bien d'une valeur d'au moins 1 500 000 $US5 ouvre un examen accéléré du dossier — une priorité de traitement, non un droit automatique.
Il n'existe enfin pas de convention fiscale entre la France et les Bahamas : aucun mécanisme conventionnel ne vient arbitrer une double résidence.
Ce qu'il faut retenir
- L'absence d'impôt sur le revenu coexiste avec une fiscalité indirecte et foncière réelle.
- L'investissement de à partir de 1 000 000 $US2 est immobilisé à partir de 10 ans4.
- La proximité de la Floride crée un risque de résidence fiscale américaine par la présence.
- Il n'existe pas de convention fiscale entre la France et les Bahamas.
- Le risque cyclonique rend l'assurance coûteuse et parfois difficile à obtenir.
Les Bahamas relèvent donc d'une catégorie précise : celle des destinations où l'avantage fiscal est authentique mais où le coût d'entrée, le coût de fonctionnement et l'exposition climatique concentrent le dispositif sur des patrimoines importants. Le pays convient à qui dispose d'un capital significatif, accepte de l'immobiliser une décennie, compte ses jours aux États-Unis et a rompu ses liens avec la France de manière incontestable.
À savoir
Sources et dates de vérification
- 1.
Bahamas : absence d'impôt sur les bénéfices hors périmètre de l'impôt minimum mondial : 0 %
« The Domestic Minimum Top-Up Tax (DMTT) is a tax designed to ensure that Multinational Enterprise Groups (MNE Groups) pay a minimum level of tax on their income. […] DMTT applies to Multinational Enterprise Groups (MNE Groups) that meet both of the following conditions: […] The MNE Group has consolidated annual revenue of at least 750 million (or equivalent) […] It does not apply to [small businesses]. — Department of Inland Revenue, « What is DMTT? » (juin 2026). Hors de ce périmètre, aucun impôt sur les bénéfices des sociétés : seule la Business Licence (taxe sur le chiffre d'affaires) s'applique. »
inlandrevenue.finance.gov.bsVérifié le 2 nov. 2026Source vérifiée
- 2.
Bahamas : investissement minimal ouvrant la résidence permanente économique : 1 000 000 $US
« To qualify for economic Permanent Residency status, individuals must make a minimum investment of $1.0 million, either through real estate investments or the purchase of Zero Coupon Bonds from the Central Bank of The Bahamas. In both cases, the asset must be held for a minimum of 10 years. — Bahamas Department of Immigration, « Permanent Residence » (seuil relevé de 750 000 $ à 1 000 000 $ au 1er janvier 2025). »
immigration.gov.bsVérifié le 2 nov. 2026Source vérifiée
- 3.
Bahamas : contre-valeur approximative de l'investissement minimal de résidence permanente : 1 000 000 €
« To qualify for economic Permanent Residency status, individuals must make a minimum investment of $1.0 million, either through real estate investments or the purchase of Zero Coupon Bonds from the Central Bank of The Bahamas. — Bahamas Department of Immigration. Montant légal : BS$ 1 000 000 (parité fixe 1 BSD = 1 USD). »
immigration.gov.bsVérifié le 2 nov. 2026Source vérifiée
- 4.
Bahamas : durée minimale de détention de l'actif exigée pour la résidence permanente économique : 10 ans
« To qualify for economic Permanent Residency status, individuals must make a minimum investment of $1.0 million, either through real estate investments or the purchase of Zero Coupon Bonds from the Central Bank of The Bahamas. In both cases, the asset must be held for a minimum of 10 years. »
immigration.gov.bsVérifié le 2 nov. 2026Source vérifiée
- 5.
Bahamas : valeur d'achat d'une résidence ouvrant un examen accéléré du dossier : 1 500 000 $US
« Financially independent individuals or investors who are legitimate owners of a residence in The Bahamas – please note that persons purchasing a residence for BS$1.5 million or more will get speedy consideration — Government of The Bahamas, « Apply for Permanent Residence in The Bahamas » (Eligibility). »
bahamas.gov.bsVérifié le 2 nov. 2026Source vérifiée