Brève · Visas nomades
Cap-Vert : un visa nomade à trois heures de l'Europe
Le Cap-Vert propose un programme de travail à distance à quelques heures de vol de l'Europe. Sa durée est courte et son seuil de revenus modeste : c'est un dispositif de séjour, pas une solution d'installation.
Par La rédaction · le 7 juin 2026
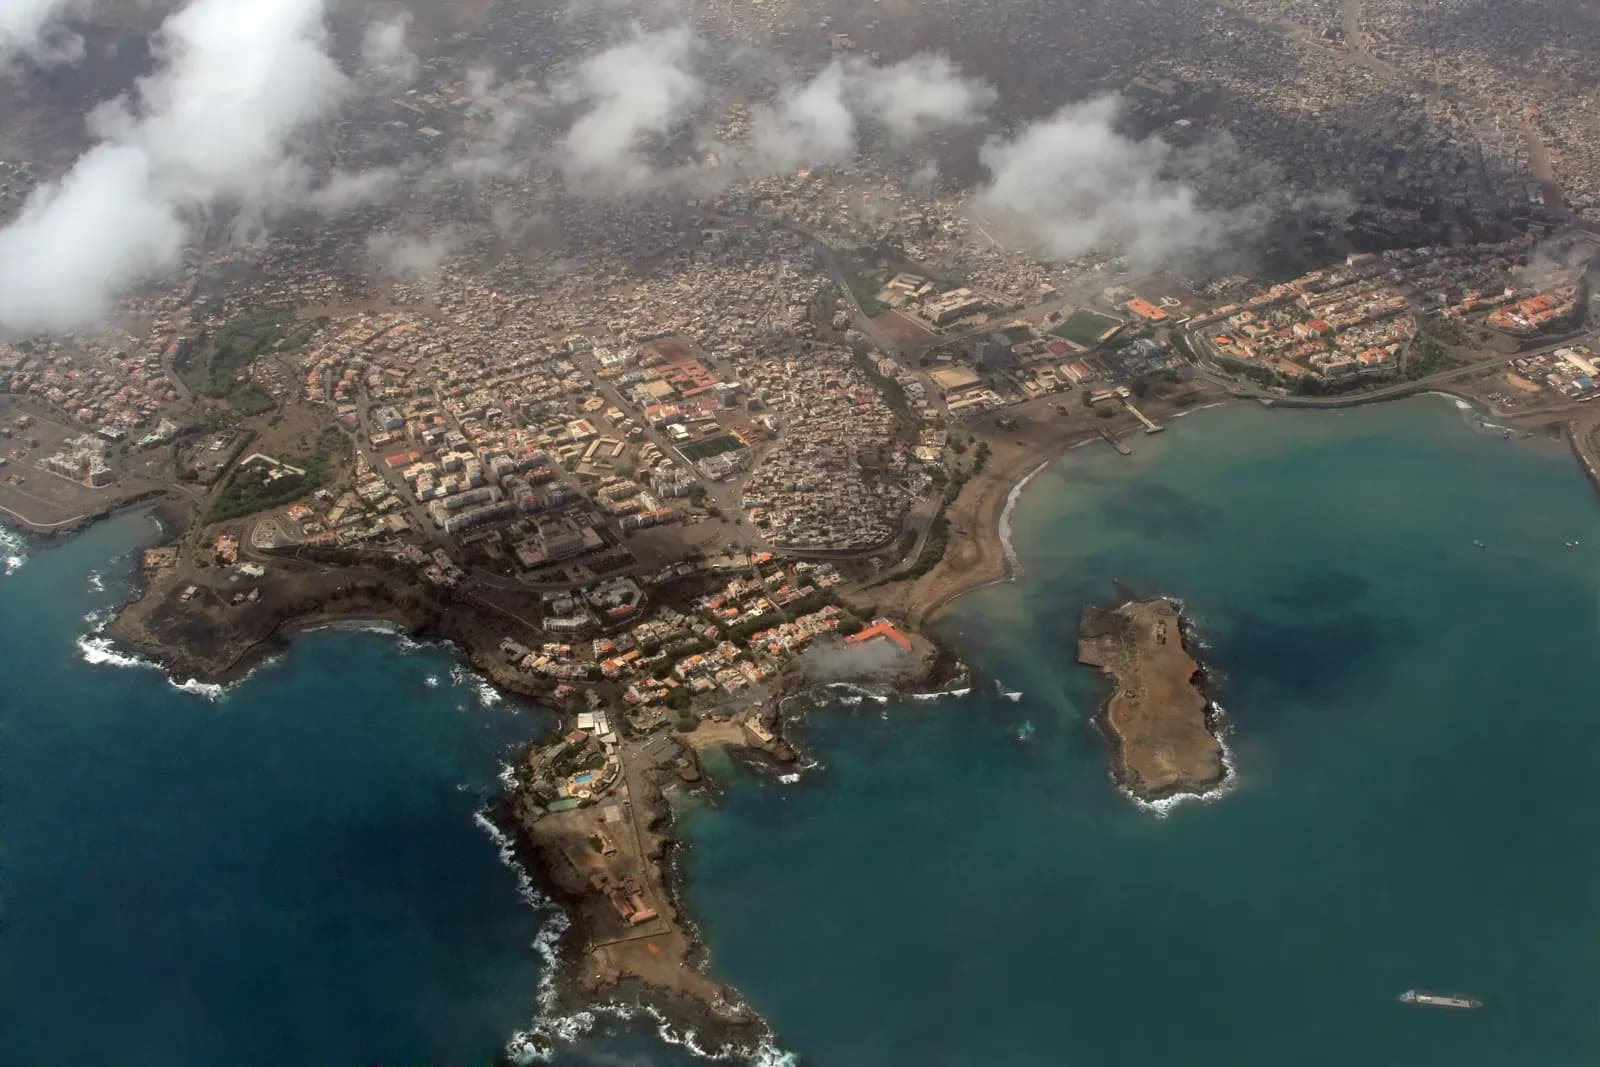
Ce que prévoit le programme
Le Cap-Vert a créé un programme destiné aux personnes travaillant à distance pour un employeur ou des clients situés hors de l'archipel.
Les revenus mensuels moyens de référence exigés du demandeur s'établissent à environ 1 500 €1. C'est un seuil modeste au regard des dispositifs européens comparables.
La durée totale maximale du programme est de jusqu’à 1 an2. C'est la contrainte principale : le dispositif est conçu pour un séjour, non pour une installation.
Cette brièveté est cohérente avec son économie : elle évite précisément que le titulaire franchisse le seuil de résidence fiscale, qui s'établit à 183 jours3 de présence annuelle.
Un séjour d'une année complète franchit toutefois ce seuil. La question fiscale n'est donc pas écartée par la durée du titre, contrairement à ce que sa présentation laisse entendre.
Le cadre fiscal capverdien
Le barème d'englobement s'étend de 16,5 %4 sur sa première tranche à 27,5 %5 à son taux marginal supérieur.
Le taux d'entrée est donc élevé : il n'existe pas de tranche à taux nul comme dans la plupart des barèmes progressifs. Un revenu modeste y est proportionnellement plus taxé qu'ailleurs.
Les revenus de la catégorie des capitaux supportent une retenue de 10 %6, et certains revenus de la catégorie des plus-values une retenue pouvant descendre à 1 %7.
L'impôt sur les sociétés a été porté à 20 %8, contre 22 %9 sous le régime antérieur.
Le Cap-Vert n'est donc pas une juridiction à fiscalité faible pour un résident. Son attrait tient à sa position géographique et à son coût de la vie, non à son régime fiscal.
Ce que l'archipel offre réellement
L'argument central est la distance : quelques heures de vol depuis l'Europe, avec un décalage horaire minime, ce qui rend le travail à distance pour des clients européens réellement praticable.
C'est un avantage que les destinations asiatiques ou latino-américaines n'offrent pas, et il est décisif pour un indépendant dont les clients attendent une disponibilité en heures ouvrées européennes.
L'archipel présente en revanche les contraintes d'un territoire insulaire éloigné : dépendance totale à l'importation, coût de l'énergie, offre médicale limitée imposant une évacuation pour les actes lourds, et connectivité numérique inégale selon les îles.
Nous ne publions ni les frais de dossier, ni les délais d'instruction, ni de budget mensuel type pour le Cap-Vert : nous n'avons pas pu les vérifier dans une source officielle à jour.
Le coût de la vie mérite une nuance que les présentations omettent. Les services et la main-d'œuvre y sont très accessibles, mais l'alimentation importée, l'énergie et les biens durables y sont chers, parfois plus qu'en Europe. Un ménage qui consomme local dépense peu ; un ménage qui reproduit ses habitudes européennes dépense beaucoup.
La monnaie est par ailleurs rattachée à l'euro par un accord de parité fixe, ce qui supprime le risque de change pour un revenu en euros. C'est un avantage concret, rare pour une destination hors d'Europe, et il rend la lecture des prix immédiate.
Ce qu'il faut retenir
- La durée maximale de jusqu’à 1 an2 en fait un dispositif de séjour, pas d'installation.
- Le seuil de revenus de environ 1 500 €1 est l'un des plus accessibles.
- Un séjour d'une année complète franchit le seuil de résidence fiscale de 183 jours3.
- Le barème débute à 16,5 %4 : il n'y a pas de tranche exonérée.
- La proximité de l'Europe est l'argument réel du dispositif, pas sa fiscalité.
Pour un Français, la conclusion pratique est que le Cap-Vert se prête bien à une saison de travail à distance, et mal à un projet d'expatriation. Ce n'est pas un défaut du dispositif : c'est ce pour quoi il a été conçu, et les présentations qui en font une alternative au Portugal ou à la Grèce se méprennent sur sa nature.
À savoir
Sources et dates de vérification
- 1.
Cap-Vert : revenus mensuels moyens de référence exigés du télétravailleur : 1 500 €
« Proof of Income — You'll be required to present your proof of income as an individual or as a family, regarding at least the last 6 months. Individual: minimum average bank balance of 1.500€ on the last 6 months; Family: minimum average bank balance of EUR 2.700 — Turismo de Cabo Verde, page « Remote working Program in Cabo Verde ». »
visit-caboverde.comVérifié le 2 nov. 2026Source vérifiée
- 2.
Cap-Vert : durée totale maximale du programme de travail à distance : 1 an
« The Cabo Verde Remote Working Program consists of a temporary work/tourism visa lasting 6 months, with the opportunity of renewal for another 6 months after. — Turismo de Cabo Verde (office national du tourisme, « GovernmentOrganization »), page « Remote working Program in Cabo Verde ». Certificat TLS du site expiré à la date de consultation. »
visit-caboverde.comVérifié le 2 nov. 2026Source vérifiée
- 3.
Cap-Vert : présence annuelle emportant la résidence fiscale : 183 jours
« Artigo 21º Residência — São residentes em território nacional os sujeitos passivos em relação aos quais, no ano a que respeitem os rendimentos, ocorra alguma das seguintes situações: a) Hajam nele permanecido mais de cento e oitenta e três dias, seguidos ou interpolados em qualquer período de doze meses; b) Aí disponham em 31 de Dezembro desse ano de habitação que seja a sua residência habitual — Código do IRPS, Lei n.º 78/VIII/2014, de 31 de dezembro (B.O. I Série n.º 81), art. 21.º. Texte lu sur la reproduction du B.O. (fiscocaboverde.com/wp-content/uploads/2015/01/cirps-editado.pdf) ; le PDF du ministère des Finances est servi derrière une page dynamique. »
mf.gov.cvVérifié le 2 nov. 2026Source vérifiée
- 4.
Cap-Vert : taux de la première tranche du barème d'englobement : 16,5 %
« Artigo 45º — 1. A taxa de imposto aplicável aos rendimentos objecto de englobamento […] é de: a) 16,5% para rendimentos até 960.000$00 (novecentos e sessenta mil escudos) anuais; b) 23,1% para rendimentos superiores a 960.000$00 e até 1.800.000$00 anuais; c) 27,5% para rendimentos superiores a 1.800.000$00 (um milhão e oitocentos mil escudos) anuais. 2. Está isento de tributação o rendimento colectável até ao montante de 220.000$00 — Código do IRPS, Lei n.º 78/VIII/2014, art. 45.º. »
mf.gov.cvVérifié le 2 nov. 2026Source vérifiée
- 5.
Cap-Vert : taux marginal supérieur du barème d'englobement : 27,5 %
« Artigo 45º — 1. A taxa de imposto aplicável […] é de: […] c) 27,5% para rendimentos superiores a 1.800.000$00 (um milhão e oitocentos mil escudos) anuais. — Código do IRPS, Lei n.º 78/VIII/2014, art. 45.º. »
mf.gov.cvVérifié le 2 nov. 2026Source vérifiée
- 6.
Cap-Vert : retenue à la source sur les revenus de la catégorie D : 10 %
« Artigo 49º Taxa de retenção da categoria D — Os rendimentos da categoria D estão sujeitos a taxa de retenção na fonte de 20%, excepto os das alíneas f), e j) do artigo 14º cuja taxa é de 10%, todos com carácter liberatório, sem opção de englobamento ; art. 14.º j) : os rendimentos obtidos pela participação em fundos próprios de qualquer tipo de entidades, tais como os dividendos e quaisquer participações nos lucros das sociedades — Código do IRPS, Lei n.º 78/VIII/2014, art. 49.º et 14.º. »
mf.gov.cvVérifié le 2 nov. 2026Source vérifiée
- 7.
Cap-Vert : impôt de 1 % sur les plus-values de cession d'actions et de titres, assis sur le prix de cession : 1 %
« Artigo 50º Taxa de retenção da categoria E — Os rendimentos da categoria E estão sujeitos às seguintes taxas de retenção na fonte, com carácter liberatório, sem opção de englobamento […]: a) 1% no caso dos rendimentos a que se referem as alíneas a) a d) do nº 1, do artigo 17º; b) 20% no caso dos rendimentos a que se refere o nº 2 do artigo 17º. Art. 17.º n.º 1 : ganhos resultantes da alienação onerosa de direitos reais sobre bens imóveis […], de partes sociais […] ou de outros valores mobiliários — Código do IRPS, Lei n.º 78/VIII/2014, art. 50.º et 17.º. »
mf.gov.cvVérifié le 2 nov. 2026Source vérifiée
- 8.
Cap-Vert : taux de l'impôt sur les sociétés issu de la modification législative : 20 %
« Artigo 29.º — Alteração à Lei n.º 82/VIII/2015, de 8 de janeiro — O artigo 84.º da Lei n.º 82/VIII/2015 […] que aprova o Código do Imposto sobre o Rendimento das Pessoas Coletivas (CIRPC) […] passa a ter a seguinte redação: « Artigo 84.º Taxa geral de Imposto — 1. A taxa de IRPC é de 20% (vinte por cento) para os sujeitos passivos enquadrados no regime de contabilidade organizada. » — Lei n.º 69/X/2025, de 31 de dezembro (Orçamento do Estado para 2026), Boletim Oficial I Série n.º 133, 1.º suplemento, p. 11. »
boe.incv.cvVérifié le 2 nov. 2026Source vérifiée
- 9.
Cap-Vert : ancien taux de l'impôt sur les sociétés : 22 %
« Artigo 29.º — Alteração à Lei n.º 82/VIII/2015, de 8 de janeiro — O artigo 84.º da Lei n.º 82/VIII/2015 […] que aprova o Código do Imposto sobre o Rendimento das Pessoas Coletivas (CIRPC) […] passa a ter a seguinte redação: « Artigo 84.º Taxa geral de Imposto — 1. A taxa de IRPC é de 20% (vinte por cento) para os sujeitos passivos enquadrados no regime de contabilidade organizada. » — Lei n.º 69/X/2025, de 31 de dezembro (Orçamento do Estado para 2026), Boletim Oficial I Série n.º 133, 1.º suplemento, p. 11. »
boe.incv.cvValeur historique, applicable jusqu’au 1 janvier 2026