Brève · Visas nomades
Indonésie : le E33G impose un suivi accru des revenus
L'Indonésie a renforcé le suivi des revenus des titulaires de son visa destiné aux travailleurs à distance. La mesure est cohérente avec sa règle de résidence fiscale, qui est plus sévère que la plupart de ses équivalents.
Par La rédaction · le 24 mai 2026
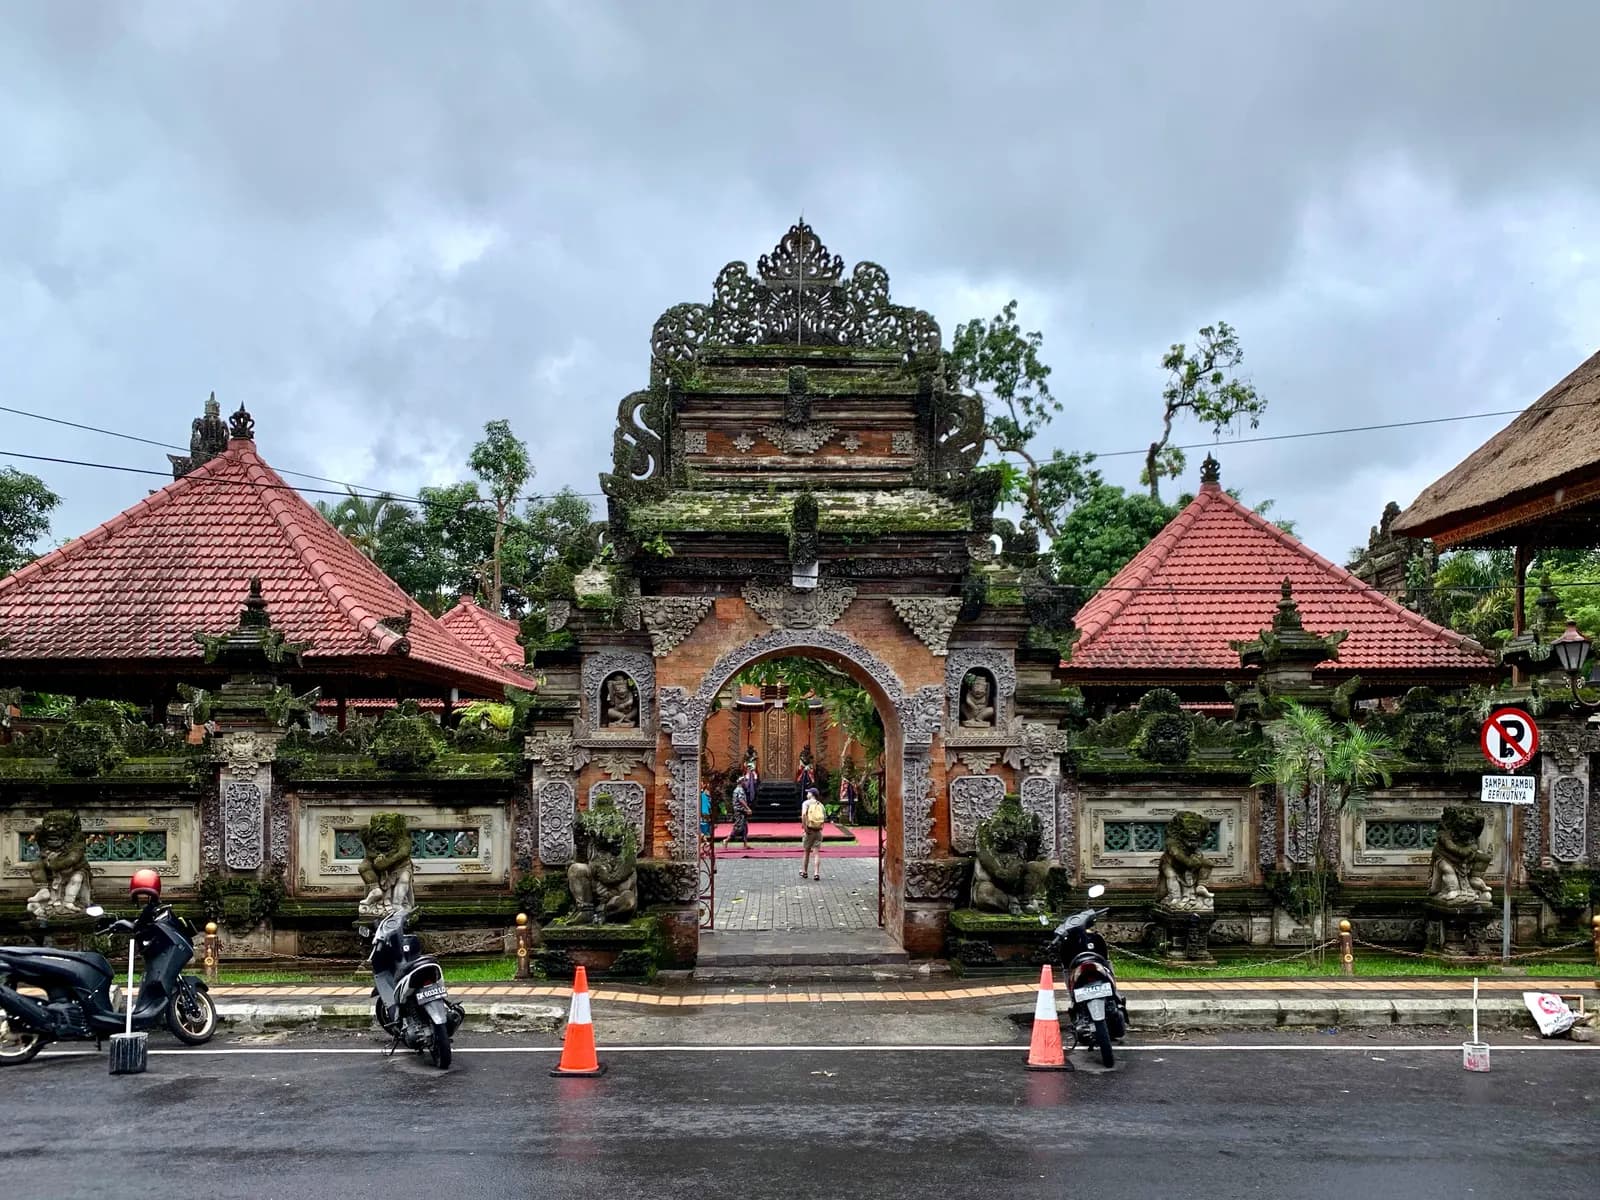
Ce que le suivi recouvre
Le titre indonésien destiné aux travailleurs à distance s'adresse aux personnes exerçant pour un employeur ou des clients situés hors du pays, et suppose la justification de revenus réguliers.
Le renforcement du suivi porte sur la vérification de ces revenus : justificatifs bancaires, attestations d'employeur ou de clients, et contrôle de la continuité des ressources au renouvellement.
Nous ne publions ni le seuil de revenus exigé, ni la périodicité du suivi, ni les pièces demandées : les conditions de ce visa ont été annoncées puis précisées par étapes, et nous n'avons pas pu vérifier leur version en vigueur dans une source officielle indonésienne.
Cette réserve n'est pas de pure forme. Les conditions annoncées par la presse ou par des intermédiaires ont souvent précédé de plusieurs mois leur mise en œuvre, et certaines ont été modifiées avant d'être appliquées.
Un point reste constant : le titre n'ouvre pas le droit de travailler pour un employeur ou des clients indonésiens, ce qui suppose un permis de travail distinct.
Il faut noter que ce renforcement s'inscrit dans un mouvement général. Les États qui ont créé des visas nomades ont d'abord cherché le volume, puis ont constaté que ces titulaires ne relevaient d'aucune catégorie administrative claire, et ont entrepris de les rattacher à leurs systèmes fiscaux ordinaires.
Pourquoi ce suivi est cohérent
Un règlement de la direction générale des impôts indonésienne définit le résident fiscal comme la personne qui a son domicile en Indonésie, qui y séjourne plus de 183 jours1 sur douze mois, ou qui y séjourne avec l'intention d'y résider.
Le même texte précise que la durée s'apprécie de manière continue ou fractionnée, et que toute fraction de journée compte pour une journée entière. Un aller-retour d'une journée compte donc pour un jour plein.
Un titulaire de ce visa installé durablement devient donc, en droit, un contribuable indonésien. Le suivi de ses revenus n'est pas une formalité migratoire : c'est le préalable d'une imposition.
Or le barème indonésien n'est pas léger : il va de 5 %2 à 35 %3, en passant par 15 %4, 25 %5 et 30 %6.
Les dividendes versés à une personne physique résidente supportent un prélèvement final d'au plus 10 %7, et l'impôt sur les bénéfices des sociétés résidentes s'établit à 22 %8.
Ce que cela change en pratique
L'écart entre la pratique observée à Bali et le droit applicable est réel, et il se réduit. Une part importante des travailleurs à distance présents sur l'île n'y détient pas de titre approprié et n'y déclare aucun revenu.
Le renforcement du suivi documentaire est précisément l'outil qui permet de rapprocher les deux. Il crée une trace, et cette trace sert au contrôle fiscal autant qu'au contrôle migratoire.
Construire un projet sur une tolérance de fait devient donc plus risqué qu'il y a quelques années. Les autorités ont mené des opérations de contrôle et procédé à des expulsions.
Pour un Français, la conséquence pratique est qu'un séjour balinais de longue durée doit désormais être traité comme une expatriation ordinaire : titre approprié, décompte des jours, déclaration, et articulation avec la France selon la convention.
Ce qu'il faut faire
- Vérifier les conditions en vigueur auprès de la direction générale de l'immigration, et non auprès d'un intermédiaire.
- Conserver les justificatifs de revenus de manière continue, le suivi portant sur la régularité.
- Tenir un décompte des jours, toute fraction comptant pour une journée entière.
- Ne pas exercer pour un client indonésien sans permis de travail.
- Traiter le départ de France selon ses propres critères et selon la convention franco-indonésienne.
Un dernier risque, sans rapport avec le visa mais décisif pour une installation durable, doit être rappelé : la pleine propriété foncière est réservée aux nationaux indonésiens, et les montages par prête-nom sont illicites et sanctionnés par la perte du bien, sans recours utile.
À savoir
Sources et dates de vérification
- 1.
Indonésie : durée de séjour emportant la qualité de résident fiscal (PER-23/PJ/2025) : 183 jours
« berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 2.
Indonésie : première tranche du barème de l'impôt sur le revenu (UU HPP) : 5 %
« Untuk lapisan I (rentang PKP: 0 sampai dengan Rp60 juta) tarif pajaknya 5% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 3.
Indonésie : tranche supérieure du barème de l'impôt sur le revenu (UU HPP) : 35 %
« Untuk lapisan V (rentang PKP: lebih dari Rp5 miliar) tarif pajaknya 35% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 4.
Indonésie : deuxième tranche du barème de l'impôt sur le revenu (UU HPP) : 15 %
« Untuk lapisan II (rentang PKP: lebih dari Rp60 juta sampai dengan Rp250 juta) tarif pajaknya 15% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 5.
Indonésie : troisième tranche du barème de l'impôt sur le revenu (UU HPP) : 25 %
« Untuk lapisan III (rentang PKP: lebih dari Rp250 juta sampai dengan Rp500 juta) tarif pajaknya 25%. »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 6.
Indonésie : quatrième tranche du barème de l'impôt sur le revenu (UU HPP) : 30 %
« Untuk lapisan IV (rentang PKP: lebih dari Rp500 juta sampai dengan Rp5 miliar) tarif pajaknya 30% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 7.
Indonésie : prélèvement final sur les dividendes versés à une personne physique résidente : 10 %
« Tarif yang dikenakan atas penghasilan berupa dividen yang dibagikan kepada Wajib Pajak orang pribadi dalam negeri adalah paling tinggi sebesar 10% (sepuluh persen) dan bersifat final. »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 8.
Indonésie : taux de l'impôt sur les bénéfices des sociétés résidentes : 22 %
« Disebutkan dalam Pasal 17 ayat (1) bagian b UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP), tarif pajak yang diterapkan atas Penghasilan Kena Pajak bagi Wajib Pajak Badan dalam negeri dan bentuk usaha tetap sebesar 22% mulai berlaku pada tahun pajak 2022. »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée