Kurzmeldung · Steuern
Bahrain: Das Königreich setzt auf 0 %, um Vermögende anzuziehen
Bahrain ist der Golfstaat, der das Fehlen direkter Steuern am deutlichsten festschreibt. Er hat aber auch als erster die Mehrwertsteuer eingeführt und ihren Satz verdoppelt – diese Entwicklung verdient eine genaue Lektüre.
Von Die Redaktion · am 4. August 2026
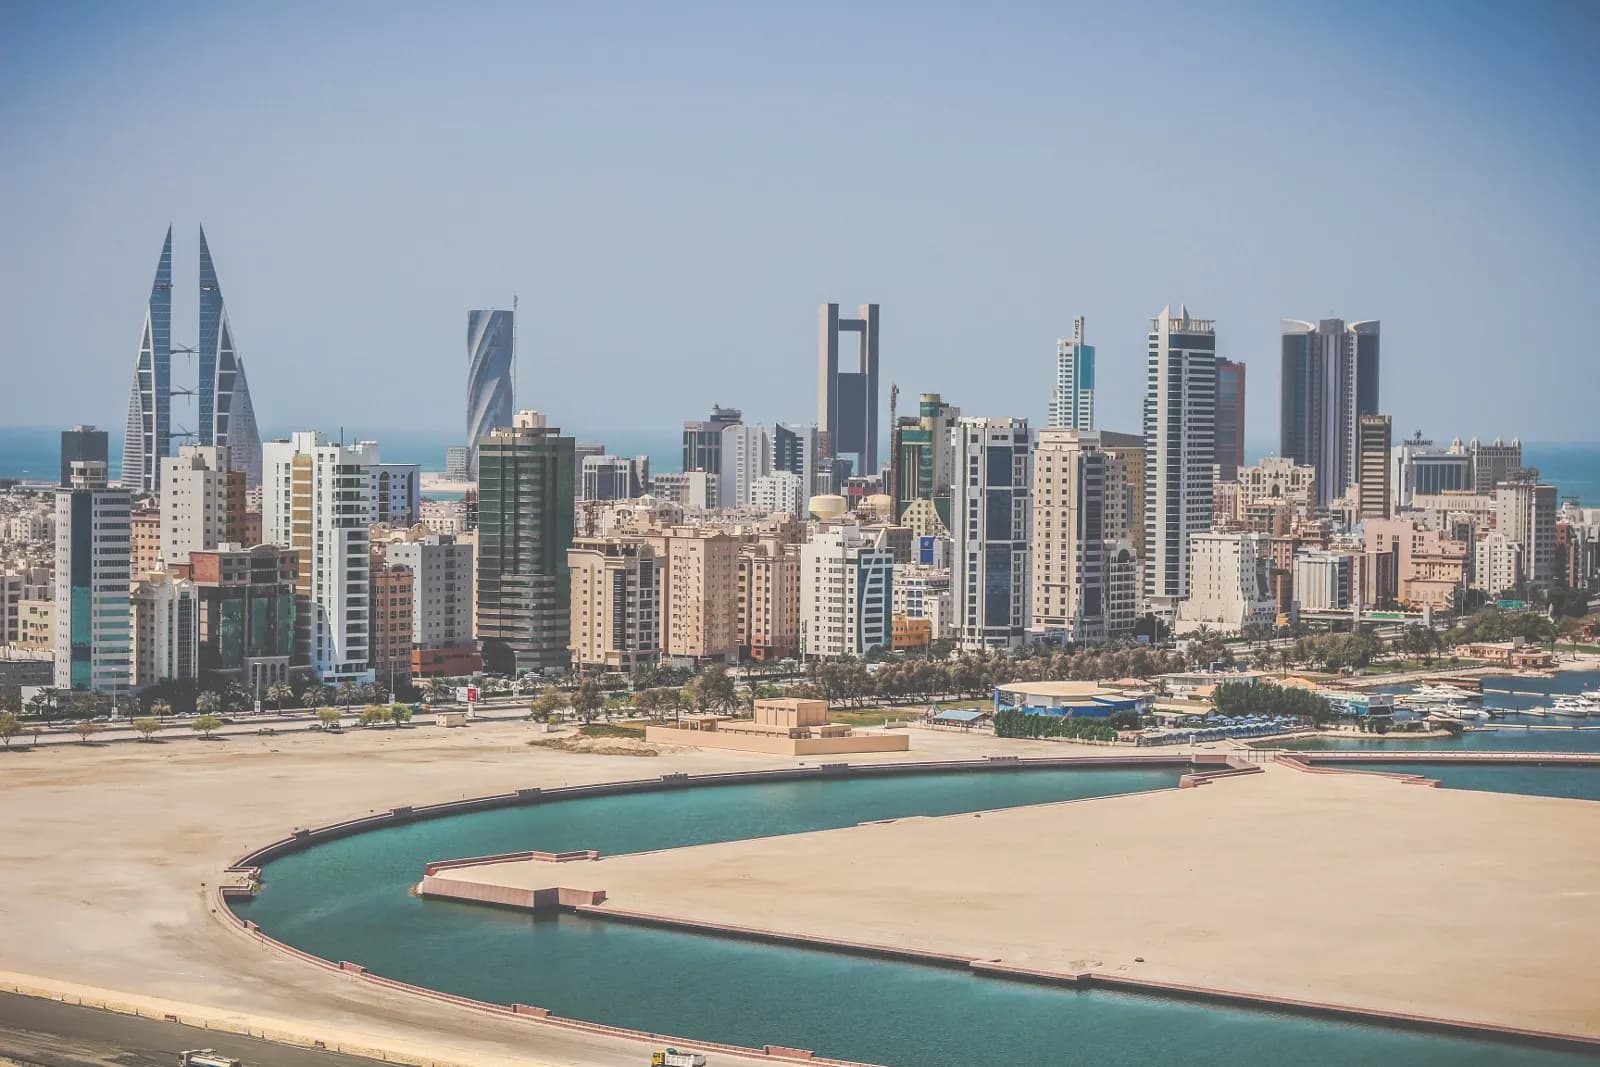
Was die bahrainische Verwaltung sagt
Bahrain erhebt weder eine allgemeine Einkommensteuer für natürliche Personen noch eine Gewinnsteuer für Unternehmen noch eine Quellensteuer. Der anwendbare Satz beträgt 0 %1 für natürliche Personen und 0 %2 für Unternehmen.
Diese Steuerfreiheit kennt zwei Ausnahmen. Den Kohlenwasserstoffsektor, der einem eigenen, alten Regime unterliegt. Und die globale Mindeststeuer, die für multinationale Konzerne in ihrem Anwendungsbereich eingeführt wurde.
Diese zweite Ausnahme beendet den absoluten Charakter des Prinzips. Ein Staat, der eine Gewinnsteuer in sein Recht aufnimmt, selbst wenn sie auf sehr große Konzerne beschränkt ist, verfügt fortan über das Instrument.
Die tatsächliche Abgabenlast liegt anderswo: Seit dem 1. Januar 2022 gilt eine Mehrwertsteuer mit einem Regelsatz von 10 %3.
Die Entwicklung, und was sie anzeigt
Bahrain war der erste Golfstaat, der die Mehrwertsteuer einführte, und dann der erste, der ihren Satz verdoppelte. Das ist kein Detail: Es ist das verlässlichste verfügbare Signal für die Richtung der öffentlichen Finanzen in der Region.
Das Königreich verfügt über die geringsten Ressourcen der Region und ist am stärksten von seinen Nachbarn abhängig. Es musste daher vor ihnen handeln, und sein Weg nimmt wahrscheinlich den der anderen vorweg.
Katar hat die Mehrwertsteuer im Vergleich dazu noch nicht eingeführt – sein Satz liegt weiterhin bei 0 %4 –, bezeichnet diese Situation aber selbst als vorübergehend. Seine Körperschaftsteuer beträgt 10 %5.
Für ein langfristiges Vorhaben drängt sich die Schlussfolgerung auf: Das Fehlen direkter Steuern am Golf ist heute real, aber keine strukturelle Gewissheit mehr. Es verlagert sich auf den Konsum, der den Ansässigen im Alltag trifft.
Wir veröffentlichen weder die Kriterien des bahrainischen Rechts für die steuerliche Ansässigkeit noch die Bedingungen für die Ausstellung einer Bescheinigung: Sie stehen nicht in den Quellen, die wir einsehen konnten. Dabei ist genau dieses Dokument Voraussetzung für die Anwendung jedes Doppelbesteuerungsabkommens.
Der bahrainische Zugangsweg
Der Aufenthalt beruht traditionell auf einer Bürgschaft (Sponsoring) durch den Arbeitgeber, doch das Königreich hat einen eigenständigen, an Immobilieneigentum geknüpften Weg eröffnet.
Diese sogenannte Selbst-Sponsoring-Genehmigung steht Eigentümern einer Immobilie im Wert von mindestens 50.000 BHD6, also rund etwa 132.000 $7, offen.
Diese Schwelle ist die niedrigste am Golf, eine Größenordnung unter der der Emirate oder Katars. Sie ist das Hauptargument der bahrainischen Regelung und macht die Region für mittlere Vermögen zugänglich.
Zwei Einschränkungen sind damit verbunden. Die Immobilie muss in einer für ausländisches Eigentum geöffneten Zone liegen, und das Behalten der Immobilie ist Voraussetzung für den Fortbestand des Titels. Der Markt schließlich ist eng und seine Liquidität gering.
Was festzuhalten ist
- Das Fehlen direkter Steuern ist in einer offiziellen Quelle festgeschrieben, kennt aber bereits zwei Ausnahmen.
- Die Mehrwertsteuer hat sich seit ihrer Einführung verdoppelt: Die Abgabenlast hat sich auf den Konsum verlagert.
- Die Selbst-Sponsoring-Schwelle von 50.000 BHD6 ist die niedrigste der Region, vorbehaltlich der Zone.
- Ein Aufenthaltstitel ist keine Bescheinigung der steuerlichen Ansässigkeit: Ohne sie lässt sich kein Doppelbesteuerungsabkommen geltend machen.
- Ein Franzose, dessen Haushalt oder Mittelpunkt der wirtschaftlichen Interessen in Frankreich bleibt, hat dort weiterhin seinen Wohnsitz.
Bahrain nimmt daher am Golf eine besondere Stellung ein: gesellschaftlich offener, günstiger, zugänglicher, aber auch wirtschaftlich stärker von seinen Nachbarn abhängig und im Übergang zu einer Konsumbesteuerung weiter fortgeschritten. Für Expatriates ist es ein Ziel mit bescheidenen Einstiegskosten und echter Lebensqualität; für Investoren ein enger Markt, dessen Bewertung weitgehend von Entscheidungen abhängt, die anderswo getroffen werden.
Gut zu wissen
Quellen und Prüfdaten
- 1.
Bahrain: allgemeine Besteuerung des Einkommens natürlicher Personen : 0 %
« Currently, there is no general taxation on the personal income of individuals or corporations and no withholding taxes, and no estate or gift taxes in Bahrain. — Kingdom of Bahrain, « Information on Residency for tax purposes », fiche officielle déposée par le Royaume auprès de l'OCDE (portail CRS). »
oecd.orgGeprüft am 2. Nov. 2026Quelle geprüft
- 2.
Bahrain: allgemeine Besteuerung des Einkommens von Unternehmen : 0 %
« Currently, there is no general taxation on the personal income of individuals or corporations and no withholding taxes, and no estate or gift taxes in Bahrain. — Kingdom of Bahrain, « Information on Residency for tax purposes » (OCDE). Exceptions : sociétés pétrolières et gazières (46 %) et, depuis le 1er janvier 2025, groupes multinationaux ≥ 750 M€ de chiffre d'affaires soumis au Domestic Minimum Top-up Tax de 15 % (Decree-Law No. (11) of 2024). »
oecd.orgGeprüft am 2. Nov. 2026Quelle geprüft
- 3.
Bahrain: Regelsatz der Mehrwertsteuer : 10 %
« A standard rate of 10% Value Added Tax (VAT) has been applied in the Kingdom of Bahrain from 1 January 2022. »
bahrain.bhGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Katar: Mehrwertsteuersatz : 0 %
« Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »
gta.gov.qaGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Katar: Steuersatz auf das zu versteuernde Einkommen von Gesellschaften : 10 %
« Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »
gta.gov.qaGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Bahrain: Mindestwert der Immobilie für die Aufenthaltserlaubnis mit Eigen-Sponsoring : 50.000 BHD
« Certified copy of ownership title deed (property value not less than 50,000 BHD) »
npra.gov.bhGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Bahrain: ungefährer Gegenwert der Immobilienschwelle für das Eigen-Sponsoring : 132.000 $
« Self-Sponsorship Residence Permit and Re-entry Visa (For foreigners who own property in Bahrain) — Certified copy of ownership title deed (property value not less than 50,000 BHD) ; Evidence of a stable income of 500 BHD or more ; Self-sponsorship residence permit for durations of 2, 5, or 10 years (fees 200 / 400 / 600 BHD). — Nationality, Passports & Residence Affairs (NPRA), ministère de l'Intérieur. BHD 50 000 = 132 980 USD (parité fixe 1 BHD = 2,6596 USD). »
npra.gov.bhGeprüft am 2. Nov. 2026Quelle geprüft