Breve · Fiscalidad
Baréin: el reino apuesta por el 0 % para atraer grandes fortunas
Baréin es el Estado del Golfo que enuncia con más claridad la ausencia de imposición directa. Es también el que introdujo primero el impuesto sobre el valor añadido, y el que duplicó su tipo: merece la pena leer esa trayectoria.
Por La redacción · el 4 de agosto de 2026
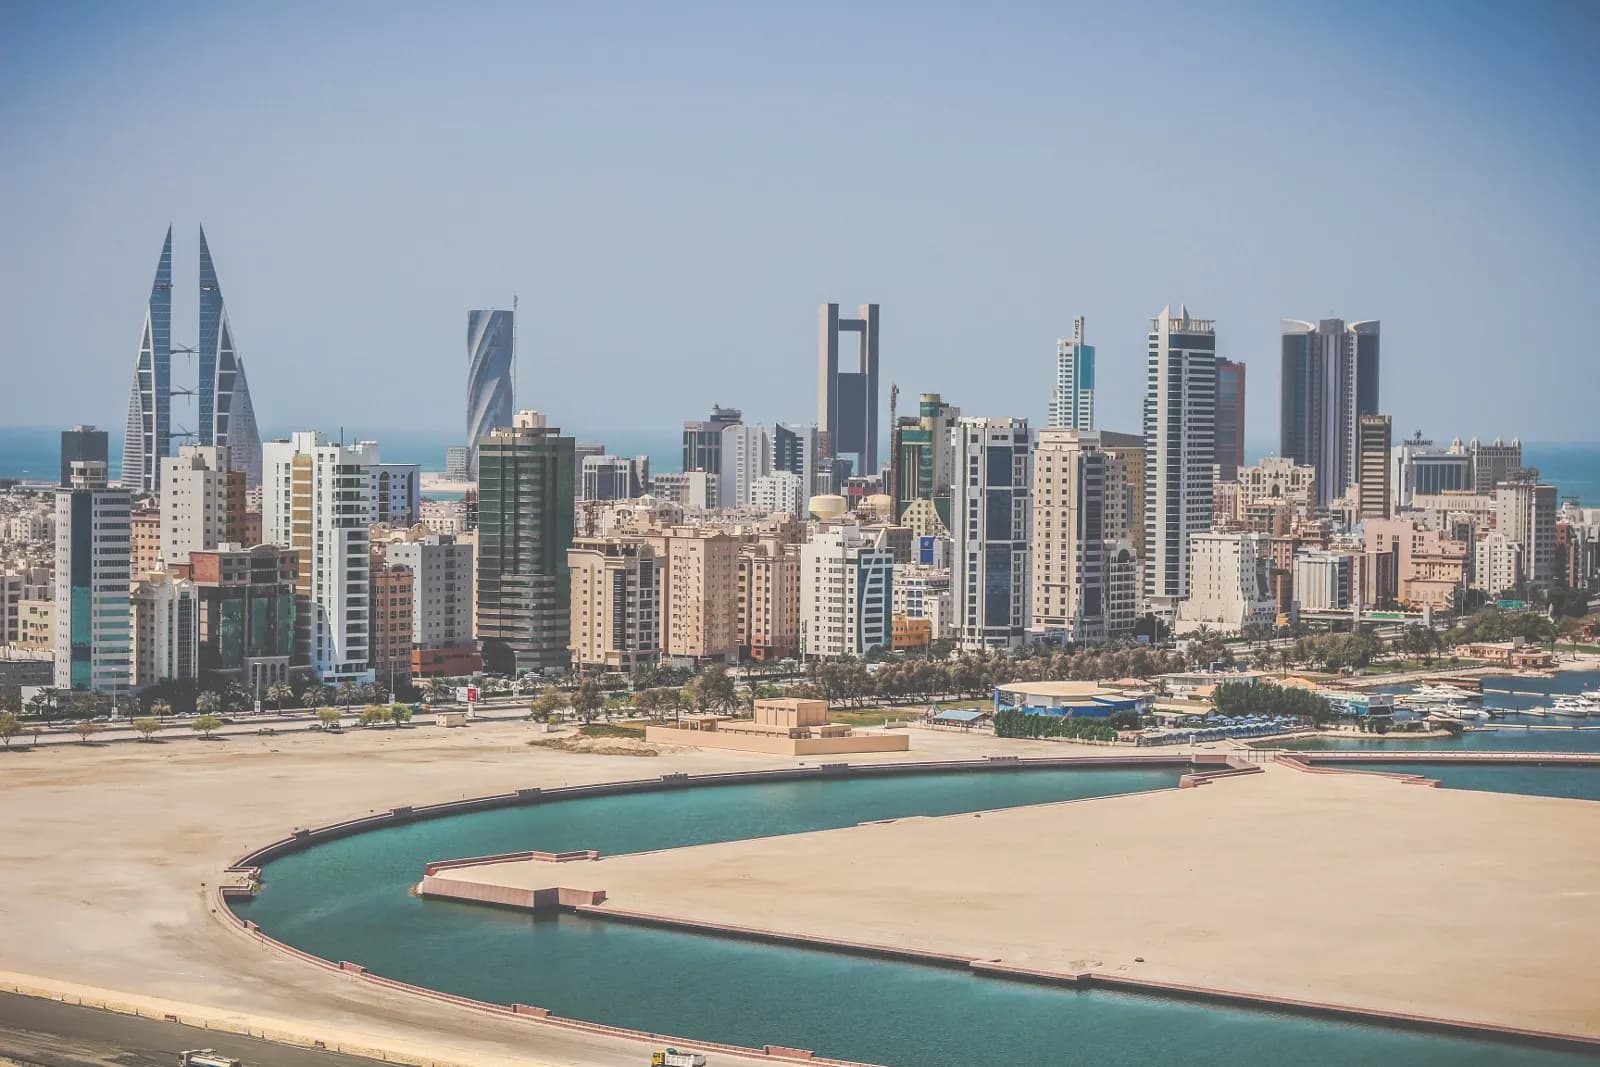
Qué dice la administración bareiní
Baréin no aplica una tributación general sobre la renta de las personas físicas ni sobre los beneficios de las sociedades, ni retenciones en la fuente. El tipo aplicable es del 0 %1 para las personas físicas y del 0 %2 para las sociedades.
Esta ausencia tiene dos excepciones. El sector de los hidrocarburos, que se rige por un régimen propio y antiguo. Y el impuesto mínimo global, introducido para los grupos multinacionales que entran en su ámbito.
Esta segunda excepción pone fin al carácter absoluto del principio. Un Estado que incorpora un impuesto sobre los beneficios a su derecho, aunque se limite a los grandes grupos, dispone ya del instrumento.
La carga real recae en otro lugar: desde el 1 de enero de 2022 se aplica un impuesto sobre el valor añadido al tipo general del 10 %3.
La trayectoria, y lo que indica
Baréin fue el primer Estado del Golfo en introducir el impuesto sobre el valor añadido, y después el primero en duplicar su tipo. No es un detalle: es la señal más fiable de que se dispone sobre la dirección de las finanzas públicas regionales.
El reino es el que menos recursos tiene de la región y el más dependiente de sus vecinos. Por eso se ha visto obligado a actuar antes que ellos, y su recorrido probablemente anticipa el de los demás.
Catar, en comparación, aún no ha introducido el impuesto sobre el valor añadido —su tipo sigue siendo del 0 %4—, pero presenta él mismo esta situación como transitoria. Su impuesto de sociedades es del 10 %5.
Para un proyecto a largo plazo, la conclusión se impone: la ausencia de imposición directa en el Golfo es real hoy, pero ya no es un logro estructural. Se desplaza hacia el consumo, que afecta al residente en su día a día.
No publicamos los criterios de residencia fiscal que establece el derecho bareiní ni las condiciones para expedir un certificado: no figuran en las fuentes que hemos podido consultar. Sin embargo, es el documento que condiciona la aplicación de cualquier convenio fiscal.
La vía de entrada bareiní
La residencia se basa tradicionalmente en el patrocinio del empleador, pero el reino ha abierto una vía autónoma vinculada a la propiedad inmobiliaria.
Este permiso denominado de autopatrocinio está abierto a los propietarios de un inmueble de un valor de al menos 50.000 BHD6, es decir, unos aproximadamente 132.000 US$7.
Este umbral es el más bajo del Golfo, un orden de magnitud inferior al de los Emiratos o Catar. Es el principal argumento del mecanismo bareiní, y hace la región accesible a patrimonios medios.
Lo acompañan dos reservas. El inmueble debe estar situado en una zona abierta a la propiedad extranjera, y su conservación condiciona el mantenimiento del permiso. Por último, el mercado es estrecho y su liquidez, escasa.
Lo que hay que retener
- La ausencia de imposición directa la enuncia una fuente oficial, pero ya tiene dos excepciones.
- El impuesto sobre el valor añadido se ha duplicado desde su introducción: la carga se ha desplazado hacia el consumo.
- El umbral de autopatrocinio de 50.000 BHD6 es el más bajo de la región, en función de la zona.
- Un permiso de residencia no equivale a un certificado de residencia fiscal: sin este, no puede invocarse ningún convenio fiscal.
- Un francés cuyo hogar o centro de intereses económicos permanece en Francia sigue domiciliado allí.
Baréin ocupa, por tanto, un lugar particular en el Golfo: más abierto socialmente, más barato, más accesible, pero también más dependiente económicamente de sus vecinos y más avanzado en la transición hacia una fiscalidad sobre el consumo. Para un expatriado, es un destino donde el coste de entrada es modesto y la calidad de vida, real; para un inversor, un mercado estrecho cuya valoración depende en gran medida de decisiones tomadas en otro lugar.
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Baréin: tributación general de la renta de las personas físicas : 0 %
« Currently, there is no general taxation on the personal income of individuals or corporations and no withholding taxes, and no estate or gift taxes in Bahrain. — Kingdom of Bahrain, « Information on Residency for tax purposes », fiche officielle déposée par le Royaume auprès de l'OCDE (portail CRS). »
oecd.orgVerificado el 2 nov 2026Fuente verificada
- 2.
Baréin: tributación general de la renta de las sociedades : 0 %
« Currently, there is no general taxation on the personal income of individuals or corporations and no withholding taxes, and no estate or gift taxes in Bahrain. — Kingdom of Bahrain, « Information on Residency for tax purposes » (OCDE). Exceptions : sociétés pétrolières et gazières (46 %) et, depuis le 1er janvier 2025, groupes multinationaux ≥ 750 M€ de chiffre d'affaires soumis au Domestic Minimum Top-up Tax de 15 % (Decree-Law No. (11) of 2024). »
oecd.orgVerificado el 2 nov 2026Fuente verificada
- 3.
Baréin: tipo general del impuesto sobre el valor añadido : 10 %
« A standard rate of 10% Value Added Tax (VAT) has been applied in the Kingdom of Bahrain from 1 January 2022. »
bahrain.bhVerificado el 2 nov 2026Fuente verificada
- 4.
Catar: tipo del impuesto sobre el valor añadido : 0 %
« Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »
gta.gov.qaVerificado el 2 nov 2026Fuente verificada
- 5.
Catar: tipo del impuesto sobre la renta imponible de las sociedades : 10 %
« Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »
gta.gov.qaVerificado el 2 nov 2026Fuente verificada
- 6.
Baréin: valor mínimo del inmueble que da acceso al permiso de residencia por autopatrocinio : 50.000 BHD
« Certified copy of ownership title deed (property value not less than 50,000 BHD) »
npra.gov.bhVerificado el 2 nov 2026Fuente verificada
- 7.
Baréin: contravalor aproximado del umbral inmobiliario de autopatrocinio : 132.000 US$
« Self-Sponsorship Residence Permit and Re-entry Visa (For foreigners who own property in Bahrain) — Certified copy of ownership title deed (property value not less than 50,000 BHD) ; Evidence of a stable income of 500 BHD or more ; Self-sponsorship residence permit for durations of 2, 5, or 10 years (fees 200 / 400 / 600 BHD). — Nationality, Passports & Residence Affairs (NPRA), ministère de l'Intérieur. BHD 50 000 = 132 980 USD (parité fixe 1 BHD = 2,6596 USD). »
npra.gov.bhVerificado el 2 nov 2026Fuente verificada