Brève · Fiscalité
Bahreïn : le royaume mise sur le 0 % pour attirer les fortunes
Bahreïn est l'État du Golfe qui énonce le plus clairement l'absence d'imposition directe. C'est aussi celui qui a introduit la taxe sur la valeur ajoutée en premier, et qui en a doublé le taux — la trajectoire mérite d'être lue.
Par La rédaction · le 4 août 2026
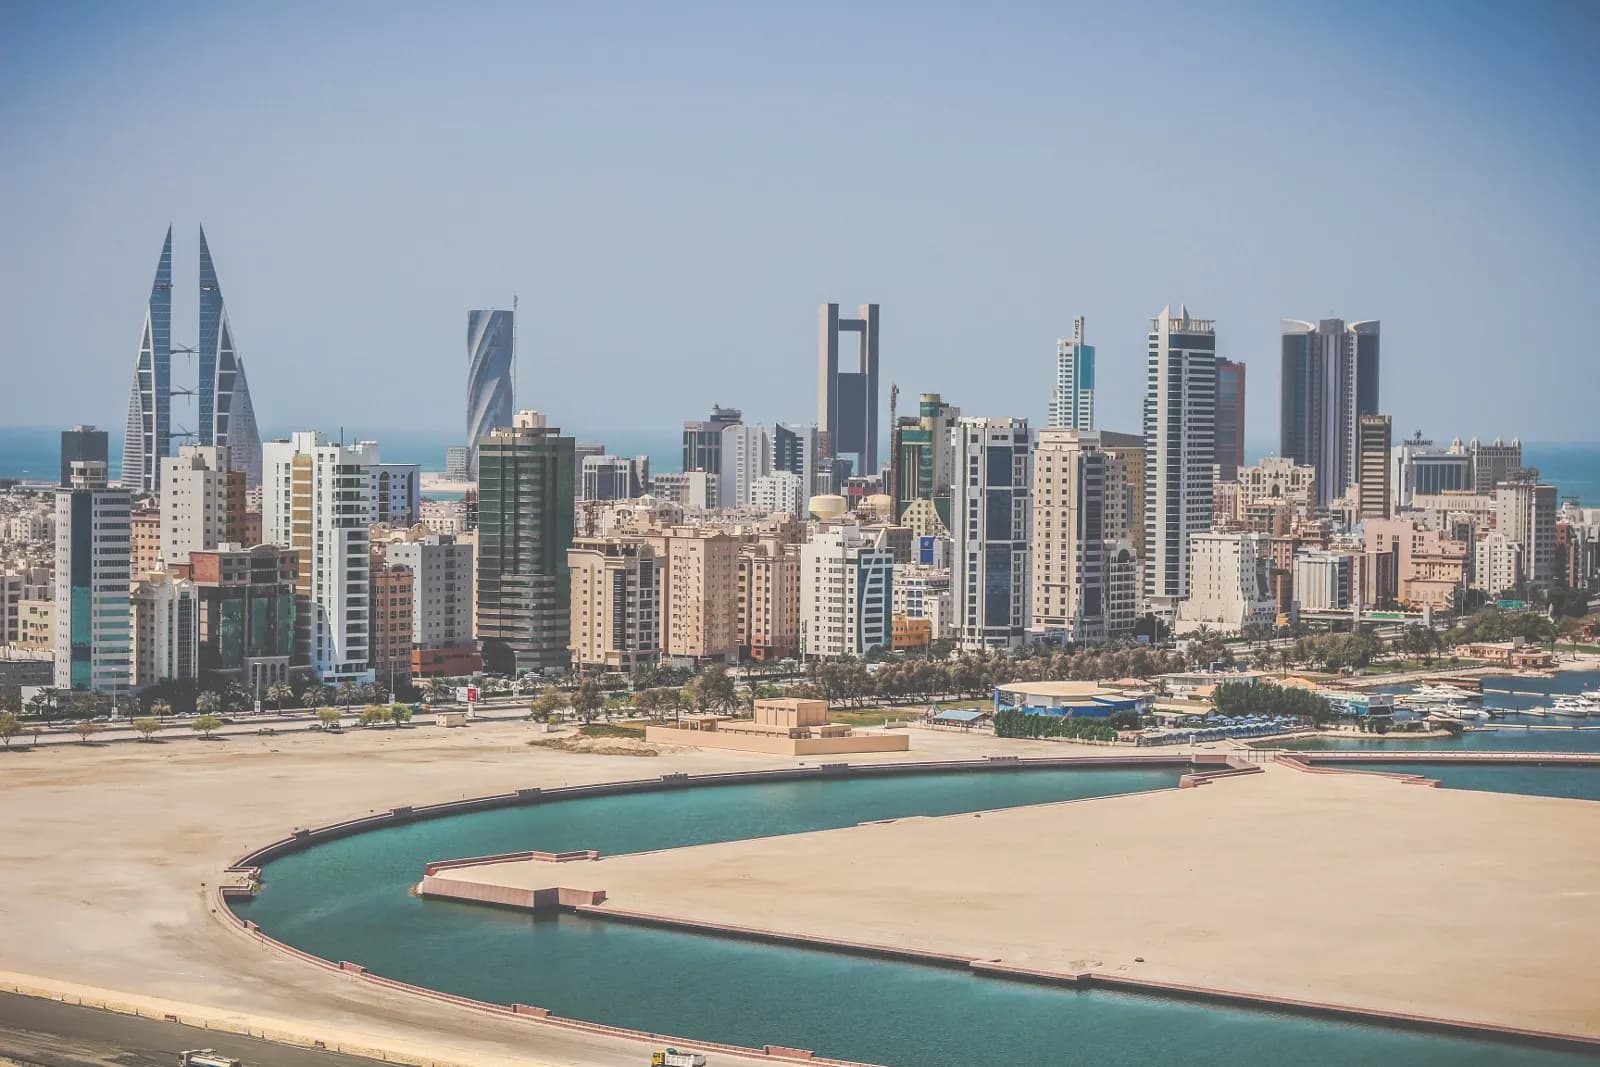
Ce que dit l'administration bahreïnienne
Bahreïn n'applique pas d'imposition générale du revenu des personnes physiques ni des bénéfices des sociétés, ni de retenue à la source. Le taux applicable est de 0 %1 pour les personnes physiques et de 0 %2 pour les sociétés.
Cette absence connaît deux exceptions. Le secteur des hydrocarbures, qui relève d'un régime propre et ancien. Et l'impôt minimum mondial, introduit pour les groupes multinationaux entrant dans son champ.
Cette seconde exception marque la fin du caractère absolu du principe. Un État qui inscrit un impôt sur les bénéfices dans son droit, même circonscrit aux très grands groupes, dispose désormais de l'instrument.
Le prélèvement réel pèse ailleurs : une taxe sur la valeur ajoutée s'applique au taux standard de 10 %3 depuis le 1er janvier 2022.
La trajectoire, et ce qu'elle indique
Bahreïn a été le premier État du Golfe à introduire la taxe sur la valeur ajoutée, puis le premier à en doubler le taux. Ce n'est pas un détail : c'est le signal le plus fiable dont on dispose sur la direction des finances publiques régionales.
Le royaume est le moins doté en ressources de la région et le plus dépendant de ses voisins. Il a donc été contraint d'agir avant eux, et son parcours préfigure probablement celui des autres.
Le Qatar, par comparaison, n'a pas encore introduit la taxe sur la valeur ajoutée — son taux demeure de 0 %4 — mais présente lui-même cette situation comme transitoire. Son impôt sur les sociétés s'établit à 10 %5.
Pour un projet de long terme, la conclusion s'impose : l'absence d'imposition directe dans le Golfe est réelle aujourd'hui, mais elle n'est plus un acquis structurel. Elle se déplace vers la consommation, qui frappe le résident au quotidien.
Nous ne publions pas les critères de résidence fiscale retenus par le droit bahreïnien, ni les conditions de délivrance d'une attestation : ils ne figurent pas dans les sources que nous avons pu consulter. C'est pourtant la pièce qui conditionne l'application de toute convention.
La voie d'entrée bahreïnienne
Le séjour repose traditionnellement sur un parrainage par l'employeur, mais le royaume a ouvert une voie autonome adossée à la propriété immobilière.
Ce permis dit d'auto-parrainage est ouvert aux propriétaires d'un bien d'une valeur d'au moins 50 000 BHD6, soit environ environ 132 000 $US7.
Ce seuil est le plus bas du Golfe, d'un ordre de grandeur inférieur à celui des Émirats ou du Qatar. C'est l'argument principal du dispositif bahreïnien, et il rend la région accessible à des patrimoines moyens.
Deux réserves l'accompagnent. Le bien doit se situer dans une zone ouverte à la propriété étrangère, et la conservation du bien conditionne le maintien du titre. Le marché, enfin, est étroit et sa liquidité faible.
Ce qu'il faut retenir
- L'absence d'imposition directe est énoncée par une source officielle, mais elle connaît déjà deux exceptions.
- La taxe sur la valeur ajoutée a doublé depuis son introduction : le prélèvement s'est déplacé vers la consommation.
- Le seuil d'auto-parrainage de 50 000 BHD6 est le plus bas de la région, sous réserve de la zone.
- Un titre de séjour ne vaut pas attestation de résidence fiscale : sans elle, aucune convention n'est invocable.
- Un Français dont le foyer ou le centre des intérêts économiques demeure en France y reste domicilié.
Bahreïn occupe donc une place particulière dans le Golfe : plus ouvert socialement, moins cher, plus accessible, mais aussi plus dépendant économiquement de ses voisins et plus avancé dans la transition vers une fiscalité de consommation. Pour un expatrié, c'est une destination où le coût d'entrée est modeste et la qualité de vie réelle ; pour un investisseur, un marché étroit dont la valorisation dépend largement de décisions prises ailleurs.
À savoir
Sources et dates de vérification
- 1.
Bahreïn : imposition générale du revenu des personnes physiques : 0 %
« Currently, there is no general taxation on the personal income of individuals or corporations and no withholding taxes, and no estate or gift taxes in Bahrain. — Kingdom of Bahrain, « Information on Residency for tax purposes », fiche officielle déposée par le Royaume auprès de l'OCDE (portail CRS). »
oecd.orgVérifié le 2 nov. 2026Source vérifiée
- 2.
Bahreïn : imposition générale du revenu des sociétés : 0 %
« Currently, there is no general taxation on the personal income of individuals or corporations and no withholding taxes, and no estate or gift taxes in Bahrain. — Kingdom of Bahrain, « Information on Residency for tax purposes » (OCDE). Exceptions : sociétés pétrolières et gazières (46 %) et, depuis le 1er janvier 2025, groupes multinationaux ≥ 750 M€ de chiffre d'affaires soumis au Domestic Minimum Top-up Tax de 15 % (Decree-Law No. (11) of 2024). »
oecd.orgVérifié le 2 nov. 2026Source vérifiée
- 3.
Bahreïn : taux standard de la taxe sur la valeur ajoutée : 10 %
« A standard rate of 10% Value Added Tax (VAT) has been applied in the Kingdom of Bahrain from 1 January 2022. »
bahrain.bhVérifié le 2 nov. 2026Source vérifiée
- 4.
Qatar : taux de la taxe sur la valeur ajoutée : 0 %
« Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »
gta.gov.qaVérifié le 2 nov. 2026Source vérifiée
- 5.
Qatar : taux de l'impôt sur le revenu imposable des sociétés : 10 %
« Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »
gta.gov.qaVérifié le 2 nov. 2026Source vérifiée
- 6.
Bahreïn : valeur minimale du bien ouvrant le permis de résidence en auto-parrainage : 50 000 BHD
« Certified copy of ownership title deed (property value not less than 50,000 BHD) »
npra.gov.bhVérifié le 2 nov. 2026Source vérifiée
- 7.
Bahreïn : contre-valeur approximative du seuil immobilier d'auto-parrainage : 132 000 $US
« Self-Sponsorship Residence Permit and Re-entry Visa (For foreigners who own property in Bahrain) — Certified copy of ownership title deed (property value not less than 50,000 BHD) ; Evidence of a stable income of 500 BHD or more ; Self-sponsorship residence permit for durations of 2, 5, or 10 years (fees 200 / 400 / 600 BHD). — Nationality, Passports & Residence Affairs (NPRA), ministère de l'Intérieur. BHD 50 000 = 132 980 USD (parité fixe 1 BHD = 2,6596 USD). »
npra.gov.bhVérifié le 2 nov. 2026Source vérifiée