Dossier · Steuern
Auswandern nach Dubai 2026: 0 % Steuern, Golden Visa und Fallstricke
Dubai besteuert die Einkünfte natürlicher Personen nicht, besteuert inzwischen aber Unternehmensgewinne, und ein Aufenthaltstitel begründet dort keine steuerliche Ansässigkeit. Dieses Dossier zeigt, was zutrifft, was nicht mehr zutrifft, und die drei Fallstricke, die Franzosen am teuersten zu stehen kommen.
Von Die Redaktion · am 20. August 2026
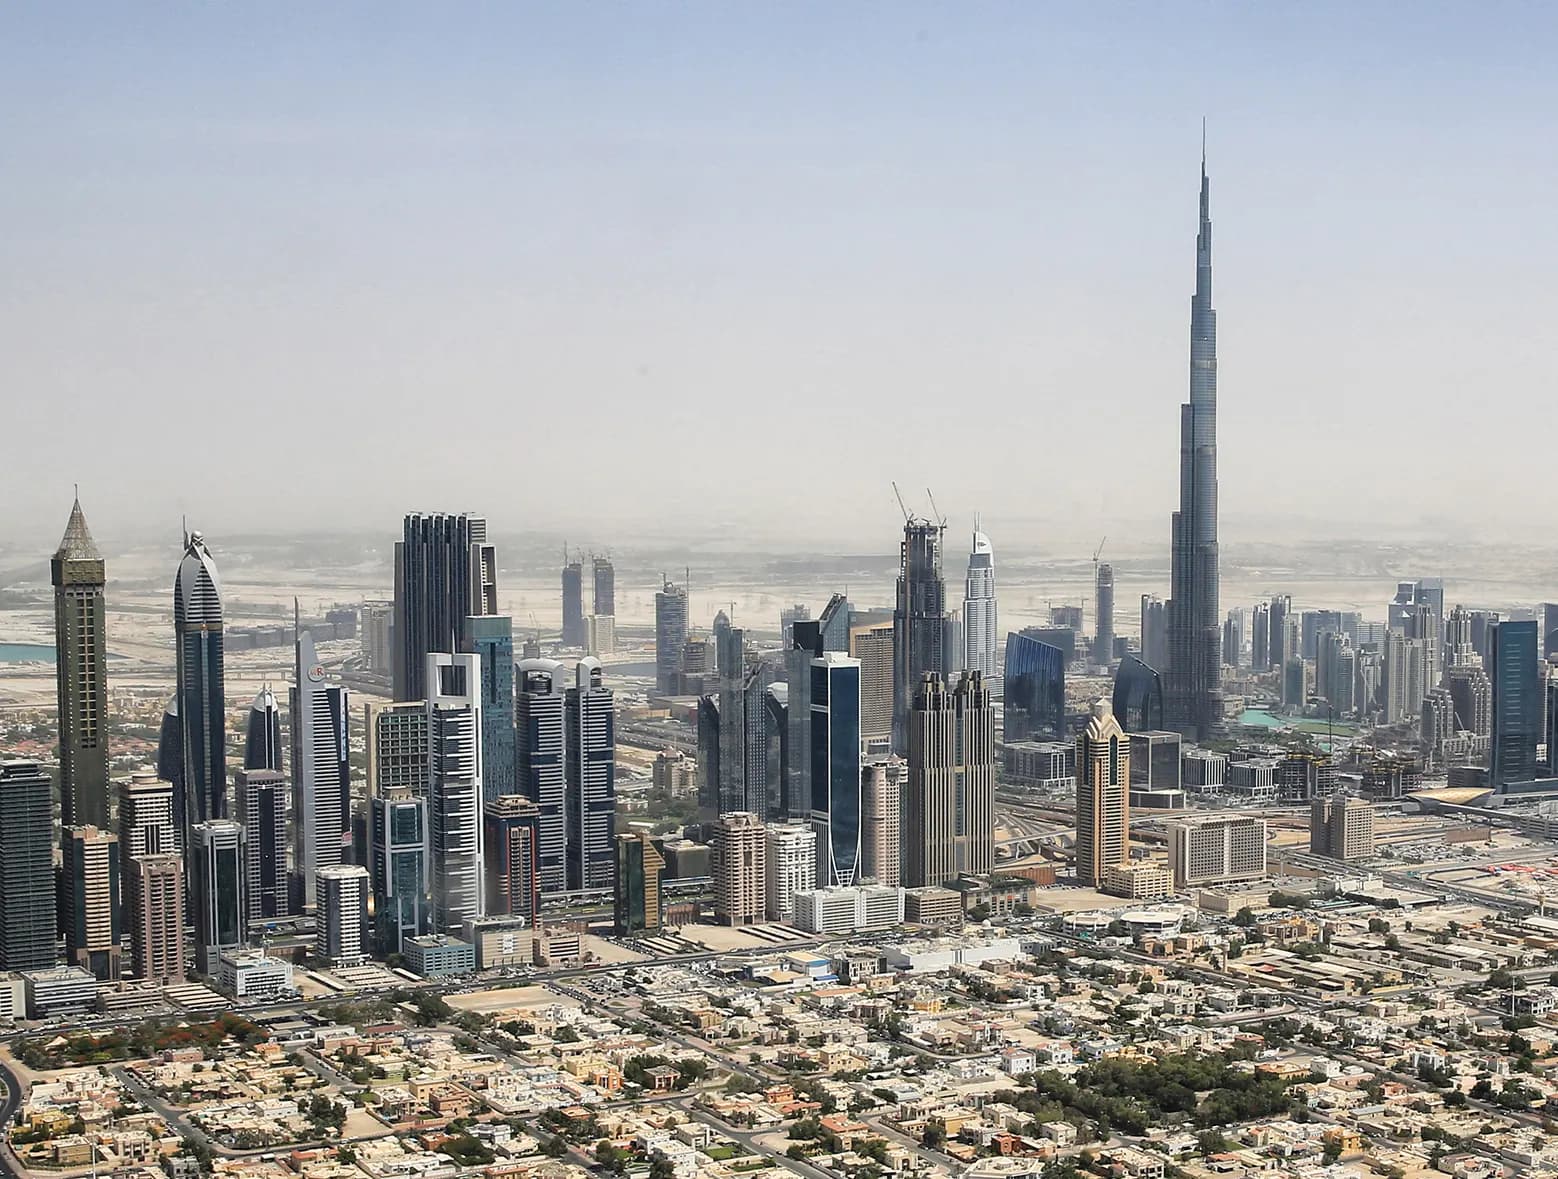
Die tatsächliche Besteuerung in den Emiraten
Natürliche Personen werden in den Vereinigten Arabischen Emiraten nicht auf ihr Einkommen besteuert: Der anwendbare Satz beträgt 0 %1. Gehälter, Dividenden, Veräußerungsgewinne und Mieten fließen ohne lokale Steuer zu.
Diese Regel ist alt und wurde nicht infrage gestellt. Sie ist das zentrale Argument der Auswanderungsverträge in den Emiraten, und sie trifft weiterhin zu.
Geändert hat sich die Lage für Unternehmen. Für Geschäftsjahre, die ab Juni 2023 beginnen, gilt eine Gewinnsteuer mit einem Satz von 9 %2 oberhalb eines steuerpflichtigen Gewinns von 375.000 AED3, also rund etwa 95.000 €4.
Freihandelszonenunternehmen können einen Nullsatz allein auf ihre qualifizierten Einkünfte behalten, unter Substanzbedingungen und vorbehaltlich, dass eine Toleranzschwelle für nicht qualifizierte Einkünfte nicht überschritten wird. Die Befreiung ist also nicht mehr automatisch.
Ein Unternehmer, der seine Einkünfte über eine Gesellschaft in den Emiraten bezieht, muss daher in kombinierten Kosten denken: zuerst die Steuer der Gesellschaft, dann die auf Ebene der Person unbesteuerte Ausschüttung. Der Gesamtsatz ist nicht mehr null.
Der Aufenthaltstitel durch Investition
Der Erwerb einer Immobilie im Wert von mindestens ab 2.000.000 AED5, also rund etwa 520.000 €6, eröffnet einen verlängerbaren Aufenthaltstitel für 10 Jahre7.
Dieser Titel erlaubt es, die Familie und Hauspersonal nachzuholen, und setzt anders als gewöhnliche Aufenthaltsvisa keine ununterbrochene Anwesenheit im Land voraus.
Volleigentum (Freehold) steht Ausländern allerdings nur in den ausgewiesenen Zonen des Emirats offen, und der Fortbestand des Titels setzt voraus, dass die Immobilie gehalten wird.
Es gibt weitere Wege – Talente, Kapitalinvestoren, hochqualifizierte Fachkräfte – mit eigenen Bedingungen, die wir hier mangels einer überprüften aktuellen offiziellen Quelle nicht im Einzelnen darstellen.
Die drei Fallstricke
Der erste ist die Verwechslung von Aufenthaltstitel und steuerlicher Ansässigkeit. Die Emirate setzen eine Anwesenheit von ab 183 Tage8 innerhalb von zwölf Monaten voraus, um die steuerliche Ansässigkeit einer natürlichen Person zu begründen, und die Ausstellung einer Bescheinigung ist ein vom Titel getrenntes Verfahren.
Ohne diese Bescheinigung kann das mit Frankreich geschlossene Doppelbesteuerungsabkommen nicht geltend gemacht werden. Wer seit zehn Jahren dort lebt und sie nie beantragt hat, befindet sich abkommensrechtlich in derselben Lage wie ein Tourist.
Der zweite ist das Fortbestehen des französischen Steuerwohnsitzes. Artikel 4 B des Code général des impôts (französisches Steuergesetzbuch) stellt auf den Haushalt, den Ort des hauptsächlichen Aufenthalts, die berufliche Tätigkeit und den Mittelpunkt der wirtschaftlichen Interessen ab. Ein Unternehmer, dessen Betriebsgesellschaft und Familie in Frankreich bleiben, bleibt in Frankreich steuerlich ansässig, unabhängig davon, wie lange er in Dubai verbringt.
Der dritte sind die Lebenshaltungskosten. Dubai ist nicht billig: Internationale Schulen, Wohnen und die obligatorische Krankenversicherung sind hohe Posten, und für Ausländer gibt es keine öffentliche Alternative.
Für einen entsandten Arbeitnehmer, dessen Arbeitgeber Wohnung und Schulgeld übernimmt, fällt die Abwägung sehr günstig aus. Für einen Selbstständigen, der diese Posten selbst trägt, ist der Nettovorteil deutlich geringer, als der Nullsatz vermuten lässt.
Was zu tun ist und was ungewiss bleibt
- Die Lösung der Bindungen zu Frankreich dokumentieren: Haushalt, Tätigkeit, wirtschaftliche Interessen.
- Die emiratische Identitätskarte (Emirates ID) beschaffen, Voraussetzung für die Eröffnung eines Bankkontos.
- Die für den Aufenthaltstitel verlangte Krankenversicherung abschließen.
- Die Bescheinigung der steuerlichen Ansässigkeit beantragen, sobald die Voraussetzungen erfüllt sind.
- Die Tätigkeit der eigenen Gesellschaft im Hinblick auf die Regelung der Freihandelszonen einstufen lassen und sich bei der föderalen Steuerverwaltung registrieren, selbst wenn keine Steuer geschuldet ist.
Wir veröffentlichen weder die Liste der qualifizierten Tätigkeiten in Freihandelszonen noch die Toleranzschwelle für nicht qualifizierte Einkünfte noch die detaillierten Bedingungen der Titel für Talente und Kapitalinvestoren: Diese Elemente beruhen auf Verwaltungsentscheidungen, deren aktuelle Fassung wir nicht überprüfen konnten.
Der emiratische Pass eröffnet zudem etwa 1859 visumfreie Ziele, die Einbürgerung bleibt jedoch die Ausnahme und ist für einen Auswanderer kein planbares Ziel.
Schließlich verdient die allgemeine Entwicklung Beachtung. Binnen weniger Jahre haben die Emirate eine Mehrwertsteuer, eine Körperschaftsteuer und eine Mindeststeuer für große Konzerne eingeführt. Die Steuerfreiheit natürlicher Personen bleibt bestehen, doch das Land ist keine Jurisdiktion ohne Steuern mehr.
Häufige Fragen
Muss man 183 Tage in Dubai leben, um von den 0 % zu profitieren?
Die Regel der ab 183 Tage8 ist ein Indiz, keine alleinige Voraussetzung. Entscheidend ist, keines der französischen Ansässigkeitskriterien mehr zu erfüllen und eine emiratische Bescheinigung der steuerlichen Ansässigkeit zu erhalten, die tatsächliche Anwesenheit und Substanz voraussetzt.
Macht mich das Golden Visa in den VAE steuerlich ansässig?
Nein. Das Visum gibt das Recht auf Aufenthalt; die steuerliche Ansässigkeit wird gesondert nachgewiesen (Anwesenheit, Wohnung, Mittelpunkt der Interessen).
Sind die Dividenden meiner französischen Gesellschaft steuerfrei, sobald ich in Dubai bin?
Sie können es sein, wenn Sie tatsächlich in den Emiraten steuerlich ansässig sind, doch Quellensteuern und die Frage der Substanz der französischen Gesellschaft müssen mit einem Steuerberater geprüft werden.
Gut zu wissen
Quellen und Prüfdaten
- 1.
Vereinigte Arabische Emirate: Besteuerung der Einkünfte natürlicher Personen : 0 %
« Taxation — The UAE does not levy income tax on individuals. However, it levies 5 per cent value added tax on the purchase of goods and services, levied at each stage of the supply chain and ultimately borne by the end consumer. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Taxation ». »
u.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 2.
Vereinigte Arabische Emirate: Körperschaftsteuersatz oberhalb der Schwelle : 9 %
« CT Rate — As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 […] The Federal Decree-Law applies to financial years beginning on or after 1 June 2023. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Corporate tax » (Federal Decree-Law No. 47 of 2022). »
u.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 3.
Vereinigte Arabische Emirate: steuerpflichtiger Gewinn, unterhalb dessen keine Körperschaftsteuer anfällt : 375.000 AED
« As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 »
u.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Vereinigte Arabische Emirate: ungefährer Gegenwert der Körperschaftsteuerschwelle : 95.000 €
« CT Rate — 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 — u.ae, « Corporate tax ». Seuil légal en dirhams (AED 375 000 ≈ 102 000 USD à la parité fixe ≈ 87 000–94 000 €). »
u.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Dubai: Mindestkaufwert einer Immobilie für das Golden Visa für Investoren : 2.000.000 AED
« Golden Visa application - Investor — This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. The husband or wife, children and parents […] — Dubai Land Department (Government of Dubai). »
dubailand.gov.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Dubai: ungefährer Gegenwert der Immobilienschwelle des Golden Visa : 520.000 €
« […] a property the purchase value of which is equal to or more than 2 million AED at the time of purchase — Dubai Land Department. AED 2 000 000 = 544 600 USD (parité fixe 3,6725) ≈ 465 000–500 000 € au cours 2026. »
dubailand.gov.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Dubai: Dauer des dem Immobilieninvestor gewährten Aufenthaltsvisums : 10 Jahre
« This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. »
dubailand.gov.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 8.
Vereinigte Arabische Emirate: Anwesenheit innerhalb von zwölf Monaten, die die steuerliche Ansässigkeit einer natürlichen Person begründet : 183 Tage
« If he has been physically present in the State for a period of (183) one hundred and eighty-three days or more, within the relevant (12) twelve consecutive months. »
tax.gov.aeGeprüft am 2. Nov. 2026Quelle geprüft
- 9.
Reisepass Vereinigte Arabische Emirate: visumfreie Reiseziele : 185
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft