Dossier · Fiscalité
S'expatrier à Dubaï en 2026 : fiscalité 0 %, Golden Visa et pièges à éviter
Dubaï n'impose pas les revenus des personnes physiques, mais impose désormais les bénéfices des sociétés, et un titre de séjour n'y vaut pas résidence fiscale. Ce dossier reprend ce qui est exact, ce qui ne l'est plus, et les trois pièges qui coûtent le plus cher aux Français.
Par La rédaction · le 20 août 2026
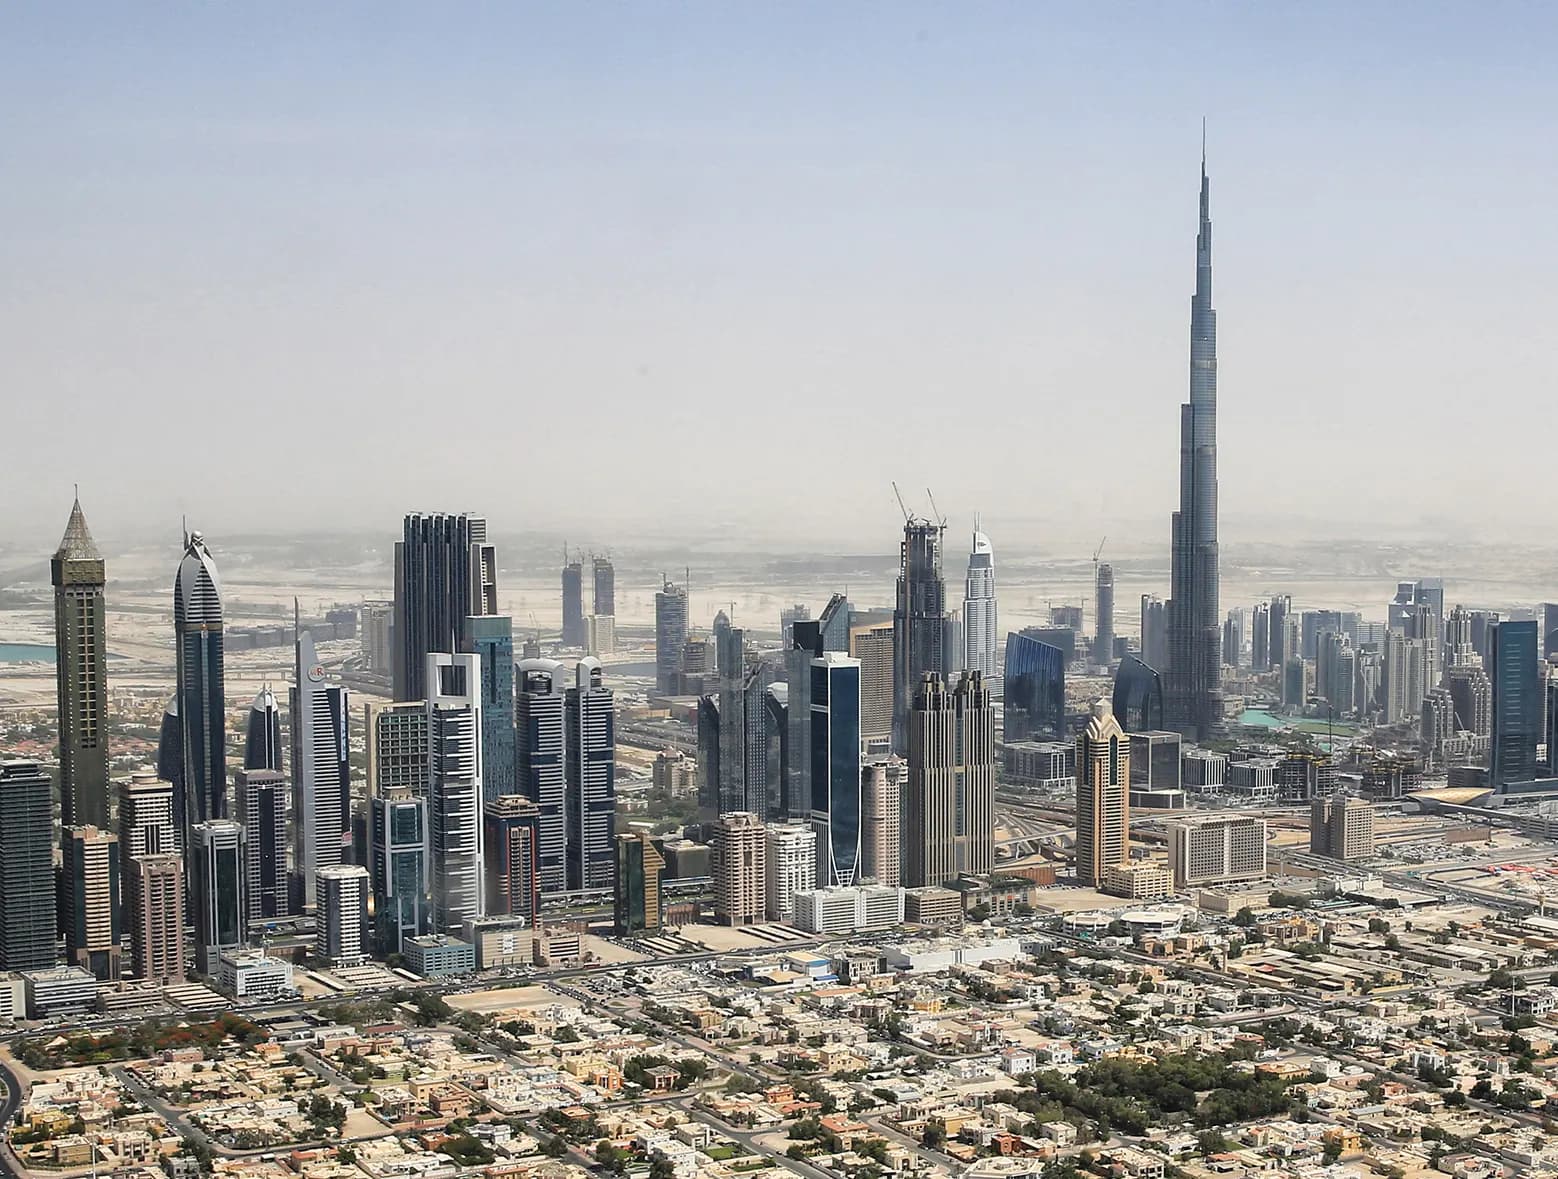
La fiscalité réelle des Émirats
Les personnes physiques ne sont pas imposées sur leurs revenus aux Émirats arabes unis : le taux applicable est de 0 %1. Salaires, dividendes, plus-values et loyers sont perçus nets d'impôt local.
Cette règle est ancienne et n'a pas été remise en cause. Elle constitue l'argument central des contrats d'expatriation émiriens, et elle demeure exacte.
Ce qui a changé concerne les sociétés. Un impôt sur les bénéfices s'applique depuis les exercices ouverts à compter de juin 2023, au taux de 9 %2 au-delà d'un bénéfice imposable de 375 000 AED3, soit environ environ 95 000 €4.
Les sociétés de zone franche peuvent conserver un taux nul sur leurs seuls revenus qualifiés, sous conditions de substance et sous réserve de ne pas dépasser un seuil de tolérance pour les revenus non qualifiés. L'exonération n'est donc plus automatique.
Un entrepreneur qui perçoit ses revenus par l'intermédiaire d'une société émirienne doit donc raisonner en coût combiné : l'impôt de la société, puis la distribution non imposée au niveau de la personne. Le taux global n'est plus nul.
Le titre de séjour par l'investissement
L'acquisition d'un bien immobilier d'une valeur d'au moins à partir de 2 000 000 AED5, soit environ environ 520 000 €6, ouvre un titre de séjour de 10 ans7, renouvelable.
Ce titre permet de parrainer sa famille et du personnel de maison, et ne suppose pas de présence continue sur le territoire, contrairement aux visas de résidence ordinaires.
La propriété en pleine propriété n'est toutefois ouverte aux étrangers que dans les zones désignées de l'émirat, et le maintien du titre suppose la conservation du bien.
D'autres voies existent — talents, investisseurs en capital, professionnels hautement qualifiés — avec des conditions propres que nous ne détaillons pas ici faute de source officielle vérifiée à jour.
Les trois pièges
Le premier est la confusion entre titre de séjour et résidence fiscale. Les Émirats retiennent une présence de à partir de 183 jours8 sur douze mois pour ouvrir la résidence fiscale d'une personne physique, et la délivrance d'une attestation est une démarche distincte du titre.
Sans cette attestation, la convention conclue avec la France ne peut pas être invoquée. Un résident de dix ans qui ne l'a jamais demandée est, du point de vue conventionnel, dans la même situation qu'un touriste.
Le deuxième est la persistance du domicile français. L'article 4 B du code général des impôts retient le foyer, le lieu de séjour principal, l'activité professionnelle et le centre des intérêts économiques. Un dirigeant dont la société d'exploitation et la famille demeurent en France reste domicilié en France, quelle que soit la durée passée à Dubaï.
Le troisième est le coût de la vie. Dubaï n'est pas bon marché : la scolarité internationale, le logement et l'assurance santé obligatoire représentent des postes élevés, et il n'existe pas d'alternative publique pour les étrangers.
Pour un salarié détaché dont l'employeur prend en charge logement et scolarité, l'arbitrage est très favorable. Pour un indépendant qui assume ces postes, l'avantage net est nettement plus mince que le taux nul ne le laisse croire.
Ce qu'il faut faire, et ce qui reste incertain
- Documenter la rupture des liens avec la France : foyer, activité, intérêts économiques.
- Obtenir la carte d'identité émirienne, préalable à l'ouverture d'un compte bancaire.
- Souscrire l'assurance santé exigée pour le titre de séjour.
- Demander l'attestation de résidence fiscale dès que les conditions sont réunies.
- Faire qualifier l'activité de sa société au regard du régime des zones franches, et s'enregistrer auprès de l'administration fiscale fédérale même si l'impôt dû est nul.
Nous ne publions ni la liste des activités qualifiées en zone franche, ni le seuil de tolérance des revenus non qualifiés, ni les conditions détaillées des titres accordés aux talents et aux investisseurs en capital : ces éléments relèvent de décisions administratives dont nous n'avons pas pu vérifier la version à jour.
Le passeport émirien ouvre par ailleurs environ 1859 destinations sans visa, mais la naturalisation demeure exceptionnelle et ne constitue pas un objectif planifiable pour un expatrié.
La trajectoire générale mérite enfin d'être notée. En quelques années, les Émirats ont introduit une taxe sur la valeur ajoutée, un impôt sur les sociétés et un impôt minimum pour les grands groupes. L'absence d'imposition des personnes physiques demeure, mais le pays n'est plus une juridiction sans fiscalité.
Questions fréquentes
Faut-il vivre 183 jours à Dubaï pour bénéficier du 0 % ?
La règle des à partir de 183 jours8 est un indice, pas une condition unique. Ce qui compte est de ne plus remplir aucun des critères de résidence française et d'obtenir un certificat de résidence fiscale émirati, qui suppose une présence et une substance réelles.
Le Golden Visa fait-il de moi un résident fiscal des EAU ?
Non. Le visa donne le droit de résider ; la résidence fiscale se prouve séparément (présence, logement, centre des intérêts).
Les dividendes de ma société française sont-ils exonérés une fois à Dubaï ?
Ils peuvent l'être si vous êtes réellement résident fiscal émirati, mais des retenues à la source et la question de la substance de la société française doivent être examinées avec un fiscaliste.
À savoir
Sources et dates de vérification
- 1.
Émirats arabes unis : imposition des revenus des personnes physiques : 0 %
« Taxation — The UAE does not levy income tax on individuals. However, it levies 5 per cent value added tax on the purchase of goods and services, levied at each stage of the supply chain and ultimately borne by the end consumer. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Taxation ». »
u.aeVérifié le 2 nov. 2026Source vérifiée
- 2.
Émirats arabes unis : taux de l'impôt sur les sociétés au-delà du seuil : 9 %
« CT Rate — As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 […] The Federal Decree-Law applies to financial years beginning on or after 1 June 2023. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Corporate tax » (Federal Decree-Law No. 47 of 2022). »
u.aeVérifié le 2 nov. 2026Source vérifiée
- 3.
Émirats arabes unis : bénéfice imposable en deçà duquel l'impôt sur les sociétés est nul : 375 000 AED
« As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 »
u.aeVérifié le 2 nov. 2026Source vérifiée
- 4.
Émirats arabes unis : contre-valeur approximative du seuil d'impôt sur les sociétés : 95 000 €
« CT Rate — 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 — u.ae, « Corporate tax ». Seuil légal en dirhams (AED 375 000 ≈ 102 000 USD à la parité fixe ≈ 87 000–94 000 €). »
u.aeVérifié le 2 nov. 2026Source vérifiée
- 5.
Dubaï : valeur d'acquisition minimale d'un bien ouvrant le Golden Visa investisseur : 2 000 000 AED
« Golden Visa application - Investor — This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. The husband or wife, children and parents […] — Dubai Land Department (Government of Dubai). »
dubailand.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 6.
Dubaï : contre-valeur approximative du seuil immobilier du Golden Visa : 520 000 €
« […] a property the purchase value of which is equal to or more than 2 million AED at the time of purchase — Dubai Land Department. AED 2 000 000 = 544 600 USD (parité fixe 3,6725) ≈ 465 000–500 000 € au cours 2026. »
dubailand.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 7.
Dubaï : durée du visa de résidence accordé à l'investisseur immobilier : 10 ans
« This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. »
dubailand.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 8.
Émirats arabes unis : présence sur douze mois ouvrant la résidence fiscale d'une personne physique : 183 jours
« If he has been physically present in the State for a period of (183) one hundred and eighty-three days or more, within the relevant (12) twelve consecutive months. »
tax.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 9.
Passeport Émirats arabes unis : destinations sans visa : 185
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVérifié le 2 nov. 2026Source vérifiée