Dosier · Fiscalidad
Expatriarse a Dubái en 2026: fiscalidad del 0 %, Golden Visa y trampas que evitar
Dubái no grava la renta de las personas físicas, pero ahora grava los beneficios de las sociedades, y un permiso de residencia no equivale allí a la residencia fiscal. Este informe recoge lo que es exacto, lo que ya no lo es y las tres trampas que más caras les salen a los franceses.
Por La redacción · el 20 de agosto de 2026
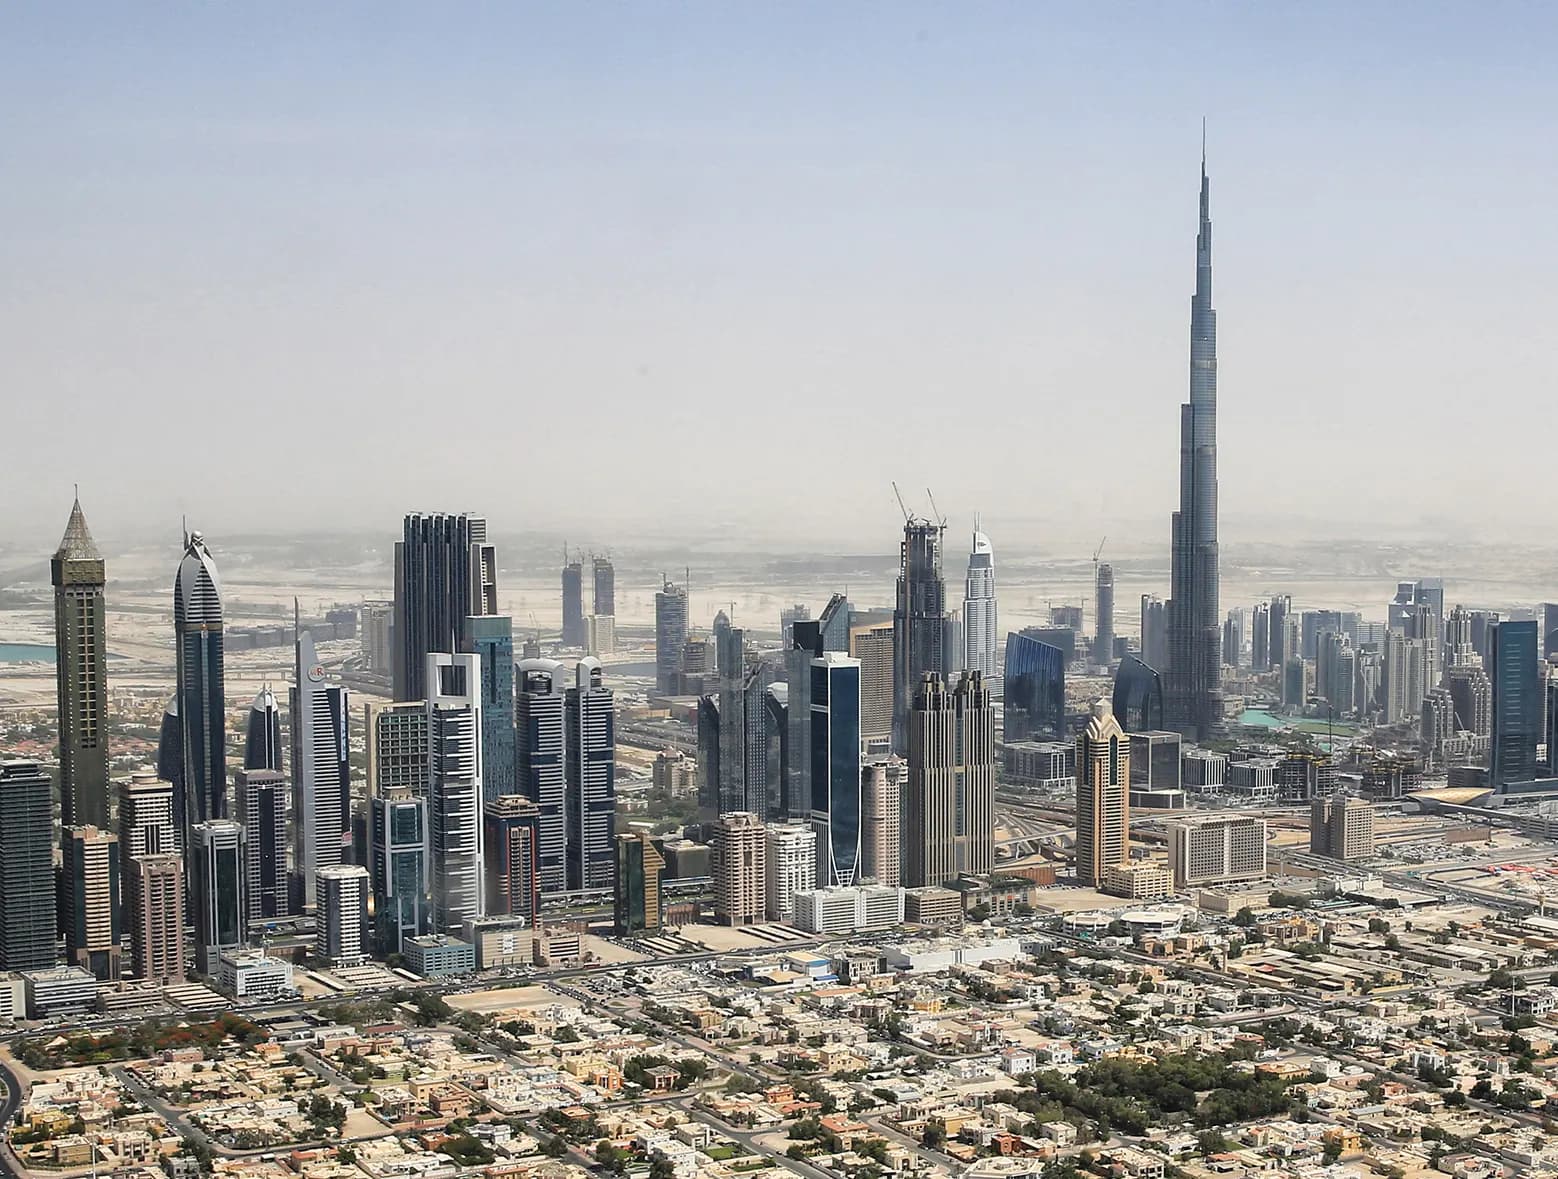
La fiscalidad real de los Emiratos
Las personas físicas no tributan por sus rentas en los Emiratos Árabes Unidos: el tipo aplicable es del 0 %1. Salarios, dividendos, plusvalías y alquileres se perciben libres de impuesto local.
Esta regla es antigua y no se ha cuestionado. Es el argumento central de los contratos de expatriación en los Emiratos, y sigue siendo exacta.
Lo que ha cambiado afecta a las sociedades. Se aplica un impuesto sobre beneficios desde los ejercicios iniciados a partir de junio de 2023, al tipo del 9 %2 por encima de un beneficio imponible de 375.000 AED3, es decir, unos aproximadamente 95.000 €4.
Las sociedades de zona franca pueden mantener un tipo cero únicamente sobre sus rentas cualificadas, con requisitos de sustancia y siempre que no superen un umbral de tolerancia para las rentas no cualificadas. La exención ya no es, por tanto, automática.
Un emprendedor que percibe sus rentas a través de una sociedad emiratí debe, por tanto, razonar en coste combinado: el impuesto de la sociedad y, después, la distribución no gravada en la persona. El tipo global ya no es nulo.
El permiso de residencia por inversión
La adquisición de un inmueble con un valor de al menos a partir de 2.000.000 AED5, es decir, unos aproximadamente 520.000 €6, da derecho a un permiso de residencia de 10 años7, renovable.
Este permiso permite patrocinar a la familia y al personal doméstico, y no exige una presencia continuada en el territorio, a diferencia de los visados de residencia ordinarios.
No obstante, la plena propiedad solo está abierta a los extranjeros en las zonas designadas del emirato, y el mantenimiento del permiso exige conservar el inmueble.
Existen otras vías (talentos, inversores de capital, profesionales altamente cualificados) con requisitos propios que no detallamos aquí por falta de una fuente oficial verificada y actualizada.
Las tres trampas
La primera es la confusión entre permiso de residencia y residencia fiscal. Los Emiratos exigen una presencia de a partir de 183 días8 en doce meses para que una persona física adquiera la residencia fiscal, y la expedición de un certificado es un trámite distinto del permiso.
Sin este certificado, no puede invocarse el convenio celebrado con Francia. Un residente de diez años que nunca lo ha solicitado está, desde el punto de vista del convenio, en la misma situación que un turista.
La segunda es la persistencia del domicilio francés. El artículo 4 B del code général des impôts tiene en cuenta el hogar, el lugar de estancia principal, la actividad profesional y el centro de intereses económicos. Un directivo cuya sociedad operativa y cuya familia siguen en Francia sigue domiciliado en Francia, sea cual sea el tiempo pasado en Dubái.
La tercera es el coste de la vida. Dubái no es barato: la escolaridad internacional, la vivienda y el seguro médico obligatorio son partidas elevadas, y no existe una alternativa pública para los extranjeros.
Para un asalariado desplazado cuyo empleador asume la vivienda y la escolaridad, el balance es muy favorable. Para un trabajador independiente que asume esas partidas, la ventaja neta es bastante más estrecha de lo que el tipo cero deja creer.
Qué hacer y qué sigue siendo incierto
- Documentar la ruptura de los vínculos con Francia: hogar, actividad, intereses económicos.
- Obtener la tarjeta de identidad emiratí, requisito previo para abrir una cuenta bancaria.
- Contratar el seguro médico exigido para el permiso de residencia.
- Solicitar el certificado de residencia fiscal en cuanto se cumplan los requisitos.
- Hacer calificar la actividad de la propia sociedad con respecto al régimen de las zonas francas, y registrarse ante la administración tributaria federal aunque el impuesto adeudado sea nulo.
No publicamos ni la lista de actividades cualificadas en zona franca, ni el umbral de tolerancia de las rentas no cualificadas, ni los requisitos detallados de los permisos concedidos a talentos e inversores de capital: estos elementos dependen de decisiones administrativas cuya versión actualizada no hemos podido verificar.
Además, el pasaporte emiratí da acceso sin visado a aproximadamente 1859 destinos, pero la naturalización sigue siendo excepcional y no es un objetivo planificable para un expatriado.
Por último, merece señalarse la trayectoria general. En pocos años, los Emiratos han introducido un impuesto sobre el valor añadido, un impuesto de sociedades y un impuesto mínimo para los grandes grupos. La ausencia de tributación de las personas físicas se mantiene, pero el país ya no es una jurisdicción sin fiscalidad.
Preguntas frecuentes
¿Hay que vivir 183 días en Dubái para beneficiarse del 0 %?
La regla de los a partir de 183 días8 es un indicio, no un requisito único. Lo que cuenta es no cumplir ya ninguno de los criterios de residencia francesa y obtener un certificado de residencia fiscal emiratí, que exige una presencia y una sustancia reales.
¿La Golden Visa me convierte en residente fiscal de los EAU?
No. El visado da derecho a residir; la residencia fiscal se acredita por separado (presencia, vivienda, centro de intereses).
¿Están exentos los dividendos de mi sociedad francesa una vez en Dubái?
Pueden estarlo si es usted realmente residente fiscal emiratí, pero las retenciones en origen y la cuestión de la sustancia de la sociedad francesa deben examinarse con un asesor fiscal.
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Emiratos Árabes Unidos: tributación de la renta de las personas físicas : 0 %
« Taxation — The UAE does not levy income tax on individuals. However, it levies 5 per cent value added tax on the purchase of goods and services, levied at each stage of the supply chain and ultimately borne by the end consumer. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Taxation ». »
u.aeVerificado el 2 nov 2026Fuente verificada
- 2.
Emiratos Árabes Unidos: tipo del impuesto sobre sociedades por encima del umbral : 9 %
« CT Rate — As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 […] The Federal Decree-Law applies to financial years beginning on or after 1 June 2023. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Corporate tax » (Federal Decree-Law No. 47 of 2022). »
u.aeVerificado el 2 nov 2026Fuente verificada
- 3.
Emiratos Árabes Unidos: beneficio imponible por debajo del cual el impuesto sobre sociedades es nulo : 375.000 AED
« As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 »
u.aeVerificado el 2 nov 2026Fuente verificada
- 4.
Emiratos Árabes Unidos: contravalor aproximado del umbral del impuesto sobre sociedades : 95.000 €
« CT Rate — 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 — u.ae, « Corporate tax ». Seuil légal en dirhams (AED 375 000 ≈ 102 000 USD à la parité fixe ≈ 87 000–94 000 €). »
u.aeVerificado el 2 nov 2026Fuente verificada
- 5.
Dubái: valor mínimo de adquisición de un inmueble que da acceso al Golden Visa de inversor : 2.000.000 AED
« Golden Visa application - Investor — This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. The husband or wife, children and parents […] — Dubai Land Department (Government of Dubai). »
dubailand.gov.aeVerificado el 2 nov 2026Fuente verificada
- 6.
Dubái: contravalor aproximado del umbral inmobiliario del Golden Visa : 520.000 €
« […] a property the purchase value of which is equal to or more than 2 million AED at the time of purchase — Dubai Land Department. AED 2 000 000 = 544 600 USD (parité fixe 3,6725) ≈ 465 000–500 000 € au cours 2026. »
dubailand.gov.aeVerificado el 2 nov 2026Fuente verificada
- 7.
Dubái: duración del visado de residencia concedido al inversor inmobiliario : 10 años
« This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. »
dubailand.gov.aeVerificado el 2 nov 2026Fuente verificada
- 8.
Emiratos Árabes Unidos: presencia en doce meses que da lugar a la residencia fiscal de una persona física : 183 días
« If he has been physically present in the State for a period of (183) one hundred and eighty-three days or more, within the relevant (12) twelve consecutive months. »
tax.gov.aeVerificado el 2 nov 2026Fuente verificada
- 9.
Pasaporte de los Emiratos Árabes Unidos: destinos sin visado : 185
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVerificado el 2 nov 2026Fuente verificada