Kurzmeldung · Banken
Kaimaninseln: Der Finanzplatz stärkt seine Transparenz
Die Kaimaninseln erheben keine Steuern, das ist eine Tatsache. Geändert hat sich nicht die Besteuerung, sondern die Transparenz: Die Jurisdiktion veröffentlicht, tauscht aus und registriert – was ihre Nutzung verändert, ohne den Steuersatz zu verändern.
Von Die Redaktion · am 21. Juni 2026
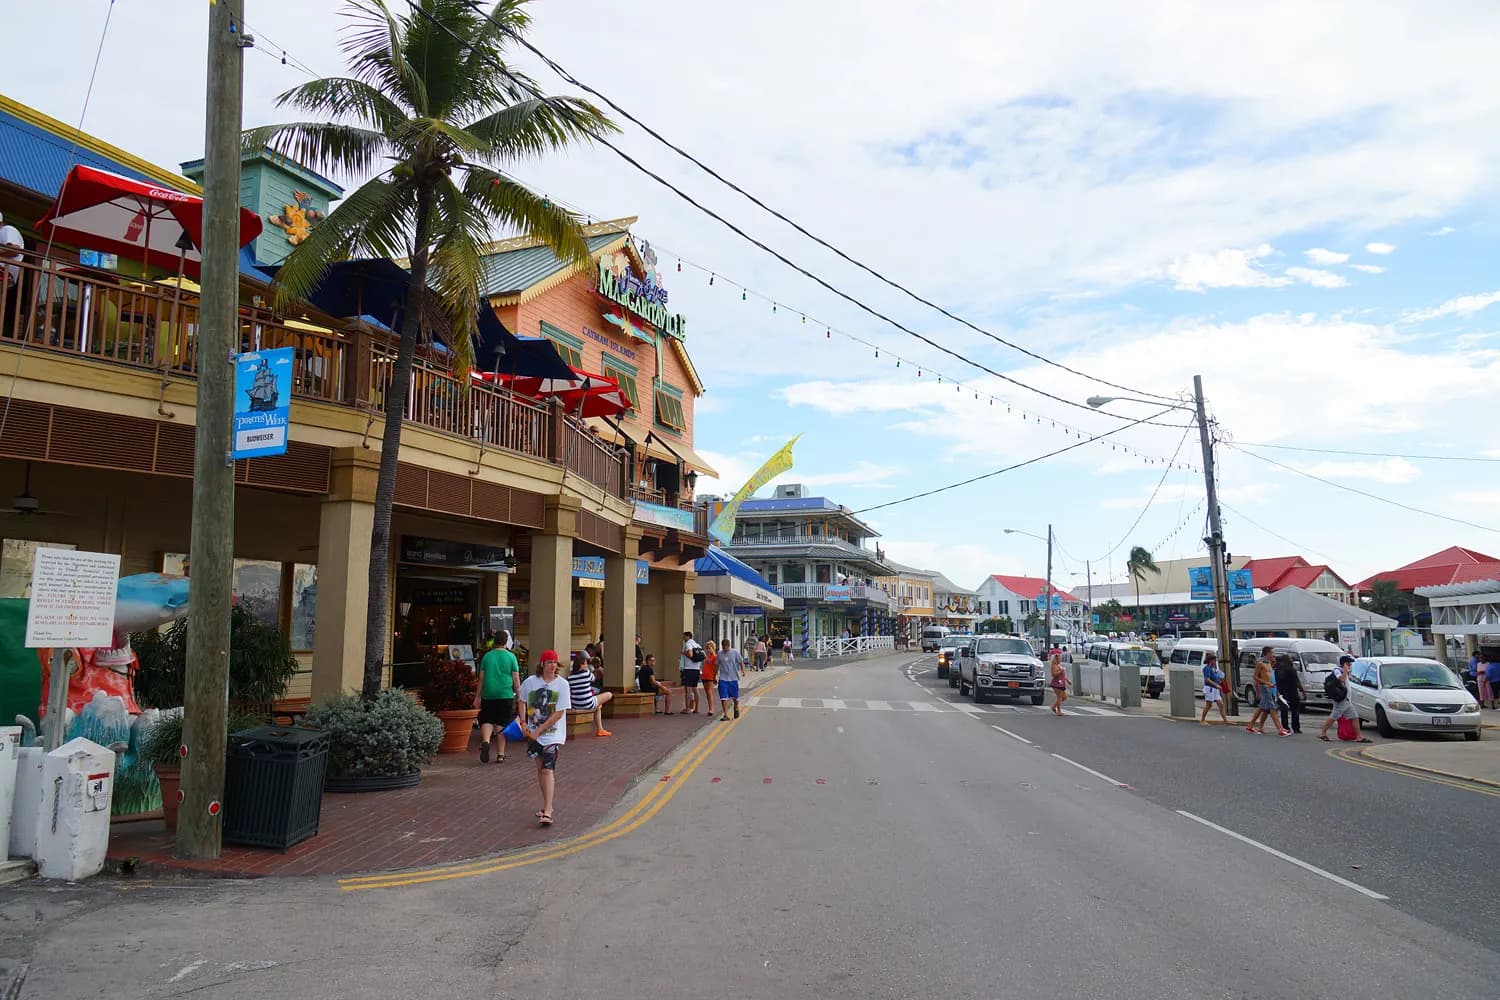
Was die Jurisdiktion nicht besteuert
Die Kaimaninseln erheben keinerlei direkte Steuern: Die Steuerbelastung liegt bei 0 %1. Es gibt weder Einkommensteuer noch Körperschaftsteuer, weder Steuer auf Veräußerungsgewinne noch Erbschaftsteuer.
Dieses Fehlen ist alt und prägend für das Wirtschaftsmodell des Gebiets, das sich über Zölle, Registrierungsgebühren und Abgaben auf Immobiliengeschäfte finanziert.
Das Aufenthaltszertifikat für Personen mit unabhängigen Mitteln setzt eine Investition von 1.000.000 KYD2 voraus, also rund etwa 1.200.000 $3, sowie ein jährliches Referenzeinkommen von etwa 146.000 $4.
Dieses Zertifikat wird für 25 Jahre5 ausgestellt und zählt damit zu den langfristigsten Titeln der Welt. Eine Abwesenheit vom Gebiet von mehr als 30 Tage6 erfordert allerdings eine Duldung nach Ermessen der Behörden.
Die Laufzeit des Zertifikats verdient Beachtung, denn sie ist unter vergleichbaren Regelungen ohne Entsprechung. Während die meisten Titel für Aufenthalt durch Investition alle zwei bis fünf Jahre erneuert werden, deckt dieser ein Vierteljahrhundert ab, was für ein langfristiges Vermögensvorhaben eine seltene Planungssicherheit bietet.
Was sich tatsächlich geändert hat
Das Gebiet hat unter internationalem Druck ein Bündel von Transparenzregeln eingeführt: Register der wirtschaftlich Berechtigten, Anforderungen an die wirtschaftliche Substanz für Einheiten bestimmter Tätigkeitsbereiche und die Teilnahme am automatischen Informationsaustausch.
Diese Substanzanforderungen sind die einschneidendste Änderung. Eine auf den Kaimaninseln ansässige Einheit, die eine erfasste Tätigkeit ausübt, muss dort über Personal, Räumlichkeiten und tatsächliche Ausgaben verfügen und nachweisen, dass ihre Entscheidungen dort getroffen werden.
Mit anderen Worten: Die Briefkastenfirma funktioniert nicht mehr. Übrig bleibt eine Jurisdiktion ohne Besteuerung, die aber eine tatsächliche Präsenz verlangt, um davon zu profitieren – genau wie es die Emirate für ihre Freihandelszonen getan haben.
Wir veröffentlichen weder die Liste der den Substanzanforderungen unterliegenden Tätigkeiten noch die geltenden Schwellenwerte noch den Zeitplan dieser Reformen: Sie finden sich nicht in den offiziellen Quellen, die wir überprüfen konnten.
Das Gebiet wurde zudem im Zuge dieser Entwicklungen in europäische Listen nicht kooperativer Jurisdiktionen aufgenommen und wieder gestrichen. Diese Eintragungen haben konkrete Folgen für Bankbeziehungen und für die Meldepflichten der Geschäftspartner.
Was das für einen Franzosen bedeutet
Das Fehlen einer lokalen Besteuerung beendet nicht den französischen Steuerwohnsitz. Solange der Haushalt oder der Mittelpunkt der wirtschaftlichen Interessen in Frankreich bleibt, gilt Artikel 4 B des Code général des impôts (französisches Steuergesetzbuch) weiter.
Zwischen Frankreich und den Kaimaninseln besteht kein Doppelbesteuerungsabkommen, mit dem sich eine doppelte Ansässigkeit auflösen ließe. Der einzige Schutz liegt in der tatsächlichen und dokumentierten Lösung der Bindungen.
Ein Wegzug in das Gebiet löst zudem oberhalb von mehr als 800.000 €7 an Wertpapieren die Wegzugsbesteuerung (Exit Tax) aus, und der Aufschub ist nicht automatisch: Er setzt Sicherheiten und einen steuerlichen Vertreter voraus, die mindestens ab 90 Tage8 vor dem Wegzug zu beantragen sind.
Schließlich zieht der Besitz von Vermögenswerten oder Beteiligungen in einer solchen Jurisdiktion besondere französische Meldepflichten nach sich, deren Versäumnis schwer sanktioniert wird, auch wenn keinerlei Einkünfte erzielt werden.
Das Wichtigste in Kürze
- Das Fehlen direkter Steuern ist real und alt: 0 %1.
- Die Substanzanforderungen haben Strukturen ohne tatsächliche Präsenz ein Ende gesetzt.
- Das Aufenthaltszertifikat setzt 1.000.000 KYD2 an Investition und ein hohes Referenzeinkommen voraus.
- Es gibt kein Doppelbesteuerungsabkommen mit Frankreich.
- Die Lebenshaltungskosten auf den Inseln sind sehr hoch, da alles importiert wird.
Der Fall der Kaimaninseln veranschaulicht eine allgemeine Entwicklung: Jurisdiktionen ohne Besteuerung sind nicht verschwunden, sie sind nur nicht mehr aus der Ferne zugänglich. Was sie heute bieten, richtet sich an diejenigen, die sich tatsächlich dort niederlassen, und die Eintrittskarte – Investition, Einkommen, Lebenshaltungskosten – siebt dieses Publikum stark aus. Der Unterschied zum vorigen Jahrzehnt ist nicht steuerlicher Natur: Er ist praktischer Natur, und er ist erheblich.
Gut zu wissen
Quellen und Prüfdaten
- 1.
Kaimaninseln: Höhe der direkten Besteuerung : 0 %
« Following the abolition in 1985 of an annual head tax of CI$10 on all adult male residents up to 60 years, there are no direct taxes in the Cayman Islands. There is no income tax, company or corporation tax, inheritance tax, capital gains or gift tax. — Cayman Islands Government, « Our Finance & Economy ». »
cigarchives.gov.kyGeprüft am 2. Nov. 2026Quelle geprüft
- 2.
Kaimaninseln: erforderliche Investition für das Aufenthaltszertifikat : 1.000.000 KYD
« […] and you have invested the sum of one million dollars, of which at least five hundred thousand dollars is in developed real estate in Grand Cayman — Caymanian Protection (Amendment) Regulations, 2026 (SL 16 of 2026), Schedule 5, Part B, 5(a). Montant légal : CI$ 1 000 000. »
- 3.
Kaimaninseln: ungefährer Gegenwert der erforderlichen Investition : 1.200.000 $
« […] and you have invested the sum of one million dollars, of which at least five hundred thousand dollars is in developed real estate in Grand Cayman, and that you continue to maintain that level of investment — Caymanian Protection (Amendment) Regulations, 2026 (SL 16 of 2026), Schedule 5, Part B, 5(a). Montant légal : CI$ 1 000 000 (≈ 1 219 500 US$ par la parité fixe). »
- 4.
Kaimaninseln: vom Inhaber des Zertifikats gefordertes jährliches Referenzeinkommen : 146.000 $
« Persons who hold a Residency Certificate for Persons of Independent Means issued under section 41 of the Act — 5. A declaration that (a) if you reside in Grand Cayman (i) you have a continuous source of annual income of no less than one hundred and twenty thousand dollars, without the need to engage in employment in the Cayman Islands — Caymanian Protection (Amendment) Regulations, 2026 (SL 16 of 2026), Schedule 5, Part B. Montant légal : CI$ 120 000 (1 KYD = 1,2195 USD, parité fixe) ≈ 146 341 US$. »
- 5.
Kaimaninseln: Laufzeit des Aufenthaltszertifikats für Personen mit unabhängigen Mitteln : 25 Jahre
« 41. (2) An applicant under this section shall be granted a Residency Certificate for Persons of Independent Means, without the right to work, valid for twenty-five years and renewable thereafter at the discretion of the Director of WORC — Immigration (Transition) Act (2022 Revision), section 41(2). Section 41 non modifiée par les Immigration (Transition) (Amendment and Validation) Acts 2025 et 2026 (en vigueur le 1er mai 2026). »
- 6.
Kaimaninseln: Abwesenheitsdauer, ab der eine Duldung nach Ermessen gilt : 30 Tage
« 46. The holder of a Residency Certificate for Persons of Independent Means […] may, at the discretion of the Director of WORC, have the right to reside in the Islands revoked if — […] (b) the holder was not physically present in the Islands for a minimum of thirty days in aggregate in any calendar year — Immigration (Transition) Act (2022 Revision), section 46(b). »
- 7.
Frankreich, Wegzugsbesteuerung: Gesamtwert der Wertpapiere, ab dem nicht realisierte Wertzuwächse besteuert werden : 800.000 €
« droits sociaux, titres ou droits atteignant une valeur globale d'au moins 800 000 € ou représentant au moins 50 % des bénéfices sociaux »
- 8.
Frankreich, Wegzugsbesteuerung: Frist vor dem Wegzug für einen Antrag auf Steueraufschub gegen Sicherheitsleistung : 90 Tage
« Pour les départs intervenus à compter du 22 novembre 2019, la demande doit être déposée au plus tard 90 jours avant le transfert du domicile fiscal hors de France. — Direction générale des finances publiques, impots.gouv.fr. »