Kurzmeldung · Steuern
Katar: 0 % Einkommensteuer und 0 % Mehrwertsteuer – ein Einzelfall am Golf
Katar erhebt weder eine Einkommensteuer für natürliche Personen noch eine Mehrwertsteuer. Das ist heute eine Ausnahme am Golf, und die Behörden selbst stellen sie als vorübergehend dar.
Von Die Redaktion · am 20. Juli 2026
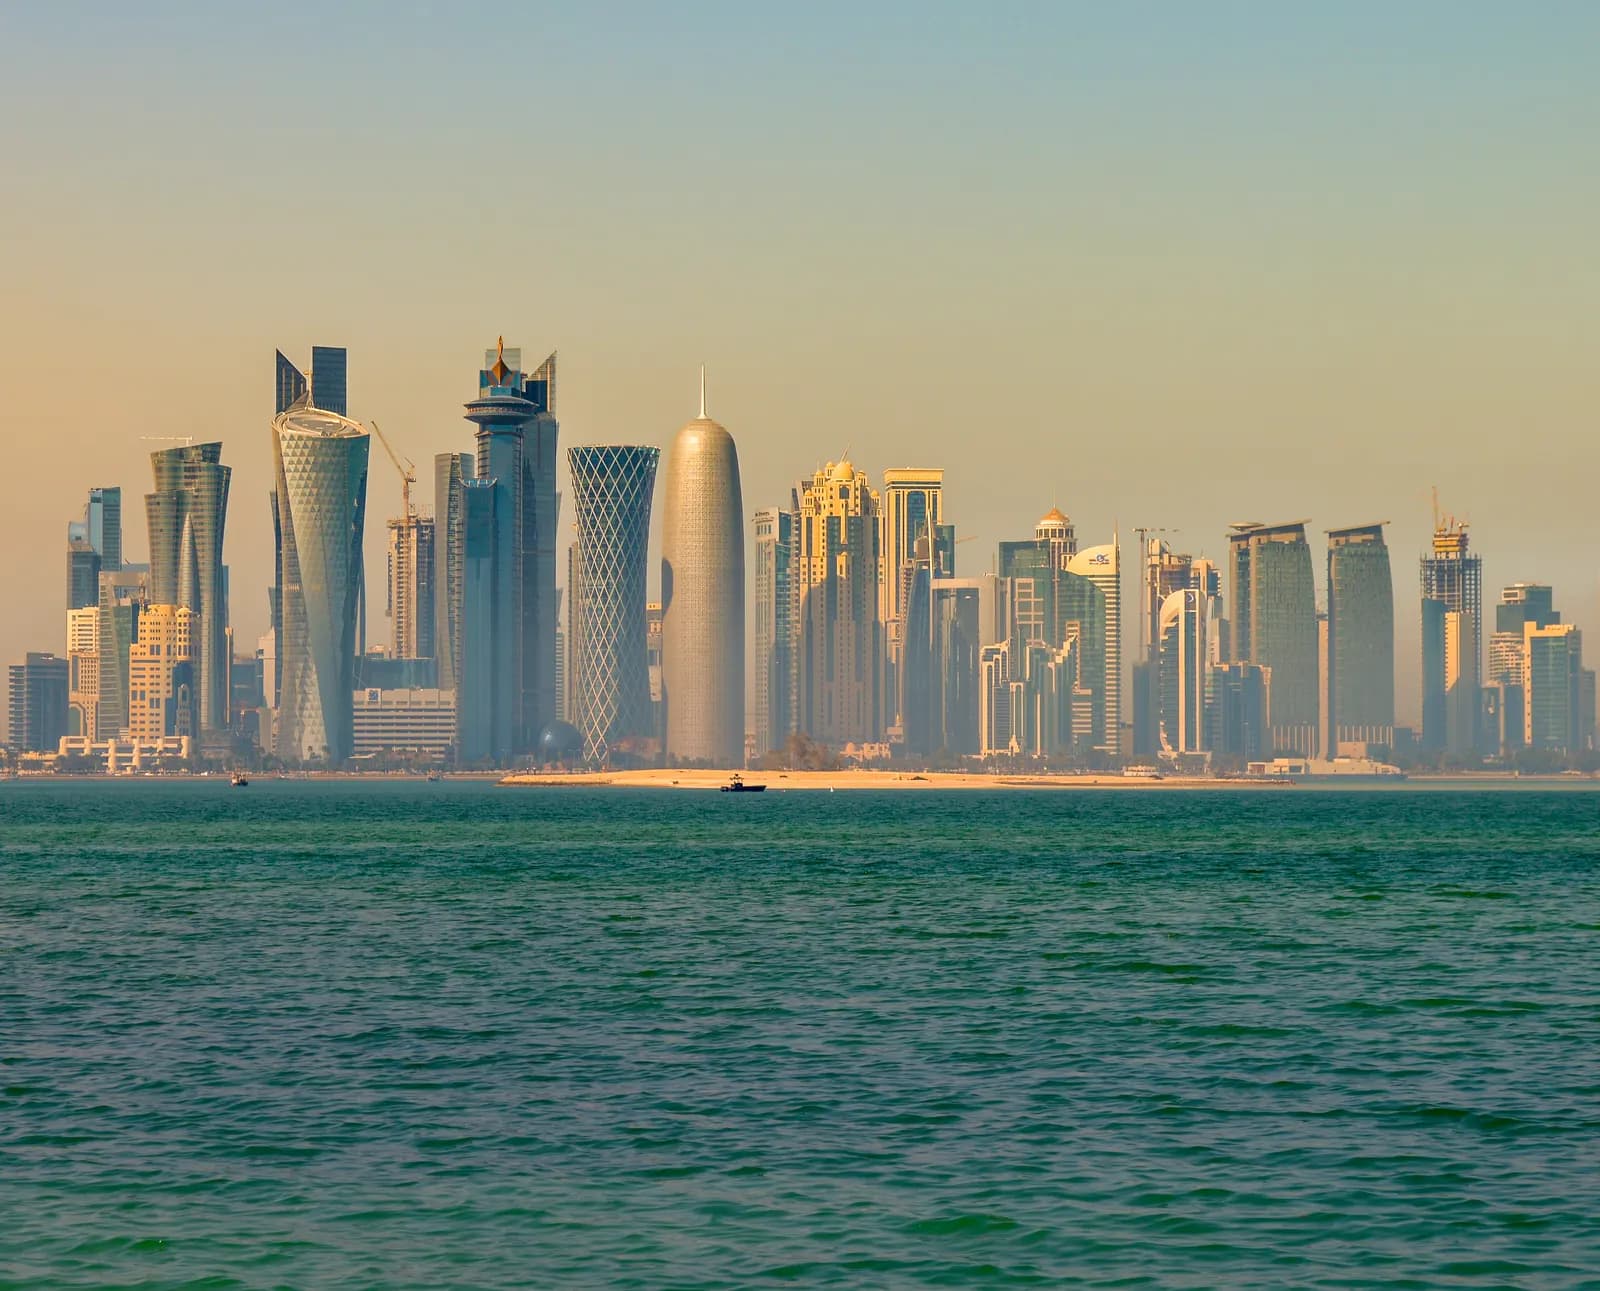
Was Katar erhebt – und was nicht
Katar besteuert das Einkommen natürlicher Personen nicht. Die Gehälter werden dort netto bezogen, was das zentrale finanzielle Argument der Entsendungsverträge im Land ist.
Zinsen und Bankerträge natürlicher Personen, die in Katar keine Tätigkeit ausüben, sind zum Satz von 0 %1 befreit.
Auch eine Mehrwertsteuer wendet das Land nicht an: Ihr Satz liegt weiterhin bei 0 %2. Mehrere seiner Nachbarn am Golf haben sie dennoch eingeführt.
Die Körperschaftsteuer gibt es dagegen: Sie beträgt 10 %3 des steuerpflichtigen Einkommens und gilt für alle Tätigkeiten. Zudem wurde für Konzerne in ihrem Anwendungsbereich eine globale Mindeststeuer eingeführt.
Warum diese Ausnahme fragil ist
Bahrain hat als erster Golfstaat die Mehrwertsteuer eingeführt und als erster ihren Satz verdoppelt, der seit dem 1. Januar 2022 bei 10 %4 liegt.
Dieser Verlauf ist das verlässlichste Signal, das man über die Richtung der öffentlichen Finanzen in der Region hat: Die Abgabenlast verlagert sich vom Einkommen auf den Konsum, und zwar zuerst in den rohstoffärmsten Staaten.
Katar, reich an Gas, konnte diese Einführung aufschieben. Die Behörden stellen sie dennoch als Perspektive dar, und der regionale Rechtsrahmen ist seit Langem vorbereitet.
Für ein langfristiges Vorhaben liegt der Schluss auf der Hand: Das Fehlen einer Konsumsteuer ist heute ein echter Vorteil, darf aber nicht als strukturell gesicherte Größe über fünfzehn Jahre angesetzt werden.
Wir veröffentlichen keinen Zeitplan für die Einführung der Mehrwertsteuer in Katar: Kein Datum wurde von einer amtlichen Quelle festgelegt, die wir überprüfen konnten.
Die Falle der steuerlichen Ansässigkeit
Das katarische Steuergesetz definiert die Ansässigkeit: Ansässig ist, wer über einen ständigen Wohnsitz im Staat verfügt oder sich dort innerhalb eines Zeitraums von zwölf Monaten mehr als 183 Tage5 aufhält.
Diese Definition soll keine Steuer begründen: Sie dient zur Ausstellung von Bescheinigungen über die steuerliche Ansässigkeit, die nötig sind, um ein Abkommen in Anspruch zu nehmen.
Genau hier liegt der kostspieligste Fehler. Ein Aufenthaltstitel, auch ein langfristiger, ersetzt keine Ansässigkeitsbescheinigung, und ohne diese Bescheinigung bleibt das mit Frankreich geschlossene Abkommen wirkungslos.
Solange der Haushalt oder der Mittelpunkt der wirtschaftlichen Interessen in Frankreich bleibt, gilt Artikel 4 B des Code général des impôts weiter. Eine französische Führungskraft, deren Tätigkeit und Familie in Frankreich bleiben, bleibt in Frankreich steuerlich ansässig, unabhängig von der in Katar verbrachten Zeit.
Was dem gegenüberzustellen ist
Katar ist kein günstiges Ziel. Wohnen, internationale Schulbildung und die obligatorische Krankenversicherung sind drei hohe Posten, und für Ausländer gibt es keine öffentliche Alternative.
Ein Entsendungsvertrag, der Wohnung und Schulbildung übernimmt, verändert die Rechnung vollständig. Bei einem Selbständigen, der diese Posten selbst trägt, schrumpft der Nettovorteil deutlich.
- Den Aufenthaltsweg bestimmen: Sponsoring durch einen Arbeitgeber oder ein eigenständiger Titel auf Grundlage einer Immobilieninvestition ab 730.000 QAR6.
- Die katarische Identitätskarte beantragen, von der die Eröffnung eines Bankkontos abhängt.
- Die vorgeschriebene Krankenversicherung abschließen.
- Die Bescheinigung über die steuerliche Ansässigkeit beantragen, sobald die Voraussetzungen erfüllt sind.
- Den Wegzug aus Frankreich dokumentieren – Haushalt, Mittelpunkt der wirtschaftlichen Interessen –, denn dort entscheidet sich das Wesentliche.
Das Klima schließlich ist ein Faktor, den finanzielle Vergleiche nie berücksichtigen: Die Klimaanlage läuft einen Großteil des Jahres, und das Leben im Freien ist mehrere Monate lang stark eingeschränkt.
Gut zu wissen
Quellen und Prüfdaten
- 1.
Katar: Besteuerung von Zinsen und Bankerträgen natürlicher Personen ohne lokale Geschäftstätigkeit : 0 %
« […] the following income shall be exempt from tax: 1- Interest and bank returns due to natural persons who do not engage in taxable activity in the State, whether they are residents or non-residents. […] 3- Capital gains arising from the disposition of real estate or securities by natural persons, provided that the real estate or securities disposed of do not belong to the assets of a taxable activity. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 4 (exemptions). Les plus-values réalisées dans le cadre d'une activité imposable restent soumises à l'impôt de 10 %. »
gta.gov.qaGeprüft am 2. Nov. 2026Quelle geprüft
- 2.
Katar: Mehrwertsteuersatz : 0 %
« Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »
gta.gov.qaGeprüft am 2. Nov. 2026Quelle geprüft
- 3.
Katar: Steuersatz auf das zu versteuernde Einkommen von Gesellschaften : 10 %
« Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »
gta.gov.qaGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Bahrain: Regelsatz der Mehrwertsteuer : 10 %
« A standard rate of 10% Value Added Tax (VAT) has been applied in the Kingdom of Bahrain from 1 January 2022. »
bahrain.bhGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Katar: Aufenthalt innerhalb von zwölf Monaten, der die Ansässigkeit im Sinne des Steuergesetzes begründet : 183 Tage
« Resident: 1- A natural person who has one of the following conditions: (a) If he has a permanent residence in the State. (b) If he has resided in the State for a period exceeding one hundred and eighty-three consecutive or intermittent days within twelve (12) months. (c) If he has vital interests in the State. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 1 (définitions). »
gta.gov.qaGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Katar: Mindestwert der Immobilie oder ihres Nießbrauchs, der zu einer Aufenthaltserlaubnis berechtigt : 730.000 QAR
« Article (7) […] 2. Value of the real estate or its usufruct shall not be less than (730,000) seven hundred and thirty thousand Riyals — Decision of the Council of Ministers No. (28) of 2020. Montant légal en riyals (QAR 730 000 ≈ 200 500 USD). »
almeezan.qaGeprüft am 2. Nov. 2026Quelle geprüft