Breve · Fiscalidad
Catar: 0 % de impuesto sobre la renta y 0 % de IVA, un caso único en el Golfo
Catar no aplica ni impuesto sobre la renta de las personas físicas ni impuesto sobre el valor añadido. Hoy es una excepción en el Golfo, y las propias autoridades la presentan como transitoria.
Por La redacción · el 20 de julio de 2026
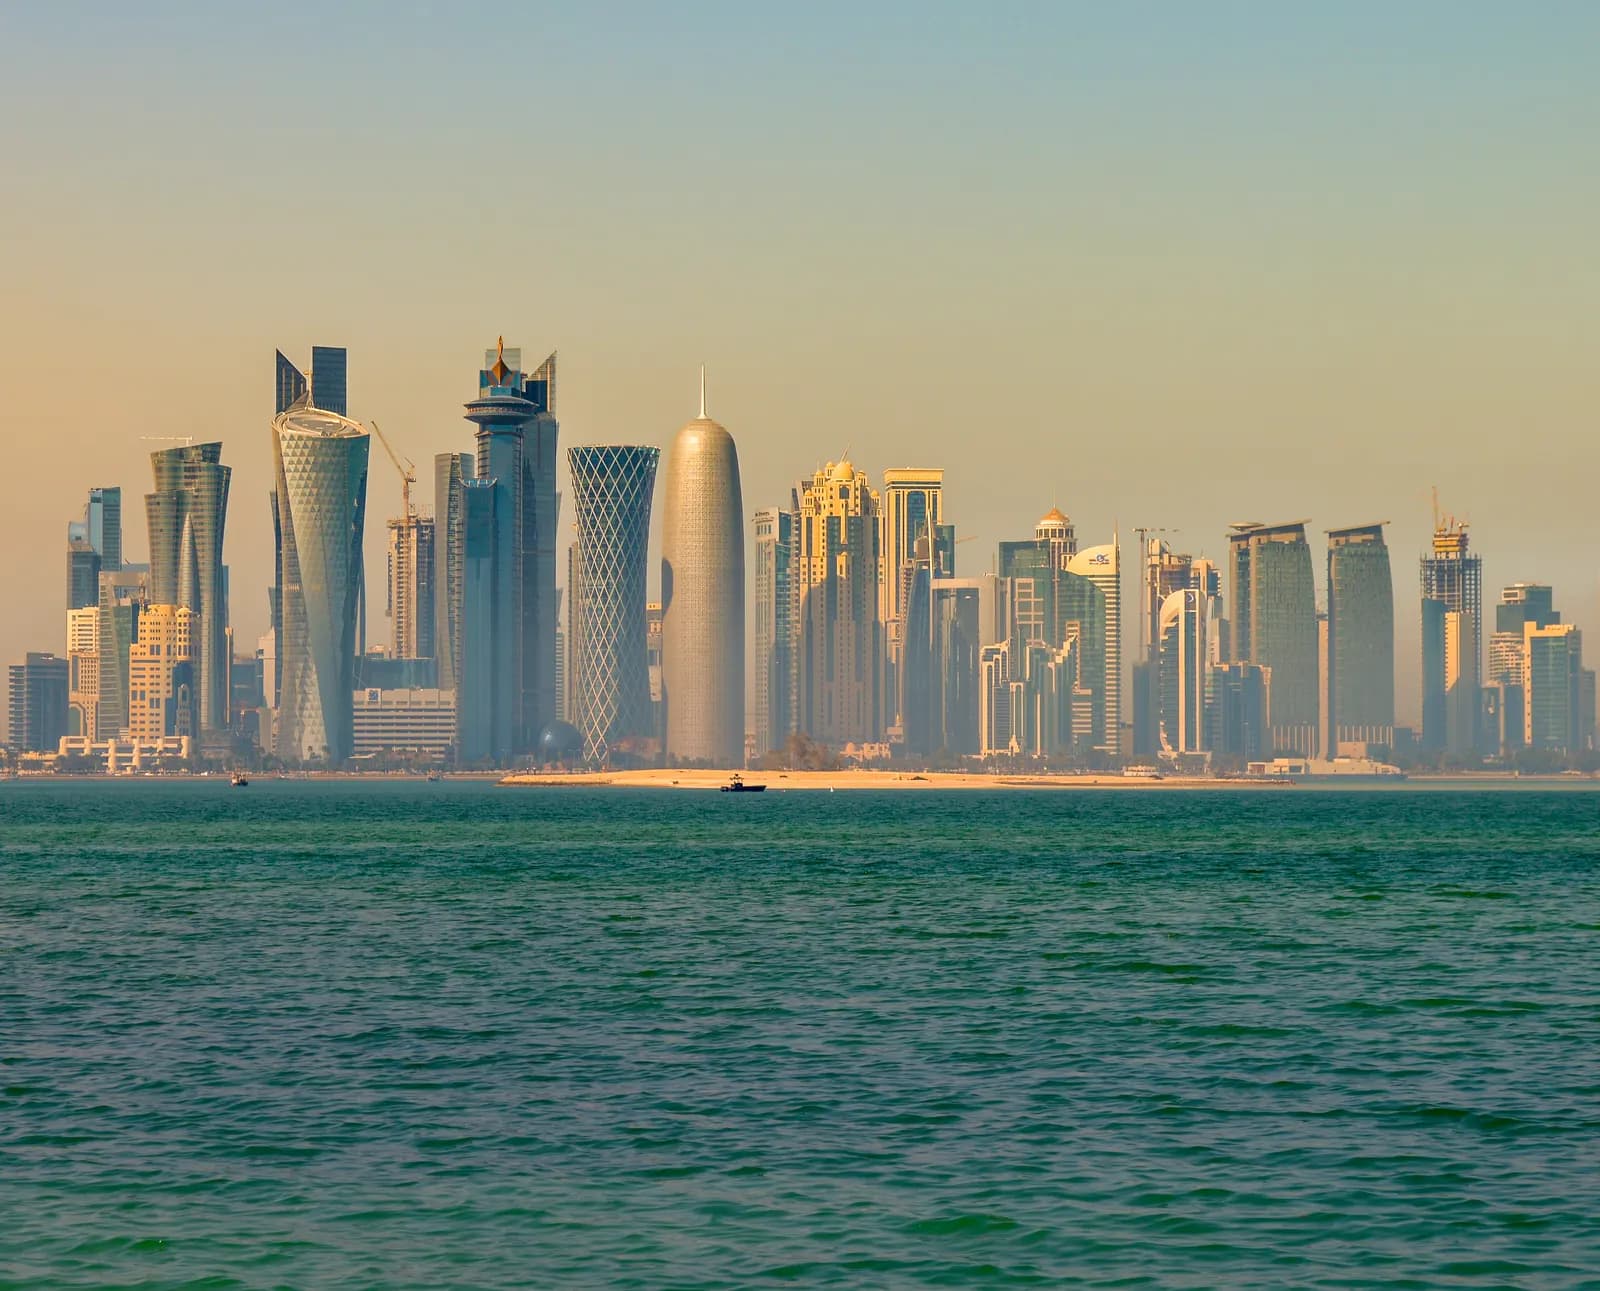
Lo que Catar grava y lo que no
Catar no grava la renta de las personas físicas. Los salarios se perciben netos, lo que constituye el argumento financiero central de los contratos de expatriación en el país.
Los intereses y rendimientos bancarios percibidos por personas físicas que no ejercen actividad en Catar están exentos, al tipo del 0 %1.
El país tampoco aplica impuesto sobre el valor añadido: su tipo sigue siendo del 0 %2. Sin embargo, varios de sus vecinos del Golfo lo han introducido.
El impuesto sobre sociedades, en cambio, sí existe: está fijado en el 10 %3 de la base imponible y se aplica al conjunto de las actividades. Además, se ha introducido un impuesto mínimo global para los grupos incluidos en su ámbito.
Por qué esta excepción es frágil
Baréin fue el primer Estado del Golfo en introducir el impuesto sobre el valor añadido y, después, el primero en duplicar su tipo, que se sitúa ahora en el 10 %4 desde el 1 de enero de 2022.
Esta trayectoria es la señal más fiable de que se dispone sobre la dirección de las finanzas públicas regionales: la carga tributaria se desplaza de la renta al consumo, y lo hace primero en los Estados con menos recursos.
Catar, con abundantes reservas de gas, ha podido aplazar esta introducción. No obstante, las autoridades la presentan como una perspectiva, y el marco jurídico regional se preparó hace tiempo.
Para un proyecto a largo plazo, la conclusión es clara: la ausencia de impuesto sobre el consumo es hoy una ventaja real, pero no debe valorarse como algo estructuralmente adquirido para quince años.
No publicamos un calendario de introducción del impuesto sobre el valor añadido en Catar: ninguna fuente oficial que hayamos podido verificar ha fijado una fecha.
La trampa de la residencia fiscal
La ley fiscal catarí define la residencia: es residente la persona que dispone de una residencia permanente en el Estado o que permanece en él más de 183 días5 en un periodo de doce meses.
Esta definición no tiene por objeto crear un impuesto: sirve para expedir certificados de residencia fiscal, documento necesario para invocar un convenio fiscal.
Ahí se encuentra el error más costoso. Un permiso de residencia, aunque sea de larga duración, no equivale a un certificado de residencia fiscal, y sin ese certificado el convenio celebrado con Francia queda en papel mojado.
Mientras el hogar o el centro de intereses económicos siga en Francia, el artículo 4 B del code général des impôts sigue aplicándose. Un directivo francés cuya actividad y familia permanecen en Francia sigue domiciliado en Francia, sea cual sea el tiempo que pase en Catar.
Lo que hay que poner en la balanza
Catar no es un destino barato. La vivienda, la escolarización internacional y el seguro médico obligatorio son tres partidas elevadas, y no existe una alternativa pública para los extranjeros.
Un contrato de expatriación que cubra la vivienda y la escolarización cambia por completo la ecuación. Un trabajador por cuenta propia que asuma estas partidas ve cómo la ventaja neta se reduce notablemente.
- Determinar la vía de residencia: patrocinio por un empleador o permiso autónomo vinculado a una inversión inmobiliaria, a partir de 730.000 QAR6.
- Obtener el documento de identidad catarí, imprescindible para abrir una cuenta bancaria.
- Contratar el seguro médico exigido.
- Solicitar el certificado de residencia fiscal en cuanto se cumplan los requisitos.
- Documentar la salida de Francia —hogar, centro de intereses económicos—, porque es ahí donde se decide lo esencial.
Por último, el clima es un factor que las comparaciones financieras nunca incluyen: el aire acondicionado funciona gran parte del año y la vida al aire libre se reduce mucho durante varios meses.
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Catar: tributación de los intereses y rendimientos bancarios de las personas físicas sin actividad local : 0 %
« […] the following income shall be exempt from tax: 1- Interest and bank returns due to natural persons who do not engage in taxable activity in the State, whether they are residents or non-residents. […] 3- Capital gains arising from the disposition of real estate or securities by natural persons, provided that the real estate or securities disposed of do not belong to the assets of a taxable activity. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 4 (exemptions). Les plus-values réalisées dans le cadre d'une activité imposable restent soumises à l'impôt de 10 %. »
gta.gov.qaVerificado el 2 nov 2026Fuente verificada
- 2.
Catar: tipo del impuesto sobre el valor añadido : 0 %
« Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »
gta.gov.qaVerificado el 2 nov 2026Fuente verificada
- 3.
Catar: tipo del impuesto sobre la renta imponible de las sociedades : 10 %
« Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »
gta.gov.qaVerificado el 2 nov 2026Fuente verificada
- 4.
Baréin: tipo general del impuesto sobre el valor añadido : 10 %
« A standard rate of 10% Value Added Tax (VAT) has been applied in the Kingdom of Bahrain from 1 January 2022. »
bahrain.bhVerificado el 2 nov 2026Fuente verificada
- 5.
Catar: presencia en doce meses que determina la residencia a efectos de la ley fiscal : 183 días
« Resident: 1- A natural person who has one of the following conditions: (a) If he has a permanent residence in the State. (b) If he has resided in the State for a period exceeding one hundred and eighty-three consecutive or intermittent days within twelve (12) months. (c) If he has vital interests in the State. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 1 (définitions). »
gta.gov.qaVerificado el 2 nov 2026Fuente verificada
- 6.
Catar: valor mínimo del inmueble o de su usufructo que da acceso a un permiso de residencia : 730.000 QAR
« Article (7) […] 2. Value of the real estate or its usufruct shall not be less than (730,000) seven hundred and thirty thousand Riyals — Decision of the Council of Ministers No. (28) of 2020. Montant légal en riyals (QAR 730 000 ≈ 200 500 USD). »
almeezan.qaVerificado el 2 nov 2026Fuente verificada