La actualidad de la movilidad internacional

Catar

Expatriarse a Catar en 2026: cero impuestos sobre la renta y hub del Golfo

Catar no aplica ningún impuesto sobre la renta de las personas físicas. Uno de los países más seguros y ricos del Golfo, atrae a directivos y emprendedores mediante la residencia por empleo o por inversión.

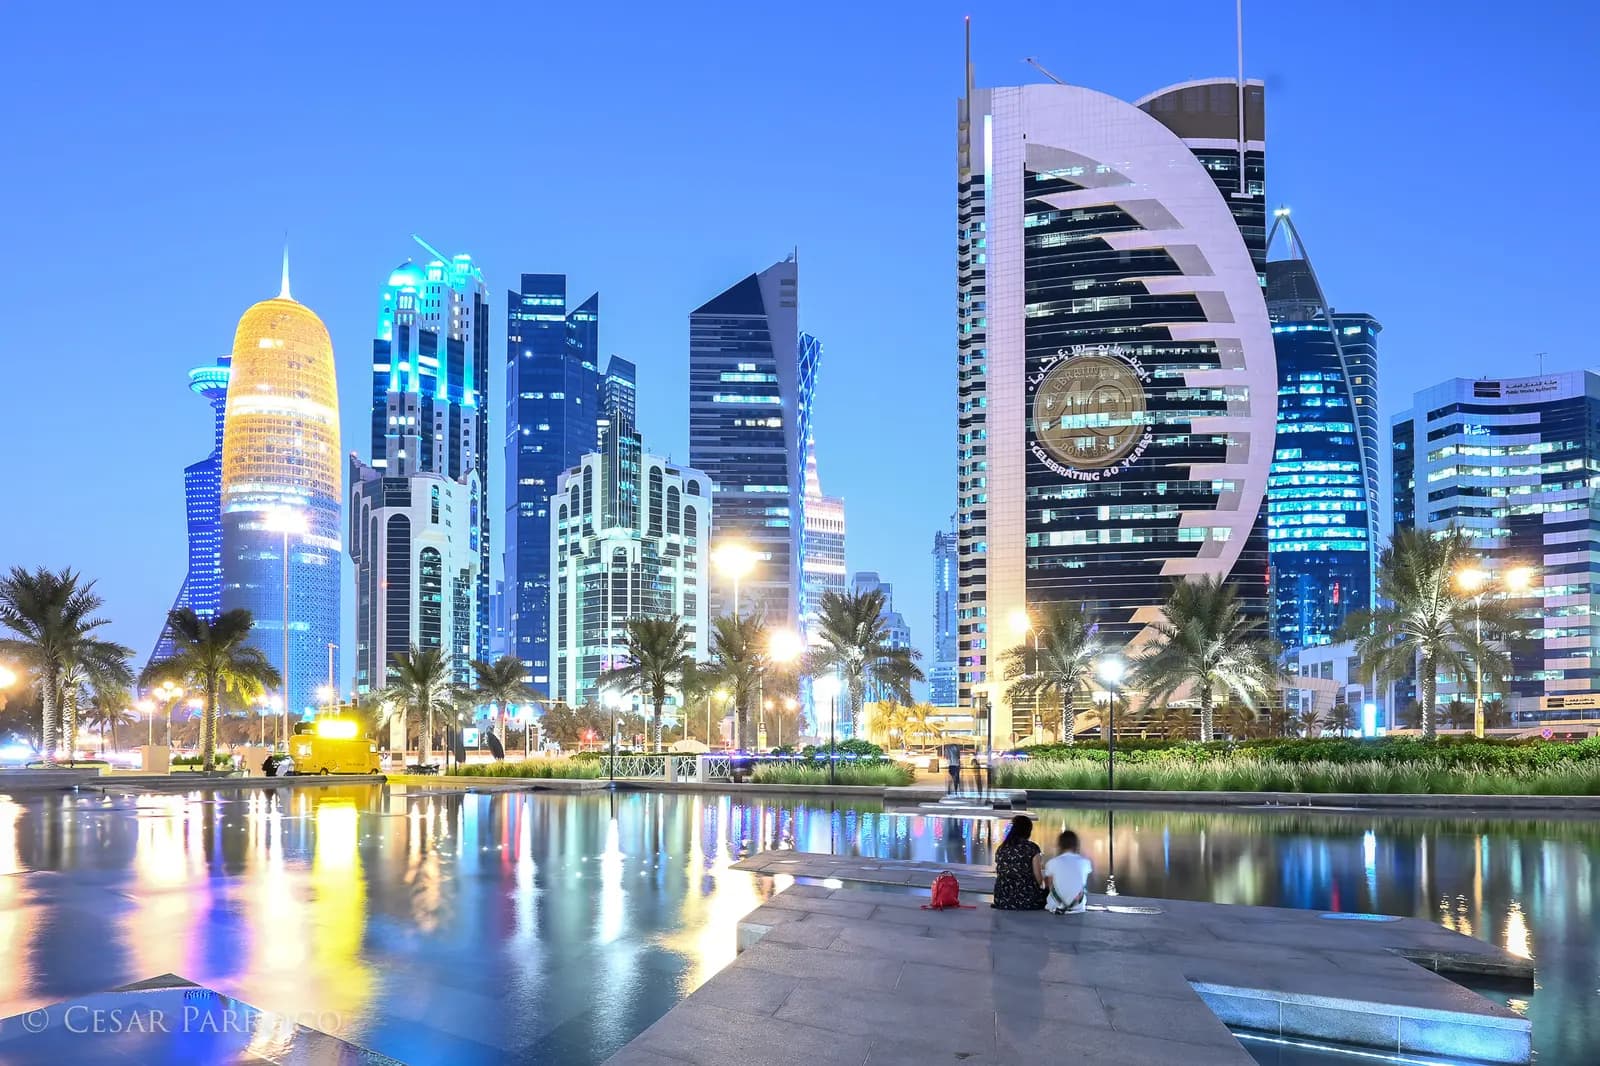
Vista de Catar
Foto: Ceslou — Wikimedia Commons (CC BY-SA)
Capital
Doha
Moneda
QAR
Región
Oriente Medio

Cifras clave

  • Población3.000.000Verificado el 2 nov 2026
  • Vuelo desde Parísaproximadamente6 horasVerificado el 2 nov 2026

Fiscalidad de las personas físicas

Catar no recauda impuesto sobre la renta de las personas físicas. Los salarios se perciben netos, lo que constituye el principal argumento económico de los contratos de expatriación en el país.

No obstante, la ley fiscal define la residencia: es residente la persona física que dispone de una residencia permanente en el Estado o que permanece en él más de 183 días3 en un periodo de doce meses.

Esta definición no tiene por objeto crear un impuesto: sirve para expedir certificados de residencia fiscal, documento necesario para aplicar un convenio. Un expatriado que no lo obtenga no podrá hacer valer el convenio frente a su país de origen; es el uso principal del texto.

Los intereses y rendimientos bancarios percibidos por personas físicas que no ejercen actividad en Catar están exentos, al tipo del 0 %4.

Sociedades

El impuesto sobre sociedades se fija en el 10 %5 de la base imponible y se aplica a todas las actividades. Además, se ha introducido un impuesto mínimo global para los grupos incluidos en su ámbito.

El país todavía no aplica el impuesto sobre el valor añadido, con un tipo del 0 %6, mientras que varios de sus vecinos del Golfo lo han introducido. Esta situación se presenta habitualmente como transitoria.

Para un francés, la regla sigue siendo la de todos los destinos del Golfo: la ausencia de impuesto local no pone fin al domicilio fiscal francés. Mientras el hogar o el centro de intereses económicos permanezcan en Francia, el artículo 4 B del code général des impôts sigue aplicándose, y solo el convenio puede dirimir la cuestión, siempre que se esté en condiciones de invocarlo.

Vías de residencia y visados

La residencia en Catar se basa tradicionalmente en el patrocinio del empleador. No obstante, el país ha abierto vías autónomas, la principal de las cuales se basa en la propiedad inmobiliaria.

El permiso de residencia concedido a los propietarios y usufructuarios de bienes inmuebles exige que el valor del inmueble, o de su usufructo, no sea inferior a 730.000 QAR7, es decir, unos aproximadamente 200.000 US$8.

Un segundo nivel, con un umbral más elevado, da acceso a un estatus de residencia permanente con derechos ampliados. El régimen distingue, por tanto, dos niveles según el importe invertido.

El importe del segundo nivel, las zonas en las que se autoriza la propiedad extranjera y los derechos vinculados a cada nivel no figuran por completo en nuestros extractos: deben verificarse ante las autoridades competentes antes de cualquier compromiso.

Hay que calibrar la diferencia con los vecinos Emiratos: el mercado inmobiliario catarí abierto a los extranjeros es más restringido, y la cultura del visado autónomo es más reciente. El patrocinio del empleador sigue siendo la vía dominante.

Como en el resto del Golfo, el mantenimiento del permiso exige no ausentarse del territorio más allá de un periodo continuado, y en la vía inmobiliaria debe conservarse la titularidad del inmueble.

Inmobiliario

La plena propiedad solo está abierta a los extranjeros en zonas designadas. En el resto, la adquisición adopta la forma de un derecho de usufructo de larga duración, que no conlleva las mismas prerrogativas y cuya duración restante condiciona el valor.

El mercado se ha desarrollado en torno a algunos complejos emblemáticos —The Pearl, Lusail— concebidos para la clientela internacional. La oferta está concentrada y el número de actores es limitado, lo que hace que el mercado sea menos profundo que el de Dubái.

Esta estrechez tiene una consecuencia sobre la liquidez: la reventa depende de un grupo reducido de compradores, compuesto en gran parte por expatriados cuya presencia está vinculada a un contrato de trabajo. Un cambio de ciclo en el mercado laboral repercute directamente en el de la vivienda.

Los gastos de comunidad y los gastos de registro representan además una parte significativa del coste de tenencia, y no figuran en las rentabilidades brutas anunciadas por los comercializadores.

No publicamos los gastos de registro cataríes, ni los gastos anuales medios, ni la lista de zonas abiertas a la propiedad extranjera: no figuran en nuestras fuentes.

Un aspecto práctico distingue al Golfo de los mercados europeos: la comercialización se hace en gran medida sobre plano, a través de promotores respaldados por grupos públicos o semipúblicos. La solidez del vendedor importa, por tanto, más que en un mercado de inmuebles existentes, y las garantías de finalización deben examinarse con la misma atención que la ubicación.

El calendario de pagos escalonados, habitual en estas promociones, compromete además al comprador durante varios años. Un cambio de situación profesional durante la construcción —algo frecuente en un expatriado— puede dificultar el cumplimiento de esos vencimientos, cuando el propio permiso de residencia depende de la adquisición.
Coste de la vida

Catar no es un destino barato. Desde el punto de vista de un hogar, la ausencia de impuesto sobre la renta se ve compensada por un coste elevado de la vivienda, la escolarización y la sanidad.

No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial catarí que mida una cesta de gastos comparable a la de un expatriado.

Tres partidas dominan. La vivienda, a menudo cubierta parcialmente por el empleador en los contratos de expatriación, lo que cambia por completo la ecuación según se esté desplazado o instalado por cuenta propia. La escolarización internacional, cara y con plazas limitadas. Y el seguro médico, obligatorio para el permiso de residencia.

En cambio, la ausencia de impuesto sobre el valor añadido aligera el consumo corriente, a diferencia de los Emiratos y Arabia Saudí. Es una ventaja real, pero las autoridades la presentan como susceptible de cambiar.

El clima constituye una partida aparte: el aire acondicionado funciona gran parte del año y la vida al aire libre se reduce mucho durante varios meses. Es un parámetro de calidad de vida que las comparaciones económicas nunca incluyen.

Trámites y plazos

  1. Determinar la vía: patrocinio de un empleador o permiso autónomo vinculado a una inversión inmobiliaria;
  2. obtener el permiso de residencia y después el documento de identidad catarí, que condiciona la apertura de una cuenta bancaria;
  3. contratar el seguro médico exigido;
  4. solicitar, una vez reunidas las condiciones, el certificado de residencia fiscal: es lo que permitirá invocar el convenio;
  5. documentar la salida de Francia —hogar, centro de intereses económicos—, porque es ahí donde se juega lo esencial.

El cuarto punto es el que los expatriados del Golfo descubren con más frecuencia demasiado tarde: un permiso de residencia, aunque sea de larga duración, no equivale a un certificado de residencia fiscal, y sin ese certificado el convenio queda en papel mojado.

No publicamos plazos de tramitación: no disponemos de una fuente oficial cuantificada y fechada para los permisos cataríes.

Puntos de atención

  • La ausencia de impuesto sobre la renta es real, pero la residencia fiscal catarí debe establecerse formalmente para producir efectos en virtud del convenio.
  • La plena propiedad solo existe en las zonas designadas: debe verificarse la naturaleza del derecho adquirido.
  • El mercado inmobiliario abierto a los extranjeros es estrecho, y su liquidez depende del mercado laboral de los expatriados.
  • La ausencia de impuesto sobre el valor añadido se presenta como transitoria.
  • Un directivo francés que conserve rentas vinculadas a una actividad francesa sigue domiciliado en Francia, sea cual sea el tiempo que pase en Catar.

Por último, Catar se distingue de Dubái por un mercado más institucional y una economía más concentrada en la energía y los grandes proyectos públicos. Para un asalariado desplazado con ingresos elevados, el balance es muy favorable; para un emprendedor independiente que busca un ecosistema denso y trámites rápidos, el entorno emiratí sigue siendo más accesible. Ambos destinos no se dirigen al mismo perfil, y compararlos solo por el tipo impositivo —nulo en ambos casos— no aporta nada.

Ventajas e inconvenientes

Ventajas

  • 0 %6 de impuesto sobre la renta Y 0 %6 de IVA (caso único en el Golfo)

  • Máxima seguridad, infraestructuras ultramodernas, hub de Qatar Airways

  • Liceo francés y colegios internacionales de calidad

Inconvenientes

  • Verano extremo, sociedad muy conservadora

  • Mercado inmobiliario freehold limitado a determinadas zonas

  • Vida nocturna y alcohol muy regulados

  • Dependencia del empleo o del inmueble para conservar el permiso

Preguntas frecuentes

¿Hay impuesto sobre la renta en Catar?

No, no existe ningún impuesto sobre la renta de las personas físicas.

¿Cómo instalarse en Catar?

Principalmente mediante un empleo (permiso vinculado al empleador) o un programa de residencia por inversión.

¿Es Catar un país seguro?

Es uno de los países más seguros del Golfo.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Residencia vinculada a la propiedad inmobiliaria

Residencia · Abierto · Página oficial

Entrada mínima
  • a partir de 730.000 QAR — inversión, solicitante principalInmueble en una zona abierta a los no cataríes (plena propiedad o usufructo); valor estrictamente superior al umbralqatartourism.com · Verificado el 2 nov 2026
  • a partir de 3.650.000 QAR — inversión, solicitante principalOtorga la residencia con las ventajas de la residencia permanente (sanidad, educación, determinadas actividades económicas)qatartourism.com · Verificado el 2 nov 2026
Tasas públicas (solicitante)
No informado
Familia
No informado
Plazo
No informado
Estancia exigida
No informado
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Población : 3.000.000

    Verificado el 2 nov 2026

  2. 2.

    Vuelo desde París : 6 horas

    Verificado el 2 nov 2026

  3. 3.

    Catar: presencia en doce meses que determina la residencia a efectos de la ley fiscal : 183 días

    « Resident: 1- A natural person who has one of the following conditions: (a) If he has a permanent residence in the State. (b) If he has resided in the State for a period exceeding one hundred and eighty-three consecutive or intermittent days within twelve (12) months. (c) If he has vital interests in the State. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 1 (définitions). »

    gta.gov.qaVerificado el 2 nov 2026Fuente verificada

  4. 4.

    Catar: tributación de los intereses y rendimientos bancarios de las personas físicas sin actividad local : 0 %

    « […] the following income shall be exempt from tax: 1- Interest and bank returns due to natural persons who do not engage in taxable activity in the State, whether they are residents or non-residents. […] 3- Capital gains arising from the disposition of real estate or securities by natural persons, provided that the real estate or securities disposed of do not belong to the assets of a taxable activity. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 4 (exemptions). Les plus-values réalisées dans le cadre d'une activité imposable restent soumises à l'impôt de 10 %. »

    gta.gov.qaVerificado el 2 nov 2026Fuente verificada

  5. 5.

    Catar: tipo del impuesto sobre la renta imponible de las sociedades : 10 %

    « Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »

    gta.gov.qaVerificado el 2 nov 2026Fuente verificada

  6. 6.

    Catar: tipo del impuesto sobre el valor añadido : 0 %

    « Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »

    gta.gov.qaVerificado el 2 nov 2026Fuente verificada

  7. 7.

    Catar: valor mínimo del inmueble o de su usufructo que da acceso a un permiso de residencia : 730.000 QAR

    « Article (7) […] 2. Value of the real estate or its usufruct shall not be less than (730,000) seven hundred and thirty thousand Riyals — Decision of the Council of Ministers No. (28) of 2020. Montant légal en riyals (QAR 730 000 ≈ 200 500 USD). »

    almeezan.qaVerificado el 2 nov 2026Fuente verificada

  8. 8.

    Catar: contravalor aproximado del umbral inmobiliario que da acceso a la residencia : 200.000 US$

    « Article (7) — Granting of the residency permit to the owners and users of the real estate shall be in accordance with the provisions of Law No. (21) of 2015 referred to, and according to the following: 1. Period of residency in the State shall not be less than ninety days per year, whether continuously or intermittently. 2. Value of the real estate or its usufruct shall not be less than (730,000) seven hundred and thirty thousand Riyals, and if the value of the real estate or its usufruct is (3,650,000) three million, six hundred and fifty thousand Riyals or more the owner of the real estate or its user shall get the privileges prescribed for holders of the permanent residency card in healthcare, education and investment. — Decision of the Council of Ministers No. (28) of 2020 (Al Meezan, portail juridique du Qatar). QAR 730 000 = 200 549 USD à la parité fixe 3,64. »

    almeezan.qaVerificado el 2 nov 2026Fuente verificada