L’actualité de la mobilité internationale

Qatar

S'expatrier au Qatar en 2026 : zéro impôt sur le revenu et hub du Golfe

Le Qatar n'applique aucun impôt sur le revenu des personnes physiques. Pays du Golfe parmi les plus sûrs et les plus riches, il attire cadres et entrepreneurs via la résidence par l'emploi ou l'investissement.

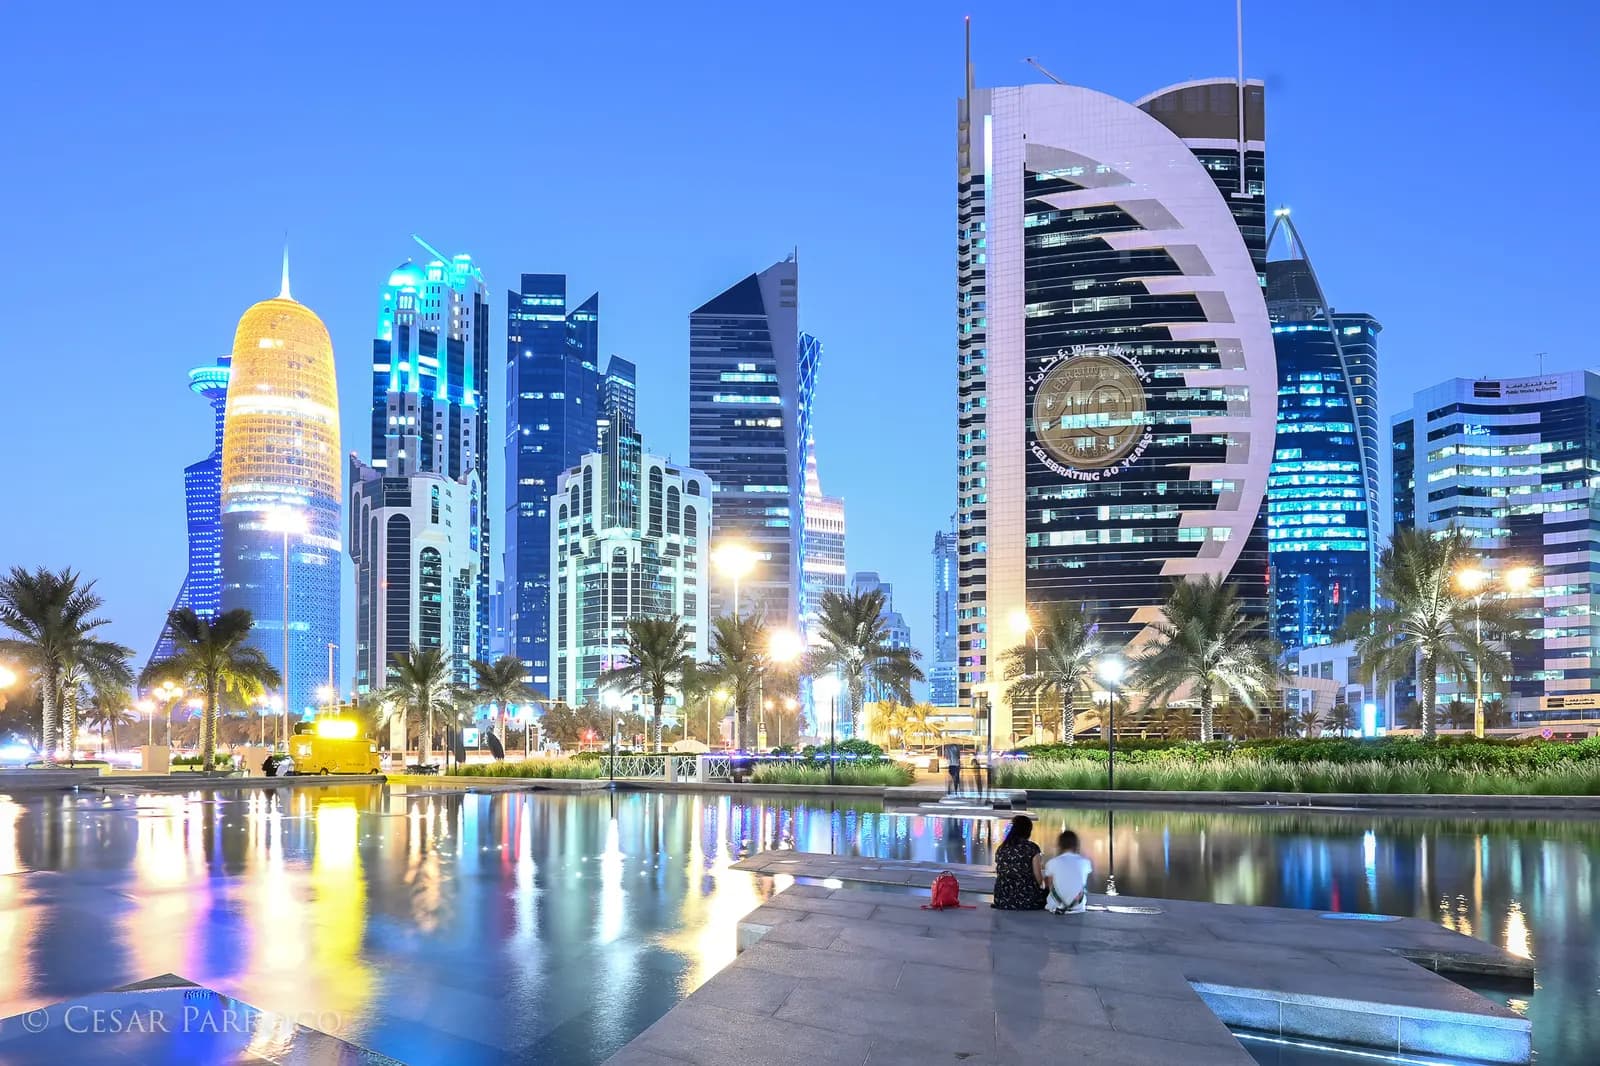
Vue de Qatar
Photo : Ceslou — Wikimedia Commons (CC BY-SA)
Capitale
Doha
Monnaie
QAR
Région
Moyen-Orient

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Personnes physiques : absence d’impôt sur les salairesRégime général

    Pour qui ?
    Personnes physiques salariées, ou percevant des revenus du patrimoine sans exercer d’activité au Qatar.
    Quel revenu ?
    Salaires et traitements non imposés ; intérêts et revenus bancaires des personnes sans activité au Qatar exonérés. Plus-values immobilières et mobilières des particuliers : régime non vérifié, l’administration indiquant qu’un impôt sur les plus-values peut viser résidents et non-résidents.
    Quelle source ?
    Sans objet pour les salaires. La loi définit la résidence par une résidence permanente ou par la présence sur une période de douze mois consécutifs.
    Conditions
    Une activité commerciale ou professionnelle exercée au Qatar relève de l’impôt sur le revenu. L’attestation de résidence fiscale est nécessaire pour invoquer une convention.
    Durée
    Situation permanente en l’état du droit.
    Depuis quand ?
    Loi n° 24 de 2018 sur l’impôt sur le revenu ; constat en 2026.
    • 183 jours Qatar : présence sur douze mois emportant la résidence au sens de la loi fiscale
    • 0 % Qatar : imposition des intérêts et revenus bancaires des personnes physiques sans activité locale

    Source officielle · gta.gov.qa

  • Permis de résidence des propriétaires immobiliersRégime particulier

    Pour qui ?
    Étrangers propriétaires ou usufruitiers d’un bien immobilier dans les zones ouvertes à la propriété étrangère.
    Quel revenu ?
    Aucun avantage fiscal propre : titre de séjour.
    Quelle source ?
    Sans objet.
    Conditions
    Valeur du bien ou de l’usufruit au moins égale au seuil ; un palier supérieur ouvre les avantages de la résidence permanente ; conservation du bien.
    Durée
    Durée du titre non vérifiée ; maintien lié à la détention du bien.
    Depuis quand ?
    Régime de la propriété et de l’usufruit immobiliers des non-Qatariens, texte de 2020 publié sur le portail juridique Al Meezan ; en vigueur.
    • à partir de 730 000 QAR Qatar – résidence immobilière – valeur minimale du bien (résidence)
    • à partir de 3 650 000 QAR Qatar – résidence immobilière – valeur minimale du bien (avantages de la résidence permanente)

    Source officielle · almeezan.qa

Votre entreprise

  • Impôt sur le revenu des entités : régime normalRégime général

    Pour qui ?
    Entités et établissements stables exerçant une activité au Qatar ; règles d’assujettissement selon la nationalité des associés non revérifiées.
    Quel revenu ?
    Revenu imposable de l’activité.
    Quelle source ?
    Revenus réalisés au Qatar ou y ayant leur source.
    Conditions
    Déclaration annuelle auprès de la General Tax Authority ; régimes distincts pour le secteur pétrolier et le Qatar Financial Centre.
    Durée
    Régime permanent.
    Depuis quand ?
    Loi n° 24 de 2018, en vigueur.
    • 10 % Qatar : taux de l'impôt sur le revenu imposable des sociétés

    Source officielle · gta.gov.qa

  • Opérations pétrolières et pétrochimiquesRégime particulier

    Pour qui ?
    Entités exerçant des opérations pétrolières ou des activités liées à la pétrochimie.
    Quel revenu ?
    Bénéfice de ces opérations, à un taux plancher supérieur au taux normal.
    Quelle source ?
    Activités exercées au Qatar.
    Conditions
    Régime fixé par les accords conclus avec l’État ; détail non vérifié.
    Durée
    Durée des accords.
    Depuis quand ?
    En vigueur.
    • à partir de 35 % Qatar : taux minimal de l’impôt sur les activités pétrolières et pétrochimiques

    Source officielle · gta.gov.qa

  • Retenue à la source sur paiements aux non-résidentsRégime général

    Pour qui ?
    Payeurs établis au Qatar versant des sommes à des non-résidents sans établissement stable au Qatar.
    Quel revenu ?
    Redevances, intérêts, commissions et honoraires.
    Quelle source ?
    Paiements de source qatarienne.
    Conditions
    Retenue libératoire sur le montant brut ; pas de retenue sur les sommes versées aux entités enregistrées au Qatar Financial Centre ; réduction conventionnelle éventuelle non vérifiée.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 5 % Qatar : retenue libératoire à la source sur redevances, intérêts, commissions et honoraires versés à des non-résidents

    Source officielle · gta.gov.qa

  • Régime fiscal du Qatar Financial Centre (QFC)Régime particulier

    Pour qui ?
    Entités agréées au Qatar Financial Centre.
    Quel revenu ?
    Bénéfices de l’entité ; exonérations des dividendes, des intérêts des bons du Trésor et de certaines plus-values de cession de participations ; taux nul pour certaines activités (gestion d’investissement, réassurance, captives).
    Quelle source ?
    Règles de territorialité du centre non vérifiées.
    Conditions
    Agrément au centre ; traitement dépendant de la situation de chaque entité ; seuil de participation pour l’exonération des plus-values.
    Durée
    Tant que l’agrément est maintenu.
    Depuis quand ?
    En vigueur.
    • 10 % Qatar Financial Centre : taux de l’impôt sur les sociétés des entités du centre
    • à partir de 10 % Qatar Financial Centre : participation minimale pour l’exonération des plus-values de cession de titres

    Source officielle · qfc.qa

  • Impôt minimum mondial et national des groupes multinationauxConditionnel

    Pour qui ?
    Entités qatariennes de groupes multinationaux dont le chiffre d’affaires consolidé dépasse le seuil. Ne concerne pas les entreprises sous le seuil.
    Quel revenu ?
    Impôt complémentaire national (DMTT) pour les entités situées au Qatar, et règle d’inclusion du revenu (IIR) pour les entités mères qatariennes.
    Quelle source ?
    Bénéfices des entités du groupe, au Qatar (DMTT) et à l’étranger (IIR).
    Conditions
    Enregistrement sur la plateforme Dhareeba et déclarations propres.
    Durée
    Régime permanent.
    Depuis quand ?
    Exercices ouverts à compter du 1er janvier 2025 (loi n° 22 de 2024 modifiant la loi n° 24 de 2018).
    • à partir de 15 % Qatar : taux minimal de l’impôt minimum mondial et national sur les bénéfices des groupes multinationaux
    • à partir de 750 000 000 € Qatar : chiffre d’affaires consolidé au-delà duquel s’applique l’impôt minimum des groupes multinationaux

    Source officielle · gta.gov.qa

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population3 000 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron6 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Le Qatar ne lève pas d'impôt sur le revenu des personnes physiques. Les revenus d'activité salariée y sont perçus nets, ce qui constitue le principal argument financier des contrats d'expatriation dans le pays.

La loi fiscale définit néanmoins la résidence : est résidente la personne physique qui dispose d'une résidence permanente dans l'État, ou qui y séjourne plus de 183 jours3 sur une période de douze mois.

Cette définition n'a pas pour objet de créer un impôt : elle sert à délivrer des attestations de résidence fiscale, pièce nécessaire pour faire jouer une convention. Un expatrié qui ne l'obtient pas ne pourra pas opposer la convention à son pays d'origine — c'est l'usage principal du texte.

Les intérêts et revenus bancaires perçus par des personnes physiques n'exerçant pas d'activité au Qatar sont exonérés, au taux de 0 %4.

Sociétés

L'impôt sur les sociétés est fixé à 10 %5 du revenu imposable, applicable à l'ensemble des activités. Un impôt minimum mondial a par ailleurs été introduit pour les groupes entrant dans son champ.

Le pays n'applique pas encore de taxe sur la valeur ajoutée, au taux de 0 %6, alors que plusieurs de ses voisins du Golfe l'ont introduite. Cette situation est régulièrement présentée comme transitoire.

Pour un Français, la règle demeure celle de toutes les destinations du Golfe : l'absence d'impôt local ne fait pas cesser la domiciliation française. Tant que le foyer ou le centre des intérêts économiques demeure en France, l'article 4 B du code général des impôts continue de s'appliquer, et seule la convention peut départager — encore faut-il être en mesure de l'invoquer.

Voies de séjour et visas

Le séjour au Qatar repose traditionnellement sur un parrainage par l'employeur. Le pays a toutefois ouvert des voies autonomes, dont la principale repose sur la propriété immobilière.

Le permis de résidence accordé aux propriétaires et usufruitiers de biens immobiliers suppose que la valeur du bien, ou de son usufruit, ne soit pas inférieure à 730 000 QAR7, soit environ environ 200 000 $US8.

Un second palier, à un seuil plus élevé, ouvre un statut de résidence permanente assorti de droits étendus. Le dispositif distingue donc deux niveaux, selon le montant investi.

Le montant du second palier, les zones dans lesquelles la propriété étrangère est autorisée et les droits attachés à chaque niveau ne figurent pas complètement dans nos extraits : ils doivent être vérifiés auprès des autorités compétentes avant tout engagement.

Il faut mesurer la différence avec les Émirats voisins : le marché immobilier qatari ouvert aux étrangers est plus restreint, et la culture du visa autonome y est plus récente. Le parrainage par l'employeur reste la voie dominante.

Comme ailleurs dans le Golfe, le maintien du titre suppose de ne pas s'absenter du territoire au-delà d'une durée continue, et la détention du bien doit être conservée pour la voie immobilière.

Immobilier

La propriété pleine n'est ouverte aux étrangers que dans des zones désignées. Ailleurs, l'acquisition prend la forme d'un droit d'usufruit de longue durée, qui n'emporte pas les mêmes prérogatives et dont la durée résiduelle conditionne la valeur.

Le marché s'est développé autour de quelques ensembles emblématiques — la Perle, Lusail — conçus pour la clientèle internationale. L'offre y est concentrée et le nombre d'acteurs limité, ce qui rend le marché moins profond que celui de Dubaï.

Cette étroitesse a une conséquence sur la liquidité : la revente dépend d'un vivier d'acquéreurs restreint, largement composé d'expatriés dont la présence est liée à un contrat de travail. Un retournement du marché de l'emploi se répercute directement sur celui du logement.

Les charges de copropriété et les frais d'enregistrement représentent par ailleurs une part significative du coût de détention, et ils ne figurent pas dans les rendements bruts affichés par les commercialisateurs.

Nous ne publions ni les frais d'enregistrement qataris, ni les charges annuelles moyennes, ni la liste des zones ouvertes à la propriété étrangère : ils ne figurent pas dans nos sources.

Un point pratique distingue le Golfe des marchés européens : la commercialisation se fait largement sur plan, auprès de promoteurs adossés à des groupes publics ou semi-publics. La solidité du vendeur importe donc davantage que dans un marché de biens existants, et les garanties d'achèvement doivent être examinées avec la même attention que l'emplacement.

Le calendrier de paiement échelonné, habituel dans ces programmes, engage par ailleurs l'acquéreur sur plusieurs années. Un changement de situation professionnelle en cours de construction — ce qui est fréquent pour un expatrié — peut rendre ces échéances difficiles à honorer, alors même que le titre de séjour dépend de l'acquisition.
Coût de la vie

Le Qatar n'est pas une destination bon marché. L'absence d'impôt sur le revenu est compensée, du point de vue d'un ménage, par un coût du logement, de la scolarité et de la santé élevé.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle qatarie mesurant un panier de dépenses comparable à celui d'un expatrié.

Trois postes dominent. Le logement, souvent pris en charge partiellement par l'employeur dans les contrats d'expatriation — ce qui change entièrement l'équation selon que l'on est détaché ou installé à son compte. La scolarité internationale, chère et contingentée. Et l'assurance santé, obligatoire pour le titre de séjour.

L'absence de taxe sur la valeur ajoutée allège en revanche la consommation courante, contrairement aux Émirats et à l'Arabie saoudite. C'est un avantage réel, mais il est présenté par les autorités comme susceptible d'évoluer.

Le climat constitue un poste à part : la climatisation fonctionne une grande partie de l'année, et la vie extérieure est très réduite plusieurs mois durant. C'est un paramètre de qualité de vie que les comparaisons financières n'intègrent jamais.

Démarches et délais

  1. Déterminer la voie : parrainage par un employeur, ou titre autonome adossé à un investissement immobilier ;
  2. obtenir le permis de résidence puis la carte d'identité qatarie, qui conditionne l'ouverture d'un compte bancaire ;
  3. souscrire l'assurance santé exigée ;
  4. demander, une fois les conditions réunies, l'attestation de résidence fiscale : c'est elle qui permettra d'invoquer la convention ;
  5. documenter le départ de France — foyer, centre des intérêts économiques — car c'est là que se joue l'essentiel.

Le quatrième point est celui que les expatriés du Golfe découvrent le plus souvent trop tard : un titre de séjour, même long, ne vaut pas attestation de résidence fiscale, et sans cette attestation la convention reste lettre morte.

Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour les titres qataris.

Points de vigilance

  • L'absence d'impôt sur le revenu est réelle, mais la résidence fiscale qatarie doit être formellement établie pour produire des effets conventionnels.
  • La propriété pleine n'existe que dans les zones désignées : la nature du droit acquis doit être vérifiée.
  • Le marché immobilier ouvert aux étrangers est étroit, et sa liquidité dépend du marché de l'emploi expatrié.
  • L'absence de taxe sur la valeur ajoutée est présentée comme transitoire.
  • Un dirigeant français conservant ses revenus rattachés à une activité française reste domicilié en France, quelle que soit la durée passée au Qatar.

Enfin, le Qatar se distingue de Dubaï par un marché plus institutionnel et une économie plus concentrée sur l'énergie et les grands projets publics. Pour un salarié détaché à haut revenu, l'arbitrage est très favorable ; pour un entrepreneur indépendant cherchant un écosystème dense et des démarches rapides, l'environnement émirien reste plus accessible. Les deux destinations ne s'adressent pas au même profil, et les comparer sur le seul taux d'imposition — nul dans les deux cas — n'apprend rien.

Avantages & inconvénients

Avantages

  • 0 %6 d'impôt sur le revenu ET 0 %6 de TVA (unique dans le Golfe)

  • Sécurité maximale, infrastructures ultramodernes, hub Qatar Airways

  • Lycée français et écoles internationales de qualité

Inconvénients

  • Été extrême, société très conservatrice

  • Marché immobilier freehold limité à certaines zones

  • Vie nocturne et alcool très encadrés

  • Dépendance à l'emploi ou à l'immobilier pour conserver le permis

Questions fréquentes

Y a-t-il un impôt sur le revenu au Qatar ?

Non, aucun impôt sur le revenu des personnes physiques.

Comment s'installer au Qatar ?

Principalement via un emploi (permis lié à l'employeur) ou un programme de résidence par l'investissement.

Le Qatar est-il sûr ?

C'est l'un des pays les plus sûrs du Golfe.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Résidence liée à la propriété immobilière

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 730 000 QAR — investissement, demandeur principalBien en zone ouverte aux non-Qatariens (pleine propriété ou usufruit) ; valeur strictement supérieure au seuilqatartourism.com · Vérifié le 2 nov. 2026
  • à partir de 3 650 000 QAR — investissement, demandeur principalDonne la résidence avec les avantages de la résidence permanente (santé, éducation, certaines activités économiques)qatartourism.com · Vérifié le 2 nov. 2026
Frais publics (demandeur)
Non renseigné
Famille
Non renseigné
Délai
Non renseigné
Présence exigée
Non renseigné
Durée du titre
Non renseigné

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 3 000 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 6 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Qatar : présence sur douze mois emportant la résidence au sens de la loi fiscale : 183 jours

    « Resident: 1- A natural person who has one of the following conditions: (a) If he has a permanent residence in the State. (b) If he has resided in the State for a period exceeding one hundred and eighty-three consecutive or intermittent days within twelve (12) months. (c) If he has vital interests in the State. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 1 (définitions). »

    gta.gov.qaVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Qatar : imposition des intérêts et revenus bancaires des personnes physiques sans activité locale : 0 %

    « […] the following income shall be exempt from tax: 1- Interest and bank returns due to natural persons who do not engage in taxable activity in the State, whether they are residents or non-residents. […] 3- Capital gains arising from the disposition of real estate or securities by natural persons, provided that the real estate or securities disposed of do not belong to the assets of a taxable activity. — Law No. (24) of 2018 Promulgating the Income Tax Law, article 4 (exemptions). Les plus-values réalisées dans le cadre d'une activité imposable restent soumises à l'impôt de 10 %. »

    gta.gov.qaVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Qatar : taux de l'impôt sur le revenu imposable des sociétés : 10 %

    « Article 9 The tax rate shall be ten percent (10%) of the taxpayer's taxable income during the tax year. »

    gta.gov.qaVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Qatar : taux de la taxe sur la valeur ajoutée : 0 %

    « Taxes in Qatar — Global Minimum Tax ; Income Tax (« 10% on taxable income, applicable across all activities ») ; Capital Gains Tax ; Withholding Tax ; Excise Tax. — General Tax Authority, page « Taxes in Qatar » : aucune taxe sur la valeur ajoutée n'y figure ; la TVA prévue par l'accord-cadre du CCG n'a pas été mise en œuvre au Qatar. »

    gta.gov.qaVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Qatar : valeur minimale du bien ou de son usufruit ouvrant un permis de résidence : 730 000 QAR

    « Article (7) […] 2. Value of the real estate or its usufruct shall not be less than (730,000) seven hundred and thirty thousand Riyals — Decision of the Council of Ministers No. (28) of 2020. Montant légal en riyals (QAR 730 000 ≈ 200 500 USD). »

    almeezan.qaVérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Qatar : contre-valeur approximative du seuil immobilier ouvrant la résidence : 200 000 $US

    « Article (7) — Granting of the residency permit to the owners and users of the real estate shall be in accordance with the provisions of Law No. (21) of 2015 referred to, and according to the following: 1. Period of residency in the State shall not be less than ninety days per year, whether continuously or intermittently. 2. Value of the real estate or its usufruct shall not be less than (730,000) seven hundred and thirty thousand Riyals, and if the value of the real estate or its usufruct is (3,650,000) three million, six hundred and fifty thousand Riyals or more the owner of the real estate or its user shall get the privileges prescribed for holders of the permanent residency card in healthcare, education and investment. — Decision of the Council of Ministers No. (28) of 2020 (Al Meezan, portail juridique du Qatar). QAR 730 000 = 200 549 USD à la parité fixe 3,64. »

    almeezan.qaVérifié le 2 nov. 2026Source vérifiée