Brève · Résidence
EAU : le Golden Visa sans obligation de présence séduit
Le titre de séjour long émirien n'impose pas de présence continue, contrairement aux visas de résidence ordinaires. Cette liberté est son principal attrait, et elle est aussi ce qui le sépare de la résidence fiscale.
Par La rédaction · le 15 mars 2026
Ce que l'absence d'obligation de présence signifie
Les visas de résidence émiriens ordinaires imposent de ne pas s'absenter du territoire au-delà d'une durée continue, sous peine d'annulation.
Le titre de longue durée accordé au titre d'un investissement ou d'une qualification s'affranchit de cette contrainte : son titulaire peut résider ailleurs sans perdre son droit au séjour.
L'acquisition d'un bien d'une valeur d'au moins à partir de 2 000 000 AED1, soit environ environ 520 000 €2, ouvre un titre de 10 ans3, renouvelable, avec parrainage de la famille.
Cette souplesse explique une large part de son attrait : elle permet de détenir une option de repli sans déplacer sa vie, ce que très peu de titres de séjour autorisent.
Elle explique aussi son usage réel par une partie des titulaires, qui n'ont jamais eu l'intention de s'installer et l'utilisent comme une assurance.
Cette caractéristique distingue nettement le titre émirien des dispositifs européens. La résidence andorrane sans activité lucrative impose une présence effective annuelle, et les titres de séjour européens supposent en général une résidence réelle sous peine de non-renouvellement.
Ce que cette souplesse coûte fiscalement
Un titre qui n'exige aucune présence ne peut pas, par construction, établir une résidence fiscale. Les Émirats retiennent une présence de à partir de 183 jours4 sur douze mois pour ouvrir la résidence fiscale d'une personne physique.
L'attestation de résidence fiscale est par ailleurs une démarche distincte du titre, et elle est indispensable pour invoquer la convention conclue avec la France.
Sans elle, un titulaire de dix ans qui vit ailleurs est, du point de vue conventionnel, dans la même situation qu'un touriste.
Tant que le foyer ou le centre des intérêts économiques demeure en France, l'article 4 B du code général des impôts continue de s'appliquer, et le titre émirien n'y change rien.
Il faut donc être clair sur ce que l'on achète : un droit d'entrer et de séjourner, éventuellement une option de repli, et non un statut fiscal.
Ce que l'actif support implique
Le maintien du titre suppose la conservation du bien. Une cession emporte des conséquences sur le droit au séjour, ce qui réduit la liquidité effective du segment concerné.
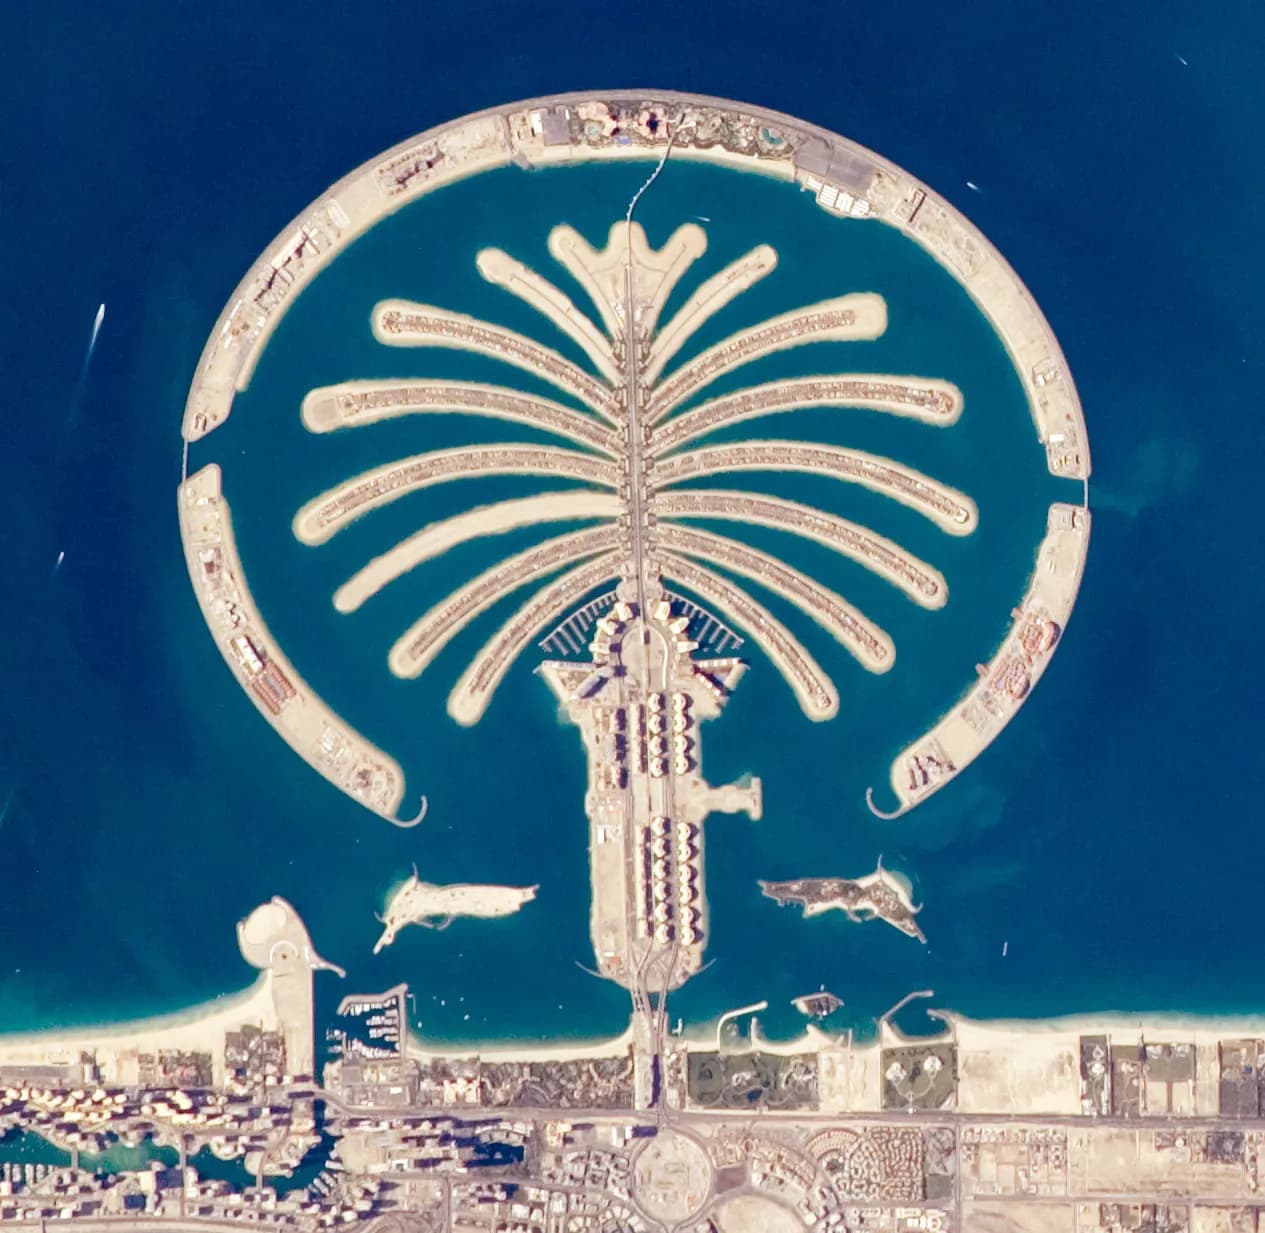
La propriété en pleine propriété n'est ouverte aux étrangers que dans les zones désignées de l'émirat. Hors de ces zones, l'acquisition prend d'autres formes, qui n'ouvrent pas le même droit.
Le marché dubaïote est largement neuf, vendu sur plan par un petit nombre de promoteurs, avec des calendriers de paiement échelonnés. Il a connu deux corrections sévères en vingt ans.
Le cadre fiscal de la détention a enfin changé. Les personnes physiques ne sont pas imposées — 0 %5 — mais une détention par société relève de l'impôt sur les bénéfices, à 9 %6 au-delà de 375 000 AED7.
Nous ne publions ni les conditions détaillées des titres accordés aux talents et aux investisseurs en capital, ni la liste des zones ouvertes à la propriété étrangère : elles relèvent de décisions administratives dont nous n'avons pas pu vérifier la version à jour.
Ce qu'il faut retenir
- L'absence d'obligation de présence est le principal attrait du titre, et sa principale limite fiscale.
- Un titre de 10 ans3 ne vaut pas attestation de résidence fiscale.
- Le maintien du titre suppose la conservation du bien, ce qui pèse sur la liquidité.
- La pleine propriété étrangère n'existe que dans les zones désignées.
- La structure de détention n'est plus neutre depuis l'introduction de l'impôt sur les sociétés.
Pour un Français, le raisonnement est donc double. Si le projet est de s'installer réellement, le titre est un moyen et la question centrale devient celle de l'attestation de résidence fiscale. Si le projet est de détenir une option sans déménager, le titre a une valeur d'assurance — et il faut alors le comparer, en coût et en liquidité, à ce qu'une assurance vaut réellement.
À savoir
Sources et dates de vérification
- 1.
Dubaï : valeur d'acquisition minimale d'un bien ouvrant le Golden Visa investisseur : 2 000 000 AED
« Golden Visa application - Investor — This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. The husband or wife, children and parents […] — Dubai Land Department (Government of Dubai). »
dubailand.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 2.
Dubaï : contre-valeur approximative du seuil immobilier du Golden Visa : 520 000 €
« […] a property the purchase value of which is equal to or more than 2 million AED at the time of purchase — Dubai Land Department. AED 2 000 000 = 544 600 USD (parité fixe 3,6725) ≈ 465 000–500 000 € au cours 2026. »
dubailand.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 3.
Dubaï : durée du visa de résidence accordé à l'investisseur immobilier : 10 ans
« This service allows the real estate investor owning a property the purchase value of which is equal to or more than 2 million AED at the time of purchase, to apply for a 10-years renewable residence permit. »
dubailand.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 4.
Émirats arabes unis : présence sur douze mois ouvrant la résidence fiscale d'une personne physique : 183 jours
« If he has been physically present in the State for a period of (183) one hundred and eighty-three days or more, within the relevant (12) twelve consecutive months. »
tax.gov.aeVérifié le 2 nov. 2026Source vérifiée
- 5.
Émirats arabes unis : imposition des revenus des personnes physiques : 0 %
« Taxation — The UAE does not levy income tax on individuals. However, it levies 5 per cent value added tax on the purchase of goods and services, levied at each stage of the supply chain and ultimately borne by the end consumer. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Taxation ». »
u.aeVérifié le 2 nov. 2026Source vérifiée
- 6.
Émirats arabes unis : taux de l'impôt sur les sociétés au-delà du seuil : 9 %
« CT Rate — As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 ; 9 per cent for taxable income above AED 375,000 […] The Federal Decree-Law applies to financial years beginning on or after 1 June 2023. — Portail officiel du Gouvernement des Émirats arabes unis (u.ae), « Corporate tax » (Federal Decree-Law No. 47 of 2022). »
u.aeVérifié le 2 nov. 2026Source vérifiée
- 7.
Émirats arabes unis : bénéfice imposable en deçà duquel l'impôt sur les sociétés est nul : 375 000 AED
« As per Ministry of Finance, CT rates are: 0 per cent for taxable income up to AED 375,000 »
u.aeVérifié le 2 nov. 2026Source vérifiée