Brève · Fiscalité
Panama : la territorialité pure attire toujours les entrepreneurs
La territorialité panaméenne est ancienne, constante et solide. Elle protège la source du revenu, non la personne qui le perçoit — et c'est cette distinction qui décide de l'intérêt d'un projet pour un entrepreneur français.
Par La rédaction · le 28 juin 2026
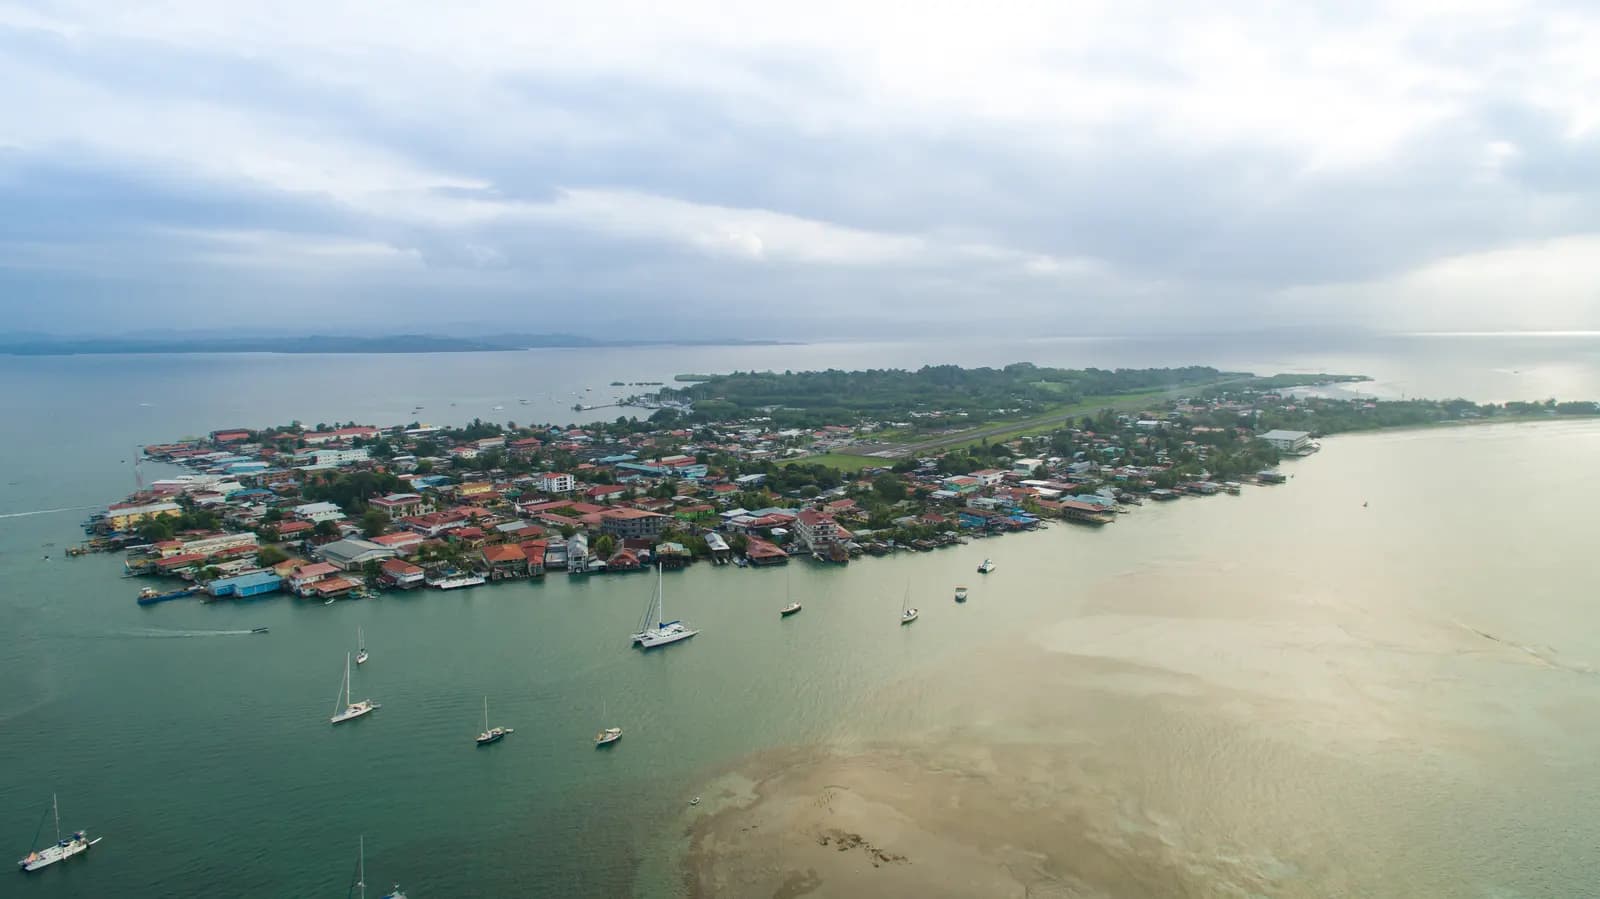
Ce que la territorialité protège
Le Panama impose les revenus de source panaméenne. Les revenus dont la source est à l'étranger n'entrent pas dans l'assiette, même perçus par un résident.
Cette règle n'est pas un régime d'attractivité borné dans le temps : elle structure le système fiscal panaméen depuis toujours et explique la présence du centre bancaire, du pavillon maritime et des sociétés de services.
Sa solidité tient précisément à ce caractère structurel. Fermer un régime dérogatoire est une décision politique isolée ; abandonner une territorialité suppose une refonte complète du système, ce qui est d'un autre ordre.
Mais la territorialité protège la source, pas la personne. Un revenu tiré d'une prestation exécutée depuis le Panama appelle une analyse propre, et la frontière entre revenu de source étrangère et revenu généré localement est le véritable sujet technique des dossiers panaméens.
La question que se pose un entrepreneur
Un consultant qui s'installe au Panama et facture des clients européens depuis Panama City se trouve exactement sur cette frontière. Le client est étranger, mais la prestation est exécutée sur le territoire panaméen.
Nous ne publions pas la doctrine panaméenne sur le rattachement territorial des prestations de services exécutées depuis le Panama pour des clients étrangers : elle ne figure pas dans les sources officielles que nous avons pu vérifier. C'est pourtant le point décisif, et il doit être sécurisé avec un conseil panaméen avant l'installation.
Cette lacune doit être prise au sérieux. De la réponse dépend l'essentiel de l'intérêt du projet : si la prestation est de source panaméenne, le revenu est imposable et la territorialité ne protège rien.
Nous ne publions pas davantage le barème panaméen de l'impôt sur le revenu, ni les taux applicables aux sociétés, aux dividendes et aux plus-values : ils ne figurent pas dans nos sources vérifiées. C'est une lacune réelle pour qui percevrait des revenus de source panaméenne.
Un entrepreneur qui structure son activité de manière à ce que la prestation soit exécutée hors du Panama se place, lui, dans une situation plus claire — mais il doit alors résider ailleurs, ce qui vide le projet de son objet.
Les voies d'entrée
Le permis de résident permanent en qualité de retraité suppose une pension mensuelle d'au moins à partir de 1 000 $US1, l'un des seuils les plus bas au monde, assorti de réductions légales sur de nombreux services.
Une voie d'investissement immobilier est ouverte à partir de environ 200 000 $US2.
Un régime distinct existe pour les ressortissants de pays entretenant des relations privilégiées avec le Panama, avec des conditions propres portant notamment sur un dépôt ou un investissement de 200 000 $US3.
L'ouverture d'un compte bancaire local est en revanche longue et très documentée. Les obligations de conformité se sont considérablement renforcées après le suivi international dont le pays a fait l'objet, et la réputation ancienne de facilité ne correspond plus à la pratique.
Ces trois voies mènent à un droit de séjour, non à la nationalité, et aucune n'emporte par elle-même la résidence fiscale panaméenne. Celle-ci obéit à ses propres critères, et son obtention suppose une démarche distincte, dont l'aboutissement conditionne toute invocation d'une convention.
Ce qu'il faut retenir
- Faire qualifier la source de ses revenus avec un conseil panaméen avant toute installation.
- Anticiper l'ouverture d'un compte bancaire, longue et documentée.
- Préparer en France les pièces d'état civil et de casier judiciaire, apostillées et traduites.
- Pour une acquisition, vérifier la nature du droit : titre enregistré ou droits possessoires non titrés.
- Traiter le départ de France selon ses propres critères : la territorialité panaméenne ne règle rien de ce côté.
Le dollar américain circule enfin comme monnaie au Panama, ce qui supprime le risque de change pour un budget en dollars et rend les prix immédiatement lisibles. C'est un avantage pratique considérable, et il distingue le pays de la plupart de ses voisins d'Amérique centrale.
À savoir
Sources et dates de vérification
- 1.
Panama : pension mensuelle minimale du permis de résident retraité : 1 000 $US
« Permiso de residente permanente en calidad de jubilado y pensionado — […] que ingresen al territorio nacional para radicarse en él y cuenta con suficientes medios económicos para sufragar todos sus gastos de subsistencia y los de sus dependientes en el país. La renta o pensión mensual no podrá ser inferior a mil balboas (B/.1,000.00) y debe estar concedida en forma vitalicia. […] Si el solicitante demuestra haber adquirido una propiedad a su nombre en el territorio nacional por una suma superior a los cien mil balboas (B/.100,000.00), la pensión podrá ser por un mínimo de setecientos cincuenta balboas (B/ 750.00). — Servicio Nacional de Migración, fiche de requisitos (Decreto Ejecutivo 320 de 2008). »
migracion.gob.paVérifié le 2 nov. 2026Source vérifiée
- 2.
Panama : valeur minimale du bien immobilier ouvrant la résidence par investissement : 200 000 $US
« b. Por razones de inversión en un inmueble: […] con un valor mínimo de 200,000.00 (doscientos mil). — Servicio Nacional de Migración, permis de résident provisoire des nationaux de pays spécifiques (Decreto Ejecutivo 226 de 2021). »
migracion.gob.paVérifié le 2 nov. 2026Source vérifiée
- 3.
Panama : montant du régime ouvert aux ressortissants de pays entretenant des relations privilégiées : 200 000 $US
« Permiso de residente provisional en calidad de extranjeros nacionales de países específicos que mantienen relaciones (PPT-PE) — b. Por razones de inversión en un inmueble: 1. Certificado de Registro Público de Panamá que compruebe la propiedad del bien inmueble, a título personal del solicitante […] con un valor mínimo de 200,000.00 (doscientos mil). La operación de adquisición del bien inmueble podrá ser financiada a través de un banco de la localidad. c. Por razones de depósito de plazo fijo: […] depósito de plazo fijo por un valor de 200,000.00 (doscientos mil) […] con vigencia de 3 años. — Servicio Nacional de Migración (Decreto Ejecutivo 226 de 2021). »
migracion.gob.paVérifié le 2 nov. 2026Source vérifiée