Monaco
Auswandern nach Monaco 2026: 0 % Einkommensteuer (außer für Franzosen), Aufenthalt und Prestige
Monaco erhebt keine Einkommensteuer – ein weltweit einzigartiger Vorteil, außer für französische Staatsangehörige, die aufgrund des Abkommens von 1963 in Frankreich steuerpflichtig bleiben. Absolute Sicherheit, ein gehobenes französischsprachiges Umfeld und internationales Prestige machen das Fürstentum zu einem besonderen Standort, der großen Vermögen vorbehalten ist.
- Hauptstadt
- Monaco
- Währung
- EUR
- Region
- Europa
Kennzahlen
- Flug ab Parisetwa1 StundeGeprüft am 2. Nov. 2026
Besteuerung natürlicher Personen
Die fürstliche Regierung formuliert die Regel unmissverständlich: Monegassische Staatsangehörige und Einwohner des Fürstentums schulden keine Einkommensteuer, der Steuersatz beträgt 0 %2. Die Steuerfreiheit geht auf eine Verordnung von Fürst Charles III. aus dem Jahr 1869 zurück.
Auf derselben Seite folgt unmittelbar die Ausnahme, die für diese Website maßgeblich ist: Sie betrifft „monegassische Staatsangehörige und Einwohner des Fürstentums, mit Ausnahme französischer Staatsangehöriger, für die das bilaterale Abkommen von 1963 zwischen Frankreich und Monaco gilt“.
Diese Ausnahme ist der Kernpunkt jeder französischen Überlegung zu Monaco, und kommerzielle Darstellungen verschweigen sie weitgehend. Ein Franzose, der sich in Monaco niederlässt, bleibt grundsätzlich mit seinem gesamten Einkommen in Frankreich steuerpflichtig, als hätte er dort seinen Wohnsitz.
Das Abkommen von 1963 sieht eine gesonderte Behandlung für Franzosen vor, die einen gewöhnlichen Aufenthalt in Monaco ununterbrochen seit einem weit zurückliegenden, in diesem Text festgelegten Datum nachweisen können. Die genauen Voraussetzungen ergeben sich aus dem Abkommen selbst und seiner Auslegung durch die französische Finanzverwaltung: Sie sind im Einzelfall zu prüfen und dürfen nicht unterstellt werden.
Wir veröffentlichen weder das Stichtagsdatum noch die Kontinuitätsvoraussetzungen des französisch-monegassischen Abkommens von 1963: Sie sind in den uns vorliegenden amtlichen Auszügen nicht enthalten, und ihr genauer Wortlaut entscheidet über den Ausgang eines Falls. Sie müssen vor jedem Vorhaben mit einem Berater geklärt werden.
Ein zweiter Vorbehalt steht auf derselben amtlichen Seite: Die Freiheit von der Einkommensteuer „gilt nur für Tätigkeiten und Personen, die tatsächlich im Fürstentum ansässig sind“. Ein bloß formaler Wohnsitz entfaltet also keinerlei Wirkung, auch nicht für Nichtfranzosen.
Private Veräußerungsgewinne von Einwohnern werden nicht besteuert – 0 %3 –, da es keine Einkommensteuer für natürliche Personen gibt. Veräußerungsgewinne von Unternehmen, die der Gewinnsteuer unterliegen, bleiben dagegen steuerpflichtig.
Unternehmen
Die Gewinnsteuer trifft Industrie- und Handelsunternehmen, die mehr als ein Viertel ihres Umsatzes außerhalb Monacos erzielen. Ihr Satz beträgt mehr als 25 %4 für Geschäftsjahre, die seit dem 1. Januar 2022 beginnen, nach einer 2019 eingeleiteten schrittweisen Senkung.
Erbschaften und Schenkungen
Die Erbschaft- und Schenkungsteuer hängt allein vom Verwandtschaftsgrad ab, ohne progressiven Tarif. In gerader Linie zwischen Eltern und Kindern sowie zwischen Ehegatten beträgt der Satz 0 %5. Er steigt auf 8 %6 zwischen Geschwistern, auf 10 %7 zwischen Onkeln, Tanten, Neffen und Nichten, auf 13 %8 zwischen entfernteren Verwandten und auf 16 %9 zwischen nicht verwandten Personen.
Entscheidend ist das Territorialitätsprinzip: Die Steuer gilt für Vermögenswerte im Hoheitsgebiet des Fürstentums, unabhängig von Wohnsitz, Aufenthalt oder Staatsangehörigkeit des Erblassers oder Schenkers. Es handelt sich also um eine Besteuerung des Vermögensgegenstands, nicht der Person.
Aufenthaltswege und Visa
Monaco gehört nicht zur Europäischen Union, und der Aufenthalt setzt eine von der Sûreté publique ausgestellte Aufenthaltskarte (carte de résident) voraus, unabhängig von der Staatsangehörigkeit des Antragstellers.
Drei Voraussetzungen bestimmen den Antrag: eine Wohnung in Monaco, als Eigentum oder Miete in einer dem Haushalt angemessenen Größe; der Nachweis ausreichender Mittel, in der Regel durch eine örtliche Bank bescheinigt; und ein Strafregisterauszug aus den früheren Wohnsitzländern.
Die erste Voraussetzung ist die anspruchsvollste. Auf einem Gebiet von zwei Quadratkilometern ist Wohnraum das knappe Gut, und seine Kosten sind die eigentliche Eintrittskarte – weit mehr als die Verwaltungsformalitäten selbst.
Die zweite setzt die Eröffnung eines Kontos bei einem monegassischen Institut voraus, das die Mittelbescheinigung ausstellt. Die örtlichen Banken wenden eigene Einstiegsschwellen an, die von den behördlichen Anforderungen abweichen und in der Regel höher liegen.
Die monegassische Bescheinigung über die steuerliche Ansässigkeit wird Ausländern mit gültigem Aufenthaltstitel ausgestellt, die sich mehr als 183 Tage10 in Monaco aufhalten, dort ihre Haupttätigkeit ausüben oder den größten Teil des Jahres dort verbringen.
Diese Bescheinigung ist das Dokument, das die Ansässigkeit belegt. Sie befreit einen französischen Staatsangehörigen keineswegs von den Regeln des Abkommens von 1963, ist aber für alle anderen Staatsangehörigen unerlässlich, die ihre monegassische Ansässigkeit gegenüber einem anderen Staat geltend machen wollen.
Der monegassische Reisepass ermöglicht die visumfreie Einreise in etwa 18011. Die monegassische Einbürgerung ist jedoch äußerst selten und eine souveräne Entscheidung: Sie ist kein Ziel, das sich auf gewöhnlichem Weg erreichen lässt.
Immobilien
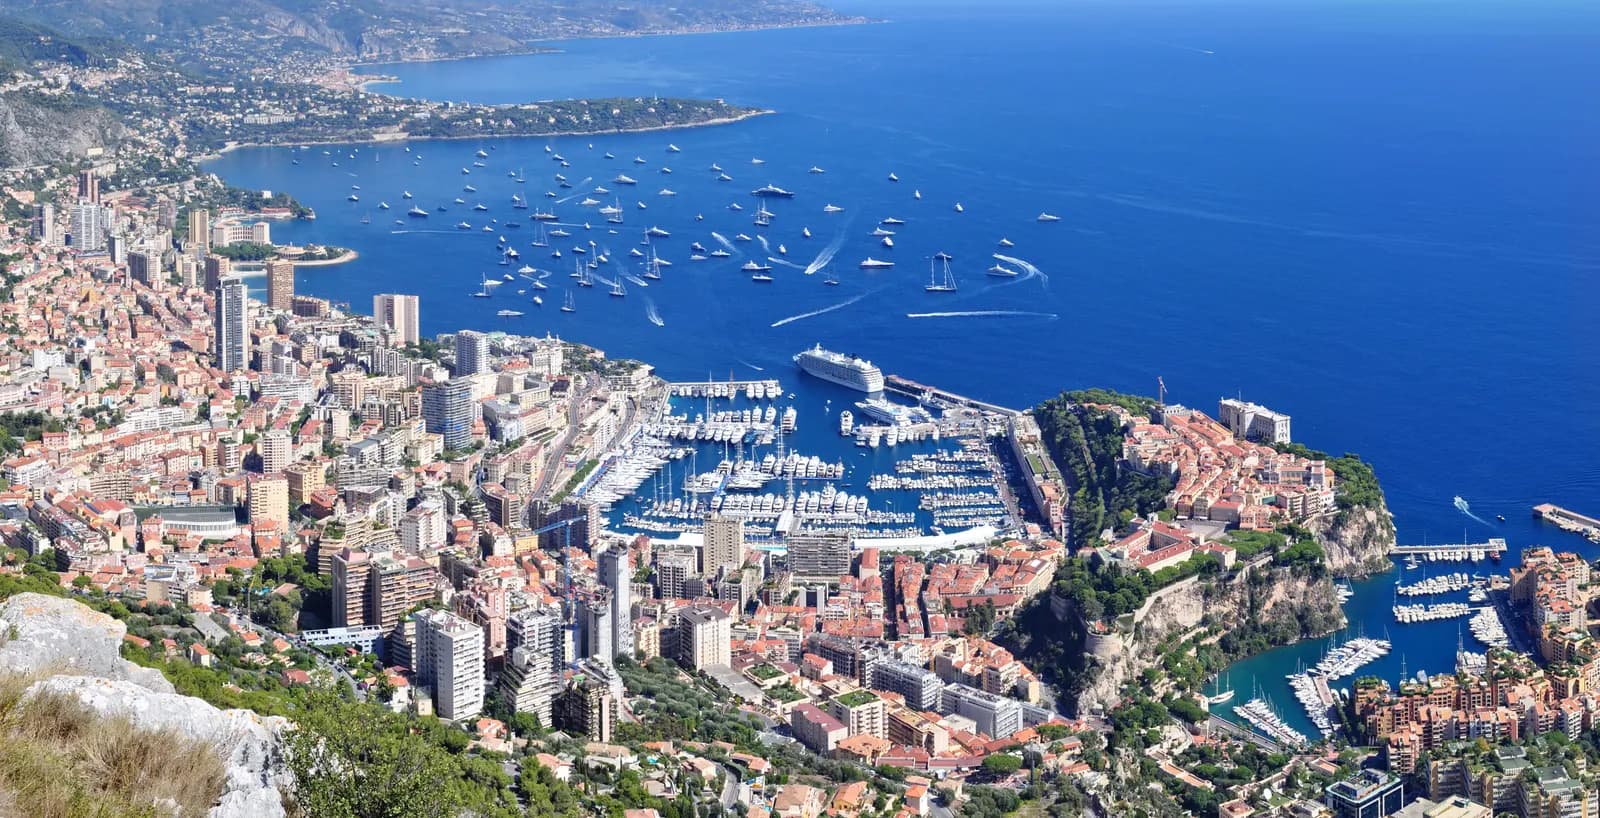
Der monegassische Markt gehört pro Quadratmeter zu den teuersten der Welt, und das liegt an einer physischen Beschränkung: Das Gebiet ist winzig und wächst nur durch langsame und außergewöhnliche Landgewinnungsprojekte im Meer.
Der Wohnungsbestand teilt sich in zwei rechtlich unterschiedliche Bereiche. Der freie Sektor, der allen offensteht und in dem sich die zitierten Preise bilden. Und der geschützte Sektor, der Monegassen und bestimmten Gruppen von Einwohnern vorbehalten ist und zu dem Neuankömmlinge keinen Zugang haben.
Diese Zweiteilung erklärt ein für Außenstehende verwirrendes Phänomen: Das Fürstentum beherbergt zugleich die teuersten Immobilien Europas und einen Bestand an mietpreisgebundenen Wohnungen, deren Preise mit den ersteren nichts gemein haben.
Für Zuzugswillige ist die Miete im freien Sektor der häufigste Weg; ein Kauf bedeutet eine Verpflichtung in einer um eine Größenordnung höheren Dimension. Die Nebenkosten der Eigentümergemeinschaft sind zudem hoch und müssen getrennt von Miete oder Kaufpreis beziffert werden.
Wir veröffentlichen weder die monegassischen Registergebühren noch die Beurkundungskosten noch die Quadratmeterpreise: Sie sind in den amtlichen Quellen, die wir prüfen konnten, nicht enthalten.
Lebenshaltungskosten
Die Lebenshaltungskosten in Monaco entsprechen denen eines Stadtzentrums der Spitzenklasse, ohne Umland, in das man ausweichen könnte. Das Wohnen dominiert alle anderen Posten in einem beispiellosen Ausmaß.
Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine amtliche monegassische Statistik gefunden, die einen mit dem eines Expats vergleichbaren Warenkorb misst.
Die Währung ist der Euro, aufgrund einer Währungsvereinbarung mit der Europäischen Union, und Monaco prägt eigene Münzen. Für einen französischen Einwohner besteht daher kein Wechselkursrisiko.
Eine Besonderheit verändert die Rechnung: Die unmittelbare Nähe zu Frankreich und Italien erlaubt es, die meisten Einkäufe des täglichen Bedarfs außerhalb des Fürstentums zu erledigen. Viele Einwohner leben in Monaco und kaufen in Beausoleil, Cap-d'Ail oder Ventimiglia ein, was das tägliche Budget spürbar senkt.
Es bleiben nicht reduzierbare Posten: internationale Privatschulen, Parken und haushaltsnahe Dienstleistungen. Die Gesundheitsversorgung stützt sich dagegen auf ein gutes monegassisches Sozialschutzsystem, das an die Krankenhausstrukturen des Fürstentums und der Region angebunden ist.
Schließlich sind Dichte und Verkehr eine reale Einschränkung im Alltag, die kein finanzieller Vergleich abbildet. Das Fürstentum ist stark frequentiert, und die Zufahrt mit dem Auto ist einen Großteil des Jahres eingeschränkt.
Formalitäten und Fristen
- Für Franzosen zuerst die Tragweite des Abkommens von 1963 prüfen lassen: Es entscheidet darüber, ob das Vorhaben steuerlich sinnvoll ist;
- eine Wohnung in Monaco finden – Vorbedingung und größtes Hindernis des Antrags;
- ein Konto bei einem örtlichen Institut eröffnen und die Mittelbescheinigung erhalten;
- den Antrag auf die Aufenthaltskarte bei der Sûreté publique stellen, mit Personenstandsurkunden und Strafregisterauszug;
- gegebenenfalls die Bescheinigung über die steuerliche Ansässigkeit beantragen, sobald die Anwesenheitsvoraussetzungen erfüllt sind.
Die Reihenfolge ist wichtig: Wohnkosten einzugehen, bevor die Situation im Hinblick auf das Abkommen von 1963 geprüft wurde, ist der teuerste Fehler, den ein Franzose in Monaco begehen kann – und er ist häufig.
Wir veröffentlichen weder Bearbeitungszeiten noch die geforderten Mittelbeträge: Sie sind in den amtlichen Quellen, die wir prüfen konnten, nicht enthalten.
Worauf zu achten ist
- Für französische Staatsangehörige gilt das Abkommen von 1963: Die Steuerfreiheit in Monaco ist für sie nicht gesichert.
- Die Steuerbefreiung gilt laut amtlicher Quelle nur für Personen, die tatsächlich im Fürstentum ansässig sind.
- Die Erbschaftsteuer trifft in Monaco belegene Vermögenswerte unabhängig von der Staatsangehörigkeit des Erblassers, von 0 %5 in gerader Linie bis 16 %9 zwischen nicht verwandten Personen.
- Der geschützte Wohnungssektor steht Neuankömmlingen nicht offen: Einzige Option ist der freie Markt.
- Die monegassische Einbürgerung ist eine souveräne Entscheidung und kein planbares Ziel.
Schließlich ist Monaco das Ziel, bei dem die Kluft zwischen Ruf und rechtlicher Realität für Franzosen am größten ist. Die Regelung ist tatsächlich günstig, wurde aber durch einen über sechzig Jahre alten Vertrag ausdrücklich für Franzosen ausgeschlossen, dessen Existenz vielen Interessenten nicht einmal bekannt ist. Für Staatsangehörige anderer Länder bietet das Fürstentum dagegen einen stabilen Rahmen, bemerkenswerte Sicherheit und eine persönliche Steuerlast von null – vorausgesetzt, man lebt tatsächlich dort, was die Verwaltung überprüft.
Vor- und Nachteile
Häufige Fragen
Zahlt ein Franzose in Monaco Steuern?
Ja: Aufgrund des französisch-monegassischen Abkommens von 1963 bleiben in Monaco wohnhafte französische Staatsangehörige der französischen Einkommensteuer unterworfen. Der steuerliche Vorteil ist für Franzosen daher nahezu null, abgesehen von Erbschaften und der Vermögensteuer (ISF) unter bestimmten Voraussetzungen.
Wie erhält man einen Aufenthaltstitel in Monaco?
Erforderlich sind eine erhebliche Bankeinlage (oft ≥ etwa 500.000 €14), eine Wohnung (Kauf oder Miete) und ein einwandfreies Führungszeugnis.
Gibt es in Monaco eine Erbschaftsteuer?
Keine Erbschaftsteuer in gerader Linie.
Banken und Konten
Akzeptieren Einwohner dieses Landes
Dieses Land auf der Steuerkarte ansehen
Gut zu wissen
Quellen und Prüfdaten
- 1.
Flug ab Paris : 1 Stunde
Geprüft am 2. Nov. 2026
- 2.
Monaco: Einkommensteuer natürlicher Personen, ausgenommen französische Staatsangehörige : 0 %
« Individual Taxation — Monegasque nationals and residents in the Principality, with the exception of French nationals, who are regulated by the 1963 Bilateral Convention between France and Monaco, are not liable for income tax. The lack of income tax dates back to an Ordinance by Prince Charles III in 1869. However, the lack of income tax for individuals only relates to activities that are carried out and persons who are genuinely established in the Principality of Monaco. — Gouvernement Princier, MonServicePublic, « Tax in Monaco ». »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 3.
Monaco: Besteuerung privater Veräußerungsgewinne von Ansässigen : 0 %
« Individual Taxation — Monegasque nationals and residents in the Principality, with the exception of French nationals […] are not liable for income tax. — Gouvernement Princier, MonServicePublic, « Tax in Monaco ». Aucun impôt sur le revenu des personnes physiques, donc aucune imposition des plus-values privées ; les plus-values des entreprises soumises à l'ISB restent imposables (page « Impôt sur les bénéfices »). »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Monaco: Satz der Gewinnsteuer, für ab dem 1. Januar 2022 beginnende Geschäftsjahre : 25 %
« 25% pour les exercices ouverts à compter du 1er janvier 2022 »
service-public-entreprises.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Monaco: Erbschaft- und Schenkungsteuer in gerader Linie und zwischen Ehegatten : 0 %
« Direct filiation between parents and children or spouses0% »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Monaco: Erbschaft- und Schenkungsteuer zwischen Geschwistern : 8 %
« Between brothers and sisters 8% »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Monaco: Erbschaft- und Schenkungsteuer zwischen Onkeln, Tanten, Neffen und Nichten : 10 %
« Between uncles, aunts, nephews and nieces: 10% — Gouvernement Princier, MonServicePublic, « Inheritance tax ». »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 8.
Monaco: Erbschaft- und Schenkungsteuer zwischen entfernteren Verwandten : 13 %
« Between relatives other than brothers, sisters, uncles, aunts, nephews or nieces: 13% — Gouvernement Princier, MonServicePublic, « Inheritance tax ». »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 9.
Monaco: Erbschaft- und Schenkungsteuer zwischen nicht verwandten Personen : 16 %
« Between persons who are not related: 16% — Inheritance or transfer tax applies to property situated in the territory of the Principality or with situs in Monaco, whatever the domicile, residence or nationality of the deceased person or the donor. — Gouvernement Princier, MonServicePublic, « Inheritance tax ». »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 10.
Monaco: Aufenthaltsdauer, die Anspruch auf die Bescheinigung über die steuerliche Ansässigkeit gibt : 183 Tage
« Reside in Monaco for more than 183 days »
monservicepublic.gouv.mcGeprüft am 2. Nov. 2026Quelle geprüft
- 11.
Reisepass Monaco: visumfreie Reiseziele : 180
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft
- 12.
monaco.divers.minutes.30 : 30 Minuten
Geprüft am 2. Nov. 2026
- 13.
monaco.immobilier.eur.50000 : 50.000 €
Geprüft am 2. Nov. 2026
- 14.
monaco.golden-visa.eur.500000 : 500.000 €
Geprüft am 2. Nov. 2026