Monaco
S'expatrier à Monaco en 2026 : 0 % d'impôt (sauf Français), résidence et prestige
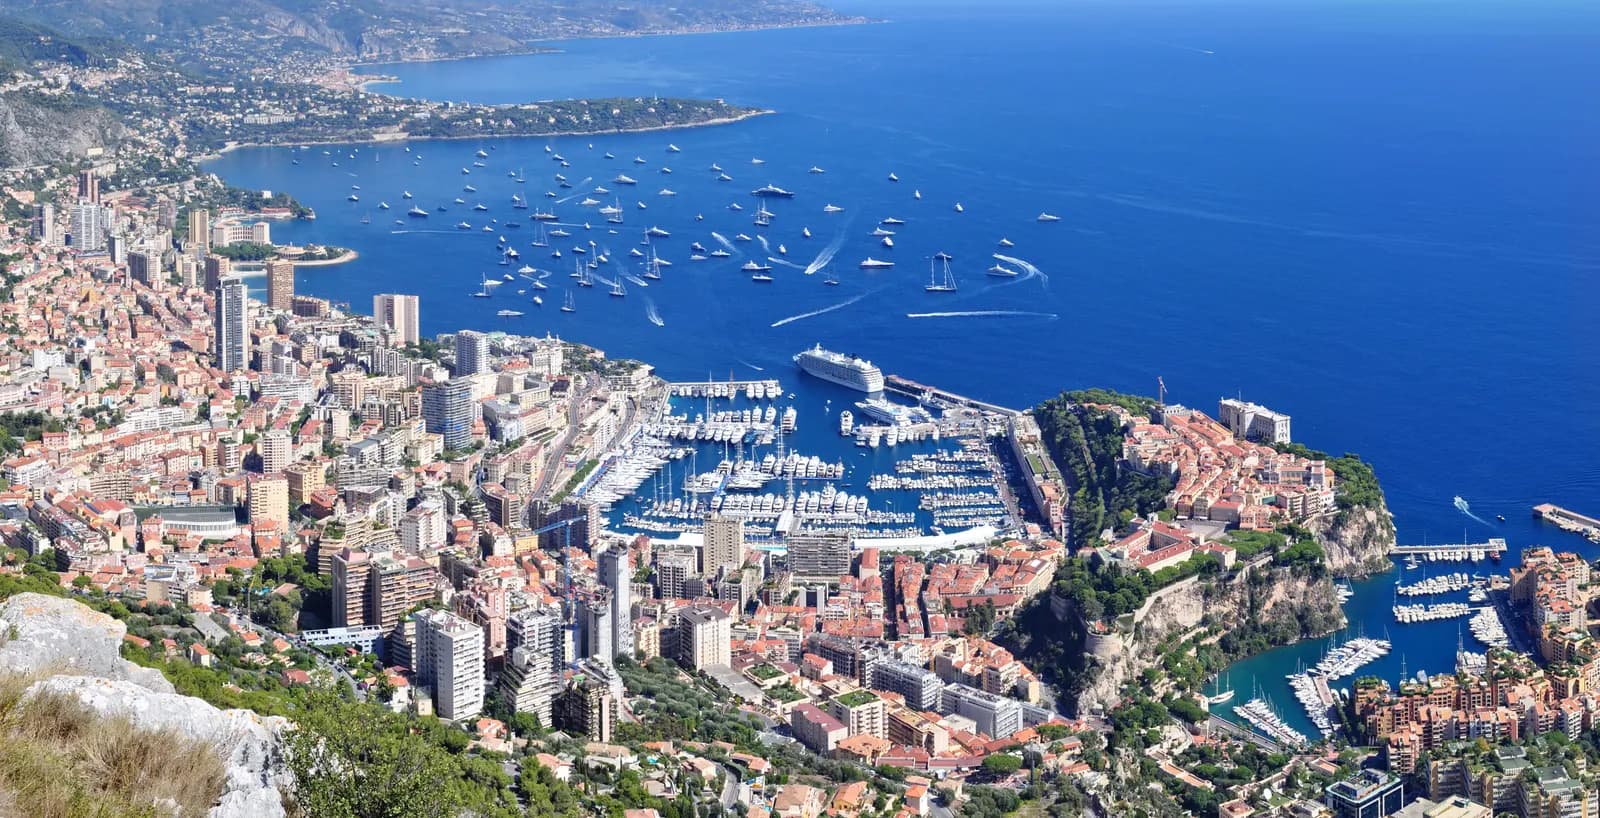
Monaco n'applique aucun impôt sur le revenu — un atout mondial, sauf pour les ressortissants français, restés imposables en France en vertu de la convention de 1963. Sécurité absolue, environnement francophone haut de gamme et prestige international en font une place à part, réservée aux grands patrimoines.
- Capitale
- Monaco
- Monnaie
- EUR
- Région
- Europe
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Absence d’impôt sur le revenu des personnes physiquesRégime général
- Pour qui ?
- Nationaux monégasques et résidents de la Principauté réellement établis à Monaco, à l’exception des ressortissants français.
- Quel revenu ?
- Revenus des personnes physiques, y compris les plus-values privées : pas d’impôt sur le revenu.
- Quelle source ?
- Sans objet tant qu’aucun impôt sur le revenu n’est dû ; la TVA et les droits de mutation sur les biens situés à Monaco restent applicables.
- Conditions
- Établissement réel dans la Principauté, matérialisé par la carte de résident ; certificat de résidence fiscale délivré au-delà de la durée de présence requise, ou en cas d’activité principale ou de séjour majoritaire à Monaco.
- Durée
- Régime permanent.
- Depuis quand ?
- Principe établi par une ordonnance de 1869 ; en vigueur.
- 0 % Monaco : impôt sur le revenu des personnes physiques, ressortissants français exceptés
- 0 % Monaco : imposition des plus-values privées des résidents
- 183 jours Monaco : durée de séjour ouvrant droit au certificat de résidence fiscale
Ressortissants français : imposition en France (convention de 1963, article 7)Régime particulier
- Pour qui ?
- Personnes physiques de nationalité française qui transfèrent ou ont transféré leur domicile ou leur résidence à Monaco.
- Quel revenu ?
- Ensemble des revenus, imposés en France à l’impôt sur le revenu comme si l’intéressé y avait son domicile.
- Quelle source ?
- Revenus mondiaux, imposés par la France ; l’impôt monégasque éventuel est imputable selon la convention.
- Conditions
- Exception pour les Français justifiant d’une résidence habituelle à Monaco d’une durée minimale appréciée au 13 octobre 1962, ainsi que pour les membres de la maison souveraine et certains agents publics installés avant cette date ; conditions examinées au cas par cas.
- Durée
- Tant que la convention est en vigueur ; la qualité de résident monégasque ne met pas fin à l’imposition française.
- Depuis quand ?
- Convention fiscale franco-monégasque du 18 mai 1963 ; en vigueur.
- à partir de 5 ans Monaco : résidence habituelle à Monaco au 13 octobre 1962 dont un Français doit justifier pour échapper à l’imposition en France (convention de 1963, art. 7)
Votre entreprise
Impôt sur les bénéfices (ISB)Régime général
- Pour qui ?
- Entreprises industrielles ou commerciales dont une part significative du chiffre d’affaires est réalisée hors de Monaco.
- Quel revenu ?
- Bénéfice imposable, y compris les plus-values réalisées par l’entreprise.
- Quelle source ?
- Critère de rattachement fondé sur la répartition du chiffre d’affaires : les entreprises réalisant l’essentiel de leur chiffre d’affaires dans la Principauté sont hors champ.
- Conditions
- Taux unique ; déclaration annuelle auprès des services fiscaux.
- Durée
- Régime permanent.
- Depuis quand ?
- Taux actuel applicable aux exercices ouverts depuis le 1er janvier 2022, au terme d’une baisse progressive engagée en 2019.
- plus de 25 % Monaco : taux de l'impôt sur les bénéfices, exercices ouverts depuis le 1er janvier 2022
- plus de 75 % Monaco : part du chiffre d’affaires réalisée dans la Principauté au-delà de laquelle une entreprise n’est pas soumise à l’ISB
Entreprises nouvelles : exonération puis entrée progressive dans l’ISBTemporaire
- Pour qui ?
- Entreprises nouvellement établies à Monaco et entrant dans le champ de l’ISB.
- Quel revenu ?
- Bénéfice imposable des premiers exercices.
- Quelle source ?
- Comme pour le régime général de l’ISB.
- Conditions
- Exonération totale des premiers exercices, puis imposition partielle croissante ; les taux d’abattement par exercice ne figurent pas sur la page officielle consultée.
- Durée
- Exonération sur les premiers exercices, montée en charge sur la durée indiquée par le gouvernement princier.
- Depuis quand ?
- En vigueur ; à confirmer pour chaque création auprès des services fiscaux.
- 2 ans Monaco : exercices d’exonération d’impôt sur les bénéfices des entreprises nouvellement créées
- 6 ans Monaco : durée de la montée progressive de l’impôt sur les bénéfices pour les entreprises nouvellement créées
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Vol depuis Parisenviron1 heureVérifié le 2 nov. 2026
Fiscalité des personnes
Le gouvernement princier énonce la règle sans détour : les nationaux monégasques et les résidents de la Principauté ne sont pas redevables de l'impôt sur le revenu, au taux de 0 %2. L'absence d'impôt remonte à une ordonnance du prince Charles III de 1869.
La même page pose immédiatement l'exception qui intéresse ce site : elle vise « les nationaux monégasques et les résidents de la Principauté, à l'exception des ressortissants français, régis par la convention bilatérale de 1963 entre la France et Monaco ».
Cette exception est le point central de toute réflexion française sur Monaco, et elle est très largement passée sous silence par les présentations commerciales. Un Français installé à Monaco demeure, en principe, imposable en France sur l'ensemble de ses revenus comme s'il y avait son domicile.
La convention de 1963 réserve un traitement distinct aux Français pouvant justifier d'une résidence habituelle à Monaco de manière continue depuis une date ancienne, fixée par ce texte. Les conditions précises relèvent de la convention elle-même et de son interprétation par l'administration française : elles doivent être examinées au cas par cas, et non présumées.
Nous ne publions pas la date de référence ni les conditions de continuité posées par la convention franco-monégasque de 1963 : elles ne figurent pas dans les extraits officiels dont nous disposons, et leur formulation exacte détermine l'issue d'un dossier. Elles doivent être établies avec un conseil avant tout projet.
Une seconde réserve figure sur la même page officielle : l'absence d'impôt sur le revenu « ne vaut que pour les activités exercées et les personnes réellement établies dans la Principauté ». Une résidence formelle ne produit donc aucun effet, y compris pour un non-Français.
Les plus-values privées des résidents ne sont pas imposées — 0 %3 — puisqu'il n'existe pas d'impôt sur le revenu des personnes physiques. Les plus-values réalisées par les entreprises soumises à l'impôt sur les bénéfices restent en revanche imposables.
Sociétés
L'impôt sur les bénéfices frappe les entreprises industrielles ou commerciales réalisant plus du quart de leur chiffre d'affaires hors de Monaco. Son taux s'établit à plus de 25 %4 pour les exercices ouverts depuis le 1er janvier 2022, au terme d'une baisse progressive engagée en 2019.
Successions et donations
Les droits de mutation à titre gratuit dépendent du seul lien de parenté, sans barème progressif. En ligne directe entre parents et enfants, ainsi qu'entre époux, le taux est de 0 %5. Il s'élève à 8 %6 entre frères et sœurs, à 10 %7 entre oncles, tantes, neveux et nièces, à 13 %8 entre parents plus éloignés et à 16 %9 entre personnes non apparentées.
La règle de territorialité est essentielle : l'impôt s'applique aux biens situés sur le territoire de la Principauté, quels que soient le domicile, la résidence ou la nationalité du défunt ou du donateur. Il s'agit donc d'une fiscalité du bien, non de la personne.
Voies de séjour et visas
Monaco n'appartient pas à l'Union européenne, et le séjour y suppose une carte de résident délivrée par la sûreté publique, quelle que soit la nationalité du demandeur.
Trois conditions structurent le dossier : disposer d'un logement à Monaco, propriété ou location d'une taille adaptée au foyer ; justifier de ressources suffisantes, généralement attestées par une banque de la place ; et produire un extrait de casier judiciaire des pays de résidence antérieure.
La première condition est la plus contraignante. Dans un territoire de deux kilomètres carrés, le logement est la ressource rare, et son coût constitue le véritable ticket d'entrée — bien davantage que les formalités administratives elles-mêmes.
La seconde suppose l'ouverture d'un compte auprès d'un établissement monégasque, qui délivre l'attestation de ressources. Les banques de la place appliquent leurs propres seuils d'entrée, distincts des exigences administratives et généralement plus élevés.
Le certificat de résidence fiscale monégasque est, lui, délivré aux étrangers titulaires d'un titre de séjour valide qui résident à Monaco plus de 183 jours10, y ont leur activité principale ou y passent la majeure partie de l'année.
Ce certificat est la pièce qui matérialise la résidence. Il ne dispense en rien un ressortissant français des règles de la convention de 1963, mais il est indispensable pour tout autre nationalité souhaitant opposer sa résidence monégasque à un autre État.
Le passeport monégasque ouvre l'accès à environ 18011 sans visa préalable. La naturalisation monégasque est toutefois d'une rareté extrême et relève d'une décision souveraine : elle ne constitue pas un objectif atteignable par une démarche ordinaire.
Immobilier
Le marché monégasque est l'un des plus chers du monde au mètre carré, et cette situation tient à une contrainte physique : le territoire est minuscule et son extension ne progresse que par des opérations de gain sur la mer, lentes et exceptionnelles.
Le parc se divise en deux ensembles de nature juridique différente. Le secteur libre, ouvert à tous, où se forment les prix que l'on cite. Et le secteur protégé, réservé aux Monégasques et à certaines catégories de résidents, auquel un nouvel arrivant n'a pas accès.
Cette dualité explique un phénomène déroutant pour un observateur extérieur : la Principauté abrite simultanément l'immobilier le plus cher d'Europe et un parc de logements à loyers encadrés dont les prix n'ont aucun rapport avec les premiers.
Pour un candidat à l'installation, la location dans le secteur libre est la voie la plus courante, l'achat représentant un engagement d'un ordre de grandeur supérieur. Les charges de copropriété y sont par ailleurs élevées et doivent être chiffrées séparément du loyer ou du prix.
Nous ne publions ni les droits d'enregistrement monégasques, ni les frais d'acte, ni les niveaux de prix au mètre carré : ils ne figurent pas dans les sources officielles que nous avons pu vérifier.
Coût de la vie
Le coût de la vie monégasque est celui d'un centre-ville de très haut standing, sans périphérie où se replier. Le logement domine tout autre poste, dans des proportions sans équivalent.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle monégasque mesurant un panier de dépenses comparable à celui d'un expatrié.
La monnaie est l'euro, en vertu d'un accord monétaire avec l'Union européenne, et Monaco bat ses propres pièces. Il n'existe donc aucun risque de change pour un résident français.
Une particularité change l'équation : la proximité immédiate de la France et de l'Italie permet de faire la plupart de ses achats courants hors de la Principauté. De nombreux résidents vivent à Monaco et consomment à Beausoleil, Cap-d'Ail ou Vintimille, ce qui abaisse sensiblement le budget quotidien.
Restent des postes incompressibles : la scolarité privée internationale, le stationnement, et les services à la personne. La santé s'appuie en revanche sur un système de protection sociale monégasque de bon niveau, adossé aux structures hospitalières de la Principauté et de la région.
Enfin, la densité et la circulation constituent une contrainte réelle du quotidien, qu'aucune comparaison financière ne restitue. La Principauté est très fréquentée, et l'accès automobile y est contraint une grande partie de l'année.
Démarches et délais
- Pour un Français, faire examiner en premier lieu la portée de la convention de 1963 : c'est elle qui détermine si le projet a un sens fiscal ;
- identifier un logement à Monaco, condition préalable et principal obstacle du dossier ;
- ouvrir un compte auprès d'un établissement de la place et obtenir l'attestation de ressources ;
- déposer la demande de carte de résident auprès de la sûreté publique, avec les pièces d'état civil et le casier judiciaire ;
- solliciter, le cas échéant, le certificat de résidence fiscale une fois les conditions de présence réunies.
L'ordre importe : engager des frais de logement avant d'avoir fait analyser la situation au regard de la convention de 1963 est l'erreur la plus coûteuse qu'un Français puisse commettre à Monaco, et elle est fréquente.
Nous ne publions pas de délais d'instruction ni de montants de ressources exigés : ils ne figurent pas dans les sources officielles que nous avons pu vérifier.
Points de vigilance
- Un ressortissant français relève de la convention de 1963 : l'absence d'impôt monégasque ne lui est pas acquise.
- L'exonération ne vaut, selon la source officielle, que pour les personnes réellement établies dans la Principauté.
- Les droits de succession frappent les biens situés à Monaco quelle que soit la nationalité du défunt, de 0 %5 en ligne directe à 16 %9 entre personnes non apparentées.
- Le secteur protégé du logement n'est pas accessible à un nouvel arrivant : le marché libre est le seul horizon.
- La naturalisation monégasque relève d'une décision souveraine et ne constitue pas un objectif planifiable.
Enfin, Monaco est la destination dont l'écart entre la réputation et la réalité juridique est le plus grand pour un Français. Le régime est authentiquement favorable, mais il a été explicitement fermé aux Français par un traité vieux de plus de soixante ans, dont l'existence même est souvent ignorée des candidats. Pour un ressortissant d'un autre pays, la Principauté offre en revanche un cadre stable, une sécurité remarquable et une fiscalité personnelle nulle — à condition d'y vivre réellement, ce que l'administration vérifie.
Avantages & inconvénients
Questions fréquentes
Un Français paie-t-il des impôts à Monaco ?
Oui : en vertu de la convention franco-monégasque de 1963, les ressortissants français domiciliés à Monaco restent soumis à l'impôt sur le revenu français. L'intérêt fiscal est donc quasi nul pour un Français, hors succession et ISF sous conditions.
Comment obtenir la résidence à Monaco ?
Il faut un dépôt bancaire important (souvent ≥ environ 500 000 €14), un logement (achat ou location) et un casier judiciaire vierge.
Y a-t-il des droits de succession à Monaco ?
Aucun droit de succession en ligne directe.
Banques et comptes
Acceptent les résidents de ce pays
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Vol depuis Paris : 1 heure
Vérifié le 2 nov. 2026
- 2.
Monaco : impôt sur le revenu des personnes physiques, ressortissants français exceptés : 0 %
« Individual Taxation — Monegasque nationals and residents in the Principality, with the exception of French nationals, who are regulated by the 1963 Bilateral Convention between France and Monaco, are not liable for income tax. The lack of income tax dates back to an Ordinance by Prince Charles III in 1869. However, the lack of income tax for individuals only relates to activities that are carried out and persons who are genuinely established in the Principality of Monaco. — Gouvernement Princier, MonServicePublic, « Tax in Monaco ». »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 3.
Monaco : imposition des plus-values privées des résidents : 0 %
« Individual Taxation — Monegasque nationals and residents in the Principality, with the exception of French nationals […] are not liable for income tax. — Gouvernement Princier, MonServicePublic, « Tax in Monaco ». Aucun impôt sur le revenu des personnes physiques, donc aucune imposition des plus-values privées ; les plus-values des entreprises soumises à l'ISB restent imposables (page « Impôt sur les bénéfices »). »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 4.
Monaco : taux de l'impôt sur les bénéfices, exercices ouverts depuis le 1er janvier 2022 : 25 %
« 25% pour les exercices ouverts à compter du 1er janvier 2022 »
service-public-entreprises.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 5.
Monaco : droits de succession et de donation en ligne directe et entre époux : 0 %
« Direct filiation between parents and children or spouses0% »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 6.
Monaco : droits de succession et de donation entre frères et sœurs : 8 %
« Between brothers and sisters 8% »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 7.
Monaco : droits de succession et de donation entre oncles, tantes, neveux et nièces : 10 %
« Between uncles, aunts, nephews and nieces: 10% — Gouvernement Princier, MonServicePublic, « Inheritance tax ». »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 8.
Monaco : droits de succession et de donation entre parents plus éloignés : 13 %
« Between relatives other than brothers, sisters, uncles, aunts, nephews or nieces: 13% — Gouvernement Princier, MonServicePublic, « Inheritance tax ». »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 9.
Monaco : droits de succession et de donation entre personnes non apparentées : 16 %
« Between persons who are not related: 16% — Inheritance or transfer tax applies to property situated in the territory of the Principality or with situs in Monaco, whatever the domicile, residence or nationality of the deceased person or the donor. — Gouvernement Princier, MonServicePublic, « Inheritance tax ». »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 10.
Monaco : durée de séjour ouvrant droit au certificat de résidence fiscale : 183 jours
« Reside in Monaco for more than 183 days »
monservicepublic.gouv.mcVérifié le 2 nov. 2026Source vérifiée
- 11.
Passeport Monaco : destinations sans visa : 180
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVérifié le 2 nov. 2026Source vérifiée
- 12.
monaco.divers.minutes.30 : 30 minutes
Vérifié le 2 nov. 2026
- 13.
monaco.immobilier.eur.50000 : 50 000 €
Vérifié le 2 nov. 2026
- 14.
monaco.golden-visa.eur.500000 : 500 000 €
Vérifié le 2 nov. 2026