México
Expatriarse a México en 2026: residencia accesible, coste de la vida y cercanía a EE. UU.
México ofrece una residencia temporal accesible acreditando ingresos periódicos, un bajo coste de la vida y una gran diversidad de entornos de vida. Su proximidad a Estados Unidos lo convierte en una base muy apreciada por nómadas y jubilados.
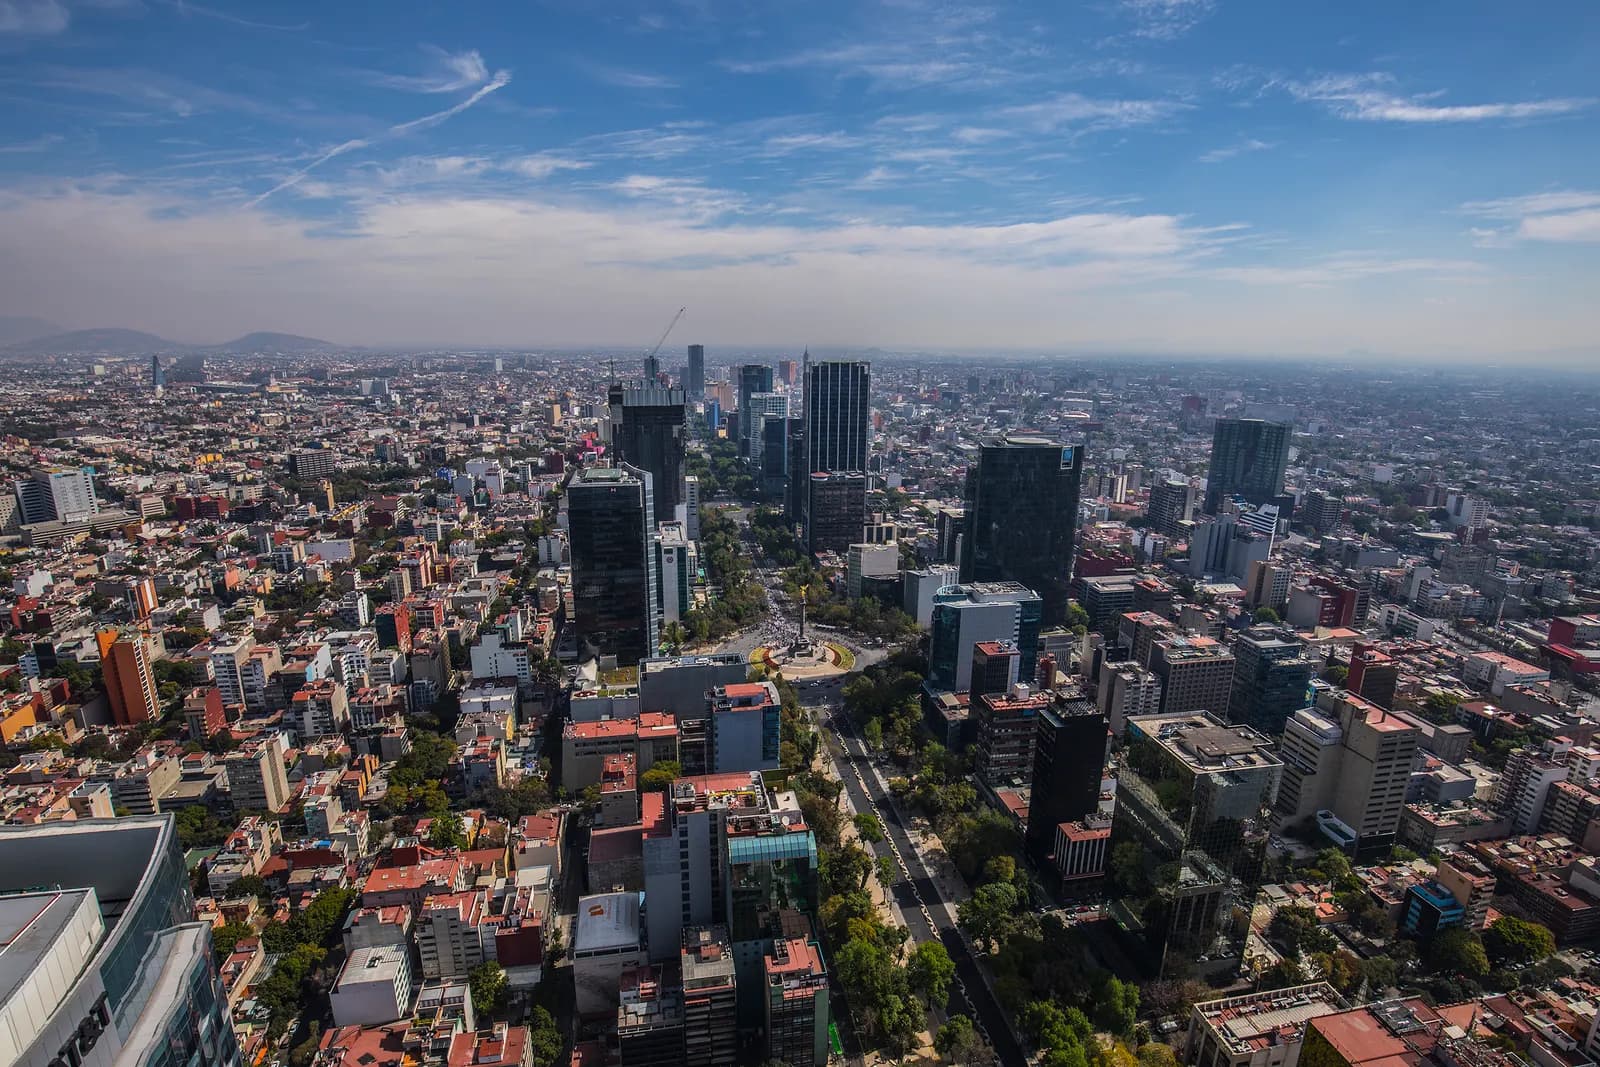
- Capital
- Ciudad de México
- Moneda
- MXN
- Región
- América
Cifras clave
- Población130.000.000Verificado el 2 nov 2026
- Vuelo desde Parísaproximadamente12 horasVerificado el 2 nov 2026
Fiscalidad de las personas físicas
México grava a sus residentes por su renta mundial. La residencia fiscal se aprecia principalmente por la ubicación del domicilio —la casa habitación— y, cuando una persona dispone de un domicilio en dos Estados, por su centro de intereses vitales.
Así pues, el criterio no es en primer lugar un recuento de días, a diferencia de la mayoría de los países de la región. Es una diferencia de método que importa a quien reparte su tiempo entre dos países.
La tarifa anual del artículo 152 de la ley del impuesto sobre la renta es progresiva y está muy fragmentada. Su primer tramo tributa al 1,92 %3, y el tipo marginal máximo alcanza el 35 %4.
Rentas del capital
Las personas físicas están sujetas a un impuesto sobre las ganancias por enajenación de valores, al tipo del 10 %5, considerado definitivo en el sentido del artículo 129.
El impuesto sobre la renta de las personas morales se fija en el 30 %6 del resultado fiscal del ejercicio.
No publicamos el régimen mexicano de los dividendos percibidos por una persona física, ni el de las sucesiones: no figuran en los extractos de la ley de que disponemos. El tratamiento de los dividendos combina una tributación en sede de la sociedad y una retención complementaria, y debe examinarse en su conjunto.
Hay un punto determinante para un francés: el convenio franco-mexicano reparte el derecho de gravamen y prevé los mecanismos para eliminar la doble imposición. Una pensión, una renta inmobiliaria francesa o una plusvalía mobiliaria no siguen la misma regla, y hay que partir del convenio, no de la tarifa local.
Vías de residencia y visados
México organiza la estancia en torno a dos estatus: la residencia temporal y la residencia permanente, la primera de las cuales suele preceder a la segunda.
La residencia temporal se dirige a los extranjeros que desean instalarse por un periodo superior a la estancia de visitante, durante un máximo de hasta 4 años7.
Exige demostrar solvencia económica, que se aprecia bien mediante ingresos mensuales periódicos cuyo importe de referencia ronda los aproximadamente 4300 US$8, bien mediante un saldo en cuentas o inversiones cuyo contravalor de referencia es de unos aproximadamente 73.000 US$9.
Como estos importes se expresan en unidades locales indexadas, su contravalor en divisas varía: deben recalcularse en la fecha de presentación de la solicitud, y no tomarse de una tabla antigua.
La solicitud inicial se presenta en un consulado mexicano en el extranjero, y no en el país: es una restricción de calendario que muchos descubren tarde. El canje del visado por la tarjeta de residente se realiza después en México, en un plazo limitado tras la entrada.
Las condiciones de acceso a la residencia permanente, en particular por acumulación de años de residencia temporal o por vínculos familiares, no figuran en nuestros extractos: deben verificarse ante el Instituto Nacional de Migración.
Hay un aspecto práctico que distingue a México de muchos destinos: el estatus de visitante, obtenido a la entrada por un periodo que durante mucho tiempo fue generoso, lo concede ahora de forma discrecional el agente migratorio, por una duración variable. Basar una instalación en este estatus supone, por tanto, depender de una decisión individual en cada entrada.
La residencia temporal, en cambio, ofrece un marco estable, da acceso al número de identificación fiscal y al sistema bancario, y permite importar los efectos personales en condiciones definidas. Es la vía que debe privilegiarse en cuanto la estancia supera unos meses.
Inmobiliario
Es el aspecto jurídico más específico del país. La Constitución reserva a los nacionales la propiedad directa de las tierras y aguas situadas en la llamada zona restringida, que bordea las costas y las fronteras.
Ahora bien, es precisamente en esta zona donde se encuentran la mayoría de los inmuebles que buscan los compradores extranjeros. La solución consolidada es el fideicomiso, un fideicomiso bancario mediante el cual un banco mexicano ostenta la titularidad por cuenta del beneficiario extranjero, que conserva su uso, sus frutos y el derecho a transmitirlo.
Este mecanismo es perfectamente lícito y habitual, pero no es gratuito: conlleva gastos de constitución y gastos anuales, y se celebra por un plazo determinado, renovable. Un comprador que razona como si adquiriera en plena propiedad se equivoca sobre la naturaleza y el coste de su derecho.
Fuera de la zona restringida, la compra directa por parte de un extranjero es posible, sin perjuicio de las formalidades aplicables.
No publicamos ni los gastos de constitución y gestión de un fideicomiso, ni los impuestos de adquisición, ni el impuesto predial: varían según el Estado y el banco, y no disponemos de una fuente oficial consolidada y fechada.
Coste de la vida
El coste de la vida en México es muy inferior a los niveles europeos en los servicios, la mano de obra y la alimentación local. La diferencia se reduce mucho en las zonas con fuerte presencia extranjera, donde se ha instalado una economía paralela en divisas.
No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial mexicana que mida una cesta de gastos comparable a la de un expatriado.
Tres partidas determinan un presupuesto. La vivienda, cuyos alquileres en los barrios más cotizados de Ciudad de México o en la costa caribeña han subido con fuerza por efecto de la demanda extranjera. La sanidad, donde recurrir al sector privado es la regla para un expatriado y donde el seguro se encarece con la edad. Y la seguridad, que se traduce en decisiones sobre el barrio y a veces sobre el medio de transporte con un coste real.
El riesgo de cambio es aquí significativo: el peso ha registrado oscilaciones importantes, y un presupuesto calculado en euros puede variar sensiblemente de un año a otro sin que se haya movido ningún precio local.
Trámites y plazos
- Presentar la solicitud de residencia temporal en un consulado mexicano en el extranjero, antes de la salida;
- recalcular los umbrales de solvencia en la fecha de presentación, ya que están indexados;
- canjear el visado por la tarjeta de residente en México, en el plazo establecido tras la entrada;
- obtener el RFC, número de identificación fiscal, y abrir una cuenta bancaria local;
- para una compra en zona restringida, constituir un fideicomiso y cuantificar sus gastos recurrentes.
El orden es estricto: la solicitud inicial no se presenta desde México, y el canje del visado por la tarjeta está sujeto a un plazo riguroso. Un desfase en cualquiera de estas etapas obliga a reiniciar el procedimiento desde el extranjero.
No publicamos plazos de tramitación: varían según el consulado y la oficina migratoria, y no disponemos de una fuente oficial cuantificada y fechada.
Puntos de atención
- La residencia fiscal mexicana se basa ante todo en el domicilio y el centro de intereses vitales, no en un recuento de días.
- México grava a los residentes por su renta mundial: no es una jurisdicción territorial.
- En zona restringida, la tenencia se realiza a través de un fideicomiso: la naturaleza del derecho y sus gastos recurrentes deben entenderse antes de la compra.
- Los umbrales de solvencia están indexados: un importe leído en una guía antigua es erróneo.
- El pasaporte mexicano da acceso a aproximadamente 15910 sin visado: ninguna ganancia de movilidad para un ciudadano europeo.
Por último, México es un destino en el que la distancia entre la experiencia vivida y la lectura de los textos es especialmente grande. Muchos residentes extranjeros viven allí de forma duradera con estatus de visitante, saliendo periódicamente del territorio. Esta práctica, habitual, no se ajusta al objeto del estatus y deja al residente sin una cobertura jurídica ni fiscal coherente. No constituye una estrategia de instalación.
Ventajas e inconvenientes
Ventajas
Residencia temporal fácil de obtener (ingresos o ahorros)
Bajo coste de la vida, rica gastronomía y cultura, cercanía a Estados Unidos
Sin impuesto federal de sucesiones, convenio fiscal con Francia
Inconvenientes
Seguridad muy variable según las regiones
Tributación por la renta mundial si se pasa a ser residente fiscal
Administración y burocracia pesadas
Elegir la región según los niveles de seguridad
Preguntas frecuentes
¿Cómo obtener la residencia en México?
La residencia temporal se obtiene acreditando ingresos o ahorros suficientes, y se convierte en permanente al cabo de unos años.
¿Cómo es la fiscalidad?
Los residentes fiscales tributan por su renta mundial; el estatus depende de la duración de la estancia y del centro de intereses.
¿Es bajo el coste de la vida?
Sí, muy asequible fuera de los barrios más cotizados.
Bancos y cuentas
Aceptan a residentes de este país
Ver este país en el mapa fiscal
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Población : 130.000.000
Verificado el 2 nov 2026
- 2.
Vuelo desde París : 12 horas
Verificado el 2 nov 2026
- 3.
México: tipo del primer tramo de la escala anual del impuesto sobre la renta : 1,92 %
« Artículo 152. […] A la cantidad que se obtenga se le aplicará la siguiente: Tarifa anual — LISR, art. 152 : première tranche imposée à 1,92 % dès le premier peso (aucune tranche à 0 %). »
ordenjuridico.gob.mxVerificado el 2 nov 2026Fuente verificada
- 4.
México: tipo marginal máximo de la escala anual : 35 %
« Artículo 152. Las personas físicas calcularán el impuesto del ejercicio sumando, a los ingresos obtenidos conforme a los Capítulos I, III, IV, V, VI, VIII y IX de este Título, después de efectuar las deducciones autorizadas en dichos Capítulos, la utilidad gravable […] A la cantidad que se obtenga se le aplicará la siguiente: Tarifa anual […] — LISR, art. 152 : dernière tranche (« En adelante ») au taux de 35,00 %, première tranche à 1,92 %. »
ordenjuridico.gob.mxVerificado el 2 nov 2026Fuente verificada
- 5.
México: tipo de gravamen de las ganancias por transmisión de títulos de las personas físicas : 10 %
« Las personas físicas estarán obligadas a pagar el impuesto sobre la renta, cuyo pago se considerará como definitivo, aplicando la tasa del 10% a las ganancias obtenidas en el ejercicio derivadas de: I. La enajenación de acciones emitidas por sociedades mexicanas o de títulos que representen exclusivamente a dichas acciones, cuando su enajenación se realice en las bolsas de valores concesionadas o mercados de derivados reconocidos »
ordenjuridico.gob.mxVerificado el 2 nov 2026Fuente verificada
- 6.
México: tipo del impuesto sobre la renta de las personas morales : 30 %
« Artículo 9. Las personas morales deberán calcular el impuesto sobre la renta, aplicando al resultado fiscal obtenido en el ejercicio la tasa del 30%. »
ordenjuridico.gob.mxVerificado el 2 nov 2026Fuente verificada
- 7.
México: duración máxima de la residencia temporal : 4 años
« Visa de Residencia Temporal — Caso en el que se presenta: Aplicable a personas extranjeras que pretendan internarse a México en la condición de estancia de residente temporal con el objeto de permanecer por un tiempo mayor a 180 días y no mayor que 4 años. — Lineamientos Generales para la expedición de visas que emiten las secretarías de Gobernación y de Relaciones Exteriores, Diario Oficial de la Federación, 14 de julio de 2025 (en vigueur quinze jours après publication). »
dof.gob.mxVerificado el 2 nov 2026Fuente verificada
- 8.
México: ingresos mensuales de referencia para la solvencia económica : 4300 US$
« Visa de Residencia Temporal — Requisitos […] a. Solvencia económica: 1. […] comprobante de inversiones o cuentas bancarias con saldo promedio mensual equivalente a once mil cuatrocientos sesenta días en UMA, durante los últimos doce meses; o 2. […] empleo o pensión con ingresos mensuales libres de gravámenes mayores al equivalente de seiscientos ochenta días en UMA durante los últimos seis meses. — Lineamientos Generales para la expedición de visas, DOF, 14 de julio de 2025. 680 × UMA 2025 (113,14 MXN) = 76 935 MXN par mois. »
dof.gob.mxVerificado el 2 nov 2026Fuente verificada
- 9.
México: saldo de cuentas o de inversiones de referencia para la solvencia económica : 73.000 US$
« Solvencia económica: 1. Original o documento electrónico con certificado digital de comprobante de inversiones o cuentas bancarias con saldo promedio mensual equivalente a once mil cuatrocientos sesenta días en UMA, durante los últimos doce meses — Lineamientos Generales para la expedición de visas, DOF, 14 de julio de 2025. 11 460 × UMA 2025 (113,14 MXN) = 1 296 584 MXN. »
dof.gob.mxVerificado el 2 nov 2026Fuente verificada
- 10.
Pasaporte de México: destinos sin visado : 159
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVerificado el 2 nov 2026Fuente verificada