Aktuelles zur internationalen Mobilität

Hongkong

Auswandern nach Hongkong 2026: Territorialbesteuerung und asiatisches Drehkreuz

Hongkong wendet eine Territorialbesteuerung mit niedrigen Sätzen an (Lohnsteuer gedeckelt, keine Steuer auf Veräußerungsgewinne und ausländische Dividenden) und bleibt ein bedeutendes Finanzzentrum sowie Tor nach China.

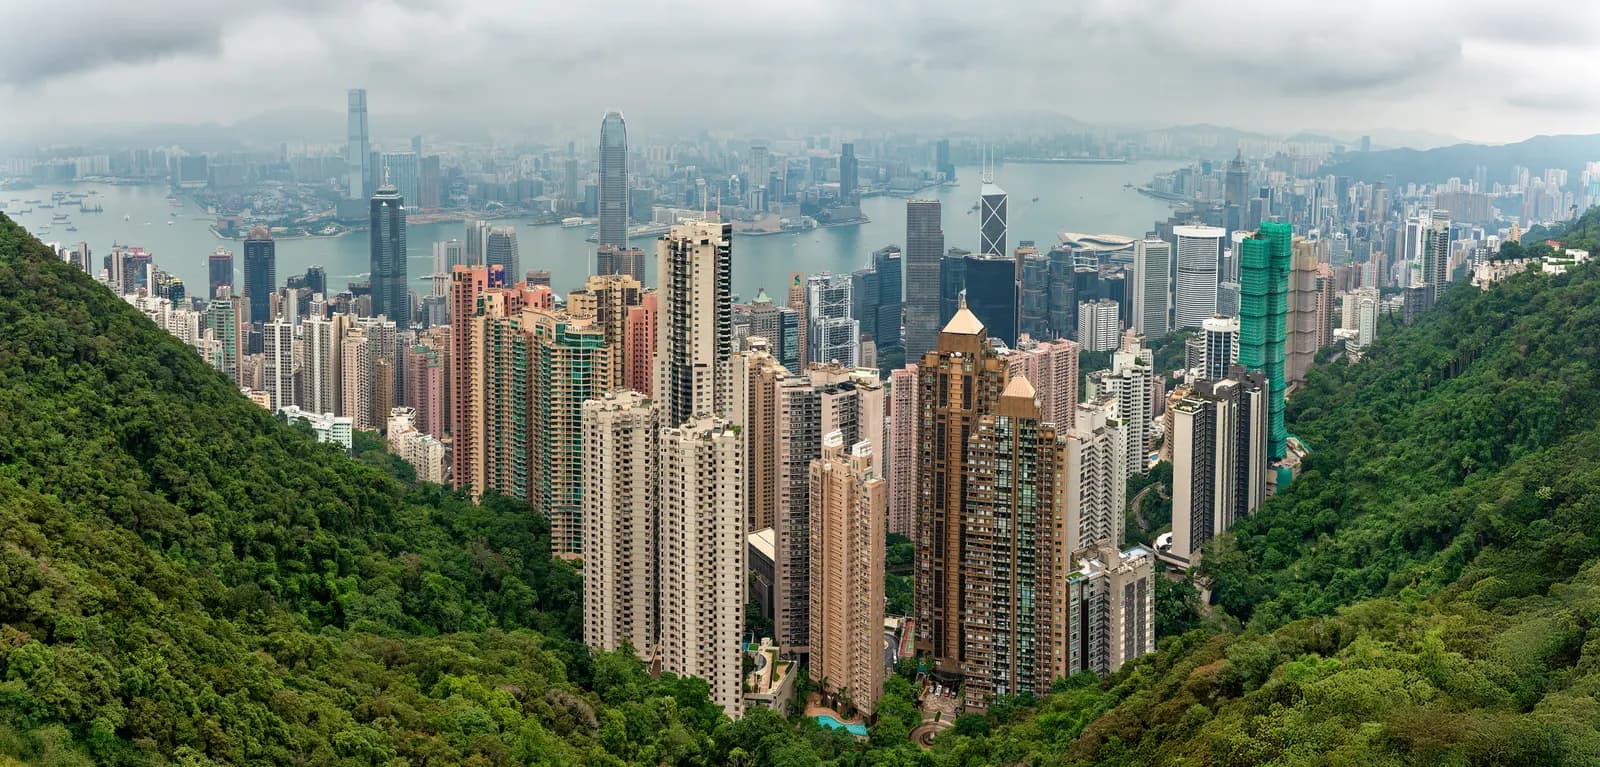
Blick auf Hongkong
Hauptstadt
Hongkong
Währung
HKD
Region
Asien

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Lohnsteuer (Salaries Tax)Allgemeine Regelung

    Für wen?
    Arbeitnehmer und Rentenbezieher, deren Einkünfte ihre Quelle in Hongkong haben, unabhängig davon, ob sie ansässig sind oder nicht.
    Welches Einkommen?
    Einkünfte aus Beschäftigung und Renten: progressiver Tarif nach Abzügen, gedeckelt durch die Berechnung nach dem zweistufigen Standardsatz, sofern dieser günstiger ist.
    Welche Quelle?
    Territorialitätsprinzip: Nur Beschäftigungseinkünfte mit Quelle in Hongkong werden besteuert; das Welteinkommen wird nicht besteuert.
    Bedingungen
    Jährliche Steuererklärung; persönliche Freibeträge für den progressiven Tarif; die Quelle der Beschäftigung bemisst sich nach dem Ort der Beschäftigung und der erbrachten Leistungen.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Zweistufiger Standardsatz ab dem Veranlagungsjahr 2024/25.
    • 2 % Hongkong: Satz der ersten Stufe des progressiven Tarifs für Gehälter
    • 17 % Hongkong: Spitzensatz des progressiven Tarifs für Gehälter
    • 15 % Hongkong: Standardsteuersatz der Gehaltssteuer (Salaries Tax), erste Tranche des Nettoeinkommens
    • 5.000.000 HK$ Hongkong: Anteil des Nettoeinkommens, der dem ersten Standardsatz der Gehaltssteuer unterliegt
    • 16 % Hongkong: zweite Stufe des Standardsteuersatzes

    Amtliche Quelle · ird.gov.hk

  • Kapitaleinkünfte von PrivatpersonenAllgemeine Regelung

    Für wen?
    Privatpersonen, die Kapitalanlagen zur Vermögensanlage halten.
    Welches Einkommen?
    Veräußerungsgewinne, Dividenden und Zinsen, die privat bezogen werden: nicht besteuert. Mieten aus Immobilien in Hongkong unterliegen der Grundsteuer (Property Tax).
    Welche Quelle?
    Nicht einschlägig für Veräußerungsgewinne und Dividenden; bei Mieten Immobilien, die in Hongkong belegen sind.
    Bedingungen
    Eine Handelstätigkeit kann dazu führen, dass die Gewinne als steuerpflichtige Gewinne umqualifiziert werden.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    In Kraft.
    • 0 % Hongkong: Besteuerung von Veräußerungsgewinnen

    Amtliche Quelle · fstb.gov.hk

  • New Capital Investment Entrant Scheme (New CIES)Sonderregelung

    Für wen?
    Ausländische Investoren mit ausreichendem Nettovermögen und ihre Familie.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: Aufenthaltstitel, ohne Bezug zur Besteuerung.
    Welche Quelle?
    Nicht einschlägig.
    Bedingungen
    Mindestnettovermögen und Mindestinvestition in zulässige Vermögenswerte, darunter eine Anlage im Investmentportfolio des Programms; Aufrechterhaltung der Investition.
    Dauer
    Erstmaliger Titel verlängerbar; dauerhafter Aufenthalt nach einer Dauer ununterbrochenen Aufenthalts möglich.
    Seit wann?
    Programm seit dem 1. März 2024 geöffnet.
    • ab 30.000.000 HK$ Hongkong – New CIES – Mindestgesamtinvestition
    • ab 30.000.000 HK$ Hongkong – New CIES – Mindestnettovermögen
    • bis zu 24 Monate Hongkong – New CIES – Dauer des ersten Aufenthaltstitels
    • ab 7 Jahre Hongkong – New CIES – Aufenthalt vor dem Antrag auf Daueraufenthalt

    Amtliche Quelle · newcies.gov.hk

Ihr Unternehmen

  • Zweistufige Gewinnsteuer (Profits Tax)Allgemeine Regelung

    Für wen?
    Gesellschaften und Einzelunternehmen, die in Hongkong eine Tätigkeit ausüben.
    Welches Einkommen?
    Gewinne aus der Tätigkeit: ermäßigter Satz auf die erste Tranche, Normalsatz darüber hinaus; nur eine Einheit je Gruppe verbundener Unternehmen profitiert von der ermäßigten Tranche.
    Welche Quelle?
    Territorialitätsprinzip: Nur Gewinne mit Quelle in Hongkong werden besteuert; die ausländische Quelle ist Geschäft für Geschäft nachzuweisen.
    Bedingungen
    Jährliche Steuererklärung; Buchführung und jährliche Abschlussprüfung für Gesellschaften.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Zweistufiges Regime seit dem Veranlagungsjahr 2018/19.
    • 8,25 % Hongkong: Gewinnsteuersatz der ersten Stufe
    • 16,5 % Hongkong: regulärer Gewinnsteuersatz für Unternehmen

    Amtliche Quelle · ird.gov.hk

  • Regime für ausländische Einkünfte (FSIE)An Bedingungen geknüpft

    Für wen?
    Mitglieder einer multinationalen Unternehmensgruppe, unabhängig von ihrer Größe; betrifft weder natürliche Personen noch rein lokale Gruppen.
    Welches Einkommen?
    In Hongkong vereinnahmte Dividenden, Zinsen, Einkünfte aus geistigem Eigentum und Veräußerungsgewinne ausländischer Quelle: gelten als aus Hongkong stammend und sind steuerpflichtig, vorbehaltlich von Ausnahmen.
    Welche Quelle?
    In Hongkong vereinnahmte Einkünfte ausländischer Quelle.
    Bedingungen
    Ausnahmen: Erfordernis wirtschaftlicher Substanz (Zinsen, Dividenden, Veräußerungsgewinne außer aus geistigem Eigentum), Beteiligungserfordernis (Prozentsatz und Mindesthaltedauer) für Dividenden und Gewinne aus Wertpapieren, Nexus-Erfordernis für geistiges Eigentum; Vorabentscheidung möglich.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Seit dem 1. Januar 2023; auf weitere Veräußerungsgewinne ausgedehnt seit dem 1. Januar 2024.
    • ab 5 % Hongkong, FSIE-Regelung: erforderliche Mindestbeteiligung für die Beteiligungsfreistellung
    • ab 12 Monate Hongkong, FSIE-Regelung: Mindesthaltedauer für die Beteiligungsausnahme

    Amtliche Quelle · ird.gov.hk

  • Anlagevehikel von Family Offices (FIHV)Sonderregelung

    Für wen?
    Anlagevehikel im Besitz einer Familie, die von einem Single Family Office in Hongkong verwaltet werden.
    Welches Einkommen?
    Gewinne aus qualifizierenden Geschäften: Befreiung von der Gewinnsteuer.
    Welche Quelle?
    Qualifizierende Geschäfte, unabhängig vom Ort der Vermögenswerte, unter den Bedingungen des Regimes.
    Bedingungen
    Mindestvermögen; wesentliche Tätigkeiten in Hongkong, darunter eine Mindestzahl qualifizierter Vollzeitbeschäftigter. Im Haushalt 2025-26 angekündigte Anpassungen; Gesetzentwurf für 2026 vorgesehen, Verabschiedung nicht überprüft.
    Dauer
    Solange die Bedingungen erfüllt sind.
    Seit wann?
    Verordnung im Mai 2023 in Anwendung getreten.
    • ab 240.000.000 HK$ Hongkong: Mindestvermögen von Family-Investment-Holding-Vehikeln (FIHV), die von einem Single Family Office verwaltet werden
    • ab 2 Hongkong: Mindestanzahl qualifizierter Vollzeitbeschäftigter, die für die FIHV-Regelung erforderlich ist

    Amtliche Quelle · legco.gov.hk

  • Globale Mindeststeuer und Hongkonger Ergänzungssteuer (HKMTT)An Bedingungen geknüpft

    Für wen?
    Einheiten multinationaler Gruppen, deren konsolidierter Umsatz in mindestens zwei der vier vorangegangenen Geschäftsjahre den Schwellenwert erreicht. Betrifft keine Unternehmen unterhalb des Schwellenwerts.
    Welches Einkommen?
    Ergänzungssteuer, die den effektiven Steuersatz der Hongkonger Einheiten auf den Mindestsatz anhebt, sowie ergänzende Besteuerung niedrig besteuerter ausländischer Tochtergesellschaften.
    Welche Quelle?
    Gewinne der Gruppeneinheiten in Hongkong und im Ausland nach den GloBE-Regeln.
    Bedingungen
    Eigene Registrierung und Erklärungen.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Geschäftsjahre, die ab dem 1. Januar 2025 beginnen; Gesetz im Mai 2025 vom Legislativrat verabschiedet.
    • ab 15 % Hongkong: Mindeststeuersatz der globalen Mindeststeuer und der Hongkonger Ergänzungssteuer (HKMTT)
    • ab 750.000.000 € Hongkong: Konsolidierter Umsatz, ab dem die Mindeststeuer für multinationale Unternehmensgruppen gilt

    Amtliche Quelle · ird.gov.hk

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Einwohnerzahl7.500.000Geprüft am 2. Nov. 2026
  • Flug ab Parisetwa12 StundenGeprüft am 2. Nov. 2026

Besteuerung von Privatpersonen

Hongkong besteuert das Welteinkommen nicht. Das Territorium erhebt Steuern nur auf Unternehmensgewinne, auf Mieteinkünfte aus dort gelegenen Immobilien und auf Beschäftigungseinkünfte, die dort ihre Quelle haben. Es handelt sich um eine strikte Territorialität, und sie ist die Grundlage von allem Übrigen.

Folglich gibt es weder eine Besteuerung von Veräußerungsgewinnen — der anwendbare Satz beträgt 0 %3 —, noch eine Besteuerung von Dividenden auf Ebene des Aktionärs, noch eine Mehrwertsteuer.

Die Lohnsteuer

Der Steuerpflichtige wird nach der günstigeren von zwei Berechnungen besteuert. Die erste ist ein progressiver Tarif, der auf das steuerpflichtige Nettoeinkommen nach Abzügen angewandt wird: Er beginnt bei 2 %4 und erreicht 17 %5 auf den Restbetrag.

Die zweite ist ein Standardsatz, der auf das Nettoeinkommen vor Abzügen angewandt wird. Er ist zweistufig progressiv geworden: 15 %6 auf die ersten 5.000.000 HK$7 Nettoeinkommen, danach 16 %8.

Dieser Mechanismus der Günstigerprüfung ist eine Besonderheit: Er stellt sicher, dass die Belastung nie den Standardsatz übersteigt, was die Besteuerung hoher Arbeitseinkommen faktisch deckelt.

Gesellschaften

Auch die Gewinnsteuer ist zweistufig: 8,25 %9 auf die erste Gewinntranche, danach 16,5 %10 für Gesellschaften.

Auch hier wird nur die Hongkonger Quelle besteuert. Ein außerhalb des Territoriums erzielter Gewinn kann der Steuer entgehen, doch diese Qualifikation wird von der Verwaltung genau geprüft und setzt einen soliden Nachweis voraus. Dies ist der wichtigste Steuerstreit im Territorium.

Das Regime für Einkünfte ausländischer Quelle (FSIE), das seit dem 1. Januar 2023 in Kraft ist, regelt diese Ausnahme für Mitglieder einer multinationalen Gruppe: In Hongkong vereinnahmte Dividenden, Zinsen, Einkünfte aus geistigem Eigentum und Veräußerungsgewinne ausländischer Quelle gelten dort als steuerpflichtig, wobei Gewinne aus sonstigen Vermögenswerten seit dem 1. Januar 2024 erfasst sind. Die Befreiung bleibt erhalten, wenn die Einheit ein Erfordernis wirtschaftlicher Substanz vor Ort erfüllt, bei Dividenden und Gewinnen aus Wertpapieren ein Beteiligungserfordernis — mindestens ab 5 %11 des Kapitals, gehalten seit mindestens ab 12 Monate12 —, oder bei geistigem Eigentum ein Nexus-Erfordernis. Das Regime betrifft weder Privatpersonen noch rein lokale Gruppen, und vor jeder Strukturierung kann eine Vorabentscheidung beantragt werden.

Für Franzosen ist bei Renten eine Klarstellung nötig. Das Fehlen einer Hongkonger Besteuerung bedeutet nicht, dass die Rente steuerfrei bleibt: Das anwendbare Abkommen bestimmt, welcher der beiden Staaten besteuern darf, und eine Rente französischer Quelle bleibt häufig in Frankreich steuerpflichtig. Die Prüfung geht also vom Abkommen aus, nicht vom lokalen innerstaatlichen Recht.
Aufenthaltswege und Visa

Hongkong hat mehrere Wege geöffnet, um qualifizierte Profile anzuziehen, ohne ein vorheriges Arbeitsangebot zu verlangen.

Der Top Talent Pass

Das Programm unterscheidet drei Kategorien. Die erste richtet sich an Personen, deren Jahreseinkommen im Jahr vor dem Antrag ab 2.500.000 HK$13 erreicht hat. Die beiden anderen richten sich an Absolventen anerkannter Universitäten, je nachdem, ob sie in den letzten fünf Jahren mindestens ab 3 Jahre14 Berufserfahrung nachweisen oder nicht.

Die anfängliche Aufenthaltsdauer beträgt 36 Monate15 für die erste Kategorie und 24 Monate16 für die beiden anderen, ohne weitere Bedingung als die zeitliche Begrenzung — der Inhaber ist somit an keinen Arbeitgeber gebunden.

Der Weg über Investitionen

Das Programm für Investoren setzt eine Netto-Mindestanlage von 30.000.000 HK$17, also etwa etwa 3.800.000 $18, in zulässigen Vermögenswerten voraus.

Der Abstand zu den europäischen Schwellenwerten ist beträchtlich: Dieses Programm richtet sich nicht an dasselbe Publikum wie die mediterranen Programme und ist auf große Vermögen zugeschnitten.

Die Liste der zulässigen Vermögenswerte und die Pflichten zur Aufrechterhaltung der Investition sind in unseren Quellen nicht enthalten: Sie müssen bei der zuständigen Behörde überprüft werden.

Ein praktischer Punkt sollte frühzeitig bedacht werden: Der dauerhafte Aufenthalt wird nach einer Dauer ununterbrochenen Aufenthalts erworben und verändert die Stellung des Inhabers — er ist dann nicht mehr an ein Visum gebunden. Die Bedingungen dieses Übergangs sollten bereits bei der Ankunft geprüft werden, denn beurteilt wird die Kontinuität des Aufenthalts und nicht allein dessen Summe.

Immobilien

Der Erwerb durch Ausländer ist ohne besondere Genehmigung möglich, doch der Hongkonger Markt gehört im Verhältnis zum Einkommen zu den teuersten der Welt und bietet zugleich eine der kleinsten Wohnflächen.

Grund und Boden gehört grundsätzlich dem Staat; die Immobilien werden in Form langfristiger Pachtverträge gehalten. Die Restlaufzeit des an eine Immobilie geknüpften Pachtvertrags ist zu prüfen: Sie bestimmt den Wert und die Finanzierungsmöglichkeiten.

Für Erwerbe durch Nichtansässige wurden im Rahmen von Maßnahmen zur Marktabkühlung zusätzliche Abgaben erhoben, deren Höhe im Laufe der Zyklen schwankte.

Wir veröffentlichen nicht die aktuelle Höhe der für nichtansässige Erwerber geltenden Abgaben: Diese Maßnahmen wurden mehrfach geändert, und wir haben keine datierte offizielle Quelle, die wir zitieren könnten.

Für die große Mehrheit der Expatriates bleibt die Frage daher die der Miete. Die Mieten sind hoch, die Mietverträge in der Regel kurz, und die Fläche, die man für ein bestimmtes Budget erhält, ist mit der einer europäischen Hauptstadt nicht zu vergleichen.

Schließlich ist zu beachten, dass die angegebenen Flächen nicht immer auf dieselbe Weise gemessen werden: Die Unterscheidung zwischen Bruttofläche und Nutzfläche hat in den Anzeigen lange für Verwirrung gesorgt. Um zwei Objekte zu vergleichen, müssen die Preise auf dieselbe Messgrundlage umgerechnet werden, andernfalls ist der scheinbare Unterschied ohne Aussagekraft.

Lebenshaltungskosten

Hongkong verbindet eine der leichtesten Steuerbelastungen der Welt mit einem der höchsten Wohnkostenniveaus. Die Abwägung entscheidet sich fast vollständig an diesen beiden Größen.

Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle Hongkonger Datenreihe gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst.

Drei Posten prägen ein Budget. Die Wohnung, mit Abstand der erste. Die internationale Schulbildung, mit Wartelisten und an manchen Schulen zusätzlich zu den Jahresgebühren zu zahlenden Aufnahmegebühren. Und die Gesundheit, wo das öffentliche System günstig, aber überlastet ist, was Expatriates zu Privatärzten und zur Versicherung drängt.

Umgekehrt erleichtern das Fehlen einer Mehrwertsteuer und die moderaten Kosten für Verkehrsmittel und einfache Gastronomie den Alltag. Das Territorium ist teuer beim Wohnen und bei der Schulbildung, nicht beim Leben.

Formalitäten und Fristen

  1. Die anwendbare Visakategorie bestimmen, da die Unterlagen und die erhaltene Dauer unmittelbar davon abhängen;
  2. die Schulbildung frühzeitig planen, der für eine Familie am stärksten eingeschränkte Posten;
  3. ein lokales Bankkonto eröffnen, ein Schritt, der eine umfangreiche Compliance-Akte voraussetzt;
  4. bei einer Geschäftstätigkeit die Quelle der Gewinne bereits bei der Gründung der Struktur qualifizieren lassen, statt zu versuchen, sie nachträglich zu begründen;
  5. den Wegzug aus Frankreich nach den dortigen eigenen Kriterien behandeln, da die Hongkonger Territorialität in dieser Hinsicht nichts regelt.

Der vierte Punkt unterscheidet die soliden Fälle von den übrigen. Territorialität ist kein Status, den man erhält, sondern eine Qualifikation, die man nachweist, Geschäft für Geschäft.

Wir veröffentlichen keine Bearbeitungszeiten: Für die Visa von Hongkong liegt uns keine offizielle, beziffernde und datierte Quelle vor.

Wichtige Hinweise

  • Das Territorialitätsprinzip schützt Einkünfte aus ausländischer Quelle, doch dies muss nachgewiesen werden. Die Anforderungen an die wirtschaftliche Substanz sind strenger geworden.
  • Das Visum begründet keine steuerliche Ansässigkeit, und die steuerliche Ansässigkeit in Hongkong bedeutet nicht, dass der Wohnsitz in Frankreich im steuerlichen Sinne aufgegeben ist.
  • Die Wohnkosten verschlingen einen Anteil des Einkommens, der in europäischen Hauptstädten seinesgleichen sucht: Der Steuervorteil muss nach Abzug dieses Postens bewertet werden.
  • Die Restlaufzeit der Grundstückspachtverträge bestimmt den Wert einer Immobilie.
  • Das politische und rechtliche Umfeld hat sich seit 2020 verändert: Es ist ein eigenständiger Parameter des Vorhabens, getrennt von der Besteuerung, und muss für sich beurteilt werden.

Schließlich bleibt Hongkong eines der wenigen Gebiete, in denen die Besteuerung von Arbeitnehmern durch den Mechanismus der Günstigerprüfung systembedingt gedeckelt ist. Für eine Führungskraft mit sehr hohem Einkommen und ohne schulpflichtige Kinder ist der Abstand zu Europa erheblich; für eine Familie machen Wohnen und Schule den größten Teil davon wieder zunichte.

Vor- und Nachteile

Vorteile

  • Einkommensteuer auf 16 %8 gedeckelt, strikte Territorialität, keine Steuer auf Veräußerungsgewinne und Erbschaften

  • Finanz- und Luftfahrtdrehkreuz Asiens, englischsprachig

  • Gesundheitsversorgung und internationale Schulen auf sehr hohem Niveau (darunter ein französisches Lycée)

Nachteile

  • Teuerste Immobilien der Welt, extreme Bevölkerungsdichte

  • Politische Unsicherheit seit 2020 (verringerte Autonomie gegenüber Peking)

  • Luftverschmutzung, schwülheißer Sommer

  • Aufenthalt an eine Beschäftigung, ein anerkanntes Talent oder ein hohes Kapital geknüpft

Häufige Fragen

Wie ist die Besteuerung in Hongkong?

Territorial: Die Steuer auf Gehälter ist auf einen niedrigen Satz gedeckelt, es gibt keine Steuer auf Veräußerungsgewinne und auch nicht auf Dividenden aus ausländischer Quelle.

Wie lässt man sich in Hongkong nieder?

Hauptsächlich über eine qualifizierte Beschäftigung oder über Programme für Talente und Investoren.

Sind die Immobilien teuer?

Ja, sie gehören zu den teuersten der Welt.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Neues Einreiseprogramm für Kapitalinvestoren

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
  • ab 30.000.000 HK$ — Investition, HauptantragstellerZulässige Vermögenswerte (Aktien, Anleihen, Fonds, Immobilien mit Obergrenze …); einschließlich des im CIES-Portfolio angelegten Anteilsinfo.gov.hk · Geprüft am 2. Nov. 2026
Behördengebühren (Antragsteller)
Keine Angabe
Familie
Keine Angabe
Bearbeitungsdauer
  • etwa 21 Tage — Bearbeitungsdauer, HauptantragstellerEtwa drei Wochen; offizielle Schätzung, nicht garantiertinfo.gov.hk · Geprüft am 13. Okt. 2026
Geforderter Aufenthalt
Keine Angabe
Gültigkeit des Titels
  • bis zu 24 Monate — Gültigkeit des Titels, HauptantragstellerErste Aufenthaltsgenehmigung, danach Verlängerungen um jeweils höchstens 3 Jahrenewcies.gov.hk · Geprüft am 2. Nov. 2026

Banken und Konten

In diesem Land geführte Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Einwohnerzahl : 7.500.000

    Geprüft am 2. Nov. 2026

  2. 2.

    Flug ab Paris : 12 Stunden

    Geprüft am 2. Nov. 2026

  3. 3.

    Hongkong: Besteuerung von Veräußerungsgewinnen : 0 %

    « We only levy taxes on business profits under profits tax, property rental income under property tax and employment income under salaries tax. Salaries tax rate is capped at 15% whereas profits tax rate for corporations is 16.5%. There is no value-added or sales tax; no capital gains tax; no withholding tax on dividends and interest; and no estate duty in Hong Kong. — Financial Services and the Treasury Bureau, « Prevailing Tax Policy ». »

    fstb.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Hongkong: Satz der ersten Stufe des progressiven Tarifs für Gehälter : 2 %

    « Year of Assessment 2020/21 onwards# […] On the First 50,000 2% […] »

    gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    Hongkong: Spitzensatz des progressiven Tarifs für Gehälter : 17 %

    « On the Next 50,000 14% 7,000 200,000 16,000 Remainder 17% »

    gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  6. 6.

    Hongkong: Standardsteuersatz der Gehaltssteuer (Salaries Tax), erste Tranche des Nettoeinkommens : 15 %

    « On the first $5,000,000 of net income - 15% »

    Inland Revenue Department (Hong Kong), « Allowances, Deductions and Tax Rate Table (PAM 61) »Geprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    Hongkong: Anteil des Nettoeinkommens, der dem ersten Standardsatz der Gehaltssteuer unterliegt : 5.000.000 HK$

    « On the first $5,000,000 of net income - 15% »

    Inland Revenue Department (Hong Kong), « Allowances, Deductions and Tax Rate Table (PAM 61) »Geprüft am 2. Nov. 2026Quelle geprüft

  8. 8.

    Hongkong: zweite Stufe des Standardsteuersatzes : 16 %

    « Standard Rate — Year of Assessment 2020/21 to 2023/24 : 15% ; 2024/25 onwards : Two-tiered Standard Rates — On the first $5,000,000 of net income 15% ; Remainder 16%. — GovHK / Inland Revenue Department, « Tax Rates of Salaries Tax & Personal Assessment ». »

    gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    Hongkong: Gewinnsteuersatz der ersten Stufe : 8,25 %

    « Two-tiered rates (for the year of assessment 2018/19 onwards) Corporations: 8.25% on assessable profits up to $2,000,000; and 16.5% on any part of assessable profits over $2,000,000 »

    ird.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  10. 10.

    Hongkong: regulärer Gewinnsteuersatz für Unternehmen : 16,5 %

    « Normal rate (for the year of assessment 2008/09 onwards) Corporations: 16.5% »

    ird.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  11. 11.

    Hongkong, FSIE-Regelung: erforderliche Mindestbeteiligung für die Beteiligungsfreistellung : 5 %

    « not less than 5% of equity interests in the investee entity concerned »

    Inland Revenue Department (Hong Kong), « Foreign-sourced Income Exemption »Geprüft am 2. Nov. 2026Quelle geprüft

  12. 12.

    Hongkong, FSIE-Regelung: Mindesthaltedauer für die Beteiligungsausnahme : 12 Monate

    « for a period of not less than 12 months immediately before »

    Inland Revenue Department (Hong Kong), « Foreign-sourced Income Exemption »Geprüft am 2. Nov. 2026Quelle geprüft

  13. 13.

    Hongkong, Top Talent Pass: gefordertes Jahreseinkommen in Kategorie A : 2.500.000 HK$

    « persons with annual income reaching HK$2.5 million or above, or its equivalent in foreign currency, in the year immediately preceding the date of application »

    immd.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  14. 14.

    Hongkong, Top Talent Pass: in Kategorie B geforderte Berufserfahrung in den letzten fünf Jahren : 3 Jahre

    « degree graduatesNote 2 & 3 of the eligible universitiesNote 4 with at least three years of work experienceNote 5 over the past five years immediately preceding the date of applicationNote 6 (Category B) »

    immd.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  15. 15.

    Hongkong, Top Talent Pass: anfänglich gewährte Aufenthaltsdauer in Kategorie A : 36 Monate

    « Successful TTPS applicant will normally be granted an initial stay of 36 months (Category A) / 24 months (Categories B and C) on time limitation only »

    immd.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  16. 16.

    Hongkong, Top Talent Pass: anfänglich gewährte Aufenthaltsdauer in den Kategorien B und C : 24 Monate

    « Successful TTPS applicant will normally be granted an initial stay of 36 months (Category A) / 24 months (Categories B and C) on time limitation only »

    immd.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  17. 17.

    Hongkong: Mindestnettoinvestition des Programms für Investoren : 30.000.000 HK$

    « An Applicant must make investment of a minimum of HK$30 million Net (or equivalent in foreign currencies) in the Permissible investment assets. Assets acquired before the launch date of the Scheme shall not be counted towards the fulfillment of minimum investment threshold. […] net assets […] with a Market value of not less than HK$30 million Net (or equivalent in foreign currencies) throughout the six months preceding the date he lodged his application for Net Asset Assessment — New Capital Investment Entrant Scheme (InvestHK / Immigration Department), « Eligibility Criteria ». »

    newcies.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft

  18. 18.

    Hongkong: ungefährer Gegenwert der Schwelle des Investorenprogramms : 3.800.000 $

    « An Applicant must make investment of a minimum of HK$30 million Net (or equivalent in foreign currencies) in the Permissible investment assets. — New Capital Investment Entrant Scheme, « Eligibility Criteria ». 30 M HK$ ≈ 3,85 M US$ (parité quasi fixe 7,8 HKD/USD). »

    newcies.gov.hkGeprüft am 2. Nov. 2026Quelle geprüft