L’actualité de la mobilité internationale

Hong Kong

S'expatrier à Hong Kong en 2026 : fiscalité territoriale et hub asiatique

Hong Kong applique une fiscalité territoriale à taux bas (impôt sur les salaires plafonné, pas d'impôt sur les plus-values ni les dividendes étrangers) et reste un hub financier majeur, porte d'entrée vers la Chine.

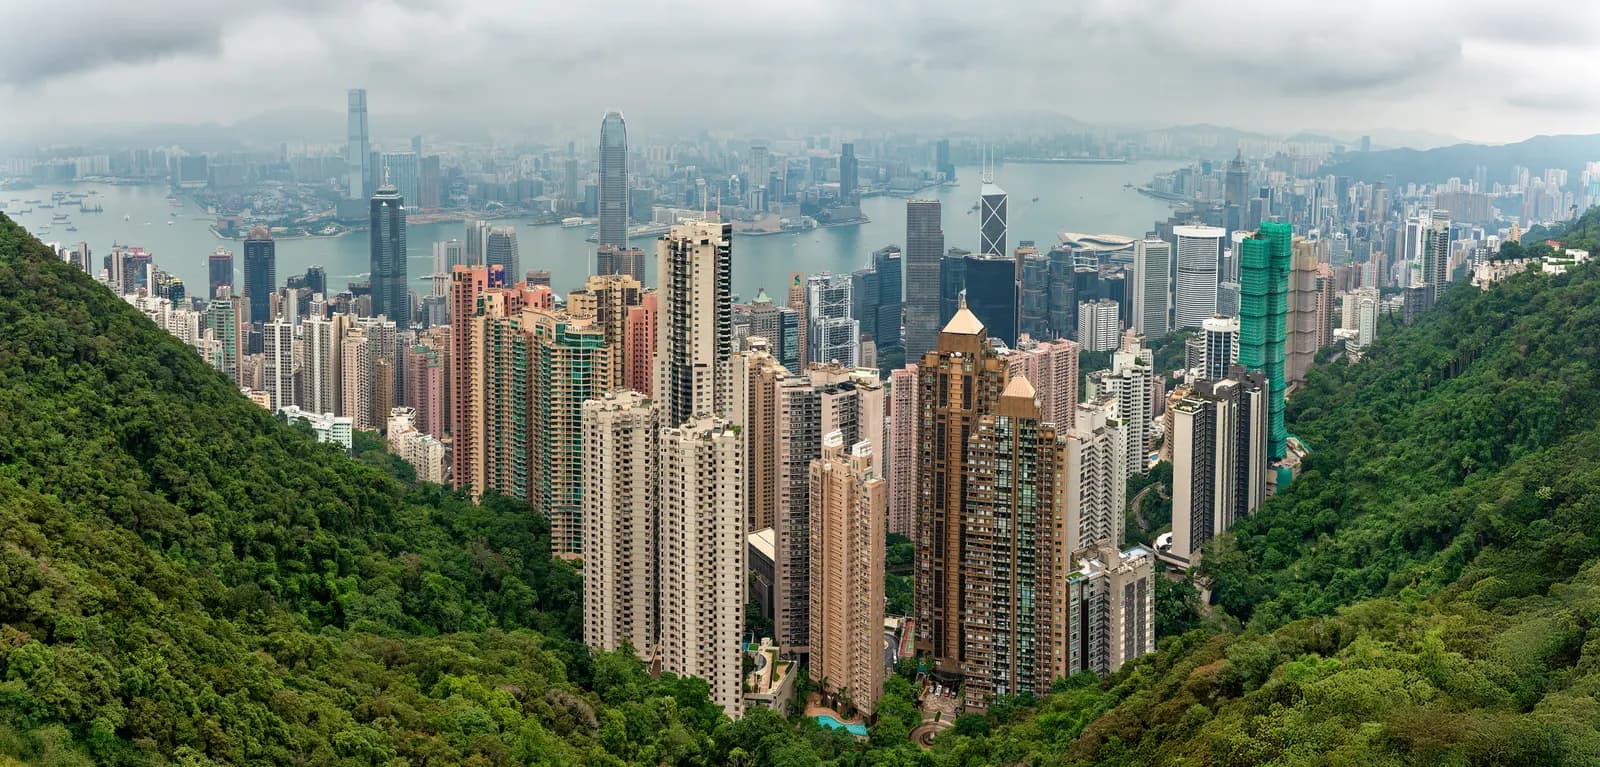
Vue de Hong Kong
Capitale
Hong Kong
Monnaie
HKD
Région
Asie

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Impôt sur les salaires (Salaries Tax)Régime général

    Pour qui ?
    Salariés et titulaires de pensions dont les revenus ont leur source à Hong Kong, résidents ou non.
    Quel revenu ?
    Revenus d’emploi et pensions : barème progressif après abattements, plafonné par le calcul au taux standard à deux étages si celui-ci est plus favorable.
    Quelle source ?
    Territorialité : seuls les revenus d’emploi ayant leur source à Hong Kong sont imposés ; pas d’imposition du revenu mondial.
    Conditions
    Déclaration annuelle ; abattements personnels pour le barème progressif ; la source de l’emploi s’apprécie selon le lieu de l’emploi et des services rendus.
    Durée
    Régime permanent.
    Depuis quand ?
    Taux standard à deux étages à compter de l’année d’imposition 2024/25.
    • 2 % Hong Kong : taux de la première tranche du barème progressif des salaires
    • 17 % Hong Kong : taux supérieur du barème progressif des salaires
    • 15 % Hong Kong : taux standard de l’impôt sur les salaires, première fraction du revenu net
    • 5 000 000 HKD Hong Kong : fraction du revenu net imposée au premier taux standard de l’impôt sur les salaires
    • 16 % Hong Kong : second étage du taux standard

    Source officielle · ird.gov.hk

  • Revenus du capital des particuliersRégime général

    Pour qui ?
    Particuliers qui détiennent des placements à titre patrimonial.
    Quel revenu ?
    Plus-values, dividendes et intérêts perçus à titre privé : non imposés. Les loyers d’immeubles situés à Hong Kong relèvent de l’impôt foncier (Property Tax).
    Quelle source ?
    Sans objet pour les plus-values et dividendes ; immeubles situés à Hong Kong pour les loyers.
    Conditions
    Une activité de négoce peut faire requalifier les gains en bénéfices imposables.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 0 % Hong Kong : imposition des plus-values

    Source officielle · fstb.gov.hk

  • New Capital Investment Entrant Scheme (New CIES)Régime particulier

    Pour qui ?
    Investisseurs étrangers disposant d’actifs nets suffisants, et leur famille.
    Quel revenu ?
    Aucun avantage fiscal propre : titre de séjour, sans lien avec l’imposition.
    Quelle source ?
    Sans objet.
    Conditions
    Actifs nets minimaux et investissement minimal dans des actifs autorisés, dont un placement au portefeuille d’investissement du programme ; maintien de l’investissement.
    Durée
    Titre initial renouvelable ; résidence permanente possible après une durée de résidence continue.
    Depuis quand ?
    Programme ouvert depuis le 1er mars 2024.
    • à partir de 30 000 000 HKD Hong Kong – New CIES – investissement minimal total
    • à partir de 30 000 000 HKD Hong Kong – New CIES – actifs nets minimaux
    • jusqu’à 24 mois Hong Kong – New CIES – durée du titre initial
    • à partir de 7 ans Hong Kong – New CIES – résidence avant demande de résidence permanente

    Source officielle · newcies.gov.hk

Votre entreprise

  • Impôt sur les bénéfices (Profits Tax) à deux étagesRégime général

    Pour qui ?
    Sociétés et entreprises individuelles exerçant une activité à Hong Kong.
    Quel revenu ?
    Bénéfices de l’activité : taux réduit sur la première tranche, taux normal au-delà ; une seule entité par groupe d’entités liées bénéficie de la tranche réduite.
    Quelle source ?
    Territorialité : seuls les bénéfices ayant leur source à Hong Kong sont imposés ; la source étrangère se démontre opération par opération.
    Conditions
    Déclaration annuelle ; comptabilité et audit annuel pour les sociétés.
    Durée
    Régime permanent.
    Depuis quand ?
    Régime à deux étages depuis l’année d’imposition 2018/19.
    • 8,25 % Hong Kong : taux d'impôt sur les bénéfices de la première tranche
    • 16,5 % Hong Kong : taux normal d'impôt sur les bénéfices des sociétés

    Source officielle · ird.gov.hk

  • Régime des revenus étrangers (FSIE)Conditionnel

    Pour qui ?
    Entités membres d’un groupe multinational, quelle que soit leur taille ; ne concerne ni les personnes physiques ni les groupes purement locaux.
    Quel revenu ?
    Dividendes, intérêts, revenus de propriété intellectuelle et plus-values de cession de source étrangère reçus à Hong Kong : réputés de source hongkongaise et imposables, sauf exception.
    Quelle source ?
    Revenus de source étrangère reçus à Hong Kong.
    Conditions
    Exceptions : exigence de substance économique (intérêts, dividendes, plus-values hors propriété intellectuelle), exigence de participation (pourcentage et durée minimale de détention) pour les dividendes et plus-values sur titres, exigence de lien (nexus) pour la propriété intellectuelle ; décision anticipée possible.
    Durée
    Régime permanent.
    Depuis quand ?
    Depuis le 1er janvier 2023 ; étendu aux autres plus-values de cession depuis le 1er janvier 2024.
    • à partir de 5 % Hong Kong, régime FSIE : participation minimale exigée pour l’exception de participation
    • à partir de 12 mois Hong Kong, régime FSIE : durée minimale de détention pour l’exception de participation

    Source officielle · ird.gov.hk

  • Véhicules d’investissement des family offices (FIHV)Régime particulier

    Pour qui ?
    Véhicules d’investissement détenus par une famille et gérés par un single family office à Hong Kong.
    Quel revenu ?
    Bénéfices des opérations qualifiantes : exonération de l’impôt sur les bénéfices.
    Quelle source ?
    Opérations qualifiantes, quel que soit le lieu des actifs, sous les conditions du régime.
    Conditions
    Seuil minimal d’actifs ; activités substantielles à Hong Kong, dont un nombre minimal de salariés qualifiés à temps plein. Aménagements annoncés au budget 2025-26 ; projet de loi prévu en 2026, adoption non vérifiée.
    Durée
    Tant que les conditions sont remplies.
    Depuis quand ?
    Ordonnance entrée en application en mai 2023.
    • à partir de 240 000 000 HKD Hong Kong : seuil minimal d’actifs des véhicules d’investissement familiaux (FIHV) gérés par un single family office
    • à partir de 2 Hong Kong : nombre minimal de salariés qualifiés à temps plein exigé pour le régime des FIHV

    Source officielle · legco.gov.hk

  • Impôt minimum mondial et impôt complémentaire hongkongais (HKMTT)Conditionnel

    Pour qui ?
    Entités de groupes multinationaux dont le chiffre d’affaires consolidé atteint le seuil au cours d’au moins deux des quatre exercices précédents. Ne concerne pas les entreprises sous le seuil.
    Quel revenu ?
    Impôt complémentaire portant au taux minimal le taux effectif des entités hongkongaises, et imposition complémentaire des filiales étrangères faiblement imposées.
    Quelle source ?
    Bénéfices des entités du groupe à Hong Kong et à l’étranger, selon les règles GloBE.
    Conditions
    Enregistrement et déclarations propres.
    Durée
    Régime permanent.
    Depuis quand ?
    Exercices ouverts à compter du 1er janvier 2025 ; loi adoptée par le Conseil législatif en mai 2025.
    • à partir de 15 % Hong Kong : taux minimal de l’impôt minimum mondial et de l’impôt complémentaire hongkongais (HKMTT)
    • à partir de 750 000 000 € Hong Kong : chiffre d’affaires consolidé à partir duquel s’applique l’impôt minimum des groupes multinationaux

    Source officielle · ird.gov.hk

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population7 500 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron12 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Hong Kong n'impose pas le revenu mondial. Le territoire ne lève d'impôt que sur les bénéfices d'entreprise, les revenus locatifs des biens qui y sont situés et les revenus d'emploi qui y trouvent leur source. C'est une territorialité stricte, et elle est le fondement de tout le reste.

Il n'existe par conséquent ni imposition des plus-values — le taux applicable est de 0 %3 —, ni imposition des dividendes au niveau de l'actionnaire, ni taxe sur la valeur ajoutée.

L'impôt sur les salaires

Le contribuable est imposé au plus favorable de deux calculs. Le premier est un barème progressif appliqué au revenu net imposable après abattements : il part de 2 %4 et atteint 17 %5 sur le solde.

Le second est un taux standard appliqué au revenu net avant abattements. Il est devenu progressif à deux étages : 15 %6 sur les premiers 5 000 000 HKD7 de revenu net, puis 16 %8 au-delà.

Cette mécanique du calcul le plus favorable est une singularité : elle garantit que la charge n'excède jamais le taux standard, ce qui plafonne de fait l'imposition des hauts revenus salariés.

Sociétés

L'impôt sur les bénéfices est également à deux étages : 8,25 %9 sur la première tranche de bénéfice, puis 16,5 %10 au-delà, pour les sociétés.

Ici encore, seule la source hongkongaise est imposée. Un bénéfice réalisé hors du territoire peut échapper à l'impôt, mais cette qualification est examinée avec attention par l'administration et suppose une démonstration solide. C'est le principal contentieux fiscal du territoire.

Le régime des revenus de source étrangère (FSIE), en vigueur depuis le 1er janvier 2023, encadre cette exception pour les entités membres d’un groupe multinational : dividendes, intérêts, revenus de propriété intellectuelle et plus-values de cession de source étrangère reçus à Hong Kong y sont réputés imposables, les plus-values sur les autres actifs étant visées depuis le 1er janvier 2024. L’exonération est maintenue si l’entité satisfait à une exigence de substance économique sur place, à une exigence de participation pour les dividendes et les plus-values sur titres — au moins à partir de 5 %11 du capital, détenus depuis au moins à partir de 12 mois12 —, ou à une exigence de lien (nexus) pour la propriété intellectuelle. Le régime ne vise ni les particuliers ni les groupes purement locaux, et une décision anticipée peut être demandée avant toute structuration.

Pour un Français, une précision s’impose sur les pensions. L’absence d’imposition hongkongaise ne signifie pas que la pension échappe à l’impôt : c’est la convention applicable qui détermine lequel des deux États peut imposer, et une pension de source française reste fréquemment imposable en France. Le raisonnement part donc de la convention, pas du droit interne local.
Voies de séjour et visas

Hong Kong a ouvert plusieurs voies destinées à attirer des profils qualifiés sans exiger d'offre d'emploi préalable.

Le Top Talent Pass

Le dispositif distingue trois catégories. La première vise les personnes dont le revenu annuel a atteint à partir de 2 500 000 HKD13 au cours de l'année précédant la demande. Les deux autres s'adressent aux diplômés d'universités éligibles, selon qu'ils justifient ou non d'au moins à partir de 3 ans14 d'expérience sur les cinq dernières années.

La durée de séjour initiale est de 36 mois15 pour la première catégorie et de 24 mois16 pour les deux autres, sans condition attachée autre que la limitation de durée — le titulaire n'est donc lié à aucun employeur.

La voie de l'investissement

Le programme destiné aux investisseurs suppose un placement net minimal de 30 000 000 HKD17, soit environ environ 3 800 000 $US18, dans des actifs autorisés.

L'écart avec les seuils européens est considérable : ce programme ne s'adresse pas au même public que les dispositifs méditerranéens, et il est calibré pour des patrimoines importants.

La liste des actifs autorisés et les obligations de maintien de l'investissement ne figurent pas dans nos sources : elles doivent être vérifiées auprès de l'administration compétente.

Un point pratique mérite d’être anticipé : la résidence permanente s’acquiert après une durée de séjour continue, et elle change la condition du titulaire — elle n’est plus attachée à un visa. Les conditions de ce passage doivent être vérifiées dès l’arrivée, car c’est la continuité du séjour, et non son seul cumul, qui est appréciée.

Immobilier

L'acquisition par un étranger est possible sans autorisation particulière, mais le marché hongkongais est l'un des plus chers au monde rapporté au revenu, et l'un des plus petits en surface habitable.

Le foncier appartient en principe à l'État, les biens étant détenus sous forme de baux de longue durée. Il faut vérifier la durée résiduelle du bail attaché à un immeuble : elle conditionne la valeur et la capacité de financement.

Les acquisitions par des non-résidents ont fait l'objet de droits additionnels, dans le cadre de mesures de refroidissement du marché, dont le niveau a varié au fil des cycles.

Nous ne publions pas le niveau actuel des droits applicables aux acquéreurs non résidents : ces mesures ont été modifiées à plusieurs reprises et nous n'avons pas de source officielle datée à citer.

Pour la grande majorité des expatriés, la question reste donc locative. Les loyers sont élevés, les baux généralement courts, et la surface obtenue pour un budget donné est sans commune mesure avec celle d'une capitale européenne.

Il faut enfin noter que les surfaces annoncées ne sont pas toujours mesurées de la même façon : la distinction entre surface brute et surface utile a longtemps prêté à confusion dans les annonces. Comparer deux biens suppose de ramener les prix à une même base de mesure, faute de quoi l’écart apparent n’a aucun sens.

Coût de la vie

Hong Kong combine une fiscalité parmi les plus légères au monde et un coût du logement parmi les plus élevés. L'arbitrage se joue presque entièrement sur ces deux termes.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle hongkongaise mesurant un panier de dépenses comparable à celui d'un expatrié.

Trois postes structurent un budget. Le logement, de loin le premier. La scolarité internationale, avec des listes d'attente et, dans certains établissements, des droits de souscription à verser en plus des frais annuels. Et la santé, où le système public est peu coûteux mais saturé, ce qui pousse les expatriés vers le privé et vers l'assurance.

En sens inverse, l'absence de taxe sur la valeur ajoutée et le coût modéré des transports et de la restauration ordinaire allègent le quotidien. Le territoire est cher pour se loger et scolariser, pas pour vivre.

Démarches et délais

  1. Identifier la catégorie de visa applicable, les pièces et la durée obtenue en dépendant directement ;
  2. anticiper la scolarité, poste le plus contraint pour une famille ;
  3. ouvrir un compte bancaire local, étape qui suppose un dossier de conformité substantiel ;
  4. pour une activité, faire qualifier la source des bénéfices dès la constitution de la structure, plutôt que de tenter de la justifier a posteriori ;
  5. traiter le départ de France selon ses propres critères, la territorialité hongkongaise ne réglant rien de ce côté.

Le quatrième point est celui qui distingue les dossiers solides des autres. La territorialité n'est pas un statut que l'on obtient, c'est une qualification que l'on démontre, opération par opération.

Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour les visas hongkongais.

Points de vigilance

  • La territorialité protège les revenus de source étrangère, mais elle se démontre. Les exigences de substance se sont renforcées.
  • Le visa n'emporte pas la résidence fiscale, et la résidence fiscale hongkongaise n'emporte pas la sortie de la domiciliation française.
  • Le logement absorbe une part du revenu sans équivalent dans les capitales européennes : l'avantage fiscal doit être net de ce poste.
  • La durée résiduelle des baux fonciers conditionne la valeur d'un bien.
  • Le contexte politique et juridique a évolué depuis 2020 : c'est un paramètre de projet, distinct de la fiscalité, et il doit être apprécié pour lui-même.

Enfin, Hong Kong reste l'un des rares territoires où l'imposition d'un salarié est plafonnée par construction, grâce au mécanisme du calcul le plus favorable. Pour un cadre à très haut revenu sans enfants à scolariser, l'écart avec l'Europe est considérable ; pour une famille, le logement et l'école en reprennent l'essentiel.

Avantages & inconvénients

Avantages

  • Impôt sur le revenu plafonné à 16 %8, territorialité stricte, pas de plus-values ni successions

  • Hub financier et aérien de l'Asie, anglophone

  • Santé et écoles internationales de très haut niveau (dont lycée français)

Inconvénients

  • Immobilier le plus cher du monde, densité extrême

  • Incertitude politique depuis 2020 (autonomie réduite face à Pékin)

  • Pollution, été moite

  • Résidence conditionnée à un emploi, un talent reconnu ou un gros capital

Questions fréquentes

Quelle est la fiscalité à Hong Kong ?

Territoriale : impôt sur les salaires plafonné à un taux bas, pas d'impôt sur les plus-values ni sur les dividendes de source étrangère.

Comment s'installer à Hong Kong ?

Principalement via un emploi qualifié ou des programmes destinés aux talents et investisseurs.

L'immobilier est-il cher ?

Oui, parmi les plus chers du monde.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Nouveau programme d'entrée des investisseurs en capital

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 30 000 000 HKD — investissement, demandeur principalActifs autorisés (actions, obligations, fonds, immobilier plafonné…) ; inclut la part placée au portefeuille CIESinfo.gov.hk · Vérifié le 2 nov. 2026
Frais publics (demandeur)
Non renseigné
Famille
Non renseigné
Délai
  • environ 21 jours — délai de traitement, demandeur principalEnviron trois semaines ; estimation officielle, non garantieinfo.gov.hk · Vérifié le 13 oct. 2026
Présence exigée
Non renseigné
Durée du titre
  • jusqu’à 24 mois — durée du titre, demandeur principalAutorisation de séjour initiale, puis prolongations de 3 ans au plusnewcies.gov.hk · Vérifié le 2 nov. 2026

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 7 500 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 12 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Hong Kong : imposition des plus-values : 0 %

    « We only levy taxes on business profits under profits tax, property rental income under property tax and employment income under salaries tax. Salaries tax rate is capped at 15% whereas profits tax rate for corporations is 16.5%. There is no value-added or sales tax; no capital gains tax; no withholding tax on dividends and interest; and no estate duty in Hong Kong. — Financial Services and the Treasury Bureau, « Prevailing Tax Policy ». »

    fstb.gov.hkVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Hong Kong : taux de la première tranche du barème progressif des salaires : 2 %

    « Year of Assessment 2020/21 onwards — Net chargeable Income / Rate : On the First $50,000 — 2% ; On the Next $50,000 — 6% ; On the Next $50,000 — 10% ; On the Next $50,000 — 14% ; Remainder — 17%. Standard Rate — 2024/25 onwards : Two-tiered Standard Rates — On the first $5,000,000 of net income 15% ; Remainder 16%. — GovHK / Inland Revenue Department, « Tax Rates of Salaries Tax & Personal Assessment ». »

    gov.hkVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Hong Kong : taux supérieur du barème progressif des salaires : 17 %

    « On the Next 50,000 14% 7,000 200,000 16,000 Remainder 17% »

    gov.hkVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Hong Kong : taux standard de l’impôt sur les salaires, première fraction du revenu net : 15 %

    « On the first $5,000,000 of net income - 15% »

    Inland Revenue Department (Hong Kong), « Allowances, Deductions and Tax Rate Table (PAM 61) »Vérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Hong Kong : fraction du revenu net imposée au premier taux standard de l’impôt sur les salaires : 5 000 000 HKD

    « On the first $5,000,000 of net income - 15% »

    Inland Revenue Department (Hong Kong), « Allowances, Deductions and Tax Rate Table (PAM 61) »Vérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Hong Kong : second étage du taux standard : 16 %

    « Standard Rate — Year of Assessment 2020/21 to 2023/24 : 15% ; 2024/25 onwards : Two-tiered Standard Rates — On the first $5,000,000 of net income 15% ; Remainder 16%. — GovHK / Inland Revenue Department, « Tax Rates of Salaries Tax & Personal Assessment ». »

    gov.hkVérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Hong Kong : taux d'impôt sur les bénéfices de la première tranche : 8,25 %

    « Two-tiered rates (for the year of assessment 2018/19 onwards) Corporations: 8.25% on assessable profits up to $2,000,000; and 16.5% on any part of assessable profits over $2,000,000 »

    ird.gov.hkVérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Hong Kong : taux normal d'impôt sur les bénéfices des sociétés : 16,5 %

    « Normal rate (for the year of assessment 2008/09 onwards) Corporations: 16.5% »

    ird.gov.hkVérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Hong Kong, régime FSIE : participation minimale exigée pour l’exception de participation : 5 %

    « not less than 5% of equity interests in the investee entity concerned »

    Inland Revenue Department (Hong Kong), « Foreign-sourced Income Exemption »Vérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Hong Kong, régime FSIE : durée minimale de détention pour l’exception de participation : 12 mois

    « for a period of not less than 12 months immediately before »

    Inland Revenue Department (Hong Kong), « Foreign-sourced Income Exemption »Vérifié le 2 nov. 2026Source vérifiée

  13. 13.

    Hong Kong, Top Talent Pass : revenu annuel exigé au titre de la catégorie A : 2 500 000 HKD

    « persons with annual income reaching HK$2.5 million or above, or its equivalent in foreign currency, in the year immediately preceding the date of application »

    immd.gov.hkVérifié le 2 nov. 2026Source vérifiée

  14. 14.

    Hong Kong, Top Talent Pass : expérience professionnelle exigée en catégorie B, sur les cinq années précédentes : 3 ans

    « degree graduatesNote 2 & 3 of the eligible universitiesNote 4 with at least three years of work experienceNote 5 over the past five years immediately preceding the date of applicationNote 6 (Category B) »

    immd.gov.hkVérifié le 2 nov. 2026Source vérifiée

  15. 15.

    Hong Kong, Top Talent Pass : durée de séjour initiale accordée en catégorie A : 36 mois

    « Successful TTPS applicant will normally be granted an initial stay of 36 months (Category A) / 24 months (Categories B and C) on time limitation only »

    immd.gov.hkVérifié le 2 nov. 2026Source vérifiée

  16. 16.

    Hong Kong, Top Talent Pass : durée de séjour initiale accordée en catégories B et C : 24 mois

    « Successful TTPS applicant will normally be granted an initial stay of 36 months (Category A) / 24 months (Categories B and C) on time limitation only »

    immd.gov.hkVérifié le 2 nov. 2026Source vérifiée

  17. 17.

    Hong Kong : investissement net minimal du programme destiné aux investisseurs : 30 000 000 HKD

    « An Applicant must make investment of a minimum of HK$30 million Net (or equivalent in foreign currencies) in the Permissible investment assets. Assets acquired before the launch date of the Scheme shall not be counted towards the fulfillment of minimum investment threshold. […] net assets […] with a Market value of not less than HK$30 million Net (or equivalent in foreign currencies) throughout the six months preceding the date he lodged his application for Net Asset Assessment — New Capital Investment Entrant Scheme (InvestHK / Immigration Department), « Eligibility Criteria ». »

    newcies.gov.hkVérifié le 2 nov. 2026Source vérifiée

  18. 18.

    Hong Kong : contre-valeur approximative du seuil du programme investisseurs : 3 800 000 $US

    « An Applicant must make investment of a minimum of HK$30 million Net (or equivalent in foreign currencies) in the Permissible investment assets. — New Capital Investment Entrant Scheme, « Eligibility Criteria ». 30 M HK$ ≈ 3,85 M US$ (parité quasi fixe 7,8 HKD/USD). »

    newcies.gov.hkVérifié le 2 nov. 2026Source vérifiée