Kolumbien
Auswandern nach Kolumbien 2026: Nomadenvisum, niedrige Lebenshaltungskosten und Vielfalt
Kolumbien zieht Nomaden und Unternehmer mit einem leicht zugänglichen Nomadenvisum, niedrigen Lebenshaltungskosten und einer großen Vielfalt an Klimazonen und Landschaften an. Die steuerliche Ansässigkeit ab mehr als 183 Tagen bedeutet Besteuerung des Welteinkommens, was frühzeitig bedacht werden sollte.
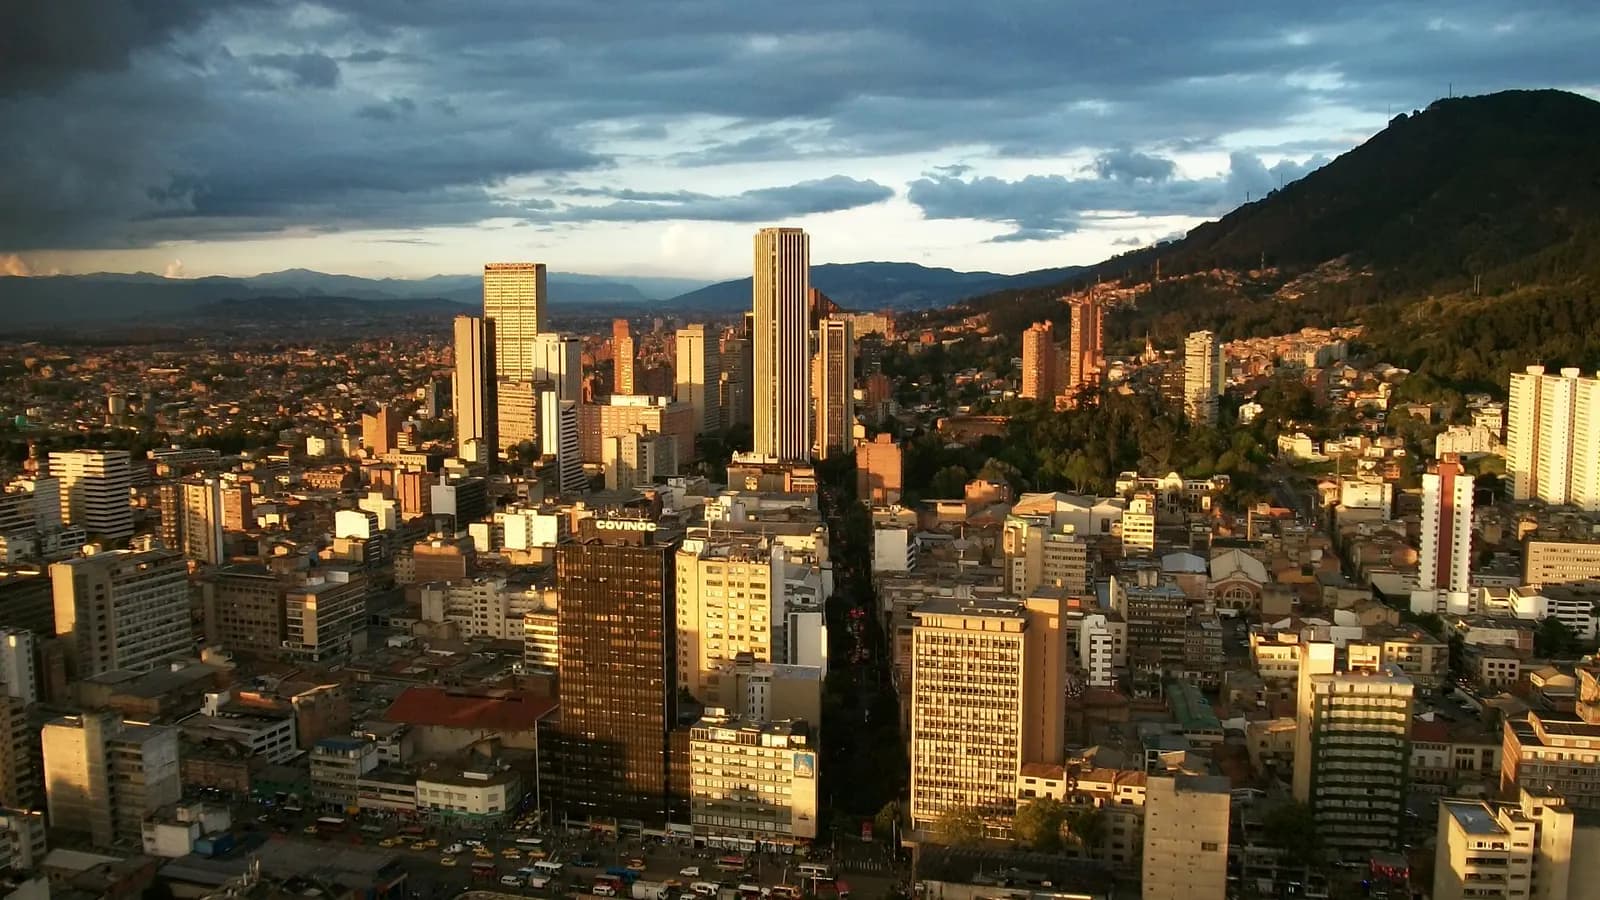
- Hauptstadt
- Bogotá
- Währung
- COP
- Region
- Amerika
Steuerregelungen im Überblick
Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.
Ihre persönliche Besteuerung
Einkommensteuer für ansässige natürliche PersonenAllgemeine Regelung
- Für wen?
- Steuerlich Ansässige: Personen, die sich innerhalb eines rollierenden Zeitraums, nicht pro Kalenderjahr, länger als die Tagesschwelle in Kolumbien aufhalten, sowie weitere Fälle nach Artikel 10 des Steuergesetzbuchs.
- Welches Einkommen?
- Einkünfte der allgemeinen Einkunftsgruppe (Arbeit, Kapital, nichtberufliche Einkünfte), Renten und Dividenden.
- Welche Quelle?
- Ansässige: Einkünfte aus aller Welt, mit Anrechnung der ausländischen Steuer. Nicht Ansässige: nur Einkünfte aus kolumbianischen Quellen. Das Abkommen zwischen Frankreich und Kolumbien teilt das Besteuerungsrecht auf.
- Bedingungen
- Progressiver Tarif; Dividenden kolumbianischer Gesellschaften fließen mit einer Steuergutschrift in die Bemessungsgrundlage ein; an Nicht-Ansässige gezahlte Dividenden unterliegen dem Sondersatz nach Artikel 245.
- Dauer
- Dauerhaftes Regime.
- Seit wann?
- Tarif aus dem Gesetz 2277 von 2022, seit 2023 angewandt.
- ab 183 Tage Kolumbien: Anwesenheit innerhalb von dreihundertfünfundsechzig Tagen, die die steuerliche Ansässigkeit begründet
- 39 % Kolumbien: Spitzengrenzsteuersatz der Einkommensteuer für ansässige natürliche Personen
- 20 % Kolumbien: Sondersteuersatz für Dividenden und Beteiligungen nach Artikel 245
Gelegenheitsgewinne (ganancias ocasionales)Sonderregelung
- Für wen?
- Ansässige natürliche Personen.
- Welches Einkommen?
- Veräußerungsgewinne aus Vermögenswerten, die länger als die gesetzliche Mindestdauer gehalten wurden, Erbschaften, Schenkungen, Vermächtnisse, Lotteriegewinne.
- Welche Quelle?
- Ansässige: Gewinne aus aller Welt.
- Bedingungen
- Proportionale Steuer, getrennt vom Tarif; derselbe Satz gilt für die Veräußerung von Anlagevermögen und für unentgeltliche Übertragungen.
- Dauer
- Dauerhaftes Regime.
- Seit wann?
- Durch das Gesetz 2277 von 2022 angehobener Satz, seit 2023 anwendbar.
- 15 % Kolumbien: einheitlicher Steuersatz auf Gelegenheitsgewinne für ansässige natürliche Personen
Vermögensteuer (impuesto al patrimonio)Allgemeine Regelung
- Für wen?
- Ansässige natürliche Personen sowie, für ihr Vermögen in Kolumbien, vom Gesetz erfasste Nicht-Ansässige und nicht erklärende ausländische Gesellschaften.
- Welches Einkommen?
- Liquides Vermögen (Aktiva abzüglich Schulden) zum 1. Januar.
- Welche Quelle?
- Ansässige: weltweites Vermögen. Nicht Ansässige: in Kolumbien gehaltenes Vermögen (genauer Umfang im Steuergesetzbuch zu prüfen).
- Bedingungen
- Schwellenwert in Steuerwerteinheiten (UVT) ausgedrückt; marginaler Stufentarif; teilweiser Ausschluss des Hauptwohnsitzes. Das Gesetzesdekret 1474 von 2025, erlassen im wirtschaftlichen Notstand, senkte den Schwellenwert und erhöhte die Sätze für 2026: am 29. Januar 2026 ausgesetzt, dann für nicht vollziehbar (inexequible) erklärt (Urteil C-079 von 2026). Die Dekrete 173 und 240 von 2026 betreffen juristische Personen.
- Dauer
- Dauerhafte jährliche Steuer seit dem Gesetz 2277; der Satz der obersten Stufe wurde als befristet angekündigt, seine Dauer ist zu prüfen.
- Seit wann?
- Gesetz 2277 von 2022, Steuer geschuldet seit 2023.
- ab 72.000 Kolumbien: Schwellenwert des steuerpflichtigen Nettovermögens für die Vermögensteuer natürlicher Personen, ausgedrückt in UVT (Regelung des Gesetzes 2277 von 2022)
- 0,5 % Kolumbien: Mindestsatz des Vermögensteuertarifs (Gesetz 2277 von 2022)
- 1,5 % Kolumbien: Höchstsatz der Vermögensteuertabelle (Gesetz 2277 von 2022)
Visum für digitale Nomaden und Remote-ArbeitnehmerSonderregelung
- Für wen?
- Ausländer, die aus der Ferne für ausländische Arbeitgeber oder Kunden arbeiten, oder digitale Unternehmer.
- Welches Einkommen?
- Kein steuerlicher Vorteil: Jenseits der Anwesenheitsschwelle wird der Inhaber ansässig und mit seinem Welteinkommen steuerpflichtig, einschließlich der von einem ausländischen Arbeitgeber gezahlten Einkünfte.
- Welche Quelle?
- Nicht zutreffend (allgemeines Regime).
- Bedingungen
- Monatliche Mindesteinkünfte; Krankenversicherung; Antrag beim Außenministerium (Resolution 5477 von 2022, Artikel 46).
- Dauer
- Höchstdauer nach den Visumsvorschriften festgelegt.
- Seit wann?
- In Kraft seit der Resolution 5477 von 2022.
- bis zu 2 Jahre Kolumbien: Höchstdauer des Visums für digitale Nomaden und Remote-Arbeitnehmer
- etwa 1.400 $ Kolumbien: vom Antragsteller eines Visums für digitale Nomaden verlangte monatliche Referenzmittel
Ihr Unternehmen
Körperschaftsteuer für juristische PersonenAllgemeine Regelung
- Für wen?
- Inländische Gesellschaften (in Kolumbien gegründet oder mit tatsächlichem Verwaltungssitz dort) und Betriebsstätten ausländischer Einheiten.
- Welches Einkommen?
- Steuerpflichtiger Gewinn des Geschäftsjahres.
- Welche Quelle?
- Inländische Gesellschaften: Einkünfte aus aller Welt; Betriebsstätten: ihnen zurechenbare Einkünfte.
- Bedingungen
- Allgemeiner Satz nach Artikel 240; branchenspezifische Sondersätze und Zuschläge werden hier nicht im Einzelnen aufgeführt; Dividenden an Nicht-Ansässige unterliegen dem Satz nach Artikel 245.
- Dauer
- Dauerhaftes Regime.
- Seit wann?
- Satz festgelegt durch das Gesetz 2277 von 2022.
- 35 % Kolumbien: allgemeiner Einkommensteuersatz für juristische Personen
Vereinfachtes Besteuerungsregime (SIMPLE)An Bedingungen geknüpft
- Für wen?
- Natürliche Personen mit unternehmerischer oder freiberuflicher Tätigkeit sowie Gesellschaften, deren Gesellschafter ansässige natürliche Personen sind, unterhalb einer jährlichen Bruttoeinnahmengrenze, auf Antrag.
- Welches Einkommen?
- Bruttoeinnahmen aus der Tätigkeit.
- Welche Quelle?
- Je nach Ansässigkeit des Steuerpflichtigen (allgemeines Regime).
- Bedingungen
- Einheitliche Jahressteuer mit zweimonatlichen Vorauszahlungen, die an die Stelle der Einkommensteuer tritt und die nationale Verbrauchsteuer sowie die konsolidierte kommunale Gewerbe- und Handelssteuer einschließt; die Mehrwertsteuer ist nicht enthalten; progressive Sätze je nach Tätigkeitsgruppe und Einkommenshöhe; Grenze und Sätze in UVT ausgedrückt, überarbeitet durch das Gesetz 2277 von 2022 und dann durch das Urteil C-540 von 2023.
- Dauer
- Auf Antrag, solange die Voraussetzungen erfüllt sind.
- Seit wann?
- 2018 geschaffenes Regime (Gesetz 1943), durch das Gesetz 2155 von 2021 dauerhaft gemacht; Tarif für freie Berufe seit 2024 anwendbar.
Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner
Kennzahlen
- Einwohnerzahl52.000.000Geprüft am 2. Nov. 2026
- Flug ab Parisetwa11 StundenGeprüft am 2. Nov. 2026
Besteuerung natürlicher Personen
Artikel 10 des kolumbianischen Steuergesetzbuchs betrachtet Personen als ansässig, die sich innerhalb eines Zeitraums von dreihundertfünfundsechzig aufeinanderfolgenden Tagen, ob durchgehend oder mit Unterbrechungen, mehr als ab 183 Tage3 im Land aufhalten.
Da der Referenzzeitraum rollierend und nicht kalendarisch ist, kann ein auf zwei Kalenderjahre verteilter Aufenthalt die Ansässigkeit begründen, ohne dass in einem dieser Jahre die Schwelle überschritten wird. Dieser Mechanismus verdient Aufmerksamkeit bei wechselnden Aufenthalten.
Der Tarif der Einkommensteuer für ansässige natürliche Personen ist progressiv und erreicht höchstens 39 %4. Ein in Kolumbien steuerlich Ansässiger wird mit seinen Einkünften aus aller Welt besteuert, was Kolumbien deutlich von den Territorialsteuerordnungen der Region unterscheidet.
Kapitaleinkünfte und Gelegenheitsgewinne
Dividenden und Beteiligungserträge, die ausländische Gesellschaften und Einheiten sowie bestimmte natürliche Personen erhalten, unterliegen einem Sondersatz von 20 %5 nach Artikel 245.
Die sogenannten Gelegenheitsgewinne – eine Kategorie, die insbesondere Veräußerungsgewinne aus Vermögenswerten, die über eine bestimmte Dauer hinaus gehalten wurden, Erbschaften und Schenkungen umfasst – werden bei ansässigen natürlichen Personen mit einem einheitlichen Satz von 15 %6 besteuert.
Dieser einheitliche Satz deckt somit sowohl die Veräußerung eines Vermögenswerts als auch die Übertragung von Todes wegen ab, wodurch Kolumbien bei der Vermögensübertragung deutlich günstiger ist als Frankreich und bei der Veräußerung vergleichbar.
Hinzu kommt eine jährliche Vermögensteuer (impuesto al patrimonio), die durch das Gesetz 2277 von 2022 dauerhaft gemacht wurde. Nach Artikel 294-3 des Steuergesetzbuchs trifft sie natürliche Personen, deren liquides Vermögen – Aktiva abzüglich Schulden – am 1. Januar mindestens ab 72.0007 Steuerwerteinheiten (UVT) erreicht, eine jährlich indexierte Einheit. Ein Ansässiger unterliegt ihr mit seinem weltweiten Vermögen, ein Nicht-Ansässiger grundsätzlich mit seinen in Kolumbien belegenen Vermögenswerten. Der Tarif ist marginal und progressiv, mit einem teilweisen Ausschluss des Hauptwohnsitzes; die Sätze geben wir nicht wieder, da wir sie nicht in einer amtlichen Quelle gegengeprüft haben.
Die Körperschaftsteuer für juristische Personen beträgt im allgemeinen Satz 35 %8, einer der höchsten der Region.
Einzelunternehmer, freie Berufe und Gesellschaften im Besitz ansässiger natürlicher Personen können unterhalb einer Bruttoeinnahmengrenze für das vereinfachte Besteuerungsregime (SIMPLE) optieren, das 2018 geschaffen und 2021 dauerhaft gemacht wurde. Es ersetzt die Einkommensteuer durch eine einheitliche Steuer auf die Bruttoeinnahmen, je nach Tätigkeitsgruppe, die die nationale Verbrauchsteuer und die kommunale Gewerbe- und Handelssteuer einschließt; die Mehrwertsteuer wird weiterhin gesondert geschuldet. Die Grenze und die Sätze, in UVT ausgedrückt und progressiv, werden hier nicht wiedergegeben.
Diese Darstellung bedarf jedoch einer Korrektur: Das zwischen Frankreich und Kolumbien geschlossene Abkommen teilt das Besteuerungsrecht auf und sieht Mechanismen zur Vermeidung der Doppelbesteuerung vor. Eine Rente, französische Immobilieneinkünfte oder eine Dividende aus französischer Quelle folgen nicht derselben Regel, und die kolumbianische Besteuerung des Welteinkommens greift erst nach dieser Aufteilung. Die Analyse geht daher vom Abkommen aus, Einkunftsart für Einkunftsart.
Aufenthaltswege und Visa
Kolumbien hat ein Visum für Remote-Arbeitnehmer, Unternehmer und digitale Nomaden formalisiert, das in Artikel 46 der Visumsvorschriften vorgesehen ist.
Es dient der Erbringung von Fernarbeits- oder Telearbeitsleistungen von Kolumbien aus, für eine Höchstdauer von bis zu 2 Jahre9.
Der Antragsteller muss Einkünfte nachweisen, deren Referenzbetrag bei etwa etwa 1.400 $10 pro Monat liegt. Dieses Niveau, das weit unter dem der meisten europäischen Nomadenvisa liegt, erklärt einen Teil der Attraktivität des Landes für diese Zielgruppe.
Das Zusammenspiel dieses Visums mit der Besteuerung ist zu beachten. Seine Höchstdauer übersteigt die Schwelle der steuerlichen Ansässigkeit deutlich: Ein Inhaber, der vor Ort bleibt, wird ansässig und ist dann mit seinem Welteinkommen steuerpflichtig, einschließlich der von einem ausländischen Arbeitgeber gezahlten Einkünfte.
Dies ist der Punkt, den Antragsteller am häufigsten übersehen: Das kolumbianische Nomadenvisum ist nicht mit einer steuerlichen Vorzugsregelung verbunden, anders als bei manchen konkurrierenden Programmen.
Die übrigen Visakategorien – Investor, Rentner, Arbeit – sowie ihre jeweiligen Einkommensschwellen sind in unseren Unterlagen nicht enthalten: Sie sind beim Außenministerium zu prüfen.
Daneben gibt es einen Aufenthaltsweg über Investitionen, insbesondere in Immobilien, der einen Titel mit längerer Dauer eröffnet. Er richtet sich an eine andere Zielgruppe als das Nomadenvisum und setzt die Registrierung der Investition bei der Zentralbank voraus, eine Bedingung, die sich mit der weiter unten erwähnten Rückführung von Geldern überschneidet.
Die Wahl zwischen diesen Wegen richtet sich nicht nur nach dem geforderten Betrag, sondern nach der angestrebten Dauer, der Fähigkeit, regelmäßige Einkünfte nachzuweisen, und der Absicht, sich dauerhaft niederzulassen oder nicht. Ein kurzes, mehrfach verlängertes Visum kostet oft mehr, an Formalitäten und Unsicherheit, als ein von Anfang an erteilter langer Titel.
Immobilien
Der Erwerb durch Ausländer ist frei und erfordert keine vorherige Genehmigung. Die Registrierung der ausländischen Investition bei der Zentralbank ist dagegen eine entscheidende Formalität: Sie bedingt die Möglichkeit, den Erlös eines späteren Weiterverkaufs zurückzuführen.
Der Markt konzentriert sich auf Bogotá, Medellín und Cartagena, jeweils mit eigener Dynamik. Medellín verzeichnete eine starke ausländische Nachfrage im Zuge der Niederlassung von Remote-Arbeitnehmern, mit spürbaren Auswirkungen auf die Mieten in einzelnen Vierteln und lokalen Spannungen bei der Kurzzeitvermietung.
Zwei Prüfungen sind unerlässlich. Zunächst der Eigentumstitel und seine Vorgeschichte, in einem Land, in dem manche Objekte eine komplexe Rechtsgeschichte haben. Sodann die sozioökonomische Schichteinstufung (estratificación), die den Tarif der öffentlichen Versorgungsleistungen für Wohnraum bestimmt und ebenso eine Budgetgröße wie ein Indikator für das Viertel ist.
Wir veröffentlichen weder die Eintragungsgebühren noch die Grundsteuer (impuesto predial) noch die Besteuerung kolumbianischer Mieteinkünfte: Sie sind in den uns vorliegenden Auszügen aus dem Steuergesetzbuch nicht enthalten.
Lebenshaltungskosten
Die kolumbianischen Lebenshaltungskosten liegen deutlich unter dem europäischen Niveau, insbesondere bei Dienstleistungen, Gastronomie und Arbeitskräften. Das ist eines der günstigsten Gefälle unter den frankophonen Auswanderungszielen.
Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle kolumbianische Statistik gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst.
Drei Punkte relativieren diese Feststellung. Zunächst importierte Waren, die stark besteuert sind. Dann die Gesundheit: Das System ist von gutem Niveau, doch die Aufnahme eines Ausländers erfordert Formalitäten, und viele schließen eine private Absicherung ab. Schließlich das Wechselkursrisiko, da sich Einkünfte in Euro und Ausgaben in Pesos unabhängig voneinander entwickeln.
Die oft hervorgehobene Sicherheit ist als lokale Größe zu behandeln: Sie schwankt stark von einem Viertel zur Nachbarschaft derselben Stadt und lässt sich auf Ebene des Viertels dokumentieren, nicht auf Landesebene.
Ein letzter Posten verdient eine eigene Rückstellung: Höhenlage und Klima bestimmen die laufenden Ausgaben stärker, als man annimmt. Bogotá, hoch gelegen und das ganze Jahr über kühl, hat weder dasselbe Energiebudget noch denselben Ausstattungsbedarf wie das tropisch-feuchte Cartagena, wo die Klimaanlage zu einem dauerhaften Kostenfaktor wird.
Formalitäten und Fristen
- Die Tage auf einem gleitenden Zeitraum von dreihundertfünfundsechzig Tagen zählen, nicht pro Kalenderjahr;
- die kolumbianische Steueridentifikationsnummer beantragen, die Voraussetzung für Bank- und Immobiliengeschäfte ist;
- jede ausländische Investition bei der Zentralbank registrieren, da andernfalls die spätere Rückführung der Mittel behindert wird;
- den zur eigenen Situation passenden Visumantrag stellen und dabei beachten, dass das Nomadenvisum keinerlei steuerlichen Vorteil mit sich bringt;
- den Wegzug aus Frankreich nach den eigenen Kriterien und nach dem anwendbaren Abkommen behandeln.
Der dritte Punkt ist derjenige, dessen Vernachlässigung am teuersten wird: Die Registrierung der Investition erfolgt zum Zeitpunkt des Mittelzuflusses und lässt sich nachträglich nicht ohne Weiteres nachholen.
Wir veröffentlichen keine Bearbeitungszeiten für kolumbianische Visa, da uns keine offizielle, bezifferte und datierte Quelle vorliegt.
Wichtige Hinweise
- Kolumbien besteuert Gebietsansässige auf ihr Welteinkommen: Es ist, anders als mehrere seiner Nachbarn, keine territoriale Jurisdiktion.
- Das Nomadenvisum mit einer Höchstdauer von bis zu 2 Jahre9 führt bei einem Verbleib zwangsläufig zur steuerlichen Ansässigkeit – ohne ein damit verbundenes Vorzugsregime.
- Die Ansässigkeit wird anhand eines gleitenden Zeitraums beurteilt, nicht anhand des Kalenderjahres.
- Die Registrierung der ausländischen Investition ist Voraussetzung für die Rückführung der Mittel.
- Mit dem kolumbianischen Reisepass kann man etwa 13611 visumfrei bereisen: Für einen europäischen Staatsangehörigen bedeutet das keinen Mobilitätsgewinn.
Schließlich veranschaulicht Kolumbien einen häufigen und oft missverstandenen Fall: ein Land, das durch seine Lebenshaltungskosten und die leichte Erlangung eines Aufenthaltstitels sehr attraktiv ist, dessen Besteuerung natürlicher Personen aber keineswegs einer Steueroase gleicht. Für einen Remote-Arbeiter, der sich dauerhaft dort aufhält, kann die Besteuerung des Welteinkommens nach kolumbianischem Tarif höher ausfallen als diejenige, der er zu entkommen glaubte.
Vor- und Nachteile
Vorteile
Sehr niedrige Lebenshaltungskosten, ewiger Frühling in Medellín
Leicht zugängliches Nomadenvisum, günstige Immobilien mit hohem Potenzial
Große Gemeinschaft französisch- und spanischsprachiger Nomaden
Nachteile
Sicherheitslage je nach Stadt und Viertel unterschiedlich
Besteuerung des Welteinkommens ab 183 Tage12 der Ansässigkeit
Kein Doppelbesteuerungsabkommen mit Frankreich
Sicherheit: Die Viertel sorgfältig auswählen
Häufige Fragen
Hat Kolumbien ein Nomadenvisum?
Ja, ein Visum für Telearbeitende und Selbstständige, das man mit dem Nachweis regelmäßiger Einkünfte erhält.
Wie werden Gebietsansässige besteuert?
Ab ab 183 Tage12 besteuert Kolumbien das Welteinkommen; darunter beschränkt sich die Besteuerung auf die inländischen Einkünfte.
Sind die Lebenshaltungskosten niedrig?
Ja, sie gehören zu den niedrigsten unter den großen Reisezielen Lateinamerikas.
Banken und Konten
In diesem Land geführte Konten
Akzeptieren Einwohner dieses Landes
Dieses Land auf der Steuerkarte ansehen
Gut zu wissen
Quellen und Prüfdaten
- 1.
Einwohnerzahl : 52.000.000
Geprüft am 2. Nov. 2026
- 2.
Flug ab Paris : 11 Stunden
Geprüft am 2. Nov. 2026
- 3.
Kolumbien: Anwesenheit innerhalb von dreihundertfünfundsechzig Tagen, die die steuerliche Ansässigkeit begründet : 183 Tage
« ARTICULO 10. RESIDENCIA PARA EFECTOS TRIBUTARIOS. Se consideran residentes en Colombia para efectos tributarios las personas naturales que cumplan con cualquiera de las siguientes condiciones: 1. Permanecer continúa o discontinúamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) días calendario consecutivos — Estatuto Tributario, art. 10 (modifié par la Ley 1607 de 2012), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Kolumbien: Spitzengrenzsteuersatz der Einkommensteuer für ansässige natürliche Personen : 39 %
« ARTICULO 241. TARIFA PARA LAS PERSONAS NATURALES RESIDENTES Y ASIGNACIONES Y DONACIONES MODALES. El impuesto sobre la renta de las personas naturales residentes en el país […] se determinará de acuerdo con la siguiente tabla: — Estatuto Tributario, art. 241 (modifié par la Ley 2010 de 2019, art. 34) : barème progressif en UVT de 0 % (jusqu'à 1 090 UVT) à 39 % (au-delà de 31 000 UVT). »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Kolumbien: Sondersteuersatz für Dividenden und Beteiligungen nach Artikel 245 : 20 %
« ARTICULO 245. TARIFA ESPECIAL PARA DIVIDENDOS O PARTICIPACIONES RECIBIDOS POR SOCIEDADES Y ENTIDADES EXTRANJERAS Y POR PERSONAS NATURALES NO RESIDENTES. […] La tarifa del impuesto sobre la renta correspondiente a dividendos o participaciones percibidos por sociedades u otras entidades extranjeras sin domicilio principal en el país, por personas naturales sin residencia en Colombia y por sucesiones ilíquidas de causantes que no eran residentes en Colombia será del veinte por ciento (20%). — Estatuto Tributario, art. 245 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Kolumbien: einheitlicher Steuersatz auf Gelegenheitsgewinne für ansässige natürliche Personen : 15 %
« ARTICULO 314. PARA PERSONAS NATURALES RESIDENTES. La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país […] es quince por ciento (15%). ARTICULO 313. […] Fijase en quince por ciento (15%) la tarifa única sobre las ganancias ocasionales de las sociedades — Estatuto Tributario, art. 313 et 314 (modifiés par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Kolumbien: Schwelle des liquiden Vermögens für die Vermögensteuer natürlicher Personen, in UVT (Artikel 294-3 des Steuergesetzbuchs) : 72.000
« El artículo 294-3 del Estatuto Tributario (ET) establece que el impuesto al patrimonio se genera […] cuyo valor sea igual o superior a setenta y dos mil (72.000) UVT. »
Dirección de Impuestos y Aduanas Nacionales (DIAN), « Concepto DIAN 011166 (int 1045) del 26 de junio de 2026 »Geprüft am 2. Nov. 2026Quelle geprüft
- 8.
Kolumbien: allgemeiner Einkommensteuersatz für juristische Personen : 35 %
« ARTÍCULO 240. TARIFA GENERAL PARA PERSONAS JURÍDICAS. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y cinco por ciento (35%). — Estatuto Tributario, art. 240 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 9.
Kolumbien: Höchstdauer des Visums für digitale Nomaden und Remote-Arbeitnehmer : 2 Jahre
« ARTÍCULO 46. Visa V Nómadas digitales — Alcance: Para prestar servicios de trabajo remoto o teletrabajo, desde Colombia, a través de medios digitales e internet, exclusivamente para empresas extranjeras […] Vigencia: Hasta por dos (2) años. — Resolución 5477 de 2022 (22 de julio) del Ministerio de Relaciones Exteriores, art. 46. »
cancilleria.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 10.
Kolumbien: vom Antragsteller eines Visums für digitale Nomaden verlangte monatliche Referenzmittel : 1.400 $
« 4. En el caso de los solicitantes de Visa V para Nómadas Digitales, Emprendedores y Trabajadores remotos, […] el solicitante deberá demostrar mediante extractos bancarios que cuenta con ingresos mínimos equivalentes a tres (3) Salarios Mínimos Legales Mensuales Vigentes (smlmv). — Resolución 5477 de 2022 del Ministerio de Relaciones Exteriores. Salaire minimum 2026 : 1 750 905 COP → 3 smlmv = 5 252 715 COP par mois. »
cancilleria.gov.coGeprüft am 2. Nov. 2026Quelle geprüft
- 11.
Reisepass Kolumbien: visumfreie Reiseziele : 136
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft
- 12.
colombie.visa-nomade.jours.183 : 183 Tage
« ARTICULO 10. RESIDENCIA PARA EFECTOS TRIBUTARIOS. […] 1. Permanecer continúa o discontinúamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) días calendario consecutivos — Estatuto Tributario, art. 10, compilation juridique de la DIAN. »
normograma.dian.gov.coGeprüft am 2. Nov. 2026Quelle geprüft