Colombie
S'expatrier en Colombie en 2026 : visa nomade, coût de la vie bas et diversité
La Colombie attire nomades et entrepreneurs par un visa nomade accessible, un coût de la vie bas et une grande diversité de climats et de paysages. La résidence fiscale au-delà de 183 jours implique une imposition mondiale, à anticiper.
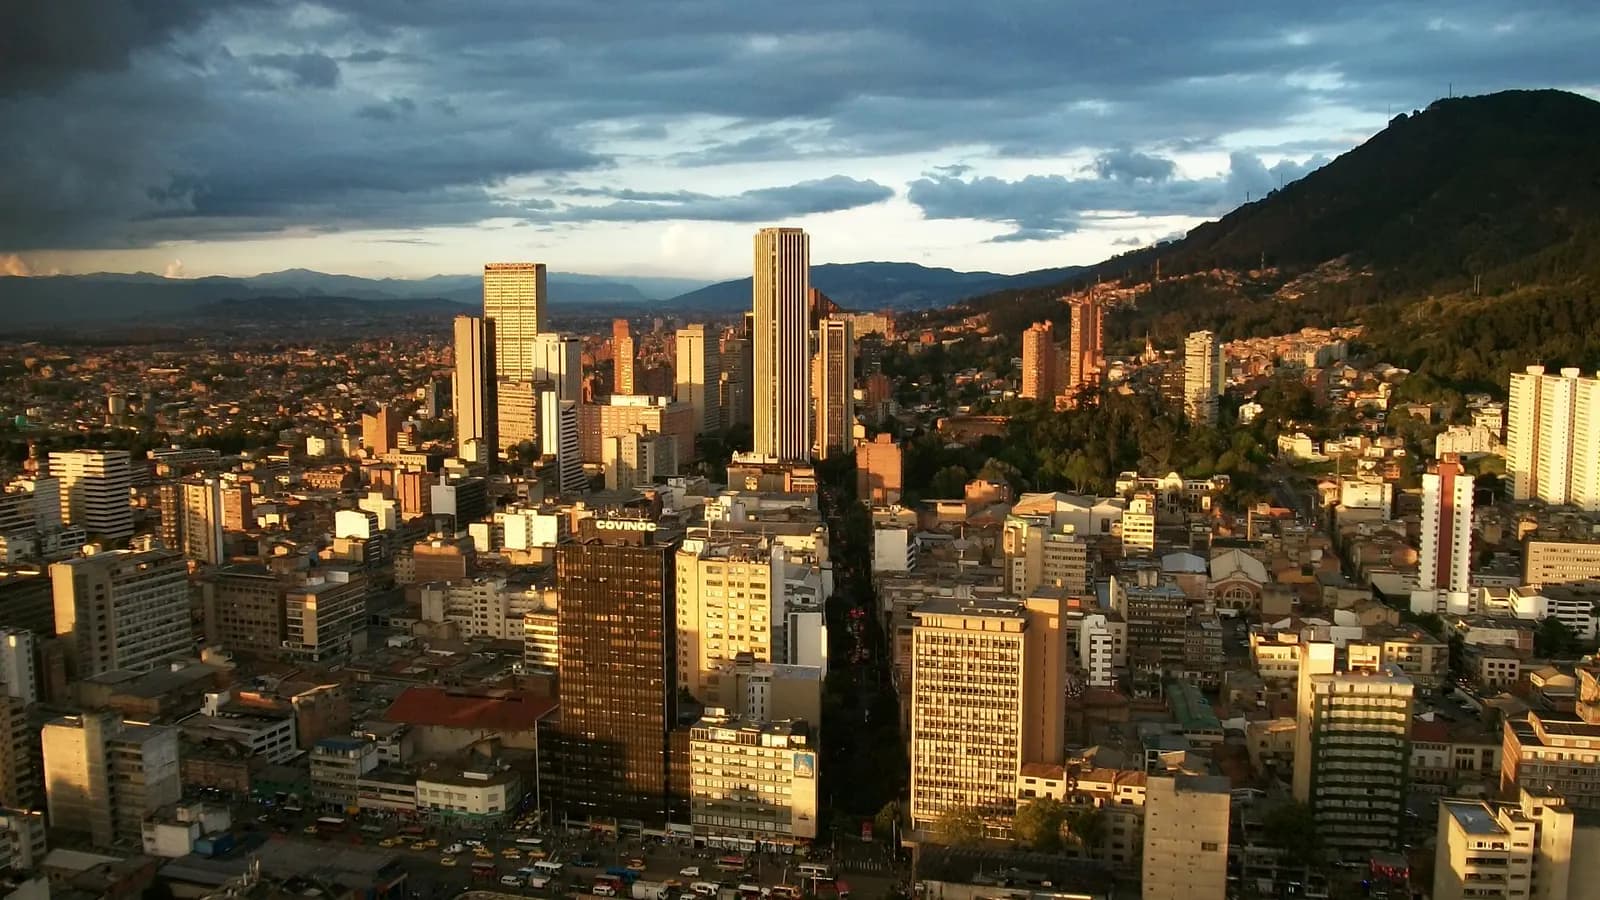
- Capitale
- Bogotá
- Monnaie
- COP
- Région
- Amériques
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu des personnes physiques résidentesRégime général
- Pour qui ?
- Résidents fiscaux : personnes présentes en Colombie au-delà du seuil de jours sur une période glissante, et non par année civile, et autres cas de l’article 10 du statut fiscal.
- Quel revenu ?
- Revenus des cédules générale (travail, capital, revenus non professionnels), des pensions et des dividendes.
- Quelle source ?
- Résidents : revenus de source mondiale, avec crédit d’impôt étranger. Non-résidents : revenus de source colombienne seulement. La convention franco-colombienne répartit le droit d’imposer.
- Conditions
- Barème progressif ; les dividendes de sociétés colombiennes entrent dans la base avec un crédit d’impôt ; les dividendes versés à des non-résidents relèvent du taux spécial de l’article 245.
- Durée
- Régime permanent.
- Depuis quand ?
- Barème issu de la loi 2277 de 2022, appliqué depuis 2023.
- à partir de 183 jours Colombie : présence sur trois cent soixante-cinq jours emportant la résidence fiscale
- 39 % Colombie : taux marginal supérieur de l'impôt sur le revenu des personnes physiques résidentes
- 20 % Colombie : taux spécial applicable aux dividendes et participations de l'article 245
Gains occasionnelsRégime particulier
- Pour qui ?
- Personnes physiques résidentes.
- Quel revenu ?
- Plus-values de cession d’actifs détenus au-delà de la durée minimale légale, successions, donations, legs, loteries.
- Quelle source ?
- Résidents : gains de source mondiale.
- Conditions
- Impôt proportionnel distinct du barème ; le même taux couvre cessions d’actifs immobilisés et transmissions à titre gratuit.
- Durée
- Régime permanent.
- Depuis quand ?
- Taux relevé par la loi 2277 de 2022, applicable depuis 2023.
- 15 % Colombie : taux unique des gains occasionnels pour les personnes physiques résidentes
Impôt sur la fortune (impuesto al patrimonio)Régime général
- Pour qui ?
- Personnes physiques résidentes et, pour leur patrimoine en Colombie, non-résidents et sociétés étrangères non déclarantes visés par la loi.
- Quel revenu ?
- Patrimoine liquide (actifs moins dettes) au 1er janvier.
- Quelle source ?
- Résidents : patrimoine mondial. Non-résidents : patrimoine détenu en Colombie (étendue exacte à vérifier dans le statut fiscal).
- Conditions
- Seuil exprimé en unités de valeur fiscale (UVT) ; barème marginal par tranches ; exclusion partielle de la résidence principale. Le décret législatif 1474 de 2025, pris sous l’état d’urgence économique, abaissait le seuil et relevait les taux pour 2026 : suspendu le 29 janvier 2026 puis déclaré inexequible (sentence C-079 de 2026). Les décrets 173 et 240 de 2026 visent les personnes morales.
- Durée
- Impôt annuel permanent depuis la loi 2277 ; le taux de la tranche supérieure était annoncé comme temporaire, sa durée est à vérifier.
- Depuis quand ?
- Loi 2277 de 2022, impôt dû depuis 2023.
- à partir de 72 000 Colombie : seuil de patrimoine liquide de l’impôt sur la fortune des personnes physiques, exprimé en UVT (régime de la loi 2277 de 2022)
- 0,5 % Colombie : taux minimal du barème de l’impôt sur la fortune (loi 2277 de 2022)
- 1,5 % Colombie : taux maximal du barème de l’impôt sur la fortune (loi 2277 de 2022)
Visa des nomades numériques et travailleurs à distanceRégime particulier
- Pour qui ?
- Étrangers travaillant à distance pour des employeurs ou clients étrangers, ou entrepreneurs numériques.
- Quel revenu ?
- Aucun avantage fiscal : au-delà du seuil de présence, le titulaire devient résident et imposable sur ses revenus mondiaux, y compris ceux versés par un employeur étranger.
- Quelle source ?
- Sans objet (régime général).
- Conditions
- Ressources mensuelles minimales ; assurance santé ; demande auprès du ministère des Relations extérieures (résolution 5477 de 2022, article 46).
- Durée
- Durée maximale fixée par la réglementation des visas.
- Depuis quand ?
- En vigueur depuis la résolution 5477 de 2022.
- jusqu’à 2 ans Colombie : durée maximale du visa des nomades numériques et travailleurs à distance
- environ 1 400 $US Colombie : ressources mensuelles de référence exigées du demandeur de visa nomade
Votre entreprise
Impôt sur le revenu des personnes moralesRégime général
- Pour qui ?
- Sociétés nationales (constituées en Colombie ou y ayant leur siège effectif de direction) et établissements stables d’entités étrangères.
- Quel revenu ?
- Bénéfice imposable de l’exercice.
- Quelle source ?
- Sociétés nationales : revenus de source mondiale ; établissements stables : revenus qui leur sont attribuables.
- Conditions
- Taux général de l’article 240 ; taux spéciaux sectoriels et surtaxes non détaillés ici ; dividendes à des non-résidents soumis au taux de l’article 245.
- Durée
- Régime permanent.
- Depuis quand ?
- Taux fixé par la loi 2277 de 2022.
- 35 % Colombie : taux général de l'impôt sur le revenu des personnes morales
Régime simple d’imposition (SIMPLE)Conditionnel
- Pour qui ?
- Personnes physiques exerçant une activité d’entreprise ou professionnelle et sociétés dont les associés sont des personnes physiques résidentes, sous un plafond de revenus bruts annuels, sur option.
- Quel revenu ?
- Revenus bruts de l’activité.
- Quelle source ?
- Selon la résidence du contribuable (régime général).
- Conditions
- Impôt unifié annuel avec acomptes bimestriels, se substituant à l’impôt sur le revenu et intégrant l’impôt national à la consommation et l’impôt municipal d’industrie et commerce consolidé ; la TVA n’est pas intégrée ; taux progressifs selon le groupe d’activité et le niveau de revenus ; plafond et taux exprimés en UVT, révisés par la loi 2277 de 2022 puis par la sentence C-540 de 2023.
- Durée
- Sur option, tant que les conditions sont remplies.
- Depuis quand ?
- Régime créé en 2018 (loi 1943), rendu permanent par la loi 2155 de 2021 ; barème des professions libérales applicable depuis 2024.
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population52 000 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron11 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
L'article 10 du statut fiscal colombien considère comme résidents les personnes qui demeurent dans le pays, de façon continue ou discontinue, plus de à partir de 183 jours3 au cours d'une période de trois cent soixante-cinq jours consécutifs.
La période de référence étant glissante et non calendaire, un séjour réparti sur deux années civiles peut emporter la résidence sans qu'aucune de ces années ne dépasse le seuil. C'est une mécanique à surveiller pour qui alterne les séjours.
Le barème de l'impôt sur le revenu des personnes physiques résidentes est progressif et culmine à 39 %4. Un résident fiscal colombien est imposé sur ses revenus de source mondiale, ce qui distingue nettement la Colombie des juridictions territoriales de la région.
Revenus du capital et gains occasionnels
Les dividendes et participations reçus par des sociétés et entités étrangères, ainsi que par certaines personnes physiques, relèvent d'un taux spécial fixé à 20 %5 par l'article 245.
Les gains dits occasionnels — catégorie qui regroupe notamment les plus-values de cession d'actifs détenus au-delà d'une certaine durée, les successions et les donations — sont imposés à un taux unique de 15 %6 pour les personnes physiques résidentes.
Ce taux unique couvre donc à la fois la cession d'un bien et la transmission par décès, ce qui rend la Colombie nettement plus légère que la France sur la transmission, et comparable sur la cession.
S'y ajoute un impôt annuel sur la fortune (impuesto al patrimonio), rendu permanent par la loi 2277 de 2022. Selon l'article 294-3 du statut fiscal, il frappe les personnes physiques dont le patrimoine liquide — actifs moins dettes — atteint au 1er janvier au moins à partir de 72 0007 unités de valeur fiscale (UVT), unité indexée chaque année. Un résident y est soumis sur son patrimoine mondial, un non-résident en principe sur ses biens situés en Colombie. Le barème est marginal et progressif, avec une exclusion partielle de la résidence principale ; nous n'en reprenons pas les taux, faute de les avoir relus dans une source officielle.
L'impôt sur le revenu des personnes morales est fixé à 35 %8 au taux général, l'un des plus élevés de la région.
Les entrepreneurs individuels, les professions indépendantes et les sociétés détenues par des personnes physiques résidentes peuvent, sous un plafond de revenus bruts, opter pour le régime simple d'imposition (SIMPLE), créé en 2018 et rendu permanent en 2021. Il remplace l'impôt sur le revenu par un impôt unifié sur les revenus bruts, selon le groupe d'activité, qui intègre l'impôt national à la consommation et l'impôt municipal d'industrie et de commerce ; la TVA reste due à part. Le plafond et les taux, exprimés en UVT et progressifs, ne sont pas repris ici.
Un correctif s’impose toutefois à cette lecture : la convention conclue entre la France et la Colombie répartit le droit d’imposer et prévoit des mécanismes d’élimination de la double imposition. Une pension, un revenu immobilier français ou un dividende de source française n’obéissent pas à la même règle, et l’imposition mondiale colombienne ne s’applique qu’après ce partage. L’analyse part donc de la convention, revenu par revenu.
Voies de séjour et visas
La Colombie a formalisé un visa destiné aux travailleurs à distance, aux entrepreneurs et aux nomades numériques, prévu par l'article 46 de la réglementation des visas.
Il est destiné à la prestation de services de travail à distance ou de télétravail depuis la Colombie, pour une durée maximale de jusqu’à 2 ans9.
Le demandeur doit justifier de ressources, dont le montant de référence s'établit à environ environ 1 400 $US10 mensuels. Ce niveau, très inférieur à celui de la plupart des visas nomades européens, explique une part de l'attrait du pays pour cette population.
Il faut mesurer l'articulation entre ce visa et la fiscalité. Sa durée maximale excède largement le seuil de résidence fiscale : un titulaire qui demeure sur place devient résident, et se trouve alors imposable sur ses revenus mondiaux, y compris ceux versés par un employeur étranger.
C'est le point le plus souvent négligé par les candidats : le visa nomade colombien n'est pas assorti d'un régime fiscal de faveur, contrairement à ce que proposent certains dispositifs concurrents.
Les autres catégories de visas — investisseur, retraité, travail — ainsi que leurs seuils de ressources respectifs ne figurent pas dans nos extraits : ils doivent être vérifiés auprès du ministère des Relations extérieures.
Il existe par ailleurs une voie de résidence par investissement, notamment immobilier, qui ouvre un titre de durée supérieure. Elle s’adresse à un public différent de celui du visa nomade et suppose un enregistrement de l’investissement auprès de la banque centrale, condition qui recoupe celle du rapatriement des fonds évoquée plus loin.
Le choix entre ces voies ne se fait pas seulement sur le montant exigé : il se fait sur la durée visée, sur la capacité à justifier des revenus réguliers, et sur l’intention de s’installer durablement ou non. Un visa court reconduit plusieurs fois coûte souvent plus cher, en démarches et en incertitude, qu’un titre long obtenu d’emblée.
Immobilier
L'acquisition par un étranger est libre et ne suppose pas d'autorisation préalable. L'enregistrement de l'investissement étranger auprès de la banque centrale est en revanche une formalité déterminante : elle conditionne la possibilité de rapatrier ultérieurement le produit d'une revente.
Le marché est concentré sur Bogota, Medellín et Carthagène, chacun avec une dynamique propre. Medellín a connu une forte demande étrangère liée à l'installation de travailleurs à distance, avec des effets sensibles sur les loyers de certains quartiers et des tensions locales sur la location de courte durée.
Deux vérifications sont essentielles. Le titre de propriété et son historique, d'abord, dans un pays où certains biens ont une histoire juridique complexe. La stratification socio-économique ensuite, qui détermine le tarif des services publics du logement et constitue une donnée de budget autant qu'un indicateur de quartier.
Nous ne publions ni les droits d'enregistrement, ni l'impôt foncier prédial, ni l'imposition des revenus locatifs colombiens : ils ne figurent pas dans les extraits du statut fiscal dont nous disposons.
Coût de la vie
Le coût de la vie colombien est très inférieur aux niveaux européens, en particulier sur les services, la restauration et la main-d'œuvre. C'est l'un des écarts les plus favorables parmi les destinations d'expatriation francophones.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle colombienne mesurant un panier de dépenses comparable à celui d'un expatrié.
Trois éléments modèrent ce constat. Les biens importés, d'abord, fortement taxés. La santé ensuite : le système est de bon niveau mais l'affiliation d'un étranger suppose des démarches, et beaucoup souscrivent une couverture privée. Enfin, le risque de change, les revenus en euros et les dépenses en pesos évoluant indépendamment.
La sécurité, souvent mise en avant, se traite comme une donnée locale : elle varie fortement d'un quartier à l'autre d'une même ville, et elle se documente à l'échelle du quartier, pas du pays.
Un dernier poste mérite d’être provisionné : l’altitude et le climat conditionnent les dépenses courantes plus qu’on ne l’imagine. Bogota, en altitude et fraîche toute l’année, n’a pas le même budget énergie ni le même besoin d’équipement que Carthagène, tropicale et humide, où la climatisation devient un poste permanent.
Démarches et délais
- Compter ses jours sur une fenêtre glissante de trois cent soixante-cinq jours, et non par année civile ;
- obtenir le numéro d'identification fiscale colombien, préalable aux démarches bancaires et immobilières ;
- enregistrer tout investissement étranger auprès de la banque centrale, sans quoi le rapatriement ultérieur sera entravé ;
- déposer la demande de visa correspondant à sa situation, en mesurant que le visa nomade n'emporte aucun avantage fiscal ;
- traiter le départ de France selon ses propres critères et selon la convention applicable.
Le troisième point est le plus coûteux à négliger : l'enregistrement de l'investissement se fait au moment de l'entrée des fonds, et ne se régularise pas aisément après coup.
Nous ne publions pas de délais d'instruction pour les visas colombiens : nous n'avons pas de source officielle chiffrée et datée.
Points de vigilance
- La Colombie impose les résidents sur leurs revenus mondiaux : elle n'est pas une juridiction territoriale, contrairement à plusieurs de ses voisins.
- Le visa nomade, d'une durée maximale de jusqu’à 2 ans9, conduit mécaniquement à la résidence fiscale si l'on reste — sans régime de faveur associé.
- La résidence s'apprécie sur une fenêtre glissante, pas sur l'année civile.
- L'enregistrement de l'investissement étranger conditionne le rapatriement des fonds.
- Le passeport colombien ouvre environ 13611 sans visa : aucun gain de mobilité pour un ressortissant européen.
Enfin, la Colombie illustre un cas fréquent et mal compris : un pays très attractif par son coût de la vie et par la facilité d'y obtenir un titre de séjour, mais dont la fiscalité personnelle n'a rien d'un paradis. Pour un travailleur à distance qui y séjourne durablement, l'imposition mondiale au barème colombien peut se révéler plus lourde que celle qu'il croyait quitter.
Avantages & inconvénients
Avantages
Coût de la vie très bas, printemps éternel à Medellín
Visa nomade accessible, immobilier bon marché à fort potentiel
Grande communauté de nomades francophones et hispanophones
Inconvénients
Sécurité inégale selon les villes et quartiers
Imposition mondiale à partir de 183 jours12 de résidence
Pas de convention fiscale avec la France
Sécurité : choisir les quartiers avec soin
Questions fréquentes
La Colombie a-t-elle un visa nomade ?
Oui, un visa pour télétravailleurs et indépendants, accessible en justifiant de revenus réguliers.
Quelle fiscalité pour un résident ?
Au-delà de à partir de 183 jours12, la Colombie impose les revenus mondiaux ; en deçà, l'imposition est limitée aux revenus locaux.
Le coût de la vie est-il bas ?
Oui, parmi les plus bas des grandes destinations d'Amérique latine.
Banques et comptes
Comptes tenus dans ce pays
Acceptent les résidents de ce pays
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 52 000 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 11 heures
Vérifié le 2 nov. 2026
- 3.
Colombie : présence sur trois cent soixante-cinq jours emportant la résidence fiscale : 183 jours
« ARTICULO 10. RESIDENCIA PARA EFECTOS TRIBUTARIOS. Se consideran residentes en Colombia para efectos tributarios las personas naturales que cumplan con cualquiera de las siguientes condiciones: 1. Permanecer continúa o discontinúamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) días calendario consecutivos — Estatuto Tributario, art. 10 (modifié par la Ley 1607 de 2012), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 4.
Colombie : taux marginal supérieur de l'impôt sur le revenu des personnes physiques résidentes : 39 %
« ARTICULO 241. TARIFA PARA LAS PERSONAS NATURALES RESIDENTES Y ASIGNACIONES Y DONACIONES MODALES. El impuesto sobre la renta de las personas naturales residentes en el país […] se determinará de acuerdo con la siguiente tabla: — Estatuto Tributario, art. 241 (modifié par la Ley 2010 de 2019, art. 34) : barème progressif en UVT de 0 % (jusqu'à 1 090 UVT) à 39 % (au-delà de 31 000 UVT). »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 5.
Colombie : taux spécial applicable aux dividendes et participations de l'article 245 : 20 %
« ARTICULO 245. TARIFA ESPECIAL PARA DIVIDENDOS O PARTICIPACIONES RECIBIDOS POR SOCIEDADES Y ENTIDADES EXTRANJERAS Y POR PERSONAS NATURALES NO RESIDENTES. […] La tarifa del impuesto sobre la renta correspondiente a dividendos o participaciones percibidos por sociedades u otras entidades extranjeras sin domicilio principal en el país, por personas naturales sin residencia en Colombia y por sucesiones ilíquidas de causantes que no eran residentes en Colombia será del veinte por ciento (20%). — Estatuto Tributario, art. 245 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 6.
Colombie : taux unique des gains occasionnels pour les personnes physiques résidentes : 15 %
« ARTICULO 314. PARA PERSONAS NATURALES RESIDENTES. La tarifa única del impuesto correspondiente a las ganancias ocasionales de las personas naturales residentes en el país […] es quince por ciento (15%). ARTICULO 313. […] Fijase en quince por ciento (15%) la tarifa única sobre las ganancias ocasionales de las sociedades — Estatuto Tributario, art. 313 et 314 (modifiés par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 7.
Colombie : seuil de patrimoine liquide de l’impôt sur la fortune des personnes physiques, en UVT (article 294-3 du statut fiscal) : 72 000
« El artículo 294-3 del Estatuto Tributario (ET) establece que el impuesto al patrimonio se genera […] cuyo valor sea igual o superior a setenta y dos mil (72.000) UVT. »
Dirección de Impuestos y Aduanas Nacionales (DIAN), « Concepto DIAN 011166 (int 1045) del 26 de junio de 2026 »Vérifié le 2 nov. 2026Source vérifiée
- 8.
Colombie : taux général de l'impôt sur le revenu des personnes morales : 35 %
« ARTÍCULO 240. TARIFA GENERAL PARA PERSONAS JURÍDICAS. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y cinco por ciento (35%). — Estatuto Tributario, art. 240 (modifié par la Ley 2277 de 2022), compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée
- 9.
Colombie : durée maximale du visa des nomades numériques et travailleurs à distance : 2 ans
« ARTÍCULO 46. Visa V Nómadas digitales — Alcance: Para prestar servicios de trabajo remoto o teletrabajo, desde Colombia, a través de medios digitales e internet, exclusivamente para empresas extranjeras […] Vigencia: Hasta por dos (2) años. — Resolución 5477 de 2022 (22 de julio) del Ministerio de Relaciones Exteriores, art. 46. »
cancilleria.gov.coVérifié le 2 nov. 2026Source vérifiée
- 10.
Colombie : ressources mensuelles de référence exigées du demandeur de visa nomade : 1 400 $US
« 4. En el caso de los solicitantes de Visa V para Nómadas Digitales, Emprendedores y Trabajadores remotos, […] el solicitante deberá demostrar mediante extractos bancarios que cuenta con ingresos mínimos equivalentes a tres (3) Salarios Mínimos Legales Mensuales Vigentes (smlmv). — Resolución 5477 de 2022 del Ministerio de Relaciones Exteriores. Salaire minimum 2026 : 1 750 905 COP → 3 smlmv = 5 252 715 COP par mois. »
cancilleria.gov.coVérifié le 2 nov. 2026Source vérifiée
- 11.
Passeport Colombie : destinations sans visa : 136
« Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »
henleyglobal.comVérifié le 2 nov. 2026Source vérifiée
- 12.
colombie.visa-nomade.jours.183 : 183 jours
« ARTICULO 10. RESIDENCIA PARA EFECTOS TRIBUTARIOS. […] 1. Permanecer continúa o discontinúamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) días calendario consecutivos — Estatuto Tributario, art. 10, compilation juridique de la DIAN. »
normograma.dian.gov.coVérifié le 2 nov. 2026Source vérifiée