Oman
Oman: Einkommensteuer für natürliche Personen ab 2028 vorgesehen, Unternehmensbesteuerung und Investorenaufenthalt
Oman erhebt 2026 keine Einkommensteuer auf natürliche Personen und bietet Investoren ein langfristiges Aufenthaltsrecht. Damit ist das Land eine am Golf prüfenswerte Alternative für Hochverdiener und Unternehmer. Die wichtigste Einschränkung betrifft den Zeitplan: Ein bereits veröffentlichtes Gesetz wird ab 2028 eine Einkommensteuer für natürliche Personen einführen, deren Anwendungsmodalitäten noch zu präzisieren sind.
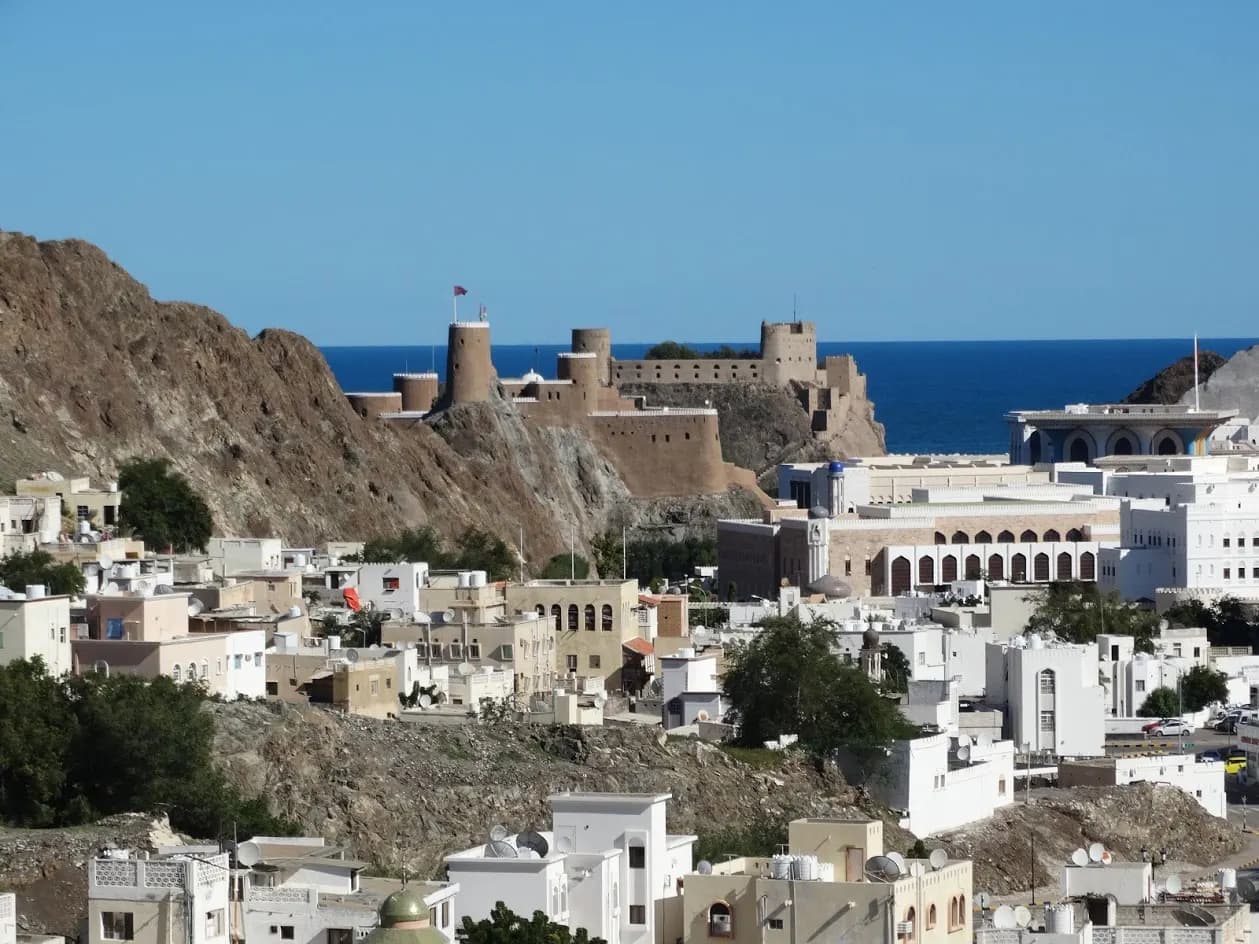
- Hauptstadt
- Maskat
- Währung
- OMR
- Region
- Naher Osten
Steuerregelungen im Überblick
Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.
Ihre persönliche Besteuerung
Aktuelle Situation: keine Einkommensteuer für natürliche PersonenAllgemeine Regelung
- Für wen?
- Jede natürliche Person, ob omanisch oder ausländisch, die Gehälter, Renten oder Vermögenseinkünfte bezieht, ohne eine Tätigkeit unter einem Handelsregistereintrag auszuüben.
- Welches Einkommen?
- Gehälter, Renten, Kapitaleinkünfte und Veräußerungsgewinne von Privatpersonen: keine Einkommensteuer auf natürliche Personen vor Inkrafttreten des Gesetzes von 2025.
- Welche Quelle?
- Gegenstandslos, solange die Steuer nicht anwendbar ist; die Mehrwertsteuer und die übrigen indirekten Steuern gelten weiterhin.
- Bedingungen
- Eine unter einem Handelsregistereintrag ausgeübte gewerbliche Tätigkeit, auch durch einen Einzelkaufmann, unterliegt bereits dem für Unternehmen geltenden Einkommensteuergesetz.
- Dauer
- Bis zum Inkrafttreten des Gesetzes über die Einkommensteuer natürlicher Personen, das für Anfang 2028 angekündigt ist.
- Seit wann?
- Für 2026 festgestellte Situation; für jedes Jahr nach 2027 erneut zu prüfen.
Gesetz über die Einkommensteuer natürlicher Personen (königliches Dekret 56/2025)Allgemeine RegelungBeschlossen, gilt später
- Für wen?
- Ansässige oder nicht ansässige natürliche Personen, deren jährliches Gesamteinkommen die gesetzliche Schwelle überschreitet; die Arbeitgeber sind für den Lohnsteuerabzug zuständig.
- Welches Einkommen?
- Nettogesamteinkommen oberhalb der Schwelle: Gehälter, selbstständige Tätigkeit, Mieten, Lizenzgebühren, Zinsen, Dividenden und Veräußerungsgewinne, Immobilienverkäufe, Renten und Abfindungen, Prämien, Schenkungen und Sitzungsgelder, entsprechend den Kategorien des Gesetzes.
- Welche Quelle?
- Ansässige: in Oman oder im Ausland bezogene Einkünfte. Nicht Ansässige: nur in Oman bezogene Einkünfte. Ausländische Steuer ist nur auf ein in Oman steuerpflichtiges Einkommen anrechenbar.
- Bedingungen
- Einheitlicher Satz auf den die Schwelle übersteigenden Teil des Einkommens; steuerliche Ansässigkeit auf Grundlage der Anwesenheit; Pauschalabzug oder tatsächliche Aufwendungen für Selbstständige; angekündigte Befreiungen und Sozialabzüge (Bildung, Gesundheit, Erbschaft, Zakat, Spenden, Hauptwohnsitz), deren Einzelheiten von der Durchführungsverordnung abhängen.
- Dauer
- Dauerhaftes Regime nach Inkrafttreten.
- Seit wann?
- Inkrafttreten für Anfang 2028 angekündigt; Durchführungsverordnung innerhalb der nach Veröffentlichung des Gesetzes vorgesehenen Frist erwartet. Keine Anwendung in 2026 und 2027.
- 5 % Oman: Einkommensteuersatz für natürliche Personen nach dem Gesetz von 2025 (Anwendung ab 2028)
- mehr als 42.000 Oman: Jahreseinkommensschwelle, ab der die Einkommensteuer für natürliche Personen gilt (Gesetz von 2025)
- mehr als 183 Tage Oman: Aufenthaltsdauer, ab der eine Person im Sinne des Einkommensteuergesetzes für natürliche Personen steuerlich ansässig ist
- 15 % Oman: Pauschalabzug vom Bruttoeinkommen aus selbstständiger Tätigkeit (Einkommensteuergesetz für natürliche Personen)
- etwa 99 % Oman: Anteil der Bevölkerung, den die Tax Authority als nicht von der Einkommensteuer für natürliche Personen betroffen einschätzt
- bis zu 1 Jahr Oman: Frist für die Veröffentlichung der Durchführungsverordnung zum Einkommensteuergesetz für natürliche Personen
Golden Residency (langfristiger Aufenthalt für Investoren)Sonderregelung
- Für wen?
- Ausländische Investoren und ihre Familie; gesonderter Weg für Talente.
- Welches Einkommen?
- Kein eigener steuerlicher Vorteil: Es handelt sich um einen Aufenthaltstitel.
- Welche Quelle?
- Gegenstandslos.
- Bedingungen
- Mindestinvestition in einem der zugelassenen Wege (Immobilien in einem integrierten Tourismuskomplex, Gründung einer Gesellschaft, Entwicklungsanleihen, an der Börse von Maskat notierte Aktien, Termineinlage) oder Beschäftigung einer Mindestzahl von Omanis oder Benennung durch eine Gesellschaft, die dem Gesetz über ausländische Investitionen unterliegt.
- Dauer
- Verlängerbarer Langzeittitel.
- Seit wann?
- Programm im September 2025 gestartet; Antrag über das offizielle Portal.
- 10 Jahre Oman: Dauer der Langzeitaufenthaltserlaubnis (Golden Residency) für Investoren
- ab 200.000 Oman: Mindestinvestition für die Golden Residency
- ab 50 Oman: Mindestanzahl omanischer Beschäftigter für den „Arbeitgeber“-Weg der Golden Residency
Ihr Unternehmen
Einkommensteuer für Gesellschaften und Betriebe: NormalsatzAllgemeine Regelung
- Für wen?
- Gesellschaften, Betriebe und Inhaber eines Handelsregistereintrags, unabhängig von der Kategorie des Eintrags, sowie Betriebsstätten ausländischer Unternehmen.
- Welches Einkommen?
- Steuerpflichtiger Jahresgewinn.
- Welche Quelle?
- Gewinn aus Tätigkeiten, die unter das omanische Einkommensteuergesetz fallen; detaillierte Territorialitätsregeln nicht überprüft.
- Bedingungen
- Jährliche Erklärung innerhalb der Frist nach Abschluss des Geschäftsjahres; für den Erdölsektor gelten eigene, nicht überprüfte Regeln.
- Dauer
- Dauerhaftes Regime.
- Seit wann?
- In Kraft.
- 15 % Oman: Regelsteuersatz der Einkommensteuer für Gesellschaften und Betriebsstätten
- bis zu 4 Monate Oman: Frist für die Abgabe der Jahressteuererklärung der Steuerpflichtigen mit Normalsteuersatz
Ermäßigter Satz für KleinunternehmenAn Bedingungen geknüpft
- Für wen?
- Kleinunternehmen, die die Voraussetzungen hinsichtlich Kapital, Bruttoeinnahmen und Beschäftigtenzahl kumulativ erfüllen, ausgenommen freiberufliche Tätigkeiten.
- Welches Einkommen?
- Steuerpflichtiger Jahresgewinn.
- Welche Quelle?
- Wie beim Normalregime.
- Bedingungen
- Im Register eingetragenes Kapital, jährliche Bruttoeinnahmen und Zahl der Beschäftigten sind nach oben begrenzt; keine freiberufliche Tätigkeit; Erklärung innerhalb einer kürzeren Frist als beim Normalregime.
- Dauer
- Solange die Voraussetzungen erfüllt sind, geprüft von Geschäftsjahr zu Geschäftsjahr.
- Seit wann?
- In Kraft.
- 3 % Oman: ermäßigter Einkommensteuersatz für Kleinunternehmen
- bis zu 60.000 Oman: Obergrenze des im Handelsregister eingetragenen Kapitals für den ermäßigten Steuersatz für Kleinunternehmen
- bis zu 150.000 Oman: Obergrenze des jährlichen Bruttoeinkommens für den ermäßigten Steuersatz für kleine Unternehmen
- bis zu 25 Oman: Höchstzahl an Beschäftigten für den ermäßigten Steuersatz für kleine Unternehmen
Quellensteuer auf Zahlungen an ausländische GesellschaftenAllgemeine Regelung
- Für wen?
- Omanische Zahler, die bestimmte Einkünfte an eine ausländische Gesellschaft ohne Betriebsstätte in Oman leisten.
- Welches Einkommen?
- Lizenzgebühren und andere vom Gesetz erfasste Zahlungen; Behandlung von Dividenden und Zinsen nicht überprüft.
- Welche Quelle?
- Von einer ausländischen Gesellschaft bezogene Einkünfte omanischer Quelle.
- Bedingungen
- Einbehalt auf den überwiesenen Bruttobetrag; etwaige Ermäßigung aufgrund eines Abkommens nicht überprüft.
- Dauer
- Dauerhaftes Regime.
- Seit wann?
- In Kraft.
- 10 % Oman: Quellensteuersatz auf bestimmte Zahlungen an ausländische Gesellschaften ohne Betriebsstätte
Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner
Kurzüberblick
Oman gehört heute, wie seine Nachbarn am Golf, zu den wenigen Rechtsordnungen, in denen ein Angestellter oder Rentner keine Einkommensteuer als natürliche Person zahlt. Das gilt für 2026 und 2027. Das Sultanat hat nämlich mit dem königlichen Dekret 56/2025 ein Gesetz veröffentlicht, das eine Einkommensteuer für natürliche Personen einführen wird; ihr Inkrafttreten ist für Anfang 2028 angekündigt.
Dieses Gesetz zielt auf hohe Einkommen: Es sieht einen einheitlichen Satz von 5 %1 auf den Teil des jährlichen Gesamteinkommens vor, der mehr als 42.0002 übersteigt. Die Tax Authority schätzt laut der omanischen Presse, dass rund etwa 99 %3 der Bevölkerung nicht betroffen sein werden. Ein Expatriate, der Oman gerade wegen eines hohen Einkommens wählt, gehört jedoch zwangsläufig zur anvisierten Minderheit.
Die Körperschaftsteuer besteht dagegen bereits und gilt für jede Tätigkeit unter einem Handelsregistereintrag. Der 2025 gestartete langfristige Aufenthalt für Investoren ist ein Aufenthaltstitel: Er verschafft keinen eigenen steuerlichen Vorteil.
Ihre persönliche Besteuerung
Bis Ende 2027: keine Einkommensteuer für natürliche Personen
2026 unterliegen Gehälter, Renten, Dividenden, Zinsen, Mieten und Veräußerungsgewinne, die eine Privatperson bezieht, in Oman keiner Einkommensteuer. Das geltende omanische Einkommensteuergesetz richtet sich an Unternehmen: Gesellschaften, Betriebsstätten und Inhaber eines Handelsregistereintrags, einschließlich des Einzelkaufmanns. Wer unter eigenem Handelsregistereintrag eine gewerbliche Tätigkeit ausübt, unterliegt somit schon jetzt der Unternehmenseinkommensteuer, ohne 2028 abzuwarten.
Das Fehlen einer Einkommensteuer bedeutet nicht, dass es keinerlei Besteuerung gibt: Die Mehrwertsteuer wird auf den Verbrauch erhoben, und es bestehen besondere Abgaben und Steuern. Es sagt auch nichts über die Besteuerung im Herkunftsland aus, die von dessen eigenen Kriterien und vom anwendbaren Abkommen abhängt.
Ab 2028: die Einkommensteuer für natürliche Personen
Das königliche Dekret 56/2025 verkündet das Gesetz über die Einkommensteuer natürlicher Personen. Sein Inkrafttreten ist für Anfang 2028 angekündigt; es gilt nicht für die Einkünfte von 2026 und 2027. Die Durchführungsverordnung muss spätestens bis zu 1 Jahr4 nach Veröffentlichung des Gesetzes im Amtsblatt veröffentlicht werden.
Die Durchführungsverordnung war zum Zeitpunkt der Einsichtnahme (1. November 2026) auf dem Portal der Tax Authority nicht verfügbar. Die praktischen Modalitäten – Berechnung der Sozialbefreiungen, Behandlung des Hauptwohnsitzes, Zusammenspiel mit den Abkommen – sind daher nicht geklärt.
Wie die Tax Authority es in ihren häufig gestellten Fragen darstellt, beruht das Gesetz auf folgenden Elementen:
- Steuerpflichtige: jede natürliche Person, ob ansässig oder nicht, sowie öffentliche oder private Arbeitgeber, die die Steuer auf Gehälter einbehalten und abführen;
- steuerliche Ansässigkeit: als ansässig gilt jede Person, die sich im Jahr mehr als mehr als 183 Tage5 in Oman aufhält, ob zusammenhängend oder aufgeteilt, gleich ob sie Omanerin bzw. Omaner ist oder nicht;
- Bemessungsgrundlage des Ansässigen: alle in Oman oder im Ausland bezogenen Beträge und Sachleistungen; Bemessungsgrundlage des Nicht-Ansässigen: nur die in Oman bezogenen Beträge;
- Besteuerung: einheitlicher Satz von 5 %1 nur auf den Teil des Gesamteinkommens, der mehr als 42.0002 übersteigt; Abgabe einer Erklärung durch Ansässige, deren Jahreseinkommen diese Schwelle überschreitet;
- selbstständige Tätigkeit: Wahl zwischen einem Pauschalabzug von 15 %6 der Bruttoeinnahmen und dem Abzug der nachgewiesenen tatsächlichen Aufwendungen;
- ausländische Steuer: nur anrechenbar, wenn sie ein in Oman steuerpflichtiges Einkommen betrifft;
- Altersrenten: im Gesamteinkommen enthalten; bezogene Wohnungsmieten: steuerpflichtig, ohne die bei der Mehrwertsteuer geltende Befreiung.
Die omanische Presse zählt unter Berufung auf das Amtsblatt die erfassten Einkommenskategorien auf: Gehälter und Vorteile, selbstständige Tätigkeit, Vermietung, Lizenzgebühren, Zinsen, Dividenden und Wertpapierveräußerungsgewinne, Immobilienverkäufe, Renten und Abfindungen, Preise und Gewinne, Schenkungen, Vergütungen von Verwaltungsratsmitgliedern. Sie erwähnt außerdem Befreiungen für den angegebenen Haupt- und Zweitwohnsitz, für Übertragungen durch Erbschaft oder zwischen Angehörigen sowie Abzüge für Bildung, Gesundheit, Immobilienkredite und bestimmte Spenden.
Die gelesenen Quellen widersprechen sich bei der Behandlung der Renten (die offizielle Liste häufig gestellter Fragen rechnet sie zum Gesamteinkommen, ein Presseartikel erwähnt einen Ausschluss für Gehälter). Der auf Arabisch veröffentlichte Gesetzestext konnte nicht zuverlässig gelesen werden. Dieser Punkt ist vor jeder Projektion für einen Rentner zu überprüfen.
Vermögen und Erbschaft
Keine gelesene Primärquelle dokumentiert für Privatpersonen in Oman eine Vermögensteuer oder Erbschaftsteuer. Das Fehlen einer Erwähnung ist keine Bestätigung: nicht überprüfter Punkt.
Ihr Unternehmen
Das Einkommensteuergesetz gilt für alle Handelsregistereinträge, unabhängig von ihrer Kategorie. Eine omanische Gesellschaft, eine Betriebsstätte einer ausländischen Gesellschaft und ein Einzelkaufmann werden daher unabhängig von der Reform von 2028 auf ihren Jahresgewinn besteuert.
- Normalsatz: 15 %7 des Jahresgewinns; Erklärung innerhalb einer Frist von bis zu 4 Monate8 nach Abschluss des Geschäftsjahres.
- Ermäßigter Satz: 3 %9 für Kleinunternehmen, deren eingetragenes Kapital bis zu 60.00010, deren jährliche Bruttoeinnahmen bis zu 150.00011 und deren Beschäftigtenzahl bis zu 2512 nicht übersteigen, sofern die Tätigkeit nicht freiberuflich ist. Die Voraussetzungen gelten kumulativ.
- Quellensteuer: 10 %13 des an eine ausländische Gesellschaft ohne Betriebsstätte überwiesenen Betrags, für die vom Gesetz erfassten Zahlungen (darunter Lizenzgebühren und bestimmte Dienstleistungen).
Für den Gesellschafter als natürliche Person unterliegt die Gewinnausschüttung keiner persönlichen Steuer, solange das Gesetz von 2028 nicht in Kraft ist. Ab 2028 zählen Dividenden zu den Einkommenskategorien, die oberhalb der Schwelle steuerpflichtig sind: Die vergütungsseitige Gestaltung für den geschäftsführenden Gesellschafter wird neu zu prüfen sein.
Die Ansässigkeitsregeln für Gesellschaften, der Ort der tatsächlichen Geschäftsleitung, das Erdölregime, die Freizonen und Sonderwirtschaftszonen, die Mindeststeuer für große Konzerne und die Behandlung der Quellensteuer auf Dividenden und Zinsen wurden zum Zeitpunkt der Einsichtnahme nicht anhand einer Primärquelle überprüft.
Aufenthaltswege
Aufenthaltstitel und Besteuerung sind zwei getrennte Fragen: Eine omanische Aufenthaltserlaubnis begründet für sich allein keine steuerliche Ansässigkeit; und ab 2028 bestimmt die physische Anwesenheit, wer im Sinne der Einkommensteuer für natürliche Personen als ansässig gilt.
Die Golden Residency
Das im September 2025 gestartete Programm für den langfristigen Aufenthalt bietet einen verlängerbaren Titel mit einer Laufzeit von 10 Jahre14. Invest Oman nennt eine Mindestschwelle von ab 200.00015 und mehrere Investitionswege:
- Immobilienerwerb in einem integrierten Tourismuskomplex;
- Gründung einer Gesellschaft in Oman oder Beteiligung an einer solchen;
- Entwicklungsanleihen des Staates;
- an der Börse von Maskat notierte Aktien;
- Termineinlage bei einer zugelassenen omanischen Bank;
- Betrieb eines Unternehmens, das mindestens ab 5016 omanische Staatsangehörige beschäftigt;
- Benennung durch eine Gesellschaft, die dem Gesetz über ausländische Kapitalinvestitionen unterliegt, für Schlüsselkräfte oder Gesellschafter.
Die Beträge der einzelnen Wege, die Gebühren, die Bedingungen für den Einbezug der Familie und das Vorhandensein einer Kategorie mit kürzerer Laufzeit wurden auf dem Antragsportal (portal.omanresidence.gov.om) nicht überprüft. Die in der Presse kursierenden Zahlen werden hier nicht übernommen.
Weitere Wege
Das Regierungsportal beschreibt außerdem ein Aufenthaltsvisum für Immobilieneigentümer und ein Investorenvisum. Der Aufenthalt über eine Beschäftigung läuft über einen omanischen Arbeitgeber.
Bedingungen und Schwellenwerte dieser weiteren Wege zum Zeitpunkt der Einsichtnahme nicht überprüft.
Steuerliche Ansässigkeit, Anwesenheit und Übergänge
Bis Ende 2027 hat die Frage der persönlichen steuerlichen Ansässigkeit in Oman innerstaatlich wenig Gewicht, da es keine Einkommensteuer für natürliche Personen gibt. Gegenüber dem Herkunftsland ist sie dagegen von Bedeutung: Oft ist es eine omanische Bescheinigung über die steuerliche Ansässigkeit, die es ermöglicht, sich auf ein Abkommen zu berufen.
Ab 2028 wird das Kriterium einer Anwesenheit von mehr als mehr als 183 Tage5 im Jahr entscheidend: Ein Ansässiger wird mit seinen weltweiten Einkünften besteuert, soweit sie den Schwellenwert übersteigen, ein Nichtansässiger nur mit seinen in Oman bezogenen Einkünften.
- Wer 2026 oder 2027 einreist, hat keine Garantie, dass die Steuerfreiheit nach 2027 fortbesteht: Weder eine Übergangsregelung noch eine Besitzstandsklausel wurde festgestellt.
- Nicht realisierte Wertzuwächse, die vor 2028 entstanden sind: Ihre Behandlung bei einer späteren Veräußerung hängt von der Durchführungsverordnung ab; dieser Punkt ist nicht geklärt.
- Vor 2028 abgeschlossene Arbeitsverträge und aufgeschobene Vergütungen, die erst danach ausgezahlt werden, sind im Hinblick auf den im Gesetz gewählten steuerauslösenden Tatbestand zu prüfen.
Die Übergangsregeln (vor 2028 aufgelaufene, aber erst danach zugeflossene Einkünfte; Anschaffungswert der bei Inkrafttreten gehaltenen Vermögenswerte) wurden in den lesbaren Quellen nicht gefunden. In der Durchführungsverordnung zu prüfen.
Lebenshaltungskosten und Immobilien
Wir veröffentlichen für Oman weder ein Lebenshaltungsbudget noch Immobilienpreise: Für dieses Dossier wurde keine dokumentierte und vergleichbare amtliche Datenreihe herangezogen. Der Erwerb durch Ausländer ist grundsätzlich auf bestimmte Zonen beschränkt, insbesondere auf integrierte Tourismuskomplexe; der genaue Geltungsbereich ist bei den omanischen Behörden zu überprüfen.
Vorgehen und Aufmerksamkeitspunkte
- Den Aufenthaltsweg wählen (Beschäftigung, Investition, Golden Residency) und dessen Bedingungen zum Zeitpunkt der Antragstellung auf dem offiziellen Portal prüfen;
- bei einer Geschäftstätigkeit die Struktur im Handelsregister eintragen und sich bei der Tax Authority registrieren, wobei die Körperschaftsteuer bereits ab dem ersten Geschäftsjahr gilt;
- den steuerlichen Wegzug aus dem Herkunftsland nach dessen eigenen Kriterien organisieren und gegebenenfalls eine omanische Bescheinigung über die steuerliche Ansässigkeit beantragen;
- den Horizont 2028 schon jetzt in jede mehrjährige Prognose von Einkünften, Dividenden und Veräußerungen einbeziehen.
- Oman nicht als dauerhaft einkommensteuerfreie Jurisdiktion darstellen: Das Gesetz ist veröffentlicht, nur seine Anwendung ist aufgeschoben.
- Der Schwellenwert ist hoch, bezieht sich aber auf das Gesamteinkommen; ein Vermögen, das erhebliche Dividenden und Mieten abwirft, kann ihn auch ohne Gehalt überschreiten.
- Die angekündigten Sozialbefreiungen hängen von einer noch nicht veröffentlichten Verordnung ab; man sollte nicht mit ihnen rechnen.
- Die Investorenaufenthaltserlaubnis löst die steuerliche Frage nicht; das steuerliche Kriterium wird die Anwesenheit sein.
Häufige Fragen
Erhebt Oman 2026 eine Einkommensteuer auf natürliche Personen?
Nicht für Arbeitnehmer, Rentner und Bezieher von Kapitalerträgen. Ein 2025 veröffentlichtes Gesetz führt diese Steuer ein, mit einem angekündigten Inkrafttreten Anfang 2028. Die unter einer Handelsregistereintragung ausgeübte Tätigkeit unterliegt dagegen bereits der Körperschaftsteuer.
Wer zahlt die Steuer ab 2028?
Personen, deren jährliches Gesamteinkommen mehr als 42.0002 übersteigt, und zwar nur auf den Teil, der diesen Schwellenwert übersteigt, zum Satz von 5 %1. Ansässige zahlen auf ihre Einkünfte aus Oman und aus dem Ausland, Nichtansässige auf ihre in Oman bezogenen Einkünfte.
Schützt die Golden Residency vor der Steuer ab 2028?
Nein. Sie ist ein Aufenthaltstitel; keine der gelesenen Quellen verbindet sie mit einer Steuerbefreiung. Die steuerliche Ansässigkeit wird nach der physischen Anwesenheit beurteilt.
Wird eine kleine omanische Gesellschaft besteuert?
Ja. Sie unterliegt dem Normalsatz oder, wenn sie alle Bedingungen hinsichtlich Kapital, Einkommen und Beschäftigtenzahl erfüllt und keine freiberufliche Tätigkeit ausübt, dem ermäßigten Satz von 3 %9.
Banken und Konten
Akzeptieren Einwohner dieses Landes
Dieses Land auf der Steuerkarte ansehen
Gut zu wissen
Quellen und Prüfdaten
- 1.
Oman: Einkommensteuersatz für natürliche Personen nach dem Gesetz von 2025 (Anwendung ab 2028) : 5 %
« The law will impose a 5% tax on the taxable income of natural persons whose gross annual income exceeds RO 42,000, derived from specific income types as defined by the law. The law will come into effect at the beginning of 2028. »
Oman Observer (citant la Tax Authority), « Personal Income Tax Law to Take Effect in 2028 », omanobserver.om (Presseartikel)Geprüft am 2. Nov. 2026Quelle geprüft
- 2.
Oman: Jahreseinkommensschwelle, ab der die Einkommensteuer für natürliche Personen gilt (Gesetz von 2025) : 42.000
« all residents whose total annual income exceeds 42,000 OMR shall submit the tax return. »
Oman Tax Authority, « Personal Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 3.
Oman: Anteil der Bevölkerung, den die Tax Authority als nicht von der Einkommensteuer für natürliche Personen betroffen einschätzt : 99 %
« approximately 99% of Oman's population will not be subject to this tax. »
Oman Observer (citant la Tax Authority), « Personal Income Tax Law to Take Effect in 2028 », omanobserver.om (Presseartikel)Geprüft am 2. Nov. 2026Quelle geprüft
- 4.
Oman: Frist für die Veröffentlichung der Durchführungsverordnung zum Einkommensteuergesetz für natürliche Personen : 1 Jahr
« The executive regulations of the law will be issued within one year of its publication in the Official Gazette. »
Oman Observer (citant la Tax Authority), « Personal Income Tax Law to Take Effect in 2028 », omanobserver.om (Presseartikel)Geprüft am 2. Nov. 2026Quelle geprüft
- 5.
Oman: Aufenthaltsdauer, ab der eine Person im Sinne des Einkommensteuergesetzes für natürliche Personen steuerlich ansässig ist : 183 Tage
« Any person who stays in the Sultanate of Oman for more than 183 days is considered a tax resident »
Oman Tax Authority, « Personal Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 6.
Oman: Pauschalabzug vom Bruttoeinkommen aus selbstständiger Tätigkeit (Einkommensteuergesetz für natürliche Personen) : 15 %
« Deduct 15% of the total gross income from self-employment, or »
Oman Tax Authority, « Personal Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 7.
Oman: Regelsteuersatz der Einkommensteuer für Gesellschaften und Betriebsstätten : 15 %
« Tax rate 15% of annual profit »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 8.
Oman: Frist für die Abgabe der Jahressteuererklärung der Steuerpflichtigen mit Normalsteuersatz : 4 Monate
« before the expiry of four months starting from the date of the end of the tax year »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 9.
Oman: ermäßigter Einkommensteuersatz für Kleinunternehmen : 3 %
« Tax rate 3% of annual profit »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 10.
Oman: Obergrenze des im Handelsregister eingetragenen Kapitals für den ermäßigten Steuersatz für Kleinunternehmen : 60.000
« The capital registered in the CR does not exceed 60 thousand »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 11.
Oman: Obergrenze des jährlichen Bruttoeinkommens für den ermäßigten Steuersatz für kleine Unternehmen : 150.000
« The annual gross income does not exceed 150 thousand »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 12.
Oman: Höchstzahl an Beschäftigten für den ermäßigten Steuersatz für kleine Unternehmen : 25
« The number of workers does not exceed 25 workers »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 13.
Oman: Quellensteuersatz auf bestimmte Zahlungen an ausländische Gesellschaften ohne Betriebsstätte : 10 %
« 10% of the total amount transferred to foreign companies. »
Oman Tax Authority, « Income Tax FAQs »Geprüft am 2. Nov. 2026Quelle geprüft
- 14.
Oman: Dauer der Langzeitaufenthaltserlaubnis (Golden Residency) für Investoren : 10 Jahre
« renewable 10-year residency »
Invest Oman (agence gouvernementale de promotion des investissements), « Oman Steps into the Global Spotlight with Launch of 10-Year Golden Residency »Geprüft am 2. Nov. 2026Quelle geprüft
- 15.
Oman: Mindestinvestition für die Golden Residency : 200.000
« minimum capital threshold of OMR 200,000 »
Invest Oman (agence gouvernementale de promotion des investissements), « Oman Steps into the Global Spotlight with Launch of 10-Year Golden Residency »Geprüft am 2. Nov. 2026Quelle geprüft
- 16.
Oman: Mindestanzahl omanischer Beschäftigter für den „Arbeitgeber“-Weg der Golden Residency : 50
« operating a business that employs a minimum of 50 Omani citizens »
Invest Oman (agence gouvernementale de promotion des investissements), « Oman Steps into the Global Spotlight with Launch of 10-Year Golden Residency »Geprüft am 2. Nov. 2026Quelle geprüft