Aktuelles zur internationalen Mobilität

Panama

Auswandern nach Panama 2026: reines Territorialitätsprinzip, Pensionado und Dollar

Panama wendet ein reines Territorialitätsprinzip an: Nur Einkünfte aus panamaischen Quellen werden besteuert, ausländische Einkünfte unterliegen einem Satz von 0 %. Eine dollarisierte Wirtschaft, ein Luftfahrt-Drehkreuz der Amerikas und das für Ruheständler bekannte Pensionado-Visum machen das Land zu einem bevorzugten Einstieg in den amerikanischen Kontinent.

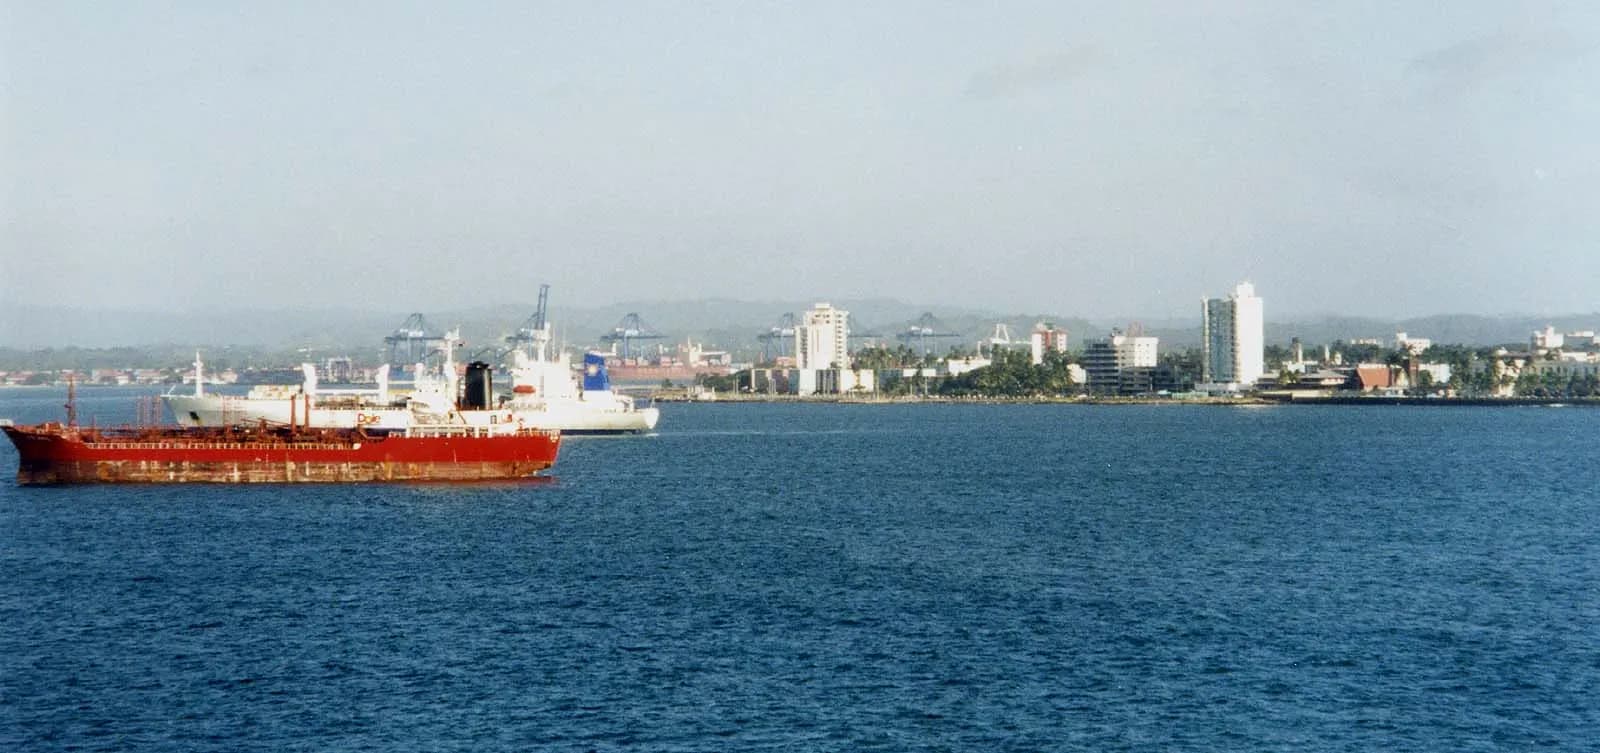
Blick auf Panama
Foto: User:Stan Shebs — Wikimedia Commons (CC BY-SA)
Hauptstadt
Panama-Stadt
Währung
PAB
Region
Amerika

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Einkommensteuer natürlicher Personen: TerritorialitätsprinzipAllgemeine Regelung

    Für wen?
    Jede natürliche Person, die Einkünfte aus panamaischen Quellen bezieht, ob ansässig oder nicht.
    Welches Einkommen?
    Gehälter, Honorare, Einkünfte aus Erwerbstätigkeit, Mieten und andere in Panama erzielte Einkünfte.
    Welche Quelle?
    Territorial: Nur Einkünfte aus panamaischen Quellen werden besteuert; Einkünfte aus ausländischen Quellen gehören nicht zur Bemessungsgrundlage, selbst wenn ein Ansässiger sie bezieht. Eine von Panama aus erbrachte Leistung erfordert eine gesonderte Prüfung.
    Bedingungen
    Progressiver Tarif mit einem ersten steuerfreien Teilbetrag; Dividenden und Wertpapiergewinne aus panamaischen Quellen unterliegen gesonderten proportionalen Steuern, die hier nicht beziffert werden.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    In Kraft.
    • bis zu 11.000 $ Panama: nicht besteuerter Anteil des steuerpflichtigen Nettoeinkommens natürlicher Personen
    • 15 %
    • 50.000 $ Panama: Obergrenze der mittleren Stufe des Einkommensteuertarifs für natürliche Personen
    • 25 % Panama: Höchststeuersatz im Einkommensteuertarif für natürliche Personen

    Amtliche Quelle · dgi.mef.gob.pa

  • Ansässiger Ruheständler oder Pensionär (Pensionado)Sonderregelung

    Für wen?
    Ruheständler und Pensionäre, die eine lebenslange Rente in einer monatlichen Mindesthöhe beziehen.
    Welches Einkommen?
    Keine einkommensteuerliche Befreiung, die dem Status eigen wäre: Die ausländische Rente wird aufgrund des Territorialitätsprinzips nicht besteuert. Der Status eröffnet gesetzliche Ermäßigungen für Dienstleistungen (Transport, Gesundheitsversorgung, Freizeit).
    Welche Quelle?
    Rente aus ausländischer Quelle: außerhalb des Anwendungsbereichs der panamaischen Steuer.
    Bedingungen
    Nachweis einer staatlichen oder privaten Rente von mindestens der Schwelle; Führungszeugnis und Personenstandsurkunden mit Apostille.
    Dauer
    Dauerhafter Aufenthalt.
    Seit wann?
    In Kraft; die Bedingungen werden vom Servicio Nacional de Migración festgelegt.
    • ab 1.000 $ Panama: monatliche Mindestrente für die Aufenthaltserlaubnis als Ruheständler

    Amtliche Quelle · migracion.gob.pa

  • Aufenthalt für „befreundete Länder“ (Países Específicos)Sonderregelung

    Für wen?
    Staatsangehörige der per Dekret aufgelisteten Länder, die privilegierte Beziehungen zu Panama unterhalten.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: Aufenthaltstitel.
    Welche Quelle?
    Gegenstandslos.
    Bedingungen
    Eine wirtschaftliche Bedingung nach Wahl: Arbeitsangebot eines panamaischen Unternehmens, Kauf einer Immobilie oder Termineinlage in einer bestimmten Mindesthöhe bei einer Bank mit allgemeiner Lizenz. Das Regime wurde 2021 verschärft: Der frühere Weg allein auf Grundlage der Staatsangehörigkeit besteht nicht mehr.
    Dauer
    Vorläufiger Aufenthalt, anschließend Antrag auf dauerhaften Aufenthalt.
    Seit wann?
    Decreto Ejecutivo Nr. 226 vom 20. Juli 2021.
    • 200.000 $ Panama: Betrag der Regelung für Staatsangehörige von Ländern mit besonderen Beziehungen
    • 2 Jahre Panama: Gültigkeitsdauer der befristeten Aufenthaltsgenehmigung der Kategorie Países Específicos („befreundete Länder“)

    Amtliche Quelle · migracion.gob.pa

  • Aufenthalt für qualifizierte Investoren (Inversionista Calificado)Sonderregelung

    Für wen?
    Ausländische Investoren, die mit ihrer Familie eine bedeutende Investition in Panama tätigen.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: Aufenthaltstitel mit beschleunigtem Verfahren.
    Welche Quelle?
    Gegenstandslos.
    Bedingungen
    Investition nach Wahl: Immobilie aus Erstverkauf oder Wiederverkauf, Wertpapiere über die Börse von Panama oder Termineinlage bei einer staatlichen oder privaten Bank; Gebühren an die Staatskasse und den Servicio Nacional de Migración, zuzüglich einer Gebühr je unterhaltsberechtigter Person.
    Dauer
    Dauerhafter Aufenthalt.
    Seit wann?
    In Kraft; die Immobilienschwellen sind nach einer jüngsten Änderung differenziert, anhand des amtlichen Textes zu bestätigen.
    • ab 300.000 $ Panama — qualifizierter Investor: Immobilie aus Erstverkauf
    • ab 500.000 $ Panama — qualifizierter Investor: Immobilie auf dem Sekundärmarkt
    • ab 500.000 $ Panama — qualifizierter Investor: Wertpapiere über die Börse von Panama
    • ab 500.000 $ Panama — qualifizierter Investor: Festgeldeinlage bei einer staatlichen Bank
    • ab 750.000 $ Panama — qualifizierter Investor: Festgeldeinlage bei einer Privatbank
    • 5.000 $ Panama — qualifizierter Investor: Zahlung an das Nationale Schatzamt
    • 5.000 $ Panama — qualifizierter Investor: Gebühren an die nationale Migrationsbehörde

    Amtliche Quelle · kraemerlaw.com

Ihr Unternehmen

  • Körperschaftsteuer: TerritorialitätsprinzipAllgemeine Regelung

    Für wen?
    Panamaische und ausländische Gesellschaften, die Gewinne aus panamaischen Quellen beziehen.
    Welches Einkommen?
    Steuerpflichtiger Nettogewinn aus panamaischer Quelle.
    Welche Quelle?
    Territorial: Gewinne aus Geschäften, die außerhalb Panamas getätigt, abgeschlossen oder verbraucht werden, werden nicht besteuert; eine Gesellschaft ohne Einkünfte aus panamaischer Quelle bleibt zu Buchführungs- und Erklärungspflichten verpflichtet.
    Bedingungen
    Einheitlicher Satz; die Ausschüttung unterliegt einer von der Gesellschaft einbehaltenen Dividendensteuer, deren Satz je nach Herkunft der Gewinne unterschiedlich ist (hier nicht beziffert).
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Satz seit 2011 in Kraft.
    • 25 %

    Amtliche Quelle · dgi.mef.gob.pa

  • Hauptsitze multinationaler Unternehmen (SEM)Sonderregelung

    Für wen?
    Einheiten mit einer von der zuständigen Kommission erteilten SEM-Lizenz, die einer multinationalen Gruppe angehören und Dienstleistungen für Gruppeneinheiten erbringen; ihr ausländisches Personal mit SEM-Visum.
    Welches Einkommen?
    Nettogewinn aus den von der SEM erbrachten Dienstleistungen; Gehälter des Personals mit SEM-Visum.
    Welche Quelle?
    Von Panama aus für die Einheiten der Gruppe erbrachte Dienstleistungen.
    Bedingungen
    Ermäßigter Einkommensteuersatz, anwendbare Verrechnungspreise, Befreiung von der Dividendensteuer, der Ergänzungssteuer und der Zweigniederlassungssteuer; Befreiung von der Einkommensteuer und von Sozialabgaben für die Gehälter des Personals mit SEM-Visum, die von der SEM als Aufwand verbucht werden; Substanz erforderlich (Arbeitsplätze, lokale Ausgaben).
    Dauer
    Solange die Lizenz aufrechterhalten wird; mit der Lizenz verbundene Rechtsstabilität.
    Seit wann?
    Gesetz 41 von 2007; aktuelles Steuerregime aus dem Gesetz 57 von 2018, in Kraft seit dem 1. Januar 2019.
    • 5 % Panama: Körperschaftsteuersatz für Gesellschaften mit SEM-Lizenz (Hauptsitze multinationaler Unternehmen)

    Amtliche Quelle · s3-legispan.asamblea.gob.pa

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Bevölkerung4.400.000Geprüft am 2. Nov. 2026
  • Flug ab Parisetwa11 StundenGeprüft am 2. Nov. 2026

Besteuerung natürlicher Personen

Panama wendet ein striktes Territorialitätsprinzip an, und dieses Merkmal prägt seine gesamte Dienstleistungswirtschaft. Besteuert werden Einkünfte aus panamaischer Quelle; Einkünfte mit Quelle im Ausland gehören nicht zur Bemessungsgrundlage, selbst wenn ein Ansässiger sie bezieht.

Diese Regel ist alt und beständig. Sie erklärt das Vorhandensein des Bankenzentrums, der Schiffsflagge und der Dienstleistungsgesellschaften, und sie bleibt das Hauptmotiv für die Niederlassung von Ruheständlern und Remote-Arbeitern.

Wie jedes Territorialitätsprinzip schützt sie die Quelle, nicht die Person. Ein Einkommen aus einer von Panama aus erbrachten Leistung erfordert eine gesonderte Prüfung, und die Grenze zwischen Einkünften aus ausländischer Quelle und lokal erzielten Einkünften ist das eigentliche technische Thema panamaischer Fälle.

Der von der Generaldirektion für Einnahmen veröffentlichte Tarif für natürliche Personen bezieht sich auf das steuerpflichtige Nettoeinkommen aus panamaischer Quelle. Der Teilbetrag bis bis zu 11.000 $3 ist steuerfrei; die nächste Stufe bis 50.000 $4 wird mit 15 %5 besteuert, der übersteigende Betrag mit 25 %6. Gesellschaften werden auf ihr Einkommen aus panamaischer Quelle mit 25 %7 besteuert.

Für Hauptsitze multinationaler Gruppen mit SEM-Lizenz (Gesetz 57 von 2018) gilt ein eigenes Regime: Die Dienstleistungen, die sie für Einheiten ihrer Gruppe erbringen, werden mit 5 %8 besteuert, mit Befreiung von der Dividendensteuer, der Ergänzungssteuer und der Zweigniederlassungssteuer, unter Beachtung der Verrechnungspreisregeln. Es ist ein Gruppenregime, keine Option für Privatpersonen, die sich niederlassen.

Wir veröffentlichen die auf Dividenden und Veräußerungsgewinne anwendbaren Sätze nicht: Sie finden sich nicht in den von uns geprüften amtlichen Quellen und sind vor jeder Entscheidung über Einkünfte aus panamaischer Quelle bei der Generaldirektion für Einnahmen zu überprüfen.

Panama stand zudem unter intensiver internationaler Beobachtung in Bezug auf Steuertransparenz und Geldwäschebekämpfung. Die Compliance-Pflichten der lokalen Banken wurden dadurch erheblich verschärft: Die Eröffnung eines Kontos ist dort heute ein dokumentierter und langwieriger Vorgang, entgegen dem Ruf des Landes.

Für einen Franzosen gilt weiterhin: Das panamaische Territorialitätsprinzip entfaltet seine Wirkung erst nach einer tatsächlichen Verlegung des steuerlichen Wohnsitzes, beurteilt nach den Kriterien des Artikels 4 B des Code général des impôts.

Aufenthaltswege und Visa

Panama galt lange als der am leichtesten zugängliche Aufenthalt des amerikanischen Kontinents. Es verfügt über mehrere Kategorien, von denen zwei für Franzosen besonders interessant sind.

Der Ruheständler, oder Pensionado

Die Genehmigung zum dauerhaften Aufenthalt als Ruheständler oder Pensionär wird Personen erteilt, die mit einer Rente von mindestens ab 1.000 $9 pro Monat einreisen.

Diese Schwelle gehört weltweit zu den niedrigsten für eine Regelung dieser Art, und sie geht mit einer Reihe gesetzlicher Ermäßigungen einher – auf Transport, Gesundheitsversorgung, Veranstaltungen und bestimmte Dienstleistungen –, die einen konkreten, von der Besteuerung unabhängigen Vorteil darstellen.

Die „befreundeten Länder“ (Países Específicos)

Die Immobilienschwelle, die oft als für alle offener Aufenthalt durch Investition dargestellt wird, gehört tatsächlich zum Regime für Staatsangehörige von Ländern mit privilegierten Beziehungen zu Panama, das seit dem Decreto Ejecutivo Nr. 226 vom 20. Juli 2021 geregelt ist. Der Antragsteller weist eine wirtschaftliche Bedingung nach Wahl nach: ein Arbeitsangebot eines panamaischen Unternehmens oder den Kauf einer Immobilie bzw. eine Termineinlage in Höhe von mindestens 200.000 $10.

Der Servicio Nacional de Migración erteilt zunächst einen vorläufigen Aufenthalt von 2 Jahre11, nach dessen Ablauf der dauerhafte Aufenthalt beantragt werden kann. Ein Weg für qualifizierte Investoren, der ohne Staatsangehörigkeitsbedingung offensteht, besteht zudem bei deutlich höheren Schwellen; wir beziffern ihn mangels geprüfter amtlicher Quelle nicht.

Die per Dekret geänderte Liste der betroffenen Länder und die für jede Option erforderlichen Unterlagen sind in unseren Auszügen nicht vollständig enthalten: Sie sind beim Servicio Nacional de Migración zu überprüfen.

Immobilien

Der Erwerb durch einen Ausländer ist frei und bedarf keiner vorherigen Genehmigung, mit Ausnahme von Grundstücken in Grenznähe. Das öffentliche panamaische Register ist strukturiert, und die Eigentumstitel sind klar.

Eine technische Unterscheidung verdient Aufmerksamkeit: Es gibt Immobilien mit eingetragenem Eigentumstitel und solche mit sogenannten Besitzrechten (derechos posesorios), ohne Titel. Letztere werden günstiger verkauft und führen zu Schwierigkeiten bei Finanzierung und Weiterverkauf. Die Prüfung des Status der Immobilie geht jeder Verhandlung voraus.

Der Markt wird von Panama-Stadt dominiert, dessen Bestand an Wohntürmen groß ist und dessen Liquidität weitgehend von der regionalen Nachfrage abhängt. Bergregionen und Küsten ziehen ausländische Ruheständler an, auf engeren Märkten.

Da die Immobilie die Grundlage eines der Aufenthaltswege ist, wird ein Teil des Angebots knapp oberhalb der geltenden Schwelle kalkuliert. Es ist sicherzustellen, dass der von der Verwaltung angesetzte Wert tatsächlich dem im Kaufvertrag entspricht.

Wir veröffentlichen weder die panamaischen Übertragungsabgaben noch die Grundsteuer noch die für Neubauten geltenden befristeten Befreiungen: Sie finden sich nicht in unseren Quellen.

Lebenshaltungskosten

Panama verwendet den US-Dollar als Zahlungsmittel, was das Wechselkursrisiko für ein auf Dollar lautendes Budget beseitigt und es für einen internationalen Investor unmittelbar nachvollziehbar macht.

Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle panamaische Statistik gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst.

Drei Posten prägen ein Budget. Die Wohnkosten, die zwischen den Türmen von Panama-Stadt und den Provinzen stark variieren. Die Gesundheit, wo der Privatsektor der Hauptstadt ein gutes regionales Niveau hat, die Versicherung aber mit dem Alter teuer wird. Und die Klimatisierung, die in den tiefer gelegenen Gebieten das ganze Jahr über nötig ist.

Die Ermäßigungen für Inhaber des Ruheständlerstatus bilden ein reales und selten beziffertes Gegengewicht: Sie betreffen wiederkehrende Ausgaben und verbessern das Budget eines älteren Haushalts spürbar.

Das Land weist zudem einen deutlichen Kontrast auf zwischen der sehr urbanen und gut vernetzten Hauptstadt und dem übrigen Staatsgebiet, wo Dienstleistungen und Infrastruktur auf anderem Niveau liegen. Die Wahl des Standorts bestimmt die Lebensweise stärker als das Budget selbst.

Das Land erhebt zudem hohe Einfuhrzölle auf viele langlebige Güter, was die Ausstattung einer Wohnung und den Kauf eines Fahrzeugs verteuert. Dieser Posten wird selten in die Niederlassungsbudgets einbezogen, obwohl er für einen Haushalt, der sich dauerhaft niederlässt, eine erhebliche Anfangsausgabe darstellt.

Verfahren und Fristen

  1. Die Kategorie wählen: Ruheständler, Regime der „befreundeten Länder“ oder qualifizierter Investor, wobei die Bedingungen nicht vergleichbar sind;
  2. Personenstandsurkunden und Führungszeugnis zusammentragen, mit Apostille und übersetzt – ein langer Schritt, der in Frankreich begonnen werden sollte;
  3. die Eröffnung eines Bankkontos vorausschauend angehen, die heute langwierig und sehr umfassend dokumentiert ist;
  4. bei einem Erwerb den Status der Immobilie – eingetragener Titel oder Besitzrechte – vor jeder Verhandlung prüfen lassen;
  5. den Wegzug aus Frankreich nach den dortigen eigenen Kriterien behandeln, da das panamaische Territorialitätsprinzip in dieser Hinsicht nichts regelt.

Der dritte Punkt überrascht am meisten: Der alte Ruf des Landes lässt eine unkomplizierte Bankenlandschaft vermuten, die es nicht mehr gibt. Bearbeitungszeiten und Dokumentationsanforderungen sind heute mit denen einer europäischen Bank vergleichbar, teilweise sogar höher.

Wir veröffentlichen keine Bearbeitungszeiten: Für die panamaischen Aufenthaltstitel liegt uns keine offizielle, beziffert und datierte Quelle vor.

Wichtige Hinweise

  • Die Territorialität ist der zentrale Vorteil, aber sie schützt die Einkommensquelle, nicht die Person, die das Einkommen bezieht.
  • Die Rentenschwelle von ab 1.000 $9 pro Monat gehört zu den niedrigsten weltweit: Für Ruheständler ist dies das überzeugendste Argument des Landes.
  • Immobilien mit Besitzrechten (derechos posesorios) sind einem eingetragenen Eigentumstitel nicht gleichwertig: Dieser Unterschied ist entscheidend.
  • Die Eröffnung eines Bankkontos ist langwierig und aufwendig zu dokumentieren: Der frühere Ruf entspricht nicht mehr der Praxis.
  • Mit dem panamaischen Reisepass kann man etwa 14212 ohne Visum bereisen: Für Staatsangehörige europäischer Länder bedeutet das keinen Mobilitätsgewinn.

Schließlich ist Panama ein Ziel, bei dem der Ruf der heutigen Realität weit vorauseilt. Die Territorialität besteht fort, und sie ist solide; die Intransparenz dagegen ist aufgrund der internationalen Verpflichtungen, die nach den Skandalen des vergangenen Jahrzehnts eingegangen wurden, verschwunden. Ein Projekt in Panama beruht heute daher auf Transparenz und Dokumentation, genau wie anderswo – das bleibt mit einem tatsächlichen steuerlichen Vorteil vereinbar, verbietet es aber, so zu denken wie noch vor zwanzig Jahren.

Vor- und Nachteile

Vorteile

  • Reine Territorialität: 0 %13 auf sämtliche ausländischen Einkünfte

  • Dollarisierte Wirtschaft, Luftfahrtdrehkreuz der Amerikas

  • Pensionado: Rentenvisum bereits ab ab 1.000 $9/Monat mit umfangreichen Ermäßigungen

Nachteile

  • Je nach Stadtviertel uneinheitliche Sicherheitslage

  • Lange Regenzeit (Mai–November)

  • Offshore-Ruf: erhöhte Wachsamkeit bei Bankgeschäften

Häufige Fragen

Was versteht man unter der panamaischen Territorialität?

Panama besteuert nur Einkünfte aus panamaischer Quelle. Einkünfte, Dividenden und Veräußerungsgewinne aus ausländischer Quelle werden nicht besteuert – ein großer Vorteil für internationale Einkünfte.

Wie funktioniert das Pensionado-Visum?

Das Pensionado-Visum richtet sich an Ruheständler, die eine Rente von ab 1.000 $9/Monat nachweisen, und bietet zahlreiche Ermäßigungen (Gesundheit, Verkehr, Freizeit). Es gehört zu den großzügigsten Rentnerprogrammen weltweit.

Welche weiteren Aufenthaltswege gibt es?

Das Visum „Nations Amies“ (für Staatsangehörige „befreundeter“ Länder, darunter Frankreich) erhält man über einen lokalen Arbeitsvertrag oder eine Immobilieninvestition von etwa 200.000 $14.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Daueraufenthalt für qualifizierte Investoren

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
  • ab 300.000 $ — Investition, HauptantragstellerIm Erstverkauf erworbene Immobilie, 5 Jahre gehalten mit jährlichem Nachweis; Regeln des Dekrets 17 von 2026 (Quelle: Anwaltskanzlei Kraemer & Kraemer).kraemerlaw.com · Geprüft am 2. Nov. 2026
  • ab 500.000 $ — rückzahlbare Einlage, HauptantragstellerFestgeldeinlage bei der Banco Nacional oder der Caja de Ahorros, Dekret 17 von 2026 (Zusammenfassung der Kanzlei Kraemer & Kraemer, kein wörtlicher Auszug).kraemerlaw.com · Geprüft am 2. Nov. 2026
  • ab 500.000 $ — Investition, HauptantragstellerÜber einen in Panama zugelassenen Broker erworbene Wertpapiere, Betrag durch das Dekret 17 von 2026 unverändert; Haltedauer 5 Jahre (Quelle: Anwaltskanzlei).ey.com · Geprüft am 2. Nov. 2026
  • ab 500.000 $ — Investition, HauptantragstellerBestandsimmobilie (Sekundärmarkt), 5 Jahre gehalten; Dekret 17 von 2026 (Quelle: Anwaltskanzlei Kraemer & Kraemer).kraemerlaw.com · Geprüft am 2. Nov. 2026
  • ab 750.000 $ — rückzahlbare Einlage, HauptantragstellerFestgeldeinlage bei einer Bank mit Generallizenz, mindestens 5 Jahre (Zusammenfassung der Kanzlei Kraemer & Kraemer).kraemerlaw.com · Geprüft am 2. Nov. 2026
Behördengebühren (Antragsteller)
  • 5.000 $ — Verwaltungsgebühren, HauptantragstellerVom Hauptantragsteller an den Servicio Nacional de Migración gezahlte Gebühren (Zusammenfassung einer Kanzlei).kraemerlaw.com · Geprüft am 2. Nov. 2026
  • 5.000 $ — Verwaltungsgebühren, HauptantragstellerZahlung des Hauptantragstellers an das Nationale Schatzamt; ein identischer Betrag ist an die nationale Migrationsbehörde zu entrichten (Zusammenfassung einer Kanzlei).kraemerlaw.com · Geprüft am 2. Nov. 2026
Familie
  • 2.000 $ — Kosten je Familienmitglied, pro AngehörigemFür jede unterhaltsberechtigte Person: zur Hälfte an das Nationale Schatzamt, zur Hälfte an die Migrationsbehörde (Zusammenfassung einer Kanzlei, berechnete Summe).kraemerlaw.com · Geprüft am 13. Okt. 2026
Bearbeitungsdauer
  • etwa 30 Tage — Bearbeitungsdauer, HauptantragstellerArbeitstage für die migrationsrechtliche Entscheidung, nach bis zu 15 Arbeitstagen für die Investitionsbescheinigung (MICI); Schätzung, nicht garantiert.kraemerlaw.com · Geprüft am 13. Okt. 2026
Geforderter Aufenthalt
Keine Angabe
Gültigkeit des Titels
Keine Angabe

Banken und Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Bevölkerung : 4.400.000

    Geprüft am 2. Nov. 2026

  2. 2.

    Flug ab Paris : 11 Stunden

    Geprüft am 2. Nov. 2026

  3. 3.

    Panama: nicht besteuerter Anteil des steuerpflichtigen Nettoeinkommens natürlicher Personen : 11.000 $

    « Hasta B/.11,000.00 El impuesto será del 0% »

    Dirección General de Ingresos (MEF, Panama), « Tarifas del Impuesto Sobre la Renta »Geprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Panama: Obergrenze der mittleren Stufe des Einkommensteuertarifs für natürliche Personen : 50.000 $

    « El impuesto será el 15% por el excedente de B/. 11,000.00 hasta B/.50,000.00 »

    Dirección General de Ingresos (MEF, Panama), « Tarifas del Impuesto Sobre la Renta »Geprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    panama.impot-revenu.pct.15 : 15 %

    Geprüft am 2. Nov. 2026

  6. 6.

    Panama: Höchststeuersatz im Einkommensteuertarif für natürliche Personen : 25 %

    « Pagarán B/.5,850.00 por los primeros B/. 50,000.00 y una tarifa del 25% sobre el excedente. »

    Dirección General de Ingresos (MEF, Panama), « Tarifas del Impuesto Sobre la Renta »Geprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    panama.impot-societes.pct.25 : 25 %

    Geprüft am 2. Nov. 2026

  8. 8.

    Panama: Körperschaftsteuersatz für Gesellschaften mit SEM-Lizenz (Hauptsitze multinationaler Unternehmen) : 5 %

    « a una tarifa del 5 % »

    Asamblea Nacional de Panamá (Gaceta Oficial n° 28641), « Ley 57 de 24 de octubre de 2018 (régimen especial SEM) »Geprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    Panama: monatliche Mindestrente für die Aufenthaltserlaubnis als Ruheständler : 1.000 $

    « Permiso de residente permanente en calidad de jubilado y pensionado — […] que ingresen al territorio nacional para radicarse en él y cuenta con suficientes medios económicos para sufragar todos sus gastos de subsistencia y los de sus dependientes en el país. La renta o pensión mensual no podrá ser inferior a mil balboas (B/.1,000.00) y debe estar concedida en forma vitalicia. […] Si el solicitante demuestra haber adquirido una propiedad a su nombre en el territorio nacional por una suma superior a los cien mil balboas (B/.100,000.00), la pensión podrá ser por un mínimo de setecientos cincuenta balboas (B/ 750.00). — Servicio Nacional de Migración, fiche de requisitos (Decreto Ejecutivo 320 de 2008). »

    migracion.gob.paGeprüft am 2. Nov. 2026Quelle geprüft

  10. 10.

    Panama: Betrag der Regelung für Staatsangehörige von Ländern mit besonderen Beziehungen : 200.000 $

    « Permiso de residente provisional en calidad de extranjeros nacionales de países específicos que mantienen relaciones (PPT-PE) — b. Por razones de inversión en un inmueble: 1. Certificado de Registro Público de Panamá que compruebe la propiedad del bien inmueble, a título personal del solicitante […] con un valor mínimo de 200,000.00 (doscientos mil). La operación de adquisición del bien inmueble podrá ser financiada a través de un banco de la localidad. c. Por razones de depósito de plazo fijo: […] depósito de plazo fijo por un valor de 200,000.00 (doscientos mil) […] con vigencia de 3 años. — Servicio Nacional de Migración (Decreto Ejecutivo 226 de 2021). »

    migracion.gob.paGeprüft am 2. Nov. 2026Quelle geprüft

  11. 11.

    Panama: Gültigkeitsdauer der befristeten Aufenthaltsgenehmigung der Kategorie Países Específicos („befreundete Länder“) : 2 Jahre

    « podrá conceder un permiso de Residencia Provisional por periodo de dos (2) años »

    Servicio Nacional de Migración (Panama), « Requisitos: Residente Permanente Países Específicos »Geprüft am 2. Nov. 2026Quelle geprüft

  12. 12.

    Reisepass Panama: visumfreie Reiseziele : 142

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft

  13. 13.

    panama.fiscalite.pct.0 : 0 %

    Geprüft am 2. Nov. 2026

  14. 14.

    Panama: Mindestwert der Immobilie, die zum Aufenthalt durch Investition berechtigt : 200.000 $

    « b. Por razones de inversión en un inmueble: […] con un valor mínimo de 200,000.00 (doscientos mil). — Servicio Nacional de Migración, permis de résident provisoire des nationaux de pays spécifiques (Decreto Ejecutivo 226 de 2021). »

    migracion.gob.paGeprüft am 2. Nov. 2026Quelle geprüft