La actualidad de la movilidad internacional

Panamá

Expatriarse a Panamá en 2026: territorialidad pura, Pensionado y dólar

Panamá aplica una territorialidad pura: solo se gravan las rentas de fuente panameña, y las rentas extranjeras tributan al 0 %. Una economía dolarizada, un centro aéreo de las Américas y el visado Pensionado, muy reputado entre los jubilados, lo convierten en una puerta de entrada privilegiada al continente americano.

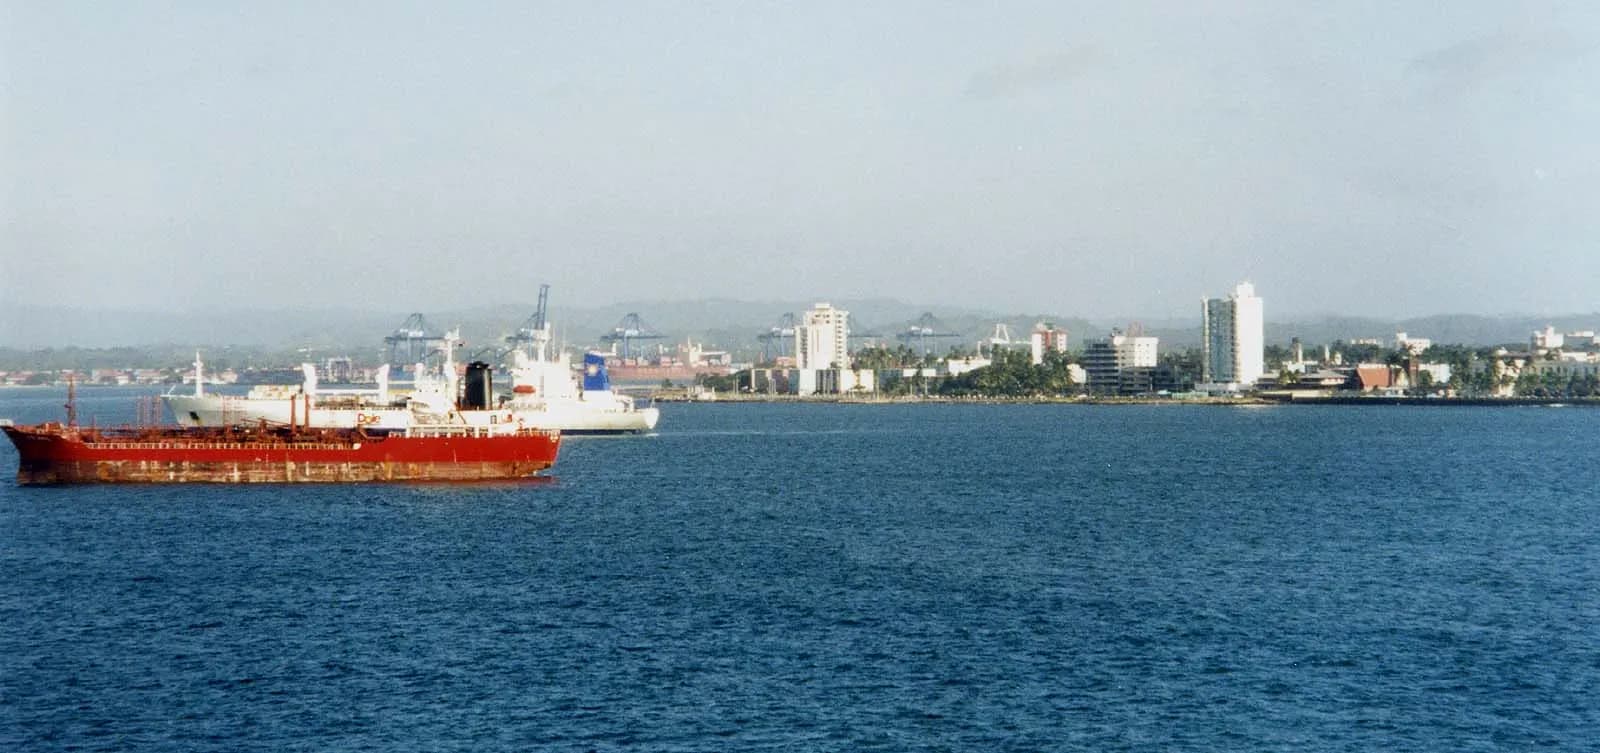
Vista de Panamá
Foto: User:Stan Shebs — Wikimedia Commons (CC BY-SA)
Capital
Panamá
Moneda
PAB
Región
América

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Impuesto sobre la renta de las personas físicas: territorialidadRégimen general

    ¿Para quién?
    Toda persona física que perciba rentas de fuente panameña, sea o no residente.
    ¿Qué renta?
    Salarios, honorarios, rentas de actividad, alquileres y otras rentas generadas en Panamá.
    ¿Qué fuente?
    Territorial: solo se gravan las rentas de fuente panameña; las rentas de fuente extranjera no entran en la base imponible, ni siquiera cuando las percibe un residente. Una prestación ejecutada desde Panamá requiere un análisis específico.
    Condiciones
    Escala progresiva con un primer tramo exento; los dividendos y las ganancias sobre valores de fuente panameña están sujetos a impuestos proporcionales distintos, que no se cuantifican aquí.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor.
    • hasta 11.000 US$ Panamá: tramo de la renta neta imponible de las personas físicas no sujeto a impuesto
    • 15 %
    • 50.000 US$ Panamá: límite superior del tramo intermedio del baremo del impuesto sobre la renta de las personas físicas
    • 25 % Panamá: tipo superior de la escala del impuesto sobre la renta de las personas físicas

    Fuente oficial · dgi.mef.gob.pa

  • Residente jubilado o pensionista (pensionado)Régimen especial

    ¿Para quién?
    Jubilados y pensionistas que dispongan de una pensión vitalicia de un importe mensual mínimo.
    ¿Qué renta?
    El estatus no conlleva ninguna exención propia del impuesto sobre la renta: la pensión extranjera no tributa por efecto de la territorialidad. El estatus da derecho a descuentos legales en servicios (transporte, sanidad, ocio).
    ¿Qué fuente?
    Pensión de fuente extranjera: queda fuera del ámbito del impuesto panameño.
    Condiciones
    Acreditar una pensión pública o privada igual o superior al umbral; certificado de antecedentes penales y documentos de estado civil apostillados.
    Duración
    Residencia permanente.
    ¿Desde cuándo?
    En vigor; condiciones fijadas por el Servicio Nacional de Migración.
    • a partir de 1000 US$ Panamá: pensión mensual mínima del permiso de residente jubilado

    Fuente oficial · migracion.gob.pa

  • Residencia de «países amigos» (Países Específicos)Régimen especial

    ¿Para quién?
    Nacionales de los países enumerados por decreto que mantienen relaciones privilegiadas con Panamá.
    ¿Qué renta?
    Ninguna ventaja fiscal propia: permiso de residencia.
    ¿Qué fuente?
    No procede.
    Condiciones
    Una condición económica a elegir: oferta de empleo de una empresa panameña, compra de un inmueble o depósito a plazo de un importe mínimo en un banco con licencia general. El régimen se endureció en 2021: la antigua vía basada únicamente en la nacionalidad ya no existe.
    Duración
    Residencia provisional y, después, solicitud de residencia permanente.
    ¿Desde cuándo?
    Decreto Ejecutivo n.º 226 de 20 de julio de 2021.
    • 200.000 US$ Panamá: importe del régimen abierto a los nacionales de países con relaciones privilegiadas
    • 2 años Panamá: duración del permiso de residencia provisional de la categoría Países Específicos («países amigos»)

    Fuente oficial · migracion.gob.pa

  • Residencia del inversionista calificado (Inversionista Calificado)Régimen especial

    ¿Para quién?
    Inversores extranjeros que realicen una inversión importante en Panamá, junto con su familia.
    ¿Qué renta?
    Ninguna ventaja fiscal propia: permiso de residencia con tramitación acelerada.
    ¿Qué fuente?
    No procede.
    Condiciones
    Inversión a elegir: inmueble de primera venta o de reventa, valores a través de la Bolsa de Valores de Panamá, o depósito a plazo en un banco público o privado; tasas al Tesoro y al Servicio Nacional de Migración, más una tasa por persona a cargo.
    Duración
    Residencia permanente.
    ¿Desde cuándo?
    En vigor; umbrales inmobiliarios diferenciados según una modificación reciente, que debe confirmarse en el texto oficial.
    • a partir de 300.000 US$ Panamá — inversionista calificado: inmuebles de primera venta
    • a partir de 500.000 US$ Panamá — inversionista calificado: inmuebles en el mercado secundario
    • a partir de 500.000 US$ Panamá — inversionista calificado: títulos a través de la Bolsa de Panamá
    • a partir de 500.000 US$ Panamá — inversionista calificado: depósito a plazo en banco público
    • a partir de 750.000 US$ Panamá — inversionista calificado: depósito a plazo en banco privado
    • 5000 US$ Panamá — inversionista calificado: pago al Tesoro Nacional
    • 5000 US$ Panamá — inversionista calificado: tasas al Servicio Nacional de Migración

    Fuente oficial · kraemerlaw.com

Su empresa

  • Impuesto sobre la renta de sociedades: territorialidadRégimen general

    ¿Para quién?
    Sociedades panameñas y extranjeras que obtengan beneficios de fuente panameña.
    ¿Qué renta?
    Beneficio neto imponible de fuente panameña.
    ¿Qué fuente?
    Territorial: los beneficios de operaciones realizadas, perfeccionadas o consumidas fuera de Panamá no se gravan; una sociedad sin renta de fuente panameña sigue sujeta a obligaciones de llevanza de registros y de declaración.
    Condiciones
    Tipo único; la distribución está sujeta a un impuesto sobre dividendos retenido por la sociedad, a un tipo que varía según el origen de los beneficios (no cuantificado aquí).
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Tipo en vigor desde 2011.
    • 25 %

    Fuente oficial · dgi.mef.gob.pa

  • Sedes de empresas multinacionales (SEM)Régimen especial

    ¿Para quién?
    Entidades titulares de una licencia SEM expedida por la comisión competente, pertenecientes a un grupo multinacional y que presten servicios a las entidades del grupo; su personal extranjero titular del visado SEM.
    ¿Qué renta?
    Beneficio neto de los servicios prestados por la SEM; salarios del personal titular del visado SEM.
    ¿Qué fuente?
    Servicios prestados desde Panamá a las entidades del grupo.
    Condiciones
    Tipo reducido del impuesto sobre la renta, precios de transferencia aplicables, exención del impuesto sobre dividendos, del impuesto complementario y del impuesto sobre sucursales; exención del impuesto sobre la renta y de las cotizaciones sociales para los salarios del personal titular del visado SEM contabilizados como gasto por la SEM; se exige sustancia (empleos, gastos locales).
    Duración
    Mientras se mantenga la licencia; estabilidad jurídica vinculada a la licencia.
    ¿Desde cuándo?
    Ley 41 de 2007; régimen fiscal actual derivado de la Ley 57 de 2018, en vigor desde el 1 de enero de 2019.
    • 5 % Panamá: tipo del impuesto sobre la renta de las sociedades titulares de una licencia SEM (sedes de empresas multinacionales)

    Fuente oficial · s3-legispan.asamblea.gob.pa

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Población4.400.000Verificado el 2 nov 2026
  • Vuelo desde Parísaproximadamente11 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Panamá aplica una territorialidad estricta, y es el rasgo que estructura toda su economía de servicios. Se gravan las rentas de fuente panameña; aquellas cuya fuente está en el extranjero no entran en la base imponible, ni siquiera cuando las percibe un residente.

Esta regla es antigua y constante. Explica la presencia del centro bancario, del pabellón marítimo y de las sociedades de servicios, y sigue siendo el principal motivo de instalación de jubilados y trabajadores a distancia.

Como toda territorialidad, protege la fuente, no a la persona. Una renta derivada de una prestación ejecutada desde Panamá requiere un análisis específico, y la frontera entre renta de fuente extranjera y renta generada localmente es el verdadero asunto técnico de los expedientes panameños.

La escala de las personas físicas, publicada por la Dirección General de Ingresos, se aplica a la renta neta imponible de fuente panameña. El tramo hasta hasta 11.000 US$3 está exento; el siguiente, hasta 50.000 US$4, tributa al 15 %5, y el excedente al 25 %6. Las sociedades tributan al 25 %7 sobre su renta de fuente panameña.

Se aplica un régimen propio a las sedes de grupos multinacionales titulares de una licencia SEM (Ley 57 de 2018): los servicios que prestan a las entidades de su grupo tributan al 5 %8, con exención del impuesto sobre dividendos, del impuesto complementario y del impuesto sobre sucursales, con sujeción a las normas de precios de transferencia. Es un régimen de grupo, no una opción abierta al particular que se instala.

No publicamos los tipos aplicables a los dividendos y a las plusvalías: no figuran en las fuentes oficiales que hemos revisado y deben verificarse ante la Dirección General de Ingresos antes de tomar cualquier decisión relativa a rentas de fuente panameña.

Panamá ha sido además objeto de un seguimiento internacional intenso en materia de transparencia fiscal y de lucha contra el blanqueo de capitales. Las obligaciones de cumplimiento que pesan sobre los bancos locales se han reforzado considerablemente: abrir una cuenta es hoy un trámite documentado y largo, contrariamente a la reputación del país.

Para un francés, la regla sigue siendo la misma: la territorialidad panameña solo produce efectos tras una transferencia efectiva de la residencia fiscal, valorada con arreglo a los criterios del artículo 4 B del Código General de Impuestos francés.

Vías de residencia y visados

Panamá ha sido considerado durante mucho tiempo la residencia más accesible del continente americano. Dispone de varias categorías, dos de las cuales interesan especialmente a los franceses.

El jubilado, o pensionado

El permiso de residente permanente en calidad de jubilado o pensionista se concede a las personas que entran en el territorio con una pensión de un importe mensual mínimo de a partir de 1000 US$9.

Este umbral es uno de los más bajos del mundo para un dispositivo de esta naturaleza, y va acompañado de un conjunto de descuentos legales —en transporte, sanidad, espectáculos y determinados servicios— que constituyen una ventaja concreta, distinta de la fiscalidad.

Los «países amigos» (Países Específicos)

El umbral inmobiliario que a menudo se presenta como una residencia por inversión abierta a todos corresponde en realidad al régimen de los nacionales de países que mantienen relaciones privilegiadas con Panamá, regulado desde el Decreto Ejecutivo n.º 226 de 20 de julio de 2021. El solicitante acredita una condición económica a elegir: una oferta de empleo de una empresa panameña, o bien la compra de un inmueble o un depósito a plazo de un importe mínimo de 200.000 US$10.

El Servicio Nacional de Migración expide primero una residencia provisional de 2 años11, al término de la cual se solicita la residencia permanente. Existe además una vía de inversionista calificado, abierta sin condición de nacionalidad, con umbrales claramente superiores; no la cuantificamos por falta de una fuente oficial revisada.

La lista de los países afectados, modificada por decreto, y los documentos exigidos para cada opción no figuran íntegramente en nuestros extractos: deben verificarse ante el Servicio Nacional de Migración.

Inmobiliario

La adquisición por un extranjero es libre, sin autorización previa, salvo en el caso de los terrenos situados cerca de las fronteras. El registro público panameño está bien estructurado y los títulos son claros.

Conviene prestar atención a una distinción técnica: coexisten bienes con título de propiedad registrado y bienes de los llamados derechos posesorios, sin título. Estos últimos se venden más baratos y plantean dificultades de financiación y de reventa. La comprobación del estatus del inmueble precede a toda negociación.

El mercado está dominado por la ciudad de Panamá, cuyo parque de torres residenciales es importante y cuya liquidez depende en gran medida de la demanda regional. Las zonas de montaña y las costas atraen a una clientela de jubilados extranjeros, en mercados más reducidos.

Dado que el inmueble es el soporte de una de las vías de residencia, parte de la oferta se calibra justo por encima del umbral aplicable. Conviene asegurarse de que el valor considerado por la administración corresponde realmente al de la escritura.

No publicamos los derechos de transmisión panameños, ni el impuesto sobre bienes inmuebles, ni las exenciones temporales aplicables a las construcciones nuevas: no figuran en nuestras fuentes.

Coste de la vida

Panamá utiliza el dólar estadounidense como moneda de curso legal, lo que elimina el riesgo de cambio para un presupuesto expresado en dólares y lo hace directamente legible para un inversor internacional.

No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial panameña que mida una cesta de gastos comparable a la de un expatriado.

Tres partidas estructuran un presupuesto. La vivienda, muy variable entre las torres de la ciudad de Panamá y las provincias. La sanidad, donde el sector privado de la capital tiene un buen nivel en el contexto regional, pero el seguro se encarece con la edad. Y el aire acondicionado, necesario todo el año en las zonas bajas.

Los descuentos concedidos a los titulares del estatus de jubilado constituyen un contrapeso real y pocas veces cuantificado: afectan a gastos recurrentes y mejoran sensiblemente el presupuesto de un hogar de edad avanzada.

El país presenta además un marcado contraste entre la capital, muy urbana y conectada, y el resto del territorio, donde los servicios y las infraestructuras son de otro nivel. La elección de la ubicación determina el modo de vida más que el propio presupuesto.

El país impone además aranceles elevados a la importación de numerosos bienes duraderos, lo que encarece el equipamiento de una vivienda y la compra de un vehículo. Esta partida rara vez se integra en los presupuestos de instalación, aunque supone un gasto inicial sustancial para un hogar que se establece de forma duradera.

Trámites y plazos

  1. Elegir la categoría: jubilado, régimen de «países amigos» o inversionista calificado, ya que las condiciones no son comparables;
  2. reunir los documentos de estado civil y de antecedentes penales, apostillados y traducidos: una etapa larga, que debe iniciarse en Francia;
  3. anticipar la apertura de una cuenta bancaria, hoy larga y muy documentada;
  4. en caso de adquisición, hacer verificar el estatus del inmueble —título registrado o derechos posesorios— antes de cualquier negociación;
  5. gestionar la salida de Francia con arreglo a sus propios criterios, ya que la territorialidad panameña no resuelve nada en ese aspecto.

El tercer punto es el que más sorprende: la antigua reputación del país hace pensar que existe una facilidad bancaria que ya no existe. Los plazos y los requisitos documentales son hoy comparables a los de un banco europeo, y a veces superiores.

No publicamos plazos de tramitación: no disponemos de una fuente oficial con cifras y fecha para las residencias panameñas.

Puntos de vigilancia

  • La territorialidad es la ventaja central, pero protege la fuente del ingreso, no a la persona que lo percibe.
  • El umbral de pensión de a partir de 1000 US$9 al mes es de los más bajos del mundo: es el argumento más sólido del país para un jubilado.
  • Los bienes en derechos posesorios no equivalen a un título registrado: la distinción es determinante.
  • La apertura de una cuenta bancaria es larga y exige mucha documentación: la reputación de antaño ya no se corresponde con la práctica.
  • El pasaporte panameño da acceso a aproximadamente 14212 sin visado: ninguna ganancia de movilidad para un ciudadano europeo.

Por último, Panamá es un destino en el que la reputación precede en gran medida a la realidad actual. La territorialidad se mantiene, y es sólida; la opacidad, en cambio, ha desaparecido por efecto de los compromisos internacionales adquiridos tras los escándalos de la década anterior. Por tanto, un proyecto panameño se construye hoy sobre la transparencia y la documentación, exactamente igual que en otros lugares: sigue siendo compatible con una ventaja fiscal real, pero impide razonar como hace veinte años.

Ventajas e inconvenientes

Ventajas

  • Territorialidad pura: 0 %13 sobre cualquier ingreso extranjero

  • Economía dolarizada, centro aéreo de las Américas

  • Pensionado: jubilación accesible desde a partir de 1000 US$9 al mes, con grandes descuentos

Inconvenientes

  • Seguridad desigual según los barrios

  • Larga temporada de lluvias (mayo–noviembre)

  • Reputación offshore: mayor vigilancia bancaria

Preguntas frecuentes

¿Qué es la territorialidad panameña?

Panamá solo grava los ingresos de fuente panameña. Los ingresos, dividendos y plusvalías de fuente extranjera no tributan: una gran ventaja para los ingresos internacionales.

¿Cómo funciona el visado Pensionado?

El Pensionado está dirigido a jubilados que acrediten una pensión de a partir de 1000 US$9 al mes y ofrece numerosos descuentos (sanidad, transporte, ocio). Es uno de los programas para jubilados más generosos del mundo.

¿Qué otras vías de residencia existen?

El visado Naciones Amigas (para los nacionales de países «amigos», entre ellos Francia) se obtiene mediante un contrato local o una inversión inmobiliaria de aproximadamente 200.000 US$14.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Residencia permanente de inversionista calificado

Residencia · Abierto · Página oficial

Entrada mínima
  • a partir de 300.000 US$ — inversión, solicitante principalInmueble adquirido en primera venta, mantenido 5 años con justificación anual; normas del decreto 17 de 2026 (fuente: despacho de abogados Kraemer & Kraemer).kraemerlaw.com · Verificado el 2 nov 2026
  • a partir de 500.000 US$ — depósito reembolsable, solicitante principalDepósito a plazo en el Banco Nacional o en la Caja de Ahorros, decreto 17 de 2026 (resumen del despacho Kraemer & Kraemer, extracto no literal).kraemerlaw.com · Verificado el 2 nov 2026
  • a partir de 500.000 US$ — inversión, solicitante principalTítulos adquiridos a través de un corredor autorizado en Panamá, importe sin cambios con el decreto 17 de 2026; tenencia de 5 años (fuente: despacho de abogados).ey.com · Verificado el 2 nov 2026
  • a partir de 500.000 US$ — inversión, solicitante principalInmueble de reventa (mercado secundario), mantenido 5 años; decreto 17 de 2026 (fuente: despacho de abogados Kraemer & Kraemer).kraemerlaw.com · Verificado el 2 nov 2026
  • a partir de 750.000 US$ — depósito reembolsable, solicitante principalDepósito a plazo en un banco con licencia general, durante al menos 5 años (resumen del despacho Kraemer & Kraemer).kraemerlaw.com · Verificado el 2 nov 2026
Tasas públicas (solicitante)
  • 5000 US$ — tasas administrativas, solicitante principalTasas abonadas al Servicio Nacional de Migración por el solicitante principal (resumen de un despacho).kraemerlaw.com · Verificado el 2 nov 2026
  • 5000 US$ — tasas administrativas, solicitante principalPago al Tesoro Nacional por el solicitante principal; se adeuda un importe idéntico al Servicio Nacional de Migración (resumen de un despacho).kraemerlaw.com · Verificado el 2 nov 2026
Familia
  • 2000 US$ — coste por miembro de la familia, por persona a cargoPor cada persona a cargo: la mitad al Tesoro Nacional y la mitad a Migración (resumen de un despacho, total calculado).kraemerlaw.com · Verificado el 13 oct 2026
Plazo
  • aproximadamente 30 días — plazo de tramitación, solicitante principalDías hábiles para la resolución migratoria, tras un máximo de 15 días hábiles para la certificación de la inversión (MICI); estimación, no garantizada.kraemerlaw.com · Verificado el 13 oct 2026
Estancia exigida
No informado
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Población : 4.400.000

    Verificado el 2 nov 2026

  2. 2.

    Vuelo desde París : 11 horas

    Verificado el 2 nov 2026

  3. 3.

    Panamá: tramo de la renta neta imponible de las personas físicas no sujeto a impuesto : 11.000 US$

    « Hasta B/.11,000.00 El impuesto será del 0% »

    Dirección General de Ingresos (MEF, Panama), « Tarifas del Impuesto Sobre la Renta »Verificado el 2 nov 2026Fuente verificada

  4. 4.

    Panamá: límite superior del tramo intermedio del baremo del impuesto sobre la renta de las personas físicas : 50.000 US$

    « El impuesto será el 15% por el excedente de B/. 11,000.00 hasta B/.50,000.00 »

    Dirección General de Ingresos (MEF, Panama), « Tarifas del Impuesto Sobre la Renta »Verificado el 2 nov 2026Fuente verificada

  5. 5.

    panama.impot-revenu.pct.15 : 15 %

    Verificado el 2 nov 2026

  6. 6.

    Panamá: tipo superior de la escala del impuesto sobre la renta de las personas físicas : 25 %

    « Pagarán B/.5,850.00 por los primeros B/. 50,000.00 y una tarifa del 25% sobre el excedente. »

    Dirección General de Ingresos (MEF, Panama), « Tarifas del Impuesto Sobre la Renta »Verificado el 2 nov 2026Fuente verificada

  7. 7.

    panama.impot-societes.pct.25 : 25 %

    Verificado el 2 nov 2026

  8. 8.

    Panamá: tipo del impuesto sobre la renta de las sociedades titulares de una licencia SEM (sedes de empresas multinacionales) : 5 %

    « a una tarifa del 5 % »

    Asamblea Nacional de Panamá (Gaceta Oficial n° 28641), « Ley 57 de 24 de octubre de 2018 (régimen especial SEM) »Verificado el 2 nov 2026Fuente verificada

  9. 9.

    Panamá: pensión mensual mínima del permiso de residente jubilado : 1000 US$

    « Permiso de residente permanente en calidad de jubilado y pensionado — […] que ingresen al territorio nacional para radicarse en él y cuenta con suficientes medios económicos para sufragar todos sus gastos de subsistencia y los de sus dependientes en el país. La renta o pensión mensual no podrá ser inferior a mil balboas (B/.1,000.00) y debe estar concedida en forma vitalicia. […] Si el solicitante demuestra haber adquirido una propiedad a su nombre en el territorio nacional por una suma superior a los cien mil balboas (B/.100,000.00), la pensión podrá ser por un mínimo de setecientos cincuenta balboas (B/ 750.00). — Servicio Nacional de Migración, fiche de requisitos (Decreto Ejecutivo 320 de 2008). »

    migracion.gob.paVerificado el 2 nov 2026Fuente verificada

  10. 10.

    Panamá: importe del régimen abierto a los nacionales de países con relaciones privilegiadas : 200.000 US$

    « Permiso de residente provisional en calidad de extranjeros nacionales de países específicos que mantienen relaciones (PPT-PE) — b. Por razones de inversión en un inmueble: 1. Certificado de Registro Público de Panamá que compruebe la propiedad del bien inmueble, a título personal del solicitante […] con un valor mínimo de 200,000.00 (doscientos mil). La operación de adquisición del bien inmueble podrá ser financiada a través de un banco de la localidad. c. Por razones de depósito de plazo fijo: […] depósito de plazo fijo por un valor de 200,000.00 (doscientos mil) […] con vigencia de 3 años. — Servicio Nacional de Migración (Decreto Ejecutivo 226 de 2021). »

    migracion.gob.paVerificado el 2 nov 2026Fuente verificada

  11. 11.

    Panamá: duración del permiso de residencia provisional de la categoría Países Específicos («países amigos») : 2 años

    « podrá conceder un permiso de Residencia Provisional por periodo de dos (2) años »

    Servicio Nacional de Migración (Panama), « Requisitos: Residente Permanente Países Específicos »Verificado el 2 nov 2026Fuente verificada

  12. 12.

    Pasaporte de Panamá: destinos sin visado : 142

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada

  13. 13.

    panama.fiscalite.pct.0 : 0 %

    Verificado el 2 nov 2026

  14. 14.

    Panamá: valor mínimo del inmueble que da acceso a la residencia por inversión : 200.000 US$

    « b. Por razones de inversión en un inmueble: […] con un valor mínimo de 200,000.00 (doscientos mil). — Servicio Nacional de Migración, permis de résident provisoire des nationaux de pays spécifiques (Decreto Ejecutivo 226 de 2021). »

    migracion.gob.paVerificado el 2 nov 2026Fuente verificada