Aktuelles zur internationalen Mobilität

Singapur

Auswandern nach Singapur 2026: Territorialbesteuerung, Geschäftsdrehscheibe und Lebensqualität

Singapur verbindet eine milde Territorialbesteuerung (ausländische Einkünfte weitgehend unbesteuert, keine Steuer auf Veräußerungsgewinne), eine globale Geschäftsdrehscheibe und eine außergewöhnliche Lebensqualität. Die Daueraufenthaltserlaubnis ist dagegen selektiv.

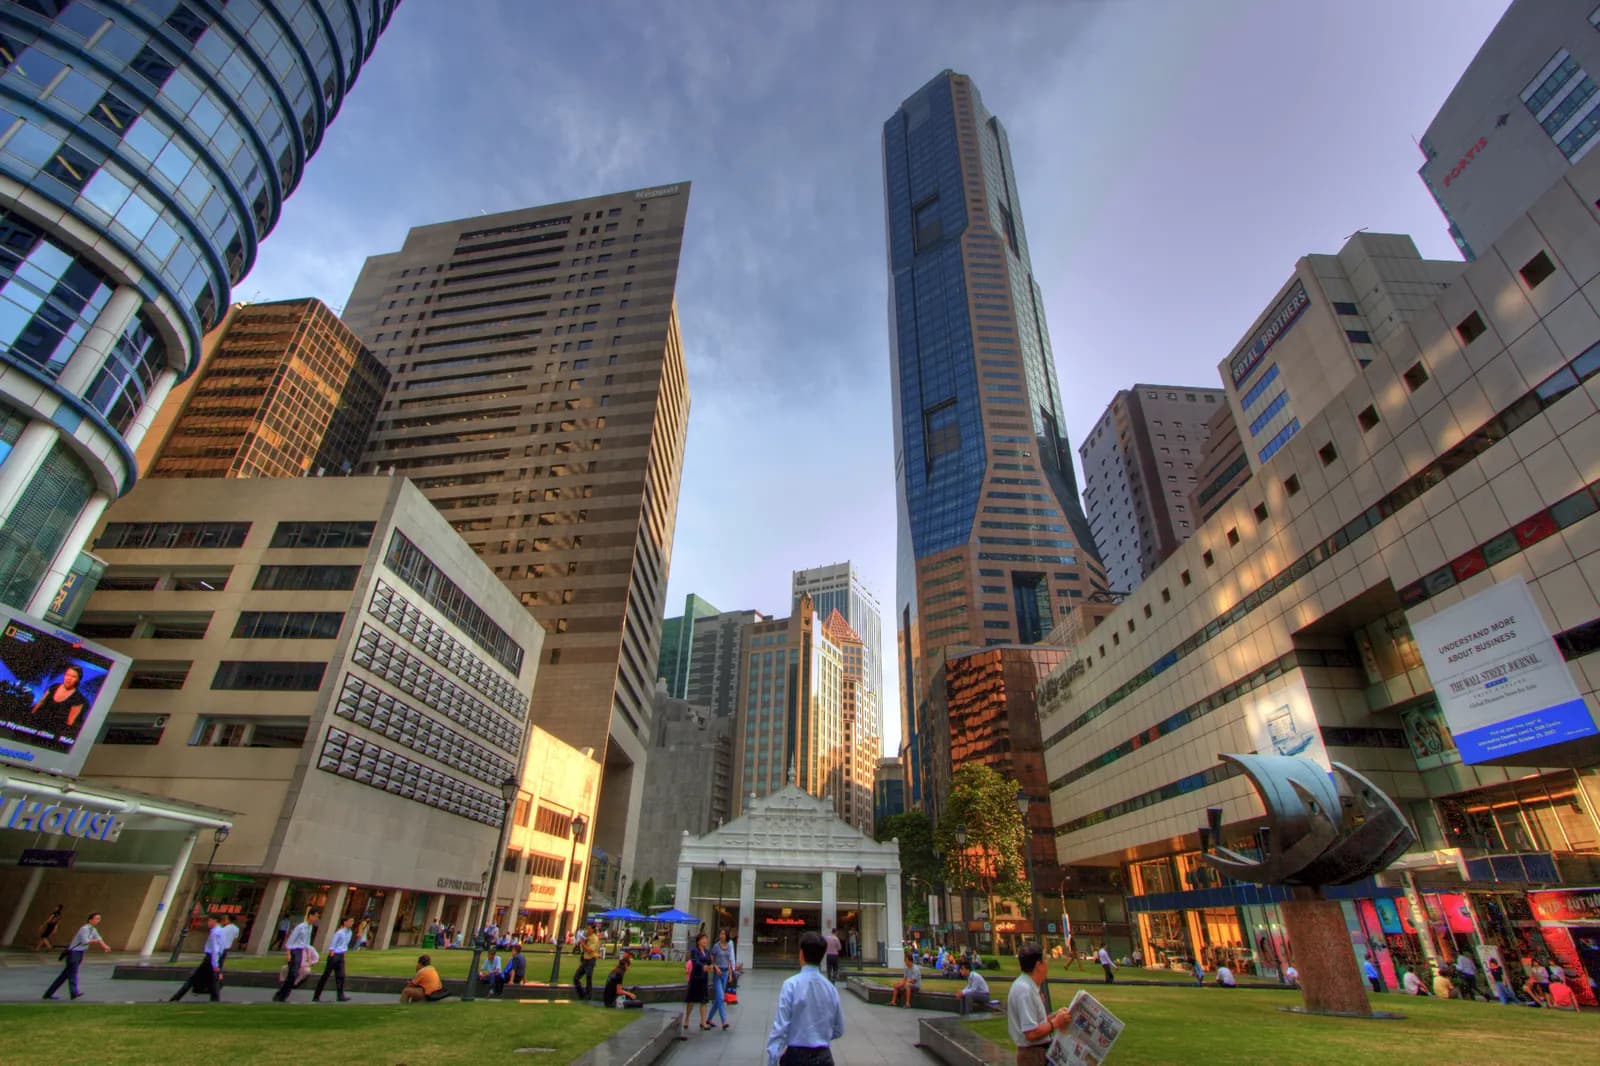
Blick auf Singapur
Foto: Ramir Borja. — Wikimedia Commons (CC BY-SA)
Hauptstadt
Singapur
Währung
SGD
Region
Asien
Mitgliedschaften
Commonwealth

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Einkommensteuer für GebietsansässigeAllgemeine Regelung

    Für wen?
    Steuerlich ansässige natürliche Personen, insbesondere aufgrund einer Anwesenheit oder Tätigkeit in Singapur oberhalb der Schwelle im vorangegangenen Kalenderjahr.
    Welches Einkommen?
    Gehälter, Erwerbseinkünfte, Mieteinnahmen und andere steuerpflichtige Einkünfte: kurzer progressiver Tarif. Nichtansässige unterliegen gesonderten Steuersätzen, die hier nicht wiedergegeben werden.
    Welche Quelle?
    Einkünfte aus singapurischer Quelle. Ausländische Einkünfte, die ein Gebietsansässiger in Singapur erhält, sind grundsätzlich befreit, mit Ausnahme derjenigen, die über eine singapurische Personengesellschaft bezogen werden.
    Bedingungen
    Jährliche Steuererklärung; persönliche Freibeträge; Prüfung von Quelle und Art des Zuflusses Einkunft für Einkunft.
    Dauer
    Dauerhafte Regelung.
    Seit wann?
    In Kraft; für 2026 gilt der Tarif für Gebietsansässige.
    • 183 Tage Singapur: jährliche Anwesenheit, die die steuerliche Ansässigkeit begründet
    • 0 % Singapur: Steuersatz der ersten Stufe des Tarifs für Ansässige
    • 24 % Singapur: Spitzengrenzsteuersatz des Tarifs für Ansässige

    Amtliche Quelle · iras.gov.sg

  • Veräußerungsgewinne von PrivatpersonenAllgemeine Regelung

    Für wen?
    Privatpersonen, die Vermögenswerte, Aktien oder Finanzinstrumente zur Vermögensanlage halten.
    Welches Einkommen?
    Veräußerungsgewinne: grundsätzlich nicht besteuert.
    Welche Quelle?
    Nicht anwendbar.
    Bedingungen
    Gewinne aus einer dem Handel gleichzustellenden Tätigkeit (Häufigkeit der Geschäfte, Finanzierung, Absicht) werden als Unternehmenseinkünfte besteuert.
    Dauer
    Dauerhafte Regelung.
    Seit wann?
    In Kraft.
    • 0 % Singapur: Besteuerung von Gewinnen aus der Veräußerung von Vermögenswerten, Aktien und Finanzinstrumenten

    Amtliche Quelle · iras.gov.sg

  • Not Ordinarily Resident (NOR) SchemeBefristetAusgelaufen

    Für wen?
    Früher: neu Ansässige, die in den Jahren vor ihrer Ankunft nicht ansässig waren.
    Welches Einkommen?
    Früher: Besteuerung der Arbeitseinkünfte anteilig nach der in Singapur verbrachten Zeit und Befreiung bestimmter Arbeitgeberbeiträge.
    Welche Quelle?
    Arbeitseinkünfte.
    Bedingungen
    Geschlossene Regelung: Es wird kein Status mehr gewährt.
    Dauer
    Der letzte Status wurde für das Veranlagungsjahr 2020 gewährt und ist mit dem Veranlagungsjahr 2024 ausgelaufen.
    Seit wann?
    Durch den Income Tax (Amendment) Bill 2019 abgeschafft; keine Wirkung für eine Ankunft im Jahr 2026.

    Amtliche Quelle · mof.gov.sg

  • Global Investor Programme (GIP)Sonderregelung

    Für wen?
    Unternehmer, Investoren und Leiter von Family Offices mit erheblichem Vermögen und nachweisbarer unternehmerischer Laufbahn.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: Status als Daueraufenthaltsberechtigter.
    Welche Quelle?
    Nicht anwendbar.
    Bedingungen
    Eine der Investitionsoptionen: neues oder expandierendes Unternehmen, zugelassener Fonds oder Family Office mit Mindestbestand; eingehende Prüfung und Substanzanforderungen.
    Dauer
    Re-entry Permit, unter Bedingungen verlängerbar.
    Seit wann?
    In Kraft, Optionen 2023 überarbeitet.
    • ab 10.000.000 SGD Singapur – GIP – Option A: Investition in ein Unternehmen
    • ab 25.000.000 SGD Singapur – GIP – Option B: GIP-zugelassener Fonds
    • ab 200.000.000 SGD Singapur – GIP – Option C: Family Office (verwaltetes Vermögen)
    • 5 Jahre Singapur – GIP – Laufzeit der Wiedereinreisegenehmigung (REP)

    Amtliche Quelle · edb.gov.sg

Ihr Unternehmen

  • Körperschaftsteuer: NormalregelungAllgemeine Regelung

    Für wen?
    Ansässige Gesellschaften und Betriebsstätten ausländischer Gesellschaften in Singapur.
    Welches Einkommen?
    Steuerpflichtiger Gewinn zu einem einheitlichen Satz, mit Teilbefreiungen und einer Befreiung für Jungunternehmen unter Bedingungen (Einzelheiten nicht überprüft).
    Welche Quelle?
    Gewinne aus singapurischer Quelle und in Singapur erhaltene ausländische Einkünfte; Befreiung unter Bedingungen für Dividenden, Gewinne von Zweigniederlassungen und erhaltene Einkünfte aus ausländischen Dienstleistungen.
    Bedingungen
    Keine Quellensteuer auf Dividenden, System der einmaligen Besteuerung auf Ebene der Gesellschaft; jährliche Steuererklärung.
    Dauer
    Dauerhafte Regelung.
    Seit wann?
    In Kraft.
    • 17 % Singapur: Körperschaftsteuersatz

    Amtliche Quelle · iras.gov.sg

  • Family-Office-Fonds (Regelungen 13O, 13OA und 13U)Sonderregelung

    Für wen?
    Fondsvehikel, die von einem Single Family Office oder einem in Singapur ansässigen Verwalter geführt und von der Monetary Authority of Singapore zugelassen werden.
    Welches Einkommen?
    Bestimmte Einkünfte aus designierten Anlagen: Steuerbefreiung.
    Welche Quelle?
    Designierte Anlagen, in Singapur oder im Ausland.
    Bedingungen
    Je nach Regelung ein Mindestbestand an designierten Anlagen, eine Mindestzahl qualifizierter Anlageprofis (davon mindestens einer außerhalb der Familie), lokale Mindestausgaben; die Bedingungen sind während des gesamten Anreizzeitraums einzuhalten.
    Dauer
    Anreizzeitraum wird bei der Zulassung festgelegt; Antragsfrist nicht überprüft.
    Seit wann?
    In Kraft; Bedingungen durch das Rundschreiben FDD Cir 05/2026 der Monetary Authority of Singapore aktualisiert.
    • ab 20.000.000 SGD Singapur: Mindestvolumen der designierten Anlagen eines Single-Family-Office-Fonds im Rahmen der Regelung 13O/13OA
    • ab 50.000.000 SGD Singapur: Mindestvolumen der bezeichneten Anlagen eines Single-Family-Office-Fonds unter der Regelung 13U

    Amtliche Quelle · mas.gov.sg

  • Ergänzungssteuern für große Konzerne (DTT und MTT)An Bedingungen geknüpft

    Für wen?
    Multinationale Konzerne, deren Jahresumsatz in mindestens zwei der vier vorangegangenen Geschäftsjahre die Schwelle erreicht. Unternehmen unterhalb der Schwelle sind nicht betroffen.
    Welches Einkommen?
    Domestic Top-up Tax auf singapurische Einheiten und Multinational Enterprise Top-up Tax auf niedrig besteuerte ausländische Tochtergesellschaften.
    Welche Quelle?
    Gewinne der Konzerneinheiten in Singapur und im Ausland nach den GloBE-Regeln.
    Bedingungen
    Eigene Registrierung und Erklärungen bei der IRAS.
    Dauer
    Dauerhafte Regelung.
    Seit wann?
    Geschäftsjahre, die ab dem 1. Januar 2025 beginnen (Multinational Enterprise (Minimum Tax) Act 2024).
    • ab 15 % Singapur: Mindeststeuersatz für große multinationale Unternehmensgruppen (DTT und MTT)
    • ab 750.000.000 € Singapur: Jahresumsatz der Gruppe, ab dem die Ergänzungssteuern (DTT und MTT) gelten

    Amtliche Quelle · mof.gov.sg

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Einwohnerzahl5.900.000Geprüft am 2. Nov. 2026
  • Flug ab Parisetwa13 StundenGeprüft am 2. Nov. 2026

Besteuerung von Privatpersonen

Singapur besteuert nach dem Territorialprinzip und mit einem kurzen progressiven Tarif. Eine Person gilt für ein Veranlagungsjahr insbesondere dann als steuerlich ansässig, wenn sie sich im vorangegangenen Kalenderjahr 183 Tage3 im Stadtstaat aufgehalten oder dort gearbeitet hat.

Der Tarif für Gebietsansässige beginnt bei 0 %4 auf der ersten Stufe und erreicht höchstens 24 %5. Dieser Spitzensteuersatz liegt bei hohem Einkommen um die Hälfte niedriger als in den großen europäischen Ländern.

Der strukturell wichtigste Punkt liegt jedoch woanders: Gewinne aus der Veräußerung eines Vermögenswerts, von Aktien oder Finanzinstrumenten sind in der Regel nicht steuerpflichtig. Der auf Veräußerungsgewinne anwendbare Satz beträgt 0 %6.

Diese Nichtbesteuerung von Veräußerungsgewinnen gilt nicht uneingeschränkt: Gewinne, die im Rahmen einer Handelstätigkeit erzielt werden, können als Unternehmenseinkünfte umqualifiziert und entsprechend besteuert werden. Die Grenze wird anhand von Indizien beurteilt – Häufigkeit der Geschäfte, Finanzierung, Absicht – und ist für einen aktiven Anleger das wichtigste Thema, auf das er achten muss.

Gesellschaften

Die Körperschaftsteuer beträgt einheitlich 17 %7 auf den steuerpflichtigen Gewinn, ergänzt durch Teilbefreiungen für Jungunternehmen und sektorale Steuergutschriften.

Auf Dividenden, die eine singapurische Gesellschaft ausschüttet, wird keine Quellensteuer erhoben, da es sich um ein System der einmaligen Besteuerung handelt: Der Gewinn wird auf Ebene der Gesellschaft besteuert, und die Ausschüttung wird nicht ein zweites Mal belastet.

Die Vorzugsregelungen für Family-Office-Fonds werden dagegen von der Monetary Authority of Singapore dokumentiert, die sie zulässt. Einkünfte aus designierten Anlagen sind dort befreit, sofern der Fonds während des gesamten Anreizzeitraums einen Bestand an designierten Anlagen von ab 20.000.000 SGD8 unter den Regelungen 13O und 13OA beziehungsweise von ab 50.000.000 SGD9 unter der Regelung 13U unterhält, eine Mindestzahl qualifizierter Anlageprofis beschäftigt, von denen mindestens einer nicht zur Familie gehört, und in Singapur Mindestausgaben tätigt.

Die Einzelheiten der für Jungunternehmen geltenden Befreiungen veröffentlichen wir nicht: Sie setzen Kriterien voraus, die wir anhand einer datierten offiziellen Quelle nicht überprüfen konnten.

Schließlich ist zu bedenken, was die singapurische Territorialität umfasst. Ausländische Einkünfte, die eine ansässige Privatperson bezieht, werden grundsätzlich nicht besteuert, wenn sie in Singapur empfangen werden, vorbehaltlich von Ausnahmen und Bedingungen, die für bestimmte Kategorien gelten. Wie anderswo ist das Prinzip Einkunft für Einkunft zu prüfen und keine allgemeine Regel: Entscheidend ist die Analyse von Quelle und Art des Zuflusses.

Aufenthaltswege und Visa

Singapur verfolgt eine selektive und explizite Einwanderungspolitik. Ein Langzeitaufenthalt setzt fast immer eine Arbeitserlaubnis voraus, deren Kategorien nach Vergütungs- und Qualifikationsniveau gestaffelt sind.

Für Investoren beruht das spezielle Programm – das Global Investor Programme – seit seiner Überarbeitung im März 2023 auf drei bezifferten Optionen. Die erste setzt eine Investition von mindestens 10.000.000 SGD10 in ein neues Wirtschaftsunternehmen oder in die Expansion einer bestehenden Tätigkeit voraus; die zweite eine Anlage von mindestens ab 25.000.000 SGD11 in einem im Rahmen des Programms zugelassenen Fonds; die dritte die Gründung eines Family Office, dessen verwaltetes Vermögen mindestens ab 200.000.000 SGD12 erreicht. Die früheren Optionen mit niedrigeren Schwellen wurden mit dieser Überarbeitung abgeschafft.

Die Größenordnung ordnet das Programm ein: Es richtet sich nicht an einen gewöhnlichen Expatriate, sondern an Unternehmer und Familien mit erheblichem Vermögen, und es ist mit Substanzanforderungen und einer eingehenden Prüfung verbunden.

Man muss drei Status unterscheiden, die oft verwechselt werden: die Arbeitserlaubnis, die an einen Arbeitgeber gebunden ist; die Daueraufenthaltserlaubnis, die davon unabhängig ist; und die Staatsbürgerschaft, die den Verzicht auf jede andere Staatsangehörigkeit voraussetzt, da Singapur die doppelte Staatsangehörigkeit für Erwachsene nicht zulässt.

Die Vergütungsschwellen der einzelnen Kategorien von Arbeitserlaubnissen sowie die Kriterien für die Erteilung der Daueraufenthaltserlaubnis finden sich nicht in den offiziellen Quellen, die wir einsehen konnten: Wir beziffern sie daher nicht.

Ein letzter Punkt unterscheidet Singapur von den meisten Zielländern: die Stabilität der Regeln. Die Schwellen verändern sich, aber der institutionelle Rahmen und die administrative Vorhersehbarkeit gehören zu den höchsten der Welt. Für ein langfristiges Vermögensprojekt ist diese Vorhersehbarkeit ebenso viel wert wie ein Prozentpunkt beim Steuersatz, und sie erklärt einen Teil des Aufschlags, den das Land beim Wohnen verlangt.

Immobilien

Hier ist Singapur am restriktivsten, und das sollte man vor jedem Vorhaben verstanden haben. Der Erwerb von Wohnungen durch Ausländer ist stark reglementiert, und Einfamilienhäuser sind ihnen grundsätzlich ohne besondere Genehmigung verschlossen.

Vor allem unterliegen Erwerbe durch Nichtansässige und durch Gebietsansässige mit mehreren Immobilien zusätzlichen Abgaben, deren Höhe unseres Wissens zu den höchsten der Welt gehört. Sie wurden im Rahmen der Politik zur Preisdämpfung mehrfach angehoben.

Den Satz der zusätzlichen Abgaben für ausländische Erwerber veröffentlichen wir nicht: Er hat sich mehrfach geändert, und wir haben keine datierte offizielle Quelle, die wir anführen könnten. Da diese Zahl entscheidend ist – sie kann einen erheblichen Teil des Preises ausmachen –, muss sie vor jeder Verpflichtung bei der Verwaltung überprüft werden.

Die praktische Folge ist einfach: Für die allermeisten Expatriates ist die Immobilienfrage in Singapur eine Frage der Miete, nicht des Kaufs. Der Mietmarkt ist angespannt, und die Mietverträge sind kurz, was häufigen Anpassungen aussetzt.

Der öffentliche Wohnungsbau, in dem die Mehrheit der Bevölkerung lebt, steht Ausländern nicht zu denselben Bedingungen offen, wodurch sich die Nachfrage der Expatriates auf ein enges privates Segment konzentriert.

Lebenshaltungskosten

Singapur zählt für Expatriates regelmäßig zu den teuersten Städten der Welt. Die Nichtbesteuerung von Veräußerungsgewinnen und ein moderater Steuertarif gleichen dieses Ausgabenniveau nicht automatisch aus.

Ein typisches Monatsbudget veröffentlichen wir nicht: Wir haben keine offizielle singapurische Reihe gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst.

Drei Posten dominieren und summieren sich. Das Wohnen als erster davon, in einem engen privaten Mietmarkt. Die internationale Schulbildung, deren Kosten zu den höchsten der Welt gehören und die alle Kinder von Expatriates betrifft, da die öffentlichen Schulen für sie kaum zugänglich sind. Und das Auto, dessen Kosten durch das System der Zulassungszertifikate bewusst abschreckend sind.

Dieser letzte Punkt ist nicht für jeden ein Nachteil: Der öffentliche Verkehr ist ausgezeichnet, und die Stadt ist kompakt. Wer jedoch einen autozentrierten Lebensstil beibehalten wollte, muss ihn einplanen.

Formalitäten und Fristen

  1. Zuerst die zur eigenen Situation passende Erlaubnis einholen: Sie bestimmt die Niederlassung, das Bankkonto und die Einschulung;
  2. die Schulfrage weit im Voraus angehen, da die Plätze an internationalen Schulen kontingentiert sind;
  3. die Immobilienfrage als Mietfrage behandeln, außer bei einem speziellen und im Hinblick auf die zusätzlichen Abgaben durchgerechneten Vorhaben;
  4. als aktiver Anleger die vermögensverwaltende Natur der eigenen Geschäfte dokumentieren, da die Grenze zum Handel über die Besteuerung der Gewinne entscheidet;
  5. den Wegzug aus Frankreich nach den eigenen Kriterien und nach dem anwendbaren Abkommen behandeln.

Wir veröffentlichen keine Bearbeitungszeiten für singapurische Aufenthaltstitel, da uns keine offizielle, bezifferte und datierte Quelle vorliegt.

Wichtige Hinweise

  • Die Steuerfreiheit von Veräußerungsgewinnen ist nicht absolut: Eine Tätigkeit, die einem Handelsgeschäft gleichkommt, wird wie Unternehmenseinkommen besteuert.
  • Die zusätzlichen Abgaben beim Immobilienerwerb durch Ausländer sind das größte finanzielle Hindernis des Landes: Sie müssen vor jedem Vorhaben beziffert werden.
  • Die Staatsbürgerschaft setzt den Verzicht auf die ursprüngliche Staatsangehörigkeit voraus: Das ist eine Entscheidung anderer Art als in Ländern, die die doppelte Staatsangehörigkeit zulassen.
  • Die Kosten für Schulbildung und Wohnen können den steuerlichen Vorteil für eine Familie mit mittlerem Einkommen aufzehren.
  • Der singapurische Reisepass ermöglicht die visumfreie Einreise in etwa 19513, eines der weltweit besten Ergebnisse – allerdings um den Preis des oben erwähnten Verzichts.

Schließlich ist Singapur ein Ziel, bei dem sich die Abwägung weniger am Steuersatz als an der Struktur der unvermeidbaren Ausgaben entscheidet. Ein alleinstehender Besserverdiener profitiert dort deutlich; eine vierköpfige Familie mit zwei schulpflichtigen Kindern muss die Rechnung Posten für Posten neu aufmachen, und das Ergebnis entspricht nicht immer dem, was der Vergleich der Steuertarife nahelegt.

Vor- und Nachteile

Vorteile

  • Keine Steuer auf Veräußerungsgewinne und Erbschaften, nicht überwiesene ausländische Einkünfte steuerfrei

  • Höchste Stabilität, Sicherheit und Verwaltungseffizienz; asiatisches Drehkreuz

  • Gesundheitswesen und Schulen (darunter ein französisches Lycée) auf Weltniveau

Nachteile

  • Lebenshaltungskosten und Immobilienpreise gehören zu den höchsten der Welt

  • Aufenthaltstitel schwer zu erhalten (kein einfaches Visum für Nichterwerbstätige)

  • Immobilienkauf für Ausländer hoch besteuert (hohe ABSD-Abgaben)

  • Für die Aufenthaltserlaubnis braucht es ein echtes Vorhaben (Anstellung/Unternehmen) oder ein sehr hohes Kapital

Häufige Fragen

Besteuert Singapur ausländische Einkünfte?

Nicht überwiesene Einkünfte aus ausländischen Quellen sind weitgehend steuerfrei, und es gibt keine Steuer auf Veräußerungsgewinne.

Ist die Daueraufenthaltserlaubnis leicht zu bekommen?

Nein: Sie wird selektiv vergeben. Meist beginnt man mit einem Employment Pass, der an eine qualifizierte Beschäftigung gebunden ist.

Sind die Lebenshaltungskosten hoch?

Ja, sie gehören zu den höchsten in Asien.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Global Investor Programme (Daueraufenthalt)

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
  • ab 10.000.000 SGD — Investition, HauptantragstellerNeues oder expandierendes Unternehmen in Singapur, Beteiligung von mindestens 30 %, investiert innerhalb von 6 Monaten nach der Grundsatzgenehmigungedb.gov.sg · Geprüft am 2. Nov. 2026
  • ab 25.000.000 SGD — Investition, HauptantragstellerFonds „GIP-select“, der in singapurische Unternehmen investiert; über ein persönliches Konto bei einer Bank in Singapuredb.gov.sg · Geprüft am 2. Nov. 2026
  • ab 200.000.000 SGD — Investition, HauptantragstellerSingle Family Office in Singapur; mindestens 50 Mio. SGD, innerhalb von 12 Monaten in von der EDB benannte Anlagen investiertedb.gov.sg · Geprüft am 2. Nov. 2026
Behördengebühren (Antragsteller)
  • 10.000 SGD — Verwaltungsgebühren, HauptantragstellerVor Einreichung zu zahlen, unabhängig vom Ergebnis nicht erstattungsfähigedb.gov.sg · Geprüft am 13. Okt. 2026
Familie
Keine Angabe
Bearbeitungsdauer
  • etwa 12 Monate — Bearbeitungsdauer, HauptantragstellerOffizielle Schätzung, ohne Gewähredb.gov.sg · Geprüft am 13. Okt. 2026
Geforderter Aufenthalt
Keine Angabe
Gültigkeit des Titels
  • 5 Jahre — Gültigkeit des Titels, HauptantragstellerRe-Entry Permit zur dauerhaften Aufenthaltsberechtigung (Permanent Residence); Verlängerung bei Aufenthalt während mehr als der Hälfte der Zeitedb.gov.sg · Geprüft am 2. Nov. 2026

Banken und Konten

In diesem Land geführte Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Einwohnerzahl : 5.900.000

    Geprüft am 2. Nov. 2026

  2. 2.

    Flug ab Paris : 13 Stunden

    Geprüft am 2. Nov. 2026

  3. 3.

    Singapur: jährliche Anwesenheit, die die steuerliche Ansässigkeit begründet : 183 Tage

    « Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »

    iras.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Singapur: Steuersatz der ersten Stufe des Tarifs für Ansässige : 0 %

    « Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »

    iras.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    Singapur: Spitzengrenzsteuersatz des Tarifs für Ansässige : 24 %

    « Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »

    iras.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  6. 6.

    Singapur: Besteuerung von Gewinnen aus der Veräußerung von Vermögenswerten, Aktien und Finanzinstrumenten : 0 %

    « Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »

    iras.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    Singapur: Körperschaftsteuersatz : 17 %

    « Your company is taxed at a flat rate of 17% of its chargeable income. This applies to both local and foreign companies. »

    iras.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  8. 8.

    Singapur: Mindestvolumen der designierten Anlagen eines Single-Family-Office-Fonds im Rahmen der Regelung 13O/13OA : 20.000.000 SGD

    « S$20 million in Designated Investments (DI) »

    Monetary Authority of Singapore, « Fund Tax Schemes for Family Offices »Geprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    Singapur: Mindestvolumen der bezeichneten Anlagen eines Single-Family-Office-Fonds unter der Regelung 13U : 50.000.000 SGD

    « S$50 million in Designated Investments »

    Monetary Authority of Singapore, « Fund Tax Schemes for Family Offices »Geprüft am 2. Nov. 2026Quelle geprüft

  10. 10.

    Singapur: Mindestinvestition der ersten Option des Investorenprogramms : 10.000.000 SGD

    « Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »

    edb.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  11. 11.

    Singapur – GIP – Option B: GIP-zugelassener Fonds : 25.000.000 SGD

    « Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. »

    edb.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  12. 12.

    Singapur – GIP – Option C: Family Office (verwaltetes Vermögen) : 200.000.000 SGD

    « Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million »

    edb.gov.sgGeprüft am 2. Nov. 2026Quelle geprüft

  13. 13.

    Reisepass Singapur: visumfreie Reiseziele : 195

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft