L’actualité de la mobilité internationale

Singapour

S'expatrier à Singapour en 2026 : fiscalité territoriale, hub d'affaires et qualité de vie

Singapour combine une fiscalité territoriale douce (revenus étrangers largement non imposés, pas d'impôt sur les plus-values), un hub d'affaires mondial et une qualité de vie exceptionnelle. La résidence permanente y est en revanche sélective.

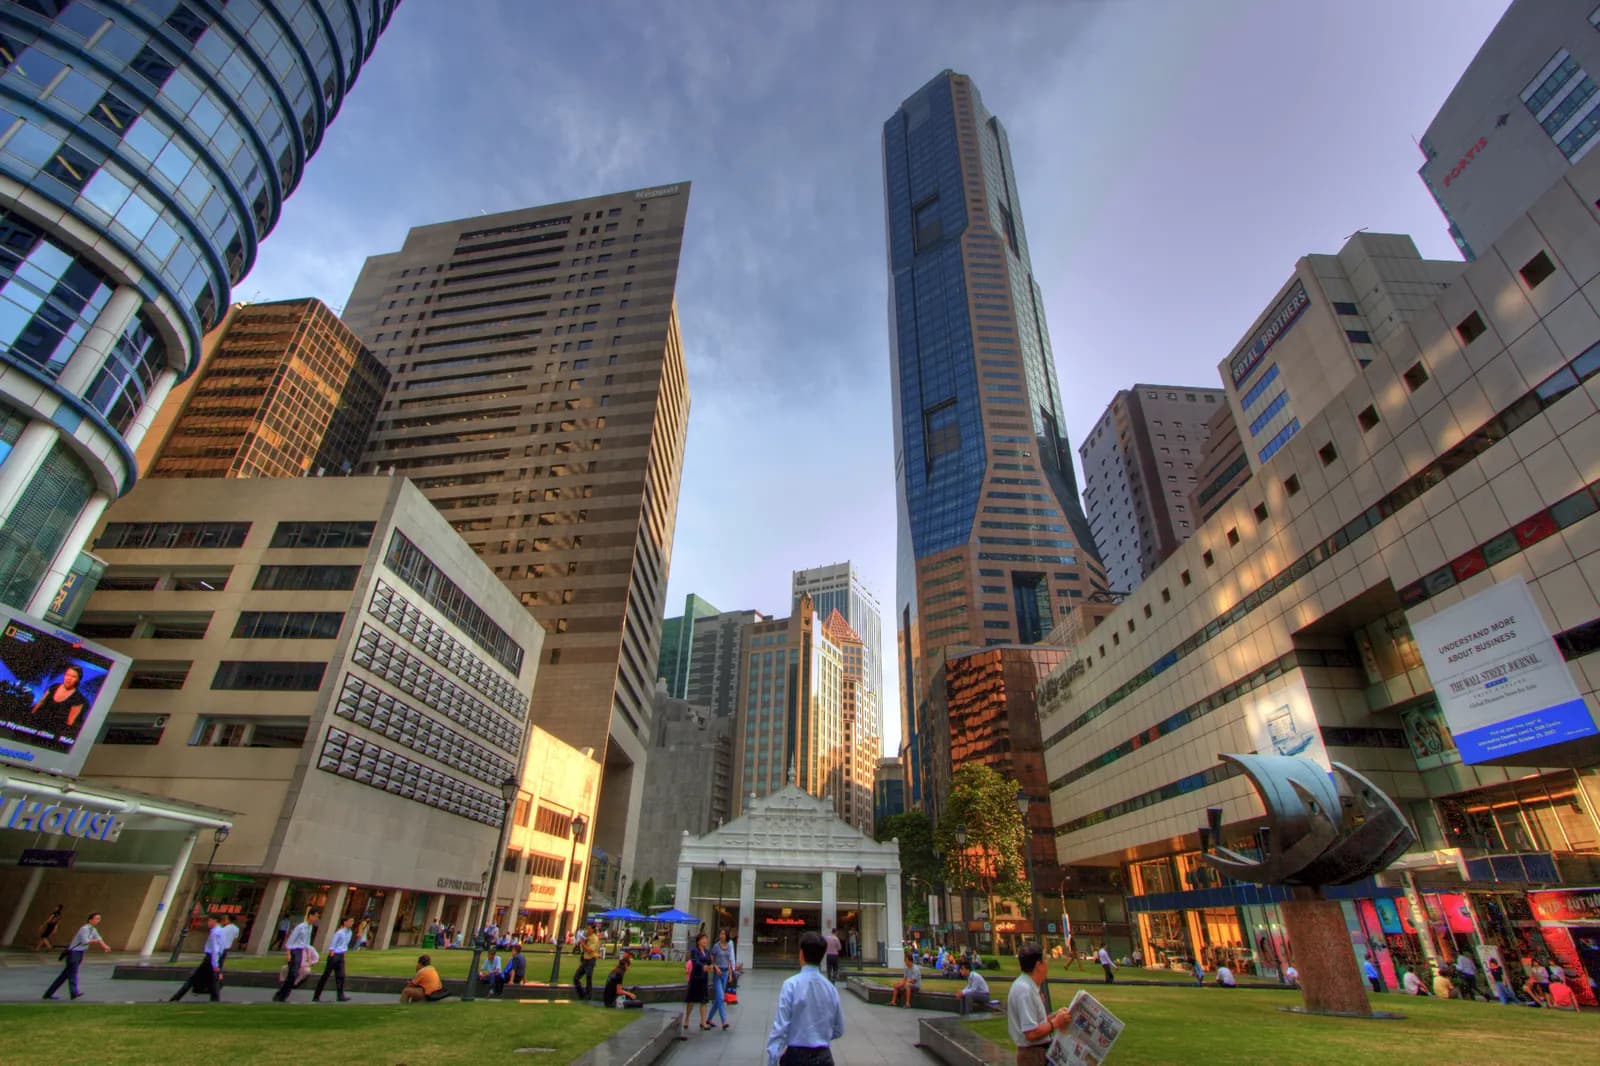
Vue de Singapour
Photo : Ramir Borja. — Wikimedia Commons (CC BY-SA)
Capitale
Singapour
Monnaie
SGD
Région
Asie
Appartenances
Commonwealth

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Impôt sur le revenu des résidentsRégime général

    Pour qui ?
    Personnes physiques résidentes fiscales, notamment par une présence ou un travail à Singapour au-delà du seuil au cours de l’année civile précédente.
    Quel revenu ?
    Salaires, revenus d’activité, loyers et autres revenus imposables : barème progressif court. Les non-résidents relèvent de taux distincts, non repris ici.
    Quelle source ?
    Revenus de source singapourienne. Les revenus de source étrangère reçus à Singapour par un résident sont en principe exonérés, sauf ceux perçus par l’intermédiaire d’une société de personnes singapourienne.
    Conditions
    Déclaration annuelle ; abattements personnels ; analyse revenu par revenu de la source et de la nature du flux.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur ; barème des résidents applicable en 2026.
    • 183 jours Singapour : présence annuelle emportant la qualité de résident fiscal
    • 0 % Singapour : taux de la première tranche du barème des résidents
    • 24 % Singapour : taux marginal supérieur du barème des résidents

    Source officielle · iras.gov.sg

  • Gains de cession des particuliersRégime général

    Pour qui ?
    Particuliers détenant des biens, actions ou instruments financiers à titre patrimonial.
    Quel revenu ?
    Plus-values de cession : en principe non imposées.
    Quelle source ?
    Sans objet.
    Conditions
    Les gains d’une activité assimilable à du négoce (fréquence des opérations, financement, intention) sont imposés comme revenus d’entreprise.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 0 % Singapour : imposition des gains de cession de biens, d'actions et d'instruments financiers

    Source officielle · iras.gov.sg

  • Not Ordinarily Resident (NOR) SchemeTemporaireExpiré

    Pour qui ?
    Anciennement : nouveaux résidents non résidents au cours des années précédant leur arrivée.
    Quel revenu ?
    Anciennement : imposition des revenus d’emploi au prorata du temps passé à Singapour et exonération de certaines cotisations de l’employeur.
    Quelle source ?
    Revenus d’emploi.
    Conditions
    Régime fermé : plus aucun statut accordé.
    Durée
    Le dernier statut a été accordé pour l’année d’imposition 2020 et a expiré avec l’année d’imposition 2024.
    Depuis quand ?
    Supprimé par l’Income Tax (Amendment) Bill 2019 ; aucun effet pour une arrivée en 2026.

    Source officielle · mof.gov.sg

  • Global Investor Programme (GIP)Régime particulier

    Pour qui ?
    Entrepreneurs, investisseurs et dirigeants de family offices disposant d’un patrimoine et d’un historique d’entreprise substantiels.
    Quel revenu ?
    Aucun avantage fiscal propre : statut de résident permanent.
    Quelle source ?
    Sans objet.
    Conditions
    Une des options d’investissement : entreprise nouvelle ou en développement, fonds agréé, ou family office avec encours minimal ; examen approfondi et exigences de substance.
    Durée
    Permis de retour renouvelable sous conditions.
    Depuis quand ?
    En vigueur, options révisées en 2023.
    • à partir de 10 000 000 $SG Singapour – GIP – option A : investissement dans une entreprise
    • à partir de 25 000 000 $SG Singapour – GIP – option B : fonds agréé GIP
    • à partir de 200 000 000 $SG Singapour – GIP – option C : family office (actifs sous gestion)
    • 5 ans Singapour – GIP – durée du permis de retour (REP)

    Source officielle · edb.gov.sg

Votre entreprise

  • Impôt sur les sociétés : régime normalRégime général

    Pour qui ?
    Sociétés résidentes et établissements de sociétés étrangères à Singapour.
    Quel revenu ?
    Résultat imposable à taux unique, avec exonérations partielles et exonération des jeunes entreprises sous conditions (détail non vérifié).
    Quelle source ?
    Bénéfices de source singapourienne et revenus étrangers reçus à Singapour ; exonération sous conditions des dividendes, bénéfices de succursales et revenus de services étrangers reçus.
    Conditions
    Pas de retenue à la source sur les dividendes, système à imposition unique au niveau de la société ; déclaration annuelle.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 17 % Singapour : taux de l'impôt sur les bénéfices des sociétés

    Source officielle · iras.gov.sg

  • Fonds de family offices (régimes 13O, 13OA et 13U)Régime particulier

    Pour qui ?
    Véhicules de fonds gérés par un single family office ou un gestionnaire établi à Singapour, agréés par la Monetary Authority of Singapore.
    Quel revenu ?
    Revenus spécifiés tirés d’investissements désignés : exonération d’impôt.
    Quelle source ?
    Investissements désignés, à Singapour ou à l’étranger.
    Conditions
    Encours minimal d’investissements désignés selon le régime, nombre minimal de professionnels de l’investissement qualifiés (dont au moins un hors de la famille), dépenses locales minimales, conditions à respecter pendant toute la période d’incitation.
    Durée
    Période d’incitation fixée à l’agrément ; date limite des demandes non vérifiée.
    Depuis quand ?
    En vigueur ; conditions actualisées par la circulaire FDD Cir 05/2026 de la Monetary Authority of Singapore.
    • à partir de 20 000 000 $SG Singapour : encours minimal d’investissements désignés d’un fonds de single family office sous le régime 13O/13OA
    • à partir de 50 000 000 $SG Singapour : encours minimal d’investissements désignés d’un fonds de single family office sous le régime 13U

    Source officielle · mas.gov.sg

  • Impôts complémentaires des grands groupes (DTT et MTT)Conditionnel

    Pour qui ?
    Groupes multinationaux dont le chiffre d’affaires annuel atteint le seuil au cours d’au moins deux des quatre exercices précédents. Ne concerne pas les entreprises sous le seuil.
    Quel revenu ?
    Domestic Top-up Tax sur les entités singapouriennes et Multinational Enterprise Top-up Tax sur les filiales étrangères faiblement imposées.
    Quelle source ?
    Bénéfices des entités du groupe à Singapour et à l’étranger, selon les règles GloBE.
    Conditions
    Enregistrement et déclarations propres auprès de l’IRAS.
    Durée
    Régime permanent.
    Depuis quand ?
    Exercices ouverts à compter du 1er janvier 2025 (Multinational Enterprise (Minimum Tax) Act 2024).
    • à partir de 15 % Singapour : taux effectif minimal imposé aux grands groupes multinationaux (DTT et MTT)
    • à partir de 750 000 000 € Singapour : chiffre d’affaires annuel du groupe à partir duquel s’appliquent les impôts complémentaires (DTT et MTT)

    Source officielle · mof.gov.sg

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population5 900 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron13 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Singapour impose selon un principe territorial et un barème progressif court. Une personne est traitée comme résidente fiscale pour une année d'imposition notamment si elle a séjourné ou travaillé dans la cité-État 183 jours3 au cours de l'année civile précédente.

Le barème des résidents commence à 0 %4 sur la première tranche et culmine à 24 %5. C'est un taux marginal supérieur inférieur de moitié à celui des grands pays européens, sur un revenu élevé.

Le point le plus structurant se situe toutefois ailleurs : les gains tirés de la cession d'un bien, d'actions ou d'instruments financiers ne sont, en règle générale, pas imposables. Le taux applicable aux plus-values est de 0 %6.

Cette absence d'imposition des plus-values n'est pas inconditionnelle : des gains réalisés dans le cadre d'une activité de négoce peuvent être requalifiés en revenus d'entreprise et imposés à ce titre. La frontière s'apprécie sur des indices — fréquence des opérations, financement, intention — et c'est le principal sujet de vigilance pour un investisseur actif.

Sociétés

L'impôt sur les sociétés est un taux unique de 17 %7 sur le résultat imposable, assorti d'exonérations partielles pour les jeunes entreprises et de crédits d'impôt sectoriels.

Il n'existe pas de retenue à la source sur les dividendes versés par une société singapourienne, le système étant à imputation unique : le bénéfice est imposé au niveau de la société, et la distribution ne supporte pas de seconde couche.

Les régimes de faveur des fonds de family offices sont en revanche documentés par la Monetary Authority of Singapore, qui les agrée. Les revenus tirés d’investissements désignés y sont exonérés, à condition que le fonds maintienne pendant toute la période d’incitation un encours d’investissements désignés à partir de 20 000 000 $SG8 sous les régimes 13O et 13OA, ou à partir de 50 000 000 $SG9 sous le régime 13U, emploie un nombre minimal de professionnels de l’investissement qualifiés, dont au moins un extérieur à la famille, et engage des dépenses minimales à Singapour.

Nous ne publions pas le détail des exonérations applicables aux jeunes entreprises : elles supposent des critères que nous n'avons pas pu vérifier sur une source officielle datée.

Il faut enfin mesurer ce que la territorialité singapourienne recouvre. Les revenus de source étrangère perçus par un particulier résident ne sont, en principe, pas imposés lorsqu’ils sont reçus à Singapour, sous réserve d’exceptions et de conditions propres à certaines catégories. Comme ailleurs, le principe se vérifie revenu par revenu et non comme une règle générale : c’est l’analyse de la source et de la nature du flux qui tranche.

Voies de séjour et visas

Singapour pratique une politique d'immigration sélective et explicite. Le séjour de longue durée passe presque toujours par un permis de travail, dont les catégories sont hiérarchisées par niveau de rémunération et de qualification.

Pour l'investisseur, le programme dédié — le Global Investor Programme — repose sur trois options chiffrées depuis sa révision de mars 2023. La première suppose un investissement d'au moins 10 000 000 $SG10 dans une nouvelle entité économique ou dans l'expansion d'une activité existante ; la deuxième, un placement d’au moins à partir de 25 000 000 $SG11 dans un fonds agréé au titre du programme ; la troisième, la création d’un family office dont les actifs sous gestion atteignent au moins à partir de 200 000 000 $SG12. Les options antérieures à cette révision, aux seuils plus bas, ont été supprimées.

L'ordre de grandeur situe le programme : il ne s'adresse pas à un expatrié ordinaire mais à des entrepreneurs et des familles disposant d'un patrimoine substantiel, et il est assorti d'exigences de substance et d'un examen approfondi.

Il faut distinguer trois statuts que l'on confond souvent : le permis de travail, qui est lié à un employeur ; la résidence permanente, qui en est indépendante ; et la citoyenneté, qui suppose de renoncer à toute autre nationalité, Singapour n'admettant pas la double nationalité pour les adultes.

Les seuils de rémunération des différentes catégories de permis de travail, ainsi que les critères d'attribution de la résidence permanente, ne figurent pas dans les sources officielles que nous avons pu consulter : nous ne les chiffrons pas.

Un dernier point distingue Singapour de la plupart des destinations : la stabilité des règles. Les seuils évoluent, mais le cadre institutionnel et la prévisibilité administrative sont parmi les plus élevés au monde. Pour un projet patrimonial de long terme, cette prévisibilité vaut autant qu’un point de taux, et elle explique une part de la prime que le pays fait payer sur le logement.

Immobilier

C'est le domaine où Singapour est le plus restrictif, et cela doit être compris avant tout projet. L'acquisition de logements par des étrangers est fortement encadrée, et les biens de type maison individuelle leur sont en principe fermés sans autorisation spécifique.

Surtout, les acquisitions par des non-résidents et par des résidents multipropriétaires supportent des droits additionnels dont le niveau est, à notre connaissance, parmi les plus élevés au monde. Ils ont été relevés à plusieurs reprises dans le cadre de la politique de maîtrise des prix.

Nous ne publions pas le taux des droits additionnels applicables aux acquéreurs étrangers : il a évolué plusieurs fois et nous n'avons pas de source officielle datée à citer. Ce chiffre étant déterminant — il peut représenter une fraction majeure du prix —, il doit être vérifié auprès de l'administration avant tout engagement.

La conséquence pratique est simple : pour la très grande majorité des expatriés, la question immobilière à Singapour est une question de location, non d'acquisition. Le marché locatif est tendu et les baux sont courts, ce qui expose à des révisions fréquentes.

Le logement public, qui abrite la majorité de la population, n'est pas accessible aux étrangers dans les mêmes conditions, ce qui concentre la demande expatriée sur un segment privé étroit.

Coût de la vie

Singapour figure régulièrement parmi les villes les plus chères du monde pour un expatrié. L'absence d'imposition des plus-values et un barème modéré ne compensent pas mécaniquement ce niveau de dépenses.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle singapourienne mesurant un panier de dépenses comparable à celui d'un expatrié.

Trois postes dominent et se cumulent. Le logement, premier d'entre eux, dans un marché locatif privé étroit. La scolarité internationale, dont les frais sont parmi les plus élevés au monde et qui concerne tous les enfants d'expatriés, les écoles publiques leur étant difficilement accessibles. Et l'automobile, dont le coût est délibérément dissuasif par le système de certificats d'immatriculation.

Ce dernier point n'est pas un inconvénient pour tout le monde : les transports publics sont excellents et la ville est compacte. Mais il doit être anticipé par qui envisageait de conserver un mode de vie automobile.

Démarches et délais

  1. Obtenir d'abord le permis correspondant à sa situation : c'est lui qui conditionne l'installation, le compte bancaire et la scolarisation ;
  2. anticiper la scolarité très en amont, les places en écoles internationales étant contingentées ;
  3. traiter la question immobilière comme une question locative, sauf projet spécifique et chiffré au regard des droits additionnels ;
  4. pour un investisseur actif, documenter la nature patrimoniale de ses opérations, la frontière avec le négoce commandant l'imposition des gains ;
  5. traiter le départ de France selon ses propres critères et selon la convention applicable.

Nous ne publions pas de délais d'instruction pour les permis singapouriens : nous n'avons pas de source officielle chiffrée et datée.

Points de vigilance

  • L'exonération des plus-values n'est pas absolue : une activité assimilable à du négoce est imposable comme un revenu d'entreprise.
  • Les droits additionnels à l'acquisition immobilière par un étranger sont le principal obstacle financier du pays : ils doivent être chiffrés avant tout projet.
  • La citoyenneté suppose de renoncer à sa nationalité d'origine : c'est un choix d'une autre nature que dans les pays admettant la double nationalité.
  • Le coût de la scolarité et du logement peut absorber l'avantage fiscal pour une famille à revenu moyen.
  • Le passeport singapourien ouvre environ 19513 sans visa, l'un des meilleurs niveaux mondiaux — mais au prix de la renonciation évoquée ci-dessus.

Enfin, Singapour est une destination où l'arbitrage se joue moins sur le taux d'imposition que sur la structure des dépenses contraintes. Un célibataire à haut revenu y gagne nettement ; une famille de quatre personnes avec deux enfants scolarisés doit refaire le calcul poste par poste, et le résultat n'est pas toujours celui qu'annonce la comparaison des barèmes.

Avantages & inconvénients

Avantages

  • Pas d'impôt sur les plus-values ni les successions, revenus étrangers non rapatriés exonérés

  • Stabilité, sécurité et efficacité administrative maximales ; hub asiatique

  • Santé et écoles (dont lycée français) au sommet mondial

Inconvénients

  • Coût de la vie et immobilier parmi les plus élevés au monde

  • Résidence difficile à obtenir (pas de visa passif simple)

  • Achat immobilier fortement taxé pour les étrangers (droits ABSD élevés)

  • Obtenir la résidence demande un vrai projet (emploi/entreprise) ou un capital très important

Questions fréquentes

Singapour impose-t-elle les revenus étrangers ?

Les revenus de source étrangère non rapatriés sont largement non imposés, et il n'y a pas d'impôt sur les plus-values.

La résidence permanente est-elle facile ?

Non : elle est sélective. Le plus souvent, on commence par un Employment Pass lié à un emploi qualifié.

Le coût de la vie est-il élevé ?

Oui, parmi les plus élevés d'Asie.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Programme Investisseur Global (résidence permanente)

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 10 000 000 $SG — investissement, demandeur principalEntreprise nouvelle ou en expansion à Singapour, participation d'au moins 30 %, investie sous 6 mois après l'accord de principeedb.gov.sg · Vérifié le 2 nov. 2026
  • à partir de 25 000 000 $SG — investissement, demandeur principalFonds « GIP-select » investissant dans des sociétés singapouriennes ; depuis un compte personnel dans une banque à Singapouredb.gov.sg · Vérifié le 2 nov. 2026
  • à partir de 200 000 000 $SG — investissement, demandeur principalSingle Family Office à Singapour ; au moins 50 M SGD déployés en placements désignés par l'EDB, sous 12 moisedb.gov.sg · Vérifié le 2 nov. 2026
Frais publics (demandeur)
  • 10 000 $SG — frais administratifs, demandeur principalPayables avant le dépôt, non remboursables quelle que soit l'issueedb.gov.sg · Vérifié le 13 oct. 2026
Famille
Non renseigné
Délai
  • environ 12 mois — délai de traitement, demandeur principalEstimation officielle, non garantieedb.gov.sg · Vérifié le 13 oct. 2026
Présence exigée
Non renseigné
Durée du titre
  • 5 ans — durée du titre, demandeur principalRe-Entry Permit accompagnant la résidence permanente ; renouvellement si résidence plus de la moitié du tempsedb.gov.sg · Vérifié le 2 nov. 2026

Banques et comptes

Comptes tenus dans ce pays

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 5 900 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 13 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Singapour : présence annuelle emportant la qualité de résident fiscal : 183 jours

    « Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »

    iras.gov.sgVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Singapour : taux de la première tranche du barème des résidents : 0 %

    « Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »

    iras.gov.sgVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Singapour : taux marginal supérieur du barème des résidents : 24 %

    « Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »

    iras.gov.sgVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Singapour : imposition des gains de cession de biens, d'actions et d'instruments financiers : 0 %

    « Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »

    iras.gov.sgVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Singapour : taux de l'impôt sur les bénéfices des sociétés : 17 %

    « Your company is taxed at a flat rate of 17% of its chargeable income. This applies to both local and foreign companies. »

    iras.gov.sgVérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Singapour : encours minimal d’investissements désignés d’un fonds de single family office sous le régime 13O/13OA : 20 000 000 $SG

    « S$20 million in Designated Investments (DI) »

    Monetary Authority of Singapore, « Fund Tax Schemes for Family Offices »Vérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Singapour : encours minimal d’investissements désignés d’un fonds de single family office sous le régime 13U : 50 000 000 $SG

    « S$50 million in Designated Investments »

    Monetary Authority of Singapore, « Fund Tax Schemes for Family Offices »Vérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Singapour : investissement minimal de la première option du programme investisseur : 10 000 000 $SG

    « Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »

    edb.gov.sgVérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Singapour – GIP – option B : fonds agréé GIP : 25 000 000 $SG

    « Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. »

    edb.gov.sgVérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Singapour – GIP – option C : family office (actifs sous gestion) : 200 000 000 $SG

    « Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million »

    edb.gov.sgVérifié le 2 nov. 2026Source vérifiée

  13. 13.

    Passeport Singapour : destinations sans visa : 195

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVérifié le 2 nov. 2026Source vérifiée