La actualidad de la movilidad internacional

Singapur

Expatriarse a Singapur en 2026: fiscalidad territorial, centro de negocios y calidad de vida

Singapur combina una fiscalidad territorial suave (ingresos extranjeros en gran parte sin tributación y ausencia de impuesto sobre las plusvalías), un centro de negocios mundial y una calidad de vida excepcional. En cambio, la residencia permanente es selectiva.

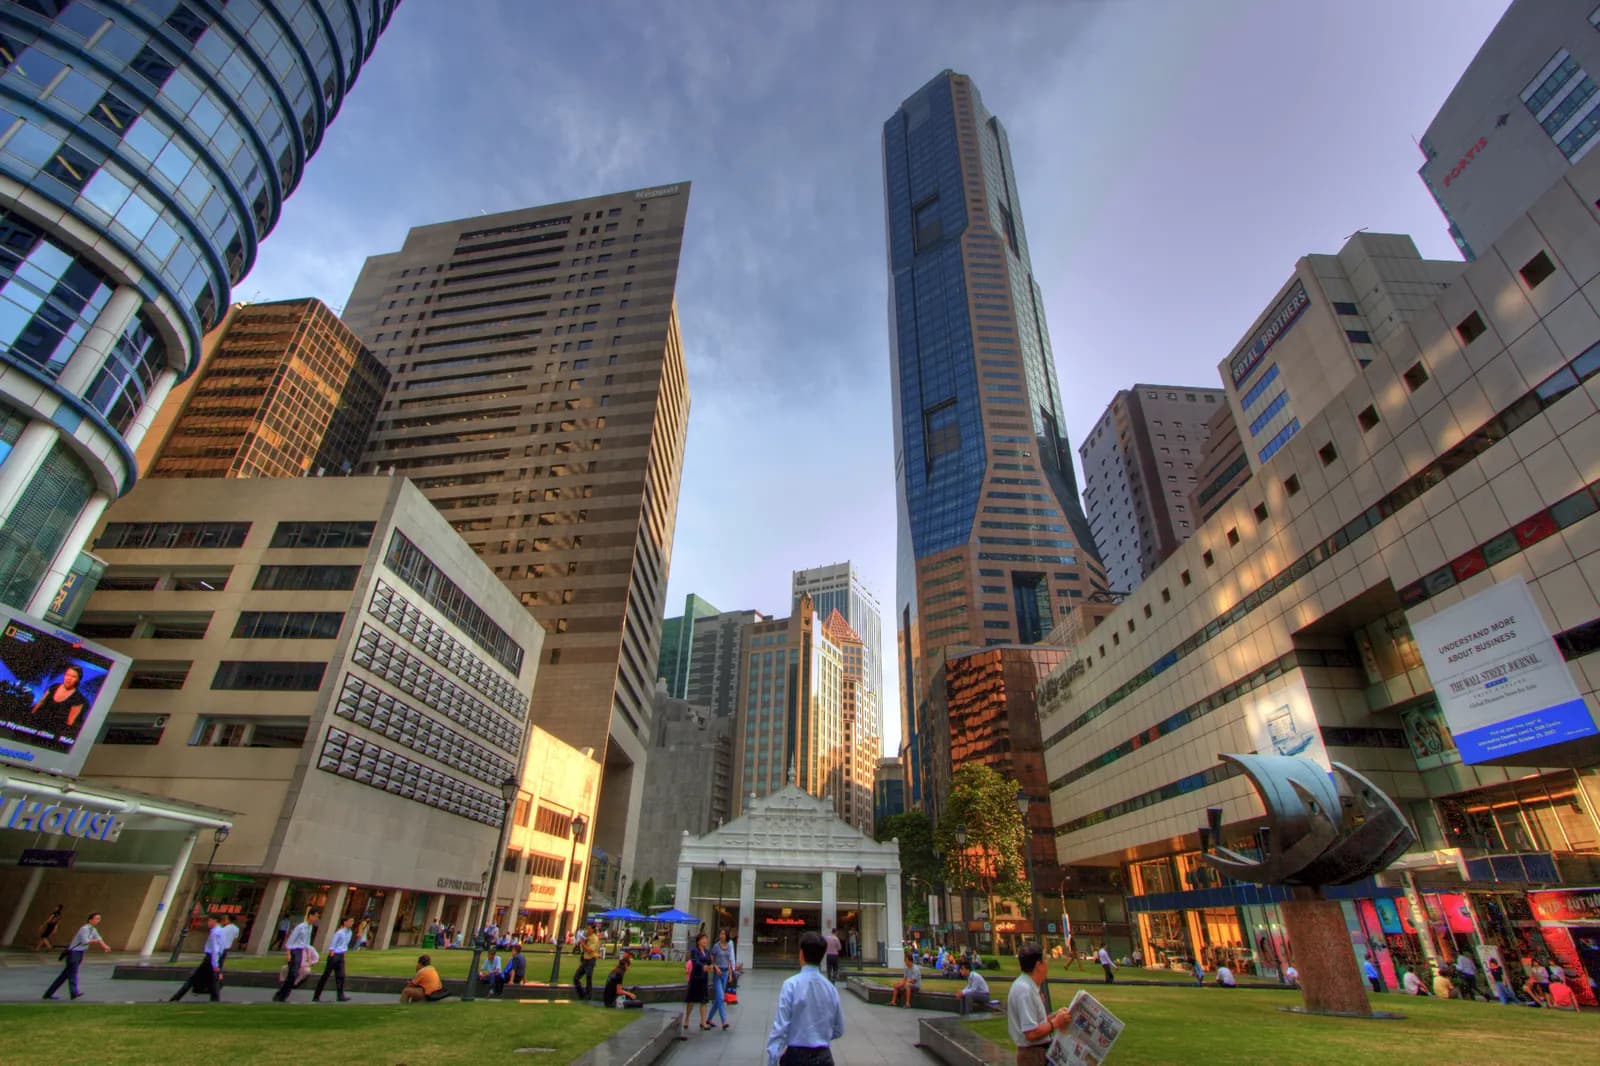
Vista de Singapur
Foto: Ramir Borja. — Wikimedia Commons (CC BY-SA)
Capital
Singapur
Moneda
SGD
Región
Asia
Pertenencias
Commonwealth

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Impuesto sobre la renta de los residentesRégimen general

    ¿Para quién?
    Personas físicas con residencia fiscal, en particular por una presencia o un trabajo en Singapur que supere el umbral durante el año natural anterior.
    ¿Qué renta?
    Salarios, rentas de actividad, alquileres y otros ingresos imponibles: escala progresiva corta. Los no residentes están sujetos a tipos distintos, que no se recogen aquí.
    ¿Qué fuente?
    Ingresos de fuente singapurense. Los ingresos de fuente extranjera recibidos en Singapur por un residente están, en principio, exentos, salvo los percibidos a través de una sociedad de personas singapurense.
    Condiciones
    Declaración anual; deducciones personales; análisis ingreso por ingreso de la fuente y de la naturaleza del flujo.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor; escala de los residentes aplicable en 2026.
    • 183 días Singapur: presencia anual que confiere la condición de residente fiscal
    • 0 % Singapur: tipo del primer tramo de la escala de los residentes
    • 24 % Singapur: tipo marginal máximo de la escala de los residentes

    Fuente oficial · iras.gov.sg

  • Ganancias patrimoniales de los particularesRégimen general

    ¿Para quién?
    Particulares que poseen bienes, acciones o instrumentos financieros con carácter patrimonial.
    ¿Qué renta?
    Plusvalías de venta: en principio no tributan.
    ¿Qué fuente?
    No procede.
    Condiciones
    Las ganancias procedentes de una actividad asimilable al comercio (frecuencia de las operaciones, financiación, intención) tributan como rendimientos empresariales.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor.
    • 0 % Singapur: tributación de las ganancias por la venta de bienes, acciones e instrumentos financieros

    Fuente oficial · iras.gov.sg

  • Not Ordinarily Resident (NOR) SchemeTemporalVencido

    ¿Para quién?
    Anteriormente: nuevos residentes que no habían sido residentes en los años previos a su llegada.
    ¿Qué renta?
    Anteriormente: tributación de los ingresos del trabajo en proporción al tiempo pasado en Singapur y exención de determinadas cotizaciones del empleador.
    ¿Qué fuente?
    Ingresos del trabajo.
    Condiciones
    Régimen cerrado: ya no se concede ningún estatus.
    Duración
    El último estatus se concedió para el ejercicio fiscal 2020 y expiró con el ejercicio fiscal 2024.
    ¿Desde cuándo?
    Suprimido por el Income Tax (Amendment) Bill 2019; sin efecto para una llegada en 2026.

    Fuente oficial · mof.gov.sg

  • Global Investor Programme (GIP)Régimen especial

    ¿Para quién?
    Empresarios, inversores y directivos de family offices con un patrimonio y un historial empresarial sustanciales.
    ¿Qué renta?
    Ninguna ventaja fiscal propia: estatus de residente permanente.
    ¿Qué fuente?
    No procede.
    Condiciones
    Una de las opciones de inversión: empresa nueva o en expansión, fondo autorizado, o family office con un volumen mínimo de activos; examen exhaustivo y requisitos de sustancia.
    Duración
    Permiso de reentrada renovable bajo condiciones.
    ¿Desde cuándo?
    En vigor, opciones revisadas en 2023.
    • a partir de 10.000.000 SGD Singapur – GIP – opción A: inversión en una empresa
    • a partir de 25.000.000 SGD Singapur – GIP – opción B: fondo autorizado GIP
    • a partir de 200.000.000 SGD Singapur – GIP – opción C: family office (activos gestionados)
    • 5 años Singapur – GIP – duración del permiso de reentrada (REP)

    Fuente oficial · edb.gov.sg

Su empresa

  • Impuesto sobre sociedades: régimen generalRégimen general

    ¿Para quién?
    Sociedades residentes y establecimientos de sociedades extranjeras en Singapur.
    ¿Qué renta?
    Resultado imponible a tipo único, con exenciones parciales y exención para las empresas jóvenes bajo ciertas condiciones (detalle no verificado).
    ¿Qué fuente?
    Beneficios de fuente singapurense e ingresos extranjeros recibidos en Singapur; exención bajo condiciones de los dividendos, los beneficios de sucursales y los ingresos por servicios extranjeros recibidos.
    Condiciones
    Sin retención en origen sobre los dividendos, sistema de imposición única a nivel de la sociedad; declaración anual.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor.
    • 17 % Singapur: tipo del impuesto sobre los beneficios de las sociedades

    Fuente oficial · iras.gov.sg

  • Fondos de family offices (regímenes 13O, 13OA y 13U)Régimen especial

    ¿Para quién?
    Vehículos de fondos gestionados por un single family office o por un gestor establecido en Singapur, autorizados por la Monetary Authority of Singapore.
    ¿Qué renta?
    Ingresos especificados procedentes de inversiones designadas: exención del impuesto.
    ¿Qué fuente?
    Inversiones designadas, en Singapur o en el extranjero.
    Condiciones
    Volumen mínimo de inversiones designadas según el régimen, número mínimo de profesionales de la inversión cualificados (de los cuales al menos uno ajeno a la familia), gasto local mínimo, condiciones que deben cumplirse durante todo el período de incentivo.
    Duración
    Período de incentivo fijado en la autorización; fecha límite de las solicitudes no verificada.
    ¿Desde cuándo?
    En vigor; condiciones actualizadas por la circular FDD Cir 05/2026 de la Monetary Authority of Singapore.
    • a partir de 20.000.000 SGD Singapur: volumen mínimo de inversiones designadas de un fondo de single family office bajo el régimen 13O/13OA
    • a partir de 50.000.000 SGD Singapur: volumen mínimo de activos gestionados en inversiones designadas de un fondo de single family office en el marco del régimen 13U

    Fuente oficial · mas.gov.sg

  • Impuestos complementarios de los grandes grupos (DTT y MTT)Condicional

    ¿Para quién?
    Grupos multinacionales cuya cifra de negocios anual alcanza el umbral en al menos dos de los cuatro ejercicios anteriores. No afecta a las empresas por debajo del umbral.
    ¿Qué renta?
    Domestic Top-up Tax sobre las entidades singapurenses y Multinational Enterprise Top-up Tax sobre las filiales extranjeras con baja tributación.
    ¿Qué fuente?
    Beneficios de las entidades del grupo en Singapur y en el extranjero, según las normas GloBE.
    Condiciones
    Registro y declaraciones propios ante la IRAS.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Ejercicios iniciados a partir del 1 de enero de 2025 (Multinational Enterprise (Minimum Tax) Act 2024).
    • a partir de 15 % Singapur: tipo efectivo mínimo impuesto a los grandes grupos multinacionales (DTT y MTT)
    • a partir de 750.000.000 € Singapur: volumen de negocios anual del grupo a partir del cual se aplican los impuestos complementarios (DTT y MTT)

    Fuente oficial · mof.gov.sg

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Población5.900.000Verificado el 2 nov 2026
  • Vuelo desde Parísaproximadamente13 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Singapur grava según un principio territorial y una escala progresiva corta. Una persona se considera residente fiscal para un ejercicio fiscal, en particular, si ha residido o trabajado en la ciudad-Estado 183 días3 durante el año natural anterior.

La escala de los residentes comienza en 0 %4 en el primer tramo y alcanza un máximo de 24 %5. Se trata de un tipo marginal máximo que es la mitad del de los grandes países europeos, para una renta elevada.

Sin embargo, el punto más determinante está en otro lugar: las ganancias derivadas de la venta de un bien, de acciones o de instrumentos financieros no son, por regla general, imponibles. El tipo aplicable a las plusvalías es del 0 %6.

Esta ausencia de tributación de las plusvalías no es incondicional: las ganancias obtenidas en el marco de una actividad de comercio pueden recalificarse como rendimientos empresariales y tributar como tales. La frontera se aprecia a partir de indicios (frecuencia de las operaciones, financiación, intención) y es el principal punto de vigilancia para un inversor activo.

Sociedades

El impuesto sobre sociedades es un tipo único del 17 %7 sobre el resultado imponible, acompañado de exenciones parciales para las empresas jóvenes y de créditos fiscales sectoriales.

No existe retención en origen sobre los dividendos distribuidos por una sociedad singapurense, ya que el sistema es de imposición única: el beneficio tributa a nivel de la sociedad y la distribución no soporta una segunda capa de impuesto.

Los regímenes de favor de los fondos de family offices están, por su parte, documentados por la Monetary Authority of Singapore, que los autoriza. Los ingresos procedentes de inversiones designadas quedan exentos, siempre que el fondo mantenga durante todo el período de incentivo un volumen de inversiones designadas de a partir de 20.000.000 SGD8 en los regímenes 13O y 13OA, o de a partir de 50.000.000 SGD9 en el régimen 13U, emplee a un número mínimo de profesionales de la inversión cualificados, de los cuales al menos uno ajeno a la familia, y realice un gasto mínimo en Singapur.

No publicamos el detalle de las exenciones aplicables a las empresas jóvenes: suponen criterios que no hemos podido verificar en una fuente oficial fechada.

Por último, conviene medir lo que abarca la territorialidad singapurense. Los ingresos de fuente extranjera percibidos por un particular residente no tributan, en principio, cuando se reciben en Singapur, salvo excepciones y condiciones propias de determinadas categorías. Como en otros lugares, el principio se comprueba ingreso por ingreso y no como regla general: es el análisis de la fuente y de la naturaleza del flujo lo que decide.

Vías de residencia y visados

Singapur practica una política de inmigración selectiva y explícita. La estancia de larga duración pasa casi siempre por un permiso de trabajo, cuyas categorías se jerarquizan según el nivel de remuneración y de cualificación.

Para el inversor, el programa específico, el Global Investor Programme, se basa en tres opciones cuantificadas desde su revisión de marzo de 2023. La primera supone una inversión de al menos 10.000.000 SGD10 en una nueva entidad económica o en la expansión de una actividad existente; la segunda, una inversión de al menos a partir de 25.000.000 SGD11 en un fondo autorizado en el marco del programa; la tercera, la creación de un family office cuyos activos bajo gestión alcancen al menos a partir de 200.000.000 SGD12. Las opciones anteriores a esta revisión, con umbrales más bajos, han sido suprimidas.

El orden de magnitud sitúa el programa: no se dirige a un expatriado corriente, sino a empresarios y familias con un patrimonio sustancial, y va acompañado de requisitos de sustancia y de un examen exhaustivo.

Conviene distinguir tres estatus que a menudo se confunden: el permiso de trabajo, que está vinculado a un empleador; la residencia permanente, que es independiente de este; y la ciudadanía, que supone renunciar a cualquier otra nacionalidad, ya que Singapur no admite la doble nacionalidad para los adultos.

Los umbrales de remuneración de las distintas categorías de permisos de trabajo, así como los criterios de concesión de la residencia permanente, no figuran en las fuentes oficiales que hemos podido consultar: no los cuantificamos.

Un último punto distingue a Singapur de la mayoría de los destinos: la estabilidad de las normas. Los umbrales evolucionan, pero el marco institucional y la previsibilidad administrativa se cuentan entre los más altos del mundo. Para un proyecto patrimonial a largo plazo, esta previsibilidad vale tanto como un punto de tipo impositivo, y explica una parte de la prima que el país hace pagar en la vivienda.

Inmobiliario

Es el ámbito en el que Singapur es más restrictivo, y debe entenderse antes de cualquier proyecto. La adquisición de viviendas por parte de extranjeros está muy regulada, y los inmuebles de tipo vivienda unifamiliar les están, en principio, vedados sin autorización específica.

Sobre todo, las adquisiciones realizadas por no residentes y por residentes con varias propiedades soportan derechos adicionales cuyo nivel es, a nuestro entender, uno de los más altos del mundo. Se han elevado en varias ocasiones en el marco de la política de contención de los precios.

No publicamos el tipo de los derechos adicionales aplicables a los compradores extranjeros: ha cambiado varias veces y no disponemos de una fuente oficial fechada que citar. Al ser una cifra determinante, pues puede representar una fracción importante del precio, debe verificarse ante la administración antes de cualquier compromiso.

La consecuencia práctica es sencilla: para la gran mayoría de los expatriados, la cuestión inmobiliaria en Singapur es una cuestión de alquiler, no de compra. El mercado del alquiler está tensionado y los contratos son cortos, lo que expone a revisiones frecuentes.

La vivienda pública, que alberga a la mayoría de la población, no es accesible a los extranjeros en las mismas condiciones, lo que concentra la demanda de los expatriados en un segmento privado estrecho.

Coste de la vida

Singapur figura con regularidad entre las ciudades más caras del mundo para un expatriado. La ausencia de tributación de las plusvalías y una escala moderada no compensan mecánicamente este nivel de gasto.

No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial singapurense que mida una cesta de gasto comparable a la de un expatriado.

Tres partidas dominan y se acumulan. La vivienda, la primera de ellas, en un mercado de alquiler privado estrecho. La escolarización internacional, cuyos costes se cuentan entre los más elevados del mundo y que afecta a todos los hijos de expatriados, pues las escuelas públicas les resultan difícilmente accesibles. Y el automóvil, cuyo coste es deliberadamente disuasorio por el sistema de certificados de matriculación.

Este último punto no es un inconveniente para todos: el transporte público es excelente y la ciudad es compacta. Pero debe preverlo quien pensara mantener un modo de vida basado en el coche.

Trámites y plazos

  1. obtener en primer lugar el permiso correspondiente a su situación: de él dependen la instalación, la cuenta bancaria y la escolarización;
  2. anticipar la escolarización con mucha antelación, ya que las plazas en escuelas internacionales son limitadas;
  3. tratar la cuestión inmobiliaria como una cuestión de alquiler, salvo proyecto específico y cuantificado a la vista de los derechos adicionales;
  4. para un inversor activo, documentar la naturaleza patrimonial de sus operaciones, ya que la frontera con el comercio determina la tributación de las ganancias;
  5. tratar la salida de Francia según sus propios criterios y según el convenio aplicable.

No publicamos plazos de tramitación para los permisos singapurenses: no disponemos de una fuente oficial con cifras y fecha.

Puntos de atención

  • La exención de las plusvalías no es absoluta: una actividad asimilable al comercio habitual tributa como renta empresarial.
  • Los derechos adicionales por la adquisición de inmuebles por parte de un extranjero son el principal obstáculo financiero del país: deben cuantificarse antes de emprender cualquier proyecto.
  • La ciudadanía supone renunciar a la nacionalidad de origen: es una decisión de naturaleza distinta a la de los países que admiten la doble nacionalidad.
  • El coste de la escolarización y de la vivienda puede absorber la ventaja fiscal para una familia de ingresos medios.
  • El pasaporte singapurense permite acceder a aproximadamente 19513 sin visado, uno de los mejores niveles del mundo, pero al precio de la renuncia mencionada anteriormente.

En definitiva, Singapur es un destino en el que el arbitraje depende menos del tipo impositivo que de la estructura de los gastos ineludibles. Una persona soltera con ingresos elevados sale claramente ganando; una familia de cuatro miembros con dos hijos escolarizados debe rehacer el cálculo partida por partida, y el resultado no siempre es el que anuncia la comparación de los baremos.

Ventajas e inconvenientes

Ventajas

  • Sin impuesto sobre las plusvalías ni sobre las sucesiones; ingresos extranjeros no repatriados exentos

  • Estabilidad, seguridad y eficacia administrativa máximas; centro neurálgico asiático

  • Sanidad y colegios (incluido un liceo francés) entre los mejores del mundo

Inconvenientes

  • Coste de la vida e inmuebles entre los más elevados del mundo

  • Residencia difícil de obtener (no existe un visado pasivo sencillo)

  • Compra de inmuebles muy gravada para los extranjeros (derechos ABSD elevados)

  • Obtener la residencia exige un proyecto real (empleo o empresa) o un capital muy importante

Preguntas frecuentes

¿Grava Singapur los ingresos extranjeros?

Los ingresos de fuente extranjera no repatriados quedan en gran medida sin gravar, y no existe impuesto sobre las plusvalías.

¿Es fácil obtener la residencia permanente?

No: es selectiva. Lo más habitual es empezar con un Employment Pass vinculado a un empleo cualificado.

¿Es elevado el coste de la vida?

Sí, de los más elevados de Asia.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Programa Inversor Global (residencia permanente)

Residencia · Abierto · Página oficial

Entrada mínima
  • a partir de 10.000.000 SGD — inversión, solicitante principalEmpresa nueva o en expansión en Singapur, participación de al menos el 30 %, invertida en un plazo de 6 meses tras la aprobación de principioedb.gov.sg · Verificado el 2 nov 2026
  • a partir de 25.000.000 SGD — inversión, solicitante principalFondo «GIP-select» que invierte en sociedades singapurenses; desde una cuenta personal en un banco de Singapuredb.gov.sg · Verificado el 2 nov 2026
  • a partir de 200.000.000 SGD — inversión, solicitante principalSingle Family Office en Singapur; al menos 50 M SGD invertidos en las inversiones designadas por la EDB, en un plazo de 12 mesesedb.gov.sg · Verificado el 2 nov 2026
Tasas públicas (solicitante)
  • 10.000 SGD — tasas administrativas, solicitante principalPagadera antes de la presentación, no reembolsable sea cual sea el resultadoedb.gov.sg · Verificado el 13 oct 2026
Familia
No informado
Plazo
  • aproximadamente 12 meses — plazo de tramitación, solicitante principalEstimación oficial, no garantizadaedb.gov.sg · Verificado el 13 oct 2026
Estancia exigida
No informado
Duración del permiso
  • 5 años — duración del permiso, solicitante principalRe-Entry Permit que acompaña a la residencia permanente; renovación si se reside más de la mitad del tiempoedb.gov.sg · Verificado el 2 nov 2026

Bancos y cuentas

Cuentas abiertas en este país

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Población : 5.900.000

    Verificado el 2 nov 2026

  2. 2.

    Vuelo desde París : 13 horas

    Verificado el 2 nov 2026

  3. 3.

    Singapur: presencia anual que confiere la condición de residente fiscal : 183 días

    « Foreigner who has stayed/worked in Singapore: a. For at least 183 days in the previous calendar year; or »

    iras.gov.sgVerificado el 2 nov 2026Fuente verificada

  4. 4.

    Singapur: tipo del primer tramo de la escala de los residentes : 0 %

    « Resident tax rates — From YA 2024 onwards — Chargeable Income / Income Tax Rate (%) / Gross Tax Payable ($) : First $20,000 — 0 — 0 ; Next $10,000 — 2 — 200 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »

    iras.gov.sgVerificado el 2 nov 2026Fuente verificada

  5. 5.

    Singapur: tipo marginal máximo de la escala de los residentes : 24 %

    « Singapore's personal income tax rates for tax resident individuals are progressive, meaning individuals with higher income are taxed at a higher rate. The current highest personal income tax rate is at 24%. — Resident tax rates from YA 2024 onwards : […] In excess of $1,000,000 — 24 — IRAS, « Individual Income Tax rates » (dernière mise à jour 27 avril 2026). »

    iras.gov.sgVerificado el 2 nov 2026Fuente verificada

  6. 6.

    Singapur: tributación de las ganancias por la venta de bienes, acciones e instrumentos financieros : 0 %

    « Gains from the sale of a property, shares and financial instruments in Singapore are generally not taxable. However, gains from "trading in properties" may be taxable. […] The following gains are generally not taxable: Gains derived from the sale of a property in Singapore as it is a capital gain. Profits or losses derived from the buying and selling of shares or other financial instruments (including digital tokens) are generally viewed as personal investments. — IRAS, « Gains from sale of property, shares and financial instruments » (dernière mise à jour 27 février 2026). »

    iras.gov.sgVerificado el 2 nov 2026Fuente verificada

  7. 7.

    Singapur: tipo del impuesto sobre los beneficios de las sociedades : 17 %

    « Your company is taxed at a flat rate of 17% of its chargeable income. This applies to both local and foreign companies. »

    iras.gov.sgVerificado el 2 nov 2026Fuente verificada

  8. 8.

    Singapur: volumen mínimo de inversiones designadas de un fondo de single family office bajo el régimen 13O/13OA : 20.000.000 SGD

    « S$20 million in Designated Investments (DI) »

    Monetary Authority of Singapore, « Fund Tax Schemes for Family Offices »Verificado el 2 nov 2026Fuente verificada

  9. 9.

    Singapur: volumen mínimo de activos gestionados en inversiones designadas de un fondo de single family office en el marco del régimen 13U : 50.000.000 SGD

    « S$50 million in Designated Investments »

    Monetary Authority of Singapore, « Fund Tax Schemes for Family Offices »Verificado el 2 nov 2026Fuente verificada

  10. 10.

    Singapur: inversión mínima de la primera opción del programa para inversores : 10.000.000 SGD

    « Option A — Demonstrate an investment of minimally S$10 million in a new business entity or in the expansion of an existing business operation in Singapore. Option B — Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. Option C — Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million, where minimally S$50 million must be transferred into Singapore — Singapore Economic Development Board, « Global Investor Programme » factsheet (Updated 5 May 2025). »

    edb.gov.sgVerificado el 2 nov 2026Fuente verificada

  11. 11.

    Singapur – GIP – opción B: fondo autorizado GIP : 25.000.000 SGD

    « Invest S$25 million in a GIP-select fund that invests in Singapore-based companies. »

    edb.gov.sgVerificado el 2 nov 2026Fuente verificada

  12. 12.

    Singapur – GIP – opción C: family office (activos gestionados) : 200.000.000 SGD

    « Establish a Singapore-based Single Family Office with Assets Under Management (AUM) of at least S$200 million »

    edb.gov.sgVerificado el 2 nov 2026Fuente verificada

  13. 13.

    Pasaporte de Singapur: destinos sin visado : 195

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada