La actualidad de la movilidad internacional

San Cristóbal y Nieves

Expatriarse a San Cristóbal y Nieves en 2026: pasaporte por inversión y cero impuestos

San Cristóbal y Nieves cuenta con el programa de ciudadanía por inversión más antiguo del mundo (1984). No hay impuesto sobre la renta, el pasaporte da acceso a ~154 destinos sin visado y el entorno es caribeño: es un instrumento de movilidad y de plan B antes que un destino de vida.

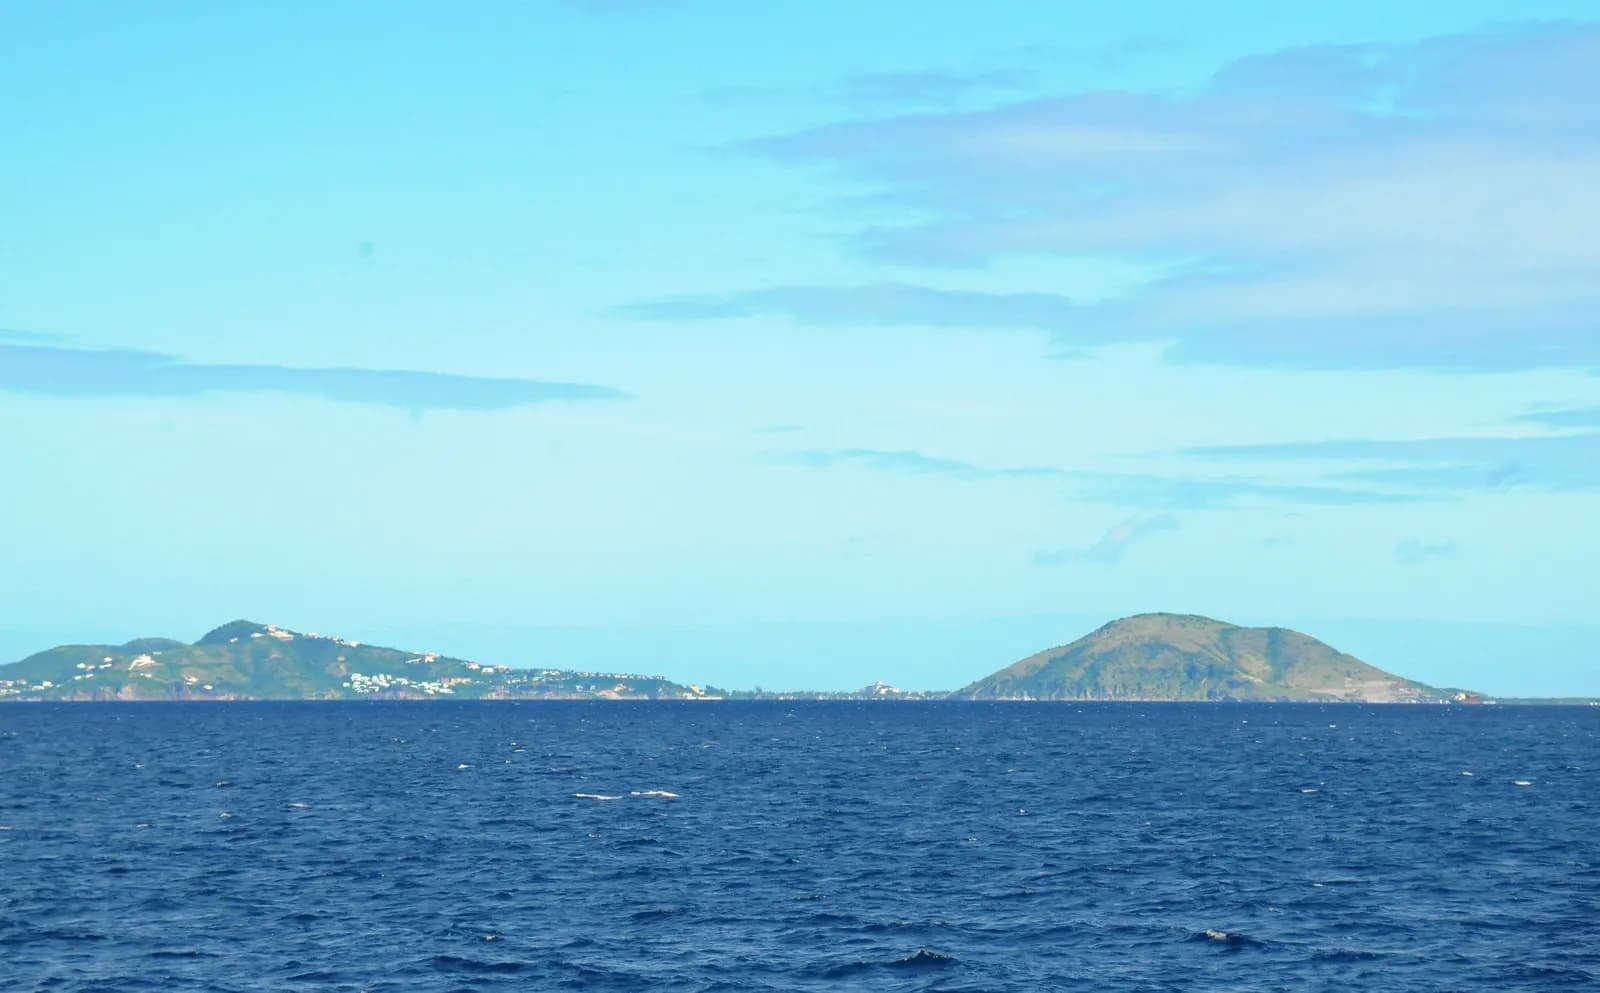
Vista de San Cristóbal y Nieves
Foto: David Broad — Wikimedia Commons (CC BY)
Capital
Basseterre
Moneda
XCD
Región
Caribe
Pertenencias
Commonwealth

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Ausencia de impuesto sobre la renta de las personas físicasRégimen general

    ¿Para quién?
    Personas físicas, residentes o no, salvo los ingresos sujetos a retenciones particulares.
    ¿Qué renta?
    Salarios, pensiones, dividendos, intereses y plusvalías obtenidos por una persona que no sea una sociedad.
    ¿Qué fuente?
    Rentas de fuente local o extranjera: el impuesto sobre la renta ya no se aplica a las personas físicas.
    Condiciones
    Excepciones: la Housing and Social Development Levy sobre los salarios (véase este régimen) y las cotizaciones a la seguridad social; existen retenciones en origen sobre ciertos pagos (en particular a no residentes), no verificadas aquí. IVA al tipo normal sobre el consumo. Para un francés, el artículo 4 B del Código General de Impuestos francés se aplica mientras el hogar siga en Francia.
    Duración
    Situación permanente.
    ¿Desde cuándo?
    Rentas obtenidas desde el 1 de mayo de 1980 (artículo 3(3) de la Income Tax Act, introducido por la ley n.º 14 de 1980); IVA vuelto a su tipo normal el 1 de julio de 2025.
    • 17 % San Cristóbal y Nieves: tipo normal del IVA

    Fuente oficial · lawcommission.gov.kn

  • Housing and Social Development Levy sobre los salariosRégimen general

    ¿Para quién?
    Toda persona empleada en San Cristóbal y Nieves y su empleador.
    ¿Qué renta?
    Salarios y otras remuneraciones en efectivo.
    ¿Qué fuente?
    Empleos desempeñados en la Federación.
    Condiciones
    Gravamen progresivo por tramos de salario a cargo del trabajador, nulo en el primer tramo, retenido por el empleador, que abona además una parte propia.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Escala extraída de la revisión del texto a 31 de diciembre de 2017; modificaciones posteriores no verificadas.
    • 12 % San Cristóbal y Nieves: tipo máximo de la Housing and Social Development Levy a cargo del trabajador asalariado

    Fuente oficial · lawcommission.gov.kn

Su empresa

  • Impuesto sobre sociedades: tipo normalRégimen general

    ¿Para quién?
    Sociedades registradas en la Federación.
    ¿Qué renta?
    Beneficio imponible de la sociedad.
    ¿Qué fuente?
    Normas detalladas de territorialidad no verificadas.
    Condiciones
    Tipo fijado en el discurso presupuestario de 2024 tras reducciones temporales; texto legal correspondiente no consultado. Régimen propio de las sociedades de Nieves no verificado.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Tipo vigente desde el 1 de enero de 2024.
    • 25 % San Cristóbal y Nieves: tipo del impuesto sobre sociedades

    Fuente oficial · sknis.gov.kn

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Vuelo desde Parísaproximadamente12 horasVerificado el 2 nov 2026

Fiscalidad de las personas

San Cristóbal y Nieves no recauda impuesto sobre la renta de las personas físicas. Es el rasgo que fundamenta el atractivo del territorio, y es antiguo: el país construyó su modelo sobre esa ausencia mucho antes de que la ciudadanía por inversión se convirtiera en su producto estrella.

Esa ausencia se apoya en un texto: el artículo 3, apartado 3, de la Income Tax Act, introducido por la ley n.º 14 de 1980, excluye del impuesto sobre la renta todos los ingresos obtenidos desde el 1 de mayo de 1980 por una persona que no sea una sociedad, tanto de fuente local como extranjera, incluidos dividendos y plusvalías; la administración tributaria confirma esta abolición.

Tiene una excepción importante para quien trabaja en el país: la Housing and Social Development Levy, gravamen progresivo sobre los salarios retenido por el empleador, que también abona una parte propia. Nulo en el primer tramo, alcanza 12 %2 a cargo del trabajador sobre la fracción más alta del salario, según el texto revisado a 31 de diciembre de 2017; no se han verificado las modificaciones posteriores. A ello se suman las cotizaciones a la seguridad social.

No publicamos ninguna norma sobre sucesiones y donaciones, ni sobre las retenciones en origen que afectan a ciertos pagos: no figuran en los textos que hemos revisado.

Esta ausencia de impuesto, sin embargo, no es inamovible. Los Estados de la región, por efecto de los trabajos internacionales sobre fiscalidad, han introducido gravámenes allí donde no los había, y lo que una ley ha excluido, otra ley puede restablecerlo.

Para un francés, la consecuencia es invariable: la ausencia de impuesto local no resuelve nada mientras el hogar o el centro de intereses económicos permanezca en Francia. El artículo 4 B del Código General de Impuestos francés sigue aplicándose, y un pasaporte kitiano no cambia nada al respecto.

El país tampoco dispone de una red de convenios fiscales comparable a la de los Estados europeos. Sin convenio con Francia, ninguna cláusula de desempate permitiría decidir entre dos domiciliaciones concurrentes: una salida ambigua seguiría siendo ambigua, en perjuicio del contribuyente.

La fiscalidad indirecta —impuesto sobre el valor añadido e impuestos especiales sobre los productos importados— constituye lo esencial de los ingresos públicos. Para un residente efectivo, pesa sobre el coste de la vida mucho más de lo que la ausencia de impuesto sobre la renta lo alivia.

Vías de residencia y visados

El programa kitiano es el más antiguo del mundo. Lo administra una unidad específica, la Citizenship by Investment Unit, que publica ella misma su baremo y sus plazos, una transparencia que no es habitual en la región.

La contribución

La vía principal es hoy la Sustainable Island State Contribution, un pago no reembolsable al Estado. Su importe es de a partir de 250.000 US$3 para un solicitante solo o una familia de hasta cuatro personas.

A partir del cuarto miembro, el coste marginal depende de la edad:

  • cada persona a cargo menor de dieciocho años: 25.000 US$4;
  • cada persona a cargo de dieciocho años o más: 50.000 US$5.

Dado que el umbral de entrada es idéntico para una persona sola y para una familia de cuatro, el programa resulta comparativamente muy ventajoso para una pareja con dos hijos y oneroso para un soltero.

La vía inmobiliaria

La opción inmobiliaria exige una inversión de al menos a partir de 325.000 US$6 en un proyecto autorizado.

La verificación y el calendario

Las tasas de verificación previa se facturan por persona: 10.000 US$7 para el solicitante principal y 7500 US$8 por cada persona a cargo de dieciséis años o más. El control abarca, por tanto, a cada adulto y a cada adolescente mayor del expediente.

La unidad anuncia una decisión entre a partir de 120 días9 y hasta 180 días10 a partir del acuse de recibo, con tres desenlaces posibles: aprobación de principio, denegación o aplazamiento motivado. Este tercer supuesto no tiene límite de tiempo en el texto publicado.

La página consultada no menciona ninguna fecha de entrada en vigor de los importes, ni las tasas estatales y los honorarios del agente, que se suman al baremo público. Estos elementos deben confirmarse con la unidad o con un agente autorizado.

Inmobiliario

La adquisición por un extranjero al margen del programa exige, en principio, una licencia de tenencia de bienes inmuebles. En el marco del programa, el régimen es propio del dispositivo y conlleva un período mínimo de tenencia antes de que una reventa pueda a su vez dar derecho a la ciudadanía.

El mercado autorizado es un submercado: proyectos hoteleros y residencias gestionadas, cuya reventa se dirige principalmente a otro candidato. La liquidez depende del programa, no de la demanda local; es una característica común a toda la región, pero especialmente marcada aquí por la antigüedad del dispositivo y el número de inmuebles ya en circulación.

Dos islas, dos mercados: San Cristóbal concentra la actividad turística y la mayoría de los proyectos autorizados; Nieves, más pequeña y más discreta, tiene su propio régimen administrativo y un mercado residencial distinto.

Los costes de tenencia en las islas —seguro contra riesgos climáticos, mantenimiento en clima tropical, gestión a distancia— pesan sobre la rentabilidad neta más que un diferencial de impuestos.

No publicamos ni los derechos de transmisión kitianos, ni el impuesto sobre bienes inmuebles, ni el período mínimo de tenencia impuesto a los inmuebles del programa: no figuran en nuestras fuentes.

Coste de la vida

El país es una pequeña economía insular, ampliamente importadora, cuyos motores principales son el turismo y los ingresos del programa.

No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial kitiana que mida una cesta de gastos comparable a la de un expatriado.

Tres partidas dominan el presupuesto de un residente efectivo: la electricidad, producida a partir de combustibles importados; la sanidad, donde un caso grave implica una evacuación a un centro regional o norteamericano; y la escolaridad, en el caso de un currículo internacional.

La temporada de huracanes, de junio a noviembre, condiciona el coste del seguro del hogar y la continuidad de ciertos servicios. También estructura el calendario de las obras y la disponibilidad de los artesanos.

Como en el resto de la región, la cuestión no se plantea para la mayoría de los titulares: el programa no impone ninguna presencia y la mayoría nunca reside en el país.

Trámites y plazos

  1. Acudir a un agente autorizado, único canal de presentación previsto;
  2. calcular el coste del expediente completo: contribución o inversión, verificación por cada persona afectada, tasas estatales y honorarios; solo los dos primeros conceptos figuran en el baremo público;
  3. preparar la documentación de cada adulto y de cada persona a cargo de dieciséis años o más, ya que cada uno es objeto de una verificación facturada;
  4. prever un margen de calendario más allá del plazo anunciado, dado que la posibilidad de un aplazamiento motivado está recogida en el procedimiento;
  5. tratar la salida de Francia como un expediente distinto: la nacionalidad no equivale a un traslado de residencia fiscal.

El cuarto punto es el que con más frecuencia desbarata los proyectos. Un aplazamiento por causa justificada no es una denegación, pero abre un período cuya duración no tiene límite: construir una escolarización, una cesión de empresa o una mudanza sobre la hipótesis de una decisión al término del plazo anunciado es apostar por el desenlace más favorable.

No publicamos plazos de tramitación más allá del intervalo publicado por la unidad: no se dispone de ninguna estadística oficial del plazo real.

Puntos de vigilancia

  • El baremo es fijo hasta cuatro personas: muy favorable para una familia, comparativamente caro para un soltero.
  • La verificación se factura por persona a partir de los dieciséis años: para una familia numerosa, esta partida no es marginal.
  • El aplazamiento motivado no tiene límite de tiempo en el texto publicado.
  • La ciudadanía no conlleva residencia fiscal ni la salida de la domiciliación francesa, y el país no tiene convenio con Francia que permita decidir entre ambas.
  • El pasaporte kitiano permite viajar sin visado a aproximadamente 15411: el mejor nivel de los programas de la región, pero muy por debajo de un pasaporte europeo.

Por último, la antigüedad del programa es un arma de doble filo. Le aporta un procedimiento bien rodado y una administración que publica sus normas; pero también significa que ya se ha expedido un gran número de pasaportes, lo que atrae la atención de los socios que conceden las exenciones de visado. El valor del documento depende de esos acuerdos, y solo ellos pueden suspenderse sin previo aviso.

Ventajas e inconvenientes

Ventajas

  • Cero impuestos: ingresos, plusvalías, sucesiones

  • Pasaporte potente: ~150 países sin visado (incluidos el espacio Schengen y el Reino Unido)

  • Ninguna obligación de residencia ni de presencia física

Inconvenientes

  • El pasaporte no exime de regularizar la residencia fiscal real en otro lugar

  • Coste de entrada elevado (250.000 US$12 como mínimo, no recuperable en el caso de la donación)

  • Isla pequeña: servicios y sanidad limitados

  • Diligencia debida reforzada desde 2024 (precio mínimo elevado, controles de la UE y de EE. UU. más estrictos)

Preguntas frecuentes

¿Cómo se obtiene la ciudadanía de San Cristóbal y Nieves?

Mediante una donación al fondo nacional (a partir de 250.000 US$13) o una inversión inmobiliaria, con una diligencia debida rigurosa, en un plazo de 4 meses14 a 8 meses15.

¿Hay que residir allí?

No: no se exige ninguna residencia, lo que lo convierte en una solución de plan B y de movilidad.

¿Existe impuesto sobre la renta?

No, no existe impuesto sobre la renta de las personas físicas.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Programa de ciudadanía por inversión de San Cristóbal y Nieves

Ciudadanía · Abierto · Página oficial

Entrada mínima
  • a partir de 250.000 US$ — contribución no reembolsable, familiaPago a la Unidad por una unidad de un proyecto de interés público autorizado, solicitante o familia de hasta 4; naturaleza (donación o inversión) por confirmar.ciu.gov.kn · Verificado el 13 oct 2026
  • a partir de 250.000 US$ — contribución no reembolsable, familiaContribución no reembolsable para un solicitante solo o una familia de hasta 4 personas; tasas aparte.ciu.gov.kn · Verificado el 13 oct 2026
  • a partir de 325.000 US$ — inversión, solicitante principalAbonada al promotor de un proyecto autorizado, revendible tras 7 años; tasas aparte.ciu.gov.kn · Verificado el 13 oct 2026
  • a partir de 325.000 US$ — inversión, solicitante principalUnidad en régimen de propiedad horizontal o participación en un proyecto autorizado, sin posibilidad de reventa durante 7 años; tasas posteriores a la aprobación aparte (S.R.O. 43 de 2024).ciu.gov.kn · Verificado el 13 oct 2026
  • a partir de 600.000 US$ — inversión, solicitante principalVivienda unifamiliar autorizada, sin posibilidad de reventa durante 7 años; tasas posteriores a la aprobación aparte (S.R.O. 43 de 2024).ciu.gov.kn · Verificado el 13 oct 2026
Tasas públicas (solicitante)
  • 10.000 US$ — tasas de verificación, solicitante principalNo reembolsable, se paga al presentar la solicitud; mismo baremo para todas las opciones.ciu.gov.kn · Verificado el 13 oct 2026
  • 25.000 US$ — tasas administrativas, solicitante principalTasas públicas exigibles con la aprobación de principio para la opción de inmueble privado.ciu.gov.kn · Verificado el 13 oct 2026
Familia
  • 7500 US$ — coste por miembro de la familia, por persona a cargoPor persona a cargo de 16 años o más.ciu.gov.kn · Verificado el 13 oct 2026
  • 10.000 US$ — coste por miembro de la familia, por hijoOpción de inmueble privado, por cada persona a cargo cualificada menor de 18 años.ciu.gov.kn · Verificado el 13 oct 2026
  • 15.000 US$ — coste por miembro de la familia, por persona a cargoOpción de inmueble privado, por cada persona a cargo cualificada de 18 años o más.ciu.gov.kn · Verificado el 13 oct 2026
  • 15.000 US$ — coste por miembro de la familia, cónyugeOpción de inmueble privado, cónyuge del solicitante principal.ciu.gov.kn · Verificado el 13 oct 2026
  • 25.000 US$ — coste por miembro de la familia, por persona a cargoMás allá de una familia de 4, por persona menor de 18 años.ciu.gov.kn · Verificado el 13 oct 2026
  • 50.000 US$ — coste por miembro de la familia, por persona a cargoMás allá de una familia de 4, por persona de 18 años o más.ciu.gov.kn · Verificado el 13 oct 2026
Plazo
  • aproximadamente 180 días — plazo de tramitación, familiaEstimación oficial, no garantizada: de 120 a 180 días tras el acuse de recibo del expediente (se toma el límite superior).ciu.gov.kn · Verificado el 13 oct 2026
Estancia exigida
No informado
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Vuelo desde París : 12 horas

    Verificado el 2 nov 2026

  2. 2.

    San Cristóbal y Nieves: tipo máximo de la Housing and Social Development Levy a cargo del trabajador asalariado : 12 %

    « 12% by the employee on the portion of the wages which exceed $96,000.00 »

    Law Commission, St. Christopher and Nevis, « Housing and Social Development Levy Act, Cap. 20.21 (révision au 31 décembre 2017) »Verificado el 2 nov 2026Fuente verificada

  3. 3.

    San Cristóbal y Nieves: contribución SISC para un solicitante solo o una familia de cuatro : 250.000 US$

    « Main Applicant or Family (up to four members): US$250,000 »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  4. 4.

    San Cristóbal y Nieves: contribución SISC por cada persona a cargo adicional menor de dieciocho años : 25.000 US$

    « Additional Dependants under 18: US$25,000 each »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  5. 5.

    San Cristóbal y Nieves: contribución SISC por cada persona a cargo adicional de dieciocho años o más : 50.000 US$

    « Additional Dependants aged 18 or over: US$50,000 each »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  6. 6.

    San Cristóbal y Nieves: inversión inmobiliaria mínima en un proyecto autorizado : 325.000 US$

    « The minimum investment for real estate options under the St. Kitts and Nevis Citizenship by Investment (CBI) Programme starts at US$325,000, which is the value for a fractional ownership in a government-approved property. »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  7. 7.

    San Cristóbal y Nieves: tasa de diligencia debida del solicitante principal : 10.000 US$

    « Due Diligence Fees: Main Applicant: US$10,000 »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  8. 8.

    San Cristóbal y Nieves: tasa de diligencia debida por persona a cargo de dieciséis años o más : 7500 US$

    « Due Diligence Fees: Main Applicant: US$10,000 Each Dependant (16 or over): US$7,500 »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  9. 9.

    San Cristóbal y Nieves: plazo mínimo anunciado antes de la resolución de una solicitud de ciudadanía : 120 días

    « Within 120-180 days of acknowledgment from the Unit of submission of a citizenship application, the Unit will advise whether an application is: Approved-in-principle; Denied; or Delayed for cause and is still being processed. »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  10. 10.

    San Cristóbal y Nieves: plazo máximo anunciado antes de la resolución de una solicitud de ciudadanía : 180 días

    « Within 120-180 days of acknowledgment from the Unit of submission of a citizenship application, the Unit will advise whether an application is: Approved-in-principle; Denied; or Delayed for cause and is still being processed. »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  11. 11.

    Pasaporte de San Cristóbal y Nieves: destinos sin visado : 154

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada

  12. 12.

    saint-kitts-et-nevis.divers.usd.250000 : 250.000 US$

    « Minimum Contributions: Main Applicant or Family (up to four members): US$250,000 »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  13. 13.

    saint-kitts-et-nevis.golden-visa.usd.250000 : 250.000 US$

    « Minimum Contributions: Main Applicant or Family (up to four members): US$250,000 »

    ciu.gov.knVerificado el 2 nov 2026Fuente verificada

  14. 14.

    saint-kitts-et-nevis.golden-visa.mois.4 : 4 meses

    Verificado el 2 nov 2026

  15. 15.

    saint-kitts-et-nevis.golden-visa.mois.8 : 8 meses

    Verificado el 2 nov 2026