Aktuelles zur internationalen Mobilität

Andorra

Auswandern nach Andorra 2026: auf 10 % begrenzte Steuer, Aufenthalt und Leben in den Pyrenäen

Andorra liegt eingebettet in den Pyrenäen zwischen Frankreich und Spanien, begrenzt die Einkommensteuer auf 10 %, kennt weder Erbschaftsteuer noch Vermögensteuer und verlangt eine tatsächliche Anwesenheit. Eine stimmige Wahl für Vermögen, die Nähe und eine milde Besteuerung suchen – vorausgesetzt, man akzeptiert das Leben in den Bergen.

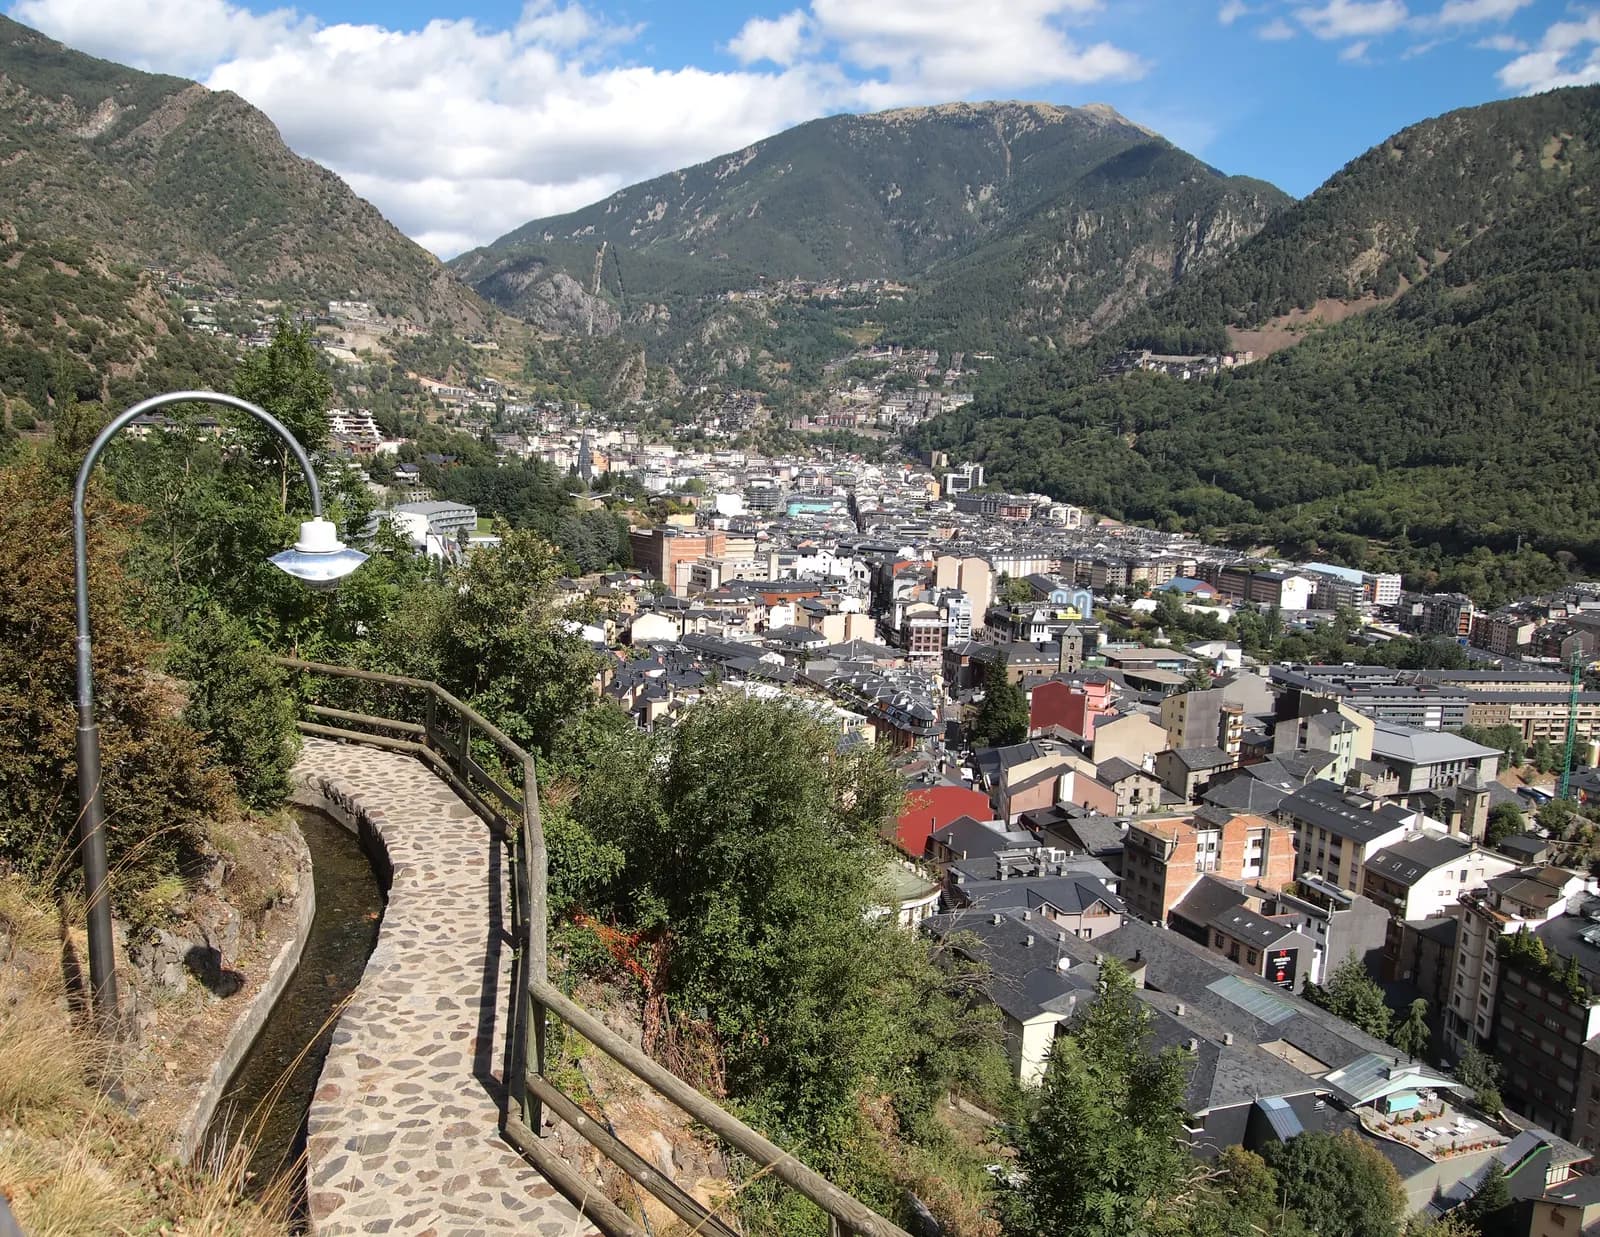
Blick auf Andorra
Foto: Tiia Monto — Wikimedia Commons (CC BY-SA)
Hauptstadt
Andorra la Vella
Währung
EUR
Region
Europa

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Einkommensteuer natürlicher Personen (IRPF, Gesetz 5/2014)Allgemeine Regelung

    Für wen?
    Steuerlich in Andorra ansässige Personen: Aufenthalt im Land über der jährlichen Schwelle oder Mittelpunkt der hauptsächlichen Tätigkeiten oder wirtschaftlichen Interessen in Andorra (alternative Kriterien).
    Welches Einkommen?
    Einkünfte aus Arbeit, wirtschaftlicher Tätigkeit, beweglichem und unbeweglichem Kapitalvermögen sowie Veräußerungsgewinne; Dividenden andorranischer Gesellschaften sind steuerfrei.
    Welche Quelle?
    Ansässige: Welteinkommen; Nichtansässige unterliegen einer gesonderten Steuer auf Einkünfte aus andorranischen Quellen, die hier nicht näher behandelt wird.
    Bedingungen
    Einheitlicher Steuersatz nach Abzügen; Abzug für das persönliche Existenzminimum, der den ersten Teil der Bemessungsgrundlage freistellt; Bonifikation auf Einkünfte aus Arbeit, wirtschaftlicher Tätigkeit und unbeweglichem Kapitalvermögen, die sich an einer Schwelle orientiert.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    In Kraft seit 2015 (Gesetz 5/2014).
    • 183 Tage Andorra: jährliche Anwesenheit, die die steuerliche Ansässigkeit begründet
    • 10 % Andorra: Einkommensteuersatz für natürliche Personen
    • 0 %
    • 40.000 € Andorra: Schwelle der Steuerermäßigung auf Einkünfte aus Arbeit, wirtschaftlicher Tätigkeit und Immobilienvermögen
    • 0 % Andorra: Besteuerung von Dividenden aus Beteiligungen an andorranischen Gesellschaften

    Amtliche Quelle · portaljuridicandorra.ad

  • Aufenthalt ohne Erwerbstätigkeit (passiver Aufenthalt)Sonderregelung

    Für wen?
    Personen, die sich in Andorra niederlassen, ohne dort eine Erwerbstätigkeit auszuüben: Rentner, von ihrem Vermögen lebende Personen.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: Es handelt sich um einen Aufenthaltstitel; die Besteuerung richtet sich nach der IRPF, sobald die steuerliche Ansässigkeit begründet ist.
    Welche Quelle?
    Entfällt.
    Bedingungen
    Dauerhafte Investition in andorranische Vermögenswerte; endgültige Zahlung an die Autorité financière andorrane (andorranische Finanzbehörde) sowie Zahlung je unterhaltsberechtigter Person; Mindestinvestition in den Wohnungsfonds nach Gesetz 2/2026, deren Verhältnis zur Gesamtinvestition noch zu bestätigen ist; Verpflichtung zu einer jährlichen Mindestanwesenheit, die sich von der Schwelle der steuerlichen Ansässigkeit unterscheidet und deutlich darunter liegt; Zahl der erteilten Titel begrenzt.
    Dauer
    Verlängerbarer Titel, vorbehaltlich der Aufrechterhaltung der Investition und der Anwesenheit.
    Seit wann?
    Finanzielle Bedingungen aus dem Gesetz 2/2026 vom 22. Januar 2026, anwendbar seit dem 13. Februar 2026; die rückzahlbare Hinterlegung des früheren Regimes wird durch eine endgültige Zahlung ersetzt.
    • ab 1.000.000 € Andorra – passiver Aufenthalt: Mindestinvestition in andorranische Vermögenswerte (Gesetz 2/2026)
    • 50.000 € Andorra – passiver Aufenthalt: endgültige Zahlung des Hauptinhabers an die AFA (Gesetz 2/2026)
    • 12.000 € Andorra – passiver Aufenthalt: endgültige Zahlung je unterhaltsberechtigte Person (Gesetz 2/2026)
    • ab 400.000 € Andorra – passiver Aufenthalt: Mindestinvestition in den Wohnungsfonds (Gesetz 2/2026)
    • 90 Tage Andorra: tatsächliche jährliche Anwesenheit, zu der sich der Inhaber eines Aufenthalts ohne Erwerbstätigkeit verpflichtet

    Amtliche Quelle · bopadocuments.blob.core.windows.net

  • Aufenthalt und selbständige Tätigkeit (aktiver Aufenthalt durch ausländische Investition)Sonderregelung

    Für wen?
    Ausländer, die eine andorranische Gesellschaft gründen oder übernehmen und deren tatsächliche Leitung innehaben.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: Aufenthalts- und Arbeitstitel; Einkünfte unterliegen der IRPF, Gewinne der Gesellschaft der Körperschaftsteuer.
    Welche Quelle?
    Entfällt.
    Bedingungen
    Vorherige Genehmigung der ausländischen Investition; Kapitalbeteiligung über der regulatorischen Schwelle; Funktion im Verwaltungsorgan mit tatsächlicher Leitung; gegebenenfalls unverzinste Hinterlegung bei der Autorité financière andorrane; Tätigkeit, die innerhalb der vorgeschriebenen Frist angemeldet und ausgeübt wird; Einwanderungsquoten.
    Dauer
    Verlängerbarer Titel, solange die Tätigkeit fortgeführt wird.
    Seit wann?
    Bedingungen laut dem offiziellen Formular vom 24. April 2025 (Dekret 123/2025); eine mögliche Auswirkung des Gesetzes 2/2026 auf die Hinterlegung ist bei der Einwanderungsbehörde zu bestätigen.
    • mehr als 34 % Andorra, Aufenthalt und selbstständige Erwerbstätigkeit (ausländische Investition): erforderliche Beteiligung am Kapital der andorranischen Gesellschaft (höher als)
    • 50.000 € Andorra, Aufenthalt und selbstständige Erwerbstätigkeit (ausländische Investition): unverzinste Einlage bei der Andorranischen Finanzbehörde

    Amtliche Quelle · govern.ad

Ihr Unternehmen

  • Körperschaftsteuer: allgemeiner SatzAllgemeine Regelung

    Für wen?
    In Andorra ansässige Gesellschaften und andere Einheiten sowie Betriebsstätten nicht ansässiger Einheiten.
    Welches Einkommen?
    Steuerpflichtiger Gewinn; die von der Gesellschaft an einen ansässigen Gesellschafter ausgeschütteten Dividenden sind von der IRPF befreit.
    Welche Quelle?
    Detaillierte Territorialitätsregeln wurden in unseren Quellen nicht überprüft.
    Bedingungen
    Allgemeiner Satz; etwaige Sonderregime nicht überprüft.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    In Kraft (Gesetz 95/2010).
    • 10 % Andorra: allgemeiner Körperschaftsteuersatz
    • 0 % Andorra: Besteuerung von Dividenden aus Beteiligungen an andorranischen Gesellschaften

    Amtliche Quelle · portaljuridicandorra.ad

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Flug ab Paris2 StundenGeprüft am 2. Nov. 2026

Besteuerung natürlicher Personen

Andorra ist kein steuerfreies Gebiet, sondern ein Gebiet mit niedrigen Steuern – das ist ein Unterschied, der sich anhand der Gesetzestexte überprüfen lässt. Die Einkommensteuer natürlicher Personen wurde dort durch das Gesetz 5/2014 eingeführt.

Als steuerlich ansässig gelten Personen, die sich im Kalenderjahr länger als 183 Tage2 auf andorranischem Gebiet aufhalten oder dort den Mittelpunkt ihrer Tätigkeiten oder wirtschaftlichen Interessen haben. Die Kriterien sind alternativ.

Der Steuersatz ist einheitlich: 10 %3. Er gilt nach Abzügen, darunter ein Abzug für das persönliche Existenzminimum, der niedrige Einkommen faktisch freistellt.

Zudem gilt eine Bonifikation auf Einkünfte aus Arbeit, wirtschaftlicher Tätigkeit und unbeweglichem Kapitalvermögen, die sich an einer Schwelle von 40.000 €4 orientiert.

Kapitaleinkünfte

Dividenden und andere Erträge aus Beteiligungen an andorranischen Einheiten sind steuerfrei: Artikel 5 des Gesetzes zählt sie zu den befreiten Einkünften, mit einem Satz von 0 %5. Die Körperschaftsteuer beträgt im allgemeinen Satz 10 %6.

Die Konstruktion ist somit stimmig: ein moderater Einkommensteuersatz, eine Gesellschaft, die auf gleichem Niveau besteuert wird, und eine Dividendenausschüttung, die keine zweite Besteuerungsebene erfährt. Für einen Geschäftsführer zählt das Gesamtbild, nicht allein der ausgewiesene Satz.

Wir veröffentlichen weder den Tarif für Veräußerungsgewinne noch die andorranische Regelung zu Erbschaften und Schenkungen: Sie sind in den uns vorliegenden Gesetzesauszügen nicht enthalten.

Diese Stimmigkeit hat eine Kehrseite, die man abwägen muss. Ein niedriger Einheitssatz geht mit einer breiten Bemessungsgrundlage einher: wenige Steuervergünstigungen, wenige Verlustvortragsmechanismen, wenig Optimierungsspielraum nach der Niederlassung. Der Vorteil entscheidet sich beim Einstieg, bei der Entscheidung zum Umzug, und nicht in der laufenden jährlichen Steuergestaltung.

Aufenthaltswege und Visa

Da Andorra weder zur Europäischen Union noch zum Schengen-Raum gehört, hat ein französischer Staatsangehöriger dort kein automatisches Aufenthaltsrecht. Alle unterliegen dem andorranischen Einwanderungsrecht, und das ist ein wesentlicher Unterschied zu den anderen europäischen Zielländern.

Der Aufenthalt ohne Erwerbstätigkeit

Dies ist der Weg für Rentner und von ihrem Vermögen lebende Personen. Er setzt zwei getrennte finanzielle Verpflichtungen voraus, die in Artikel 96 des Einwanderungsgesetzes festgelegt sind: eine Investition in andorranische Vermögenswerte und eine Zahlung an die Finanzbehörde.

Seit dem Gesetz 2/2026 zahlt der Hauptantragsteller für Anträge, die ab dem 22. Januar 2026 gestellt werden, 50.000 €7 an die Autorité financière andorrane und 12.000 €8 je unterhaltsberechtigter Person. Diese Zahlung ist endgültig und nicht erstattungsfähig, außer bei Ablehnung der ursprünglichen Genehmigung: Sie ist als Eintrittskosten zu behandeln, nicht als gebundenes Kapital. Die rückzahlbare Hinterlegung des alten Regimes betrifft nur noch frühere Anträge.

Dasselbe Gesetz legt die dauerhafte Investition in andorranische Vermögenswerte – insbesondere Immobilien, Beteiligungen an andorranischen Gesellschaften, andorranische Wertpapiere und Fonds, Staatsschulden, Lebensversicherungen – auf mindestens ab 1.000.000 €9 fest; der Betrag verringert sich auf ab 400.000 €10, wenn die Investition in den Wohnungsfonds erfolgt. Neben der Zahlung ist dies der wichtigste Posten des Antrags; die Eignung der gewählten Vermögenswerte ist vor jeder Verpflichtung bei der Einwanderungsbehörde zu bestätigen.

Hinzu kommt eine Pflicht zur tatsächlichen Anwesenheit: Der Antragsteller verpflichtet sich, seinen Wohnsitz mindestens 90 Tage11 pro Kalenderjahr in Andorra zu nehmen. Diese Schwelle ist nicht die der steuerlichen Ansässigkeit – sie liegt deutlich darunter –, und die beiden zu verwechseln, ist der teuerste Fehler im andorranischen Verfahren.

Ein aktiver Aufenthalt, der jedem offensteht, der eine Tätigkeit ausübt oder eine andorranische Gesellschaft leitet, unterliegt anderen Bedingungen, insbesondere hinsichtlich der Kapitalbeteiligung und der Quoten.

Ein letztes Element unterscheidet Andorra von seinen Nachbarn: Die Zahl der Titel, die für den Aufenthalt ohne Erwerbstätigkeit erteilt werden, ist begrenzt, und das Land verfolgt eine Politik der Auswahl statt des Volumens. Ein vollständiger und finanzierbarer Antrag garantiert daher allein noch keine Erteilung innerhalb eines bestimmten Zeitrahmens.

Immobilien

Der Erwerb durch einen Nichtansässigen unterliegt einer vorherigen behördlichen Genehmigung. Dies ist keine reine Formalie: Sie bedingt das Geschäft und fügt sich in eine Politik der Bodenkontrolle ein, die für ein enges Staatsgebiet typisch ist.

Der Bestand ist durch die Geografie begrenzt – enge Täler, wenig bebaubares Land – und die ausländische Nachfrage hat dort eine anhaltende Anspannung erzeugt. Die Einschränkung ist nicht konjunkturell, sondern physisch.

Zudem kann die Immobilie als Grundlage der für den Aufenthalt ohne Erwerbstätigkeit geforderten Investition dienen, was das Aufenthaltsverfahren mit der Vermögensplanung verknüpft. Eine Immobilie, die zur Erfüllung einer Einwanderungsbedingung erworben wurde, lässt sich nicht mit derselben Freiheit weiterverkaufen wie eine gewöhnliche Kapitalanlage.

Wir veröffentlichen weder die andorranischen Grunderwerbsabgaben noch die lokale Besteuerung des Besitzes: Sie sind in den von uns eingesehenen Quellen nicht enthalten.

Lebenshaltungskosten

Andorra verbindet niedrige Steuern mit Lebenshaltungskosten, die nicht niedrig sind. Das Wohnen ist der dominierende Posten, bedingt durch die Knappheit an Bauland und die Nachfrage ausländischer Einwohner.

Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle andorranische Statistik gefunden, die einen mit einem Expat vergleichbaren Warenkorb erfasst.

Drei Posten prägen ein Budget. Das bereits erwähnte Wohnen. Das Auto, unverzichtbar in einem Bergland, in dem sich Entfernungen ebenso in Höhenmetern wie in Kilometern bemessen. Und die Gesundheit, organisiert um ein Versicherungssystem, in das die Einwohner einzahlen, mit einem Eigenanteil, den man einplanen muss.

Umgekehrt sind die indirekten Steuern niedrig, was sich bei Konsumgütern und Kraftstoff zeigt – das ist der historische Ursprung des andorranischen Handels. Der Unterschied wirkt sich also zugunsten dessen aus, der vor Ort konsumiert, und zulasten dessen, der eine Wohnung finden muss.

Verfahren und Fristen

  1. den Weg wählen – Aufenthalt ohne Erwerbstätigkeit oder aktiver Aufenthalt –, da sich die finanziellen Bedingungen und die Anwesenheitspflichten unterscheiden;
  2. sich bei der Einwanderungsbehörde bestätigen lassen, dass die für die geforderte Investition gewählten Vermögenswerte zugelassen sind – eine unerlässliche Voraussetzung für jede Kalkulation;
  3. die Zahlung an die andorranische Finanzbehörde leisten und sie im Budget als einen dem Staat endgültig zufallenden Betrag einplanen;
  4. die vorherige Genehmigung einholen, wenn das Vorhaben einen Immobilienerwerb durch einen Nichtansässigen umfasst;
  5. die tatsächliche Anwesenheit organisieren, mindestens im Umfang der eingegangenen Verpflichtung, und sie Jahr für Jahr dokumentieren.

Die Reihenfolge ist entscheidend: Der Investitionsbetrag bestimmt die Gesamtkalkulation, und die Erwerbsgenehmigung bedingt den Immobilienzeitplan. Wer ein Kaufversprechen eingeht, bevor diese beiden Punkte geklärt sind, riskiert eine Verzögerung, die sich kaum wieder aufholen lässt.

Wir veröffentlichen keine Bearbeitungsfristen: Wir haben keine offizielle, bezifferte und datierte Quelle für die andorranischen Einwanderungsgenehmigungen.

Wichtige Hinweise

  • Die Anwesenheitsverpflichtung von 90 Tage11 pro Jahr ist eine Bedingung des Aufenthaltstitels. Sie reicht nicht aus, um die andorranische steuerliche Ansässigkeit zu begründen, die mehr als 183 Tage2 oder den Mittelpunkt der wirtschaftlichen Interessen voraussetzt.
  • Diese Lücke ist die Hauptfalle: Ein Einwohner, der seine Einwanderungsverpflichtung erfüllt, ohne seinen Interessenmittelpunkt tatsächlich zu verlagern, kann weiterhin in Frankreich ansässig bleiben.
  • Die Zahlung an die Finanzbehörde ist seit dem Gesetz 2/2026 endgültig, außer bei Ablehnung der ursprünglichen Genehmigung nicht erstattungsfähig und kommt zur geforderten Investition hinzu.
  • Andorra gehört weder zur Europäischen Union noch zu Schengen: Die mit der Unionsbürgerschaft verbundenen Rechte können dort nicht ausgeübt werden, und der Verkehr in den Schengen-Raum folgt eigenen Regeln.
  • Der andorranische Pass ermöglicht die visumfreie Einreise in etwa 17112, doch die Einbürgerung ist langwierig und anspruchsvoll.

Schließlich hat sich Andorra innerhalb eines Jahrzehnts von einem fast vollständigen Fehlen direkter Besteuerung zu einem vollständigen Steuersystem mit Informationsaustausch und Abkommen entwickelt. Wer sich am Ruf des Landes statt an seinem geltenden Recht orientiert, gelangt zu erheblichen Fehleinschätzungen – in die eine wie in die andere Richtung.

Für einen Franzosen bleibt die entscheidende Frage der Mittelpunkt der wirtschaftlichen Interessen. Eine Führungskraft, die den Großteil ihrer Einkünfte weiterhin aus einer französischen Tätigkeit bezieht, erfüllt ein Kriterium des Artikels 4 B des Code général des impôts, und die geografische Nähe Andorras macht eine solche Konstellation häufig. Die Entfernung schützt nicht; entscheidend ist die Zuordnung der Einkünfte.

Vorteile & Nachteile

Vorteile

  • Einkommensteuer auf 10 %3 begrenzt, keine Erbschaftsteuer und keine Vermögensteuer (ISF)

  • 2 Stunden1 30 von Toulouse und Barcelona entfernt, kostenloses französisches Schulsystem

  • Vollständige Sicherheit, Bergumgebung

Nachteile

  • Abgeschiedene Lage: kein internationaler Flughafen, eingeschränktes gesellschaftliches Leben

  • Deutlich angehobene Einstiegsschwelle für die passive Residenz

  • Angespannter und teurer Immobilienmarkt

  • Sich wandelnde Investitionsbedingungen (Omnibus-Gesetz) – die Schwellenwerte zum Zeitpunkt der Antragstellung prüfen

Häufige Fragen

Wie wird in Andorra besteuert?

Die Einkommensteuer ist auf 10 %3 begrenzt (ab 40.000 €4), die Körperschaftsteuer beträgt 10 %3, und es gibt weder Erbschaftsteuer noch Vermögensteuer.

Wie erhält man die Aufenthaltsgenehmigung in Andorra?

Seit dem Gesetz 2/2026 setzt die passive Residenz eine geforderte Investition in andorranische Vermögenswerte in Höhe von ab 1.000.000 €9 (oder ab 400.000 €10 im Wohnungsfonds) sowie eine endgültige Einzahlung bei der Finanzbehörde (AFA) voraus. Die aktive Residenz erfolgt über ein Unternehmen oder eine lokale Beschäftigung.

Muss man wirklich in Andorra leben, um die Aufenthaltsgenehmigung zu behalten?

Ja: Andorra kontrolliert die tatsächliche Anwesenheit konsequent (90 Tage11 bei der passiven Residenz, mehr bei der aktiven). Substanz ist zwingend erforderlich.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Aufenthalt ohne Erwerbstätigkeit (passiver Aufenthalt)

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
Behördengebühren (Antragsteller)
Keine Angabe
Familie
Bearbeitungsdauer
Keine Angabe
Geforderter Aufenthalt
Keine Angabe
Gültigkeit des Titels
Keine Angabe

Banken und Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Flug ab Paris : 2 Stunden

    Geprüft am 2. Nov. 2026

  2. 2.

    Andorra: jährliche Anwesenheit, die die steuerliche Ansässigkeit begründet : 183 Tage

    « Que romanguin més de 183 dies, durant l'any natural, en el territori andorrà. Per determinar aquest període en territori andorrà es computen les absències esporàdiques, excepte que l'obligat tributari acrediti la seva residència fiscal en un altre país. »

    portaljuridicandorra.adGeprüft am 2. Nov. 2026Quelle geprüft

  3. 3.

    Andorra: Einkommensteuersatz für natürliche Personen : 10 %

    « Article 43. Tipus de gravamen — El tipus de gravamen de l'impost és el 10 per cent. — Llei 5/2014 de l'impost sobre la renda de les persones físiques, art. 43. Article 41 de la Llei 95/2010 de l'impost sobre societats : El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »

    portaljuridicandorra.adGeprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Andorra: Schwelle der Steuerermäßigung auf Einkünfte aus Arbeit, wirtschaftlicher Tätigkeit und Immobilienvermögen : 40.000 €

    « Article 46. Bonificació per obtenció de rendes del treball, d'activitats econòmiques o del capital immobiliari — L'obligat tributari […] es dedueix de la quota de tributació una bonificació del 50 per cent de la quantitat que resulti d'aplicar el tipus de gravamen de l'impost sobre l'import de la base de tributació general […] minorada en la quantitat corresponent a la reducció prevista en el primer paràgraf de l'apartat 1 de l'article 35 […]. Aquesta bonificació no pot excedir la quantitat de 800 euros. — Llei 5/2014, art. 46. Le plafond de 800 € correspond à 5 % de 16 000 €, soit une base de 40 000 € (24 000 € exonérés + 16 000 €) : au-delà de 40 000 €, le taux plein de 10 % s'applique. »

    portaljuridicandorra.adGeprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    Andorra: Besteuerung von Dividenden aus Beteiligungen an andorranischen Gesellschaften : 0 %

    « Article 5. Rendes exemptes — Estan exemptes de l'impost les rendes següents: […] j) Els dividends i altres rendiments derivats de la participació en el patrimoni net, a què es fa referència a l'apartat 1 de l'article 22, quan siguin satisfets per entitats residents fiscals a Andorra o per organismes d'inversió col·lectiva de dret andorrà sempre que estiguin subjectes a l'impost sobre societats andorrà. — Llei 5/2014 (IRPF), art. 5 j). »

    portaljuridicandorra.adGeprüft am 2. Nov. 2026Quelle geprüft

  6. 6.

    Andorra: allgemeiner Körperschaftsteuersatz : 10 %

    « El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »

    portaljuridicandorra.adGeprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    Andorra – passiver Aufenthalt: endgültige Zahlung des Hauptinhabers an die AFA (Gesetz 2/2026) : 50.000 €

    « Efectuar un ingrés, a favor de l'Autoritat Financera Andorrana, en el mateix moment en què es presenta la sol·licitud d'autorització d'immigració, d'un import de cinquanta mil euros (50.000 €), el qual s'ingressa amb caràcter definitiu i no és reemborsable, llevat que l'autorització d'immigració inicial sigui denegada. »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22. Jan. 2026Geprüft am 2. Nov. 2026Quelle geprüft

  8. 8.

    Andorra – passiver Aufenthalt: endgültige Zahlung je unterhaltsberechtigte Person (Gesetz 2/2026) : 12.000 €

    « el titular principal també ha de fer un ingrés d'un import addicional de dotze mil euros (12.000 €) per a cadascuna de les persones al seu càrrec que adquireixin la condició de resident sense activitat lucrativa. […] L'import de cinquanta mil euros (50.000 €), corresponent a l'autorització del titular principal, i l'import de dotze mil euros (12.000 €), per a cada persona a càrrec, s'ingressen amb caràcter definitiu i no són reemborsables, llevat que l'autorització d'immigració inicial sigui denegada. »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22. Jan. 2026Geprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    Andorra – passiver Aufenthalt: Mindestinvestition in andorranische Vermögenswerte (Gesetz 2/2026) : 1.000.000 €

    « El titular principal d'una residència sense activitat lucrativa ha d'invertir de forma permanent i efectiva una quantitat d'almenys un milió d'euros (1.000.000 €) en alguna o diverses de les tipologies d'actius que s'indiquen a continuació »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22. Jan. 2026Geprüft am 2. Nov. 2026Quelle geprüft

  10. 10.

    Andorra – passiver Aufenthalt: Mindestinvestition in den Wohnungsfonds (Gesetz 2/2026) : 400.000 €

    « aquesta quantitat queda reduïda a l'import de quatre-cents mil euros (400.000 €) sempre que la inversió es faci directament o indirectament i de forma permanent i efectiva en el Fons d'Habitatge »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22. Jan. 2026Geprüft am 2. Nov. 2026Quelle geprüft

  11. 11.

    Andorra: tatsächliche jährliche Anwesenheit, zu der sich der Inhaber eines Aufenthalts ohne Erwerbstätigkeit verpflichtet : 90 Tage

    « Estableixi la seva residència principal i efectiva al Principat d'Andorra durant almenys 90 dies per any natural. »

    govern.adGeprüft am 2. Nov. 2026Quelle geprüft

  12. 12.

    Reisepass Andorra: visumfreie Reiseziele : 171

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft