La actualidad de la movilidad internacional

Andorra

Expatriarse a Andorra en 2026: impuesto limitado al 10 %, residencia y entorno pirenaico

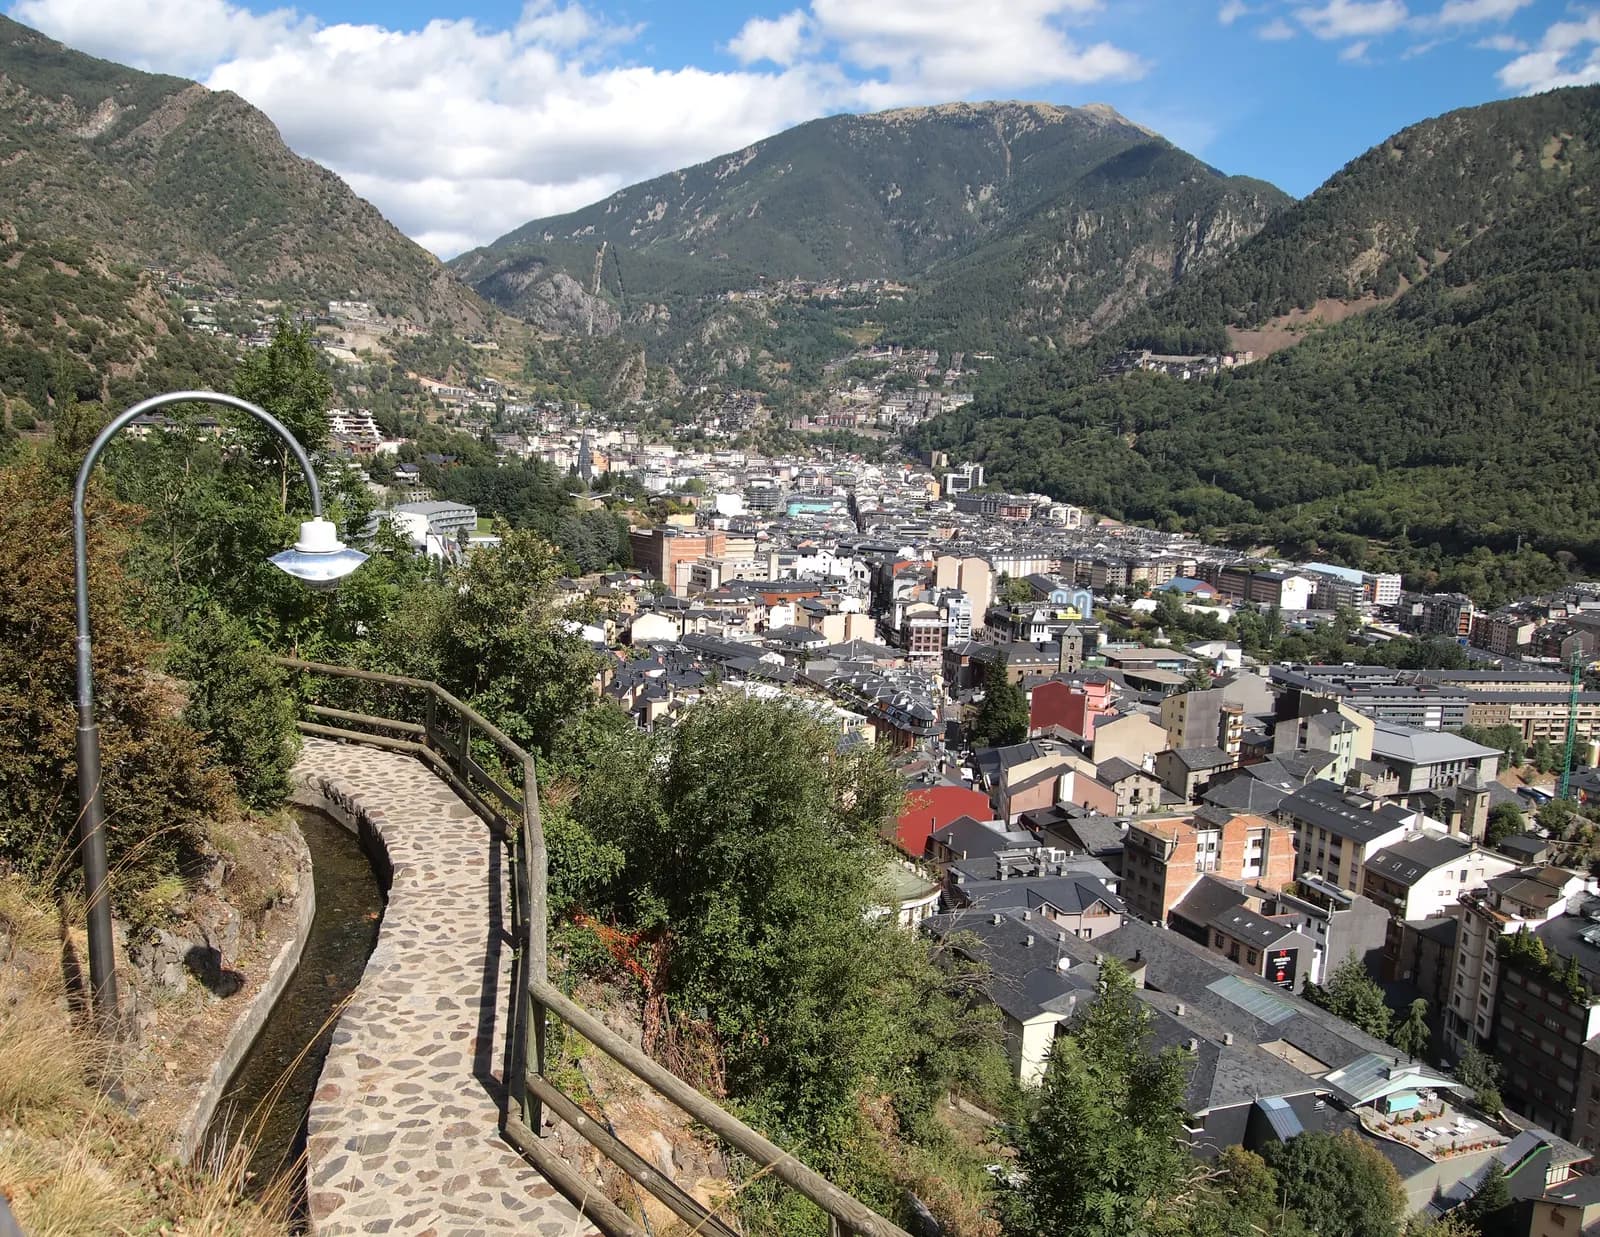
Enclavada en los Pirineos, entre Francia y España, Andorra limita el impuesto sobre la renta al 10 %, no conoce ni impuesto de sucesiones ni impuesto sobre el patrimonio, y exige una presencia efectiva. Una opción coherente para los patrimonios que buscan proximidad y fiscalidad suave, siempre que se acepte la vida de montaña.

Vista de Andorra
Foto: Tiia Monto — Wikimedia Commons (CC BY-SA)
Capital
Andorra la Vieja
Moneda
EUR
Región
Europa

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Impuesto sobre la renta de las personas físicas (IRPF, ley 5/2014)Régimen general

    ¿Para quién?
    Residentes fiscales andorranos: presencia en el territorio por encima del umbral anual, o núcleo principal de las actividades o de los intereses económicos en Andorra (criterios alternativos).
    ¿Qué renta?
    Rentas del trabajo, de las actividades económicas, del capital mobiliario e inmobiliario y ganancias patrimoniales; dividendos de entidades andorranas exentos.
    ¿Qué fuente?
    Residentes: renta mundial; los no residentes están sujetos a un impuesto distinto sobre las rentas de fuente andorrana, que no se detalla aquí.
    Condiciones
    Tipo único tras las reducciones; reducción por mínimo personal que exonera el primer tramo de la base; bonificación sobre las rentas del trabajo, de las actividades económicas y del capital inmobiliario articulada en torno a un umbral.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor desde 2015 (ley 5/2014).
    • 183 días Andorra: presencia anual que determina la residencia fiscal
    • 10 % Andorra: tipo del impuesto sobre la renta de las personas físicas
    • 0 %
    • 40.000 € Andorra: umbral de la bonificación sobre los rendimientos del trabajo, de actividades económicas y del capital inmobiliario
    • 0 % Andorra: tributación de los dividendos de participaciones en entidades andorranas

    Fuente oficial · portaljuridicandorra.ad

  • Residencia sin actividad lucrativa (residencia pasiva)Régimen especial

    ¿Para quién?
    Personas que se instalan en Andorra sin ejercer en el país una actividad lucrativa: jubilados y personas que viven de su patrimonio.
    ¿Qué renta?
    Sin ventaja fiscal propia: se trata de un título de residencia; la tributación depende del IRPF en cuanto se adquiere la residencia fiscal.
    ¿Qué fuente?
    No procede.
    Condiciones
    Inversión permanente en activos andorranos; pago definitivo a la Autoridad Financiera Andorrana y pago por cada persona a cargo; inversión mínima en el Fondo de la vivienda prevista por la ley 2/2026, cuya articulación con la inversión global está por confirmar; compromiso de presencia anual mínima, distinta y muy inferior al umbral de residencia fiscal; número de títulos concedidos limitado.
    Duración
    Título renovable, siempre que se mantengan la inversión y la presencia.
    ¿Desde cuándo?
    Condiciones financieras derivadas de la ley 2/2026 de 22 de enero de 2026, aplicables desde el 13 de febrero de 2026; el depósito reembolsable del régimen anterior se sustituye por un pago definitivo.
    • a partir de 1.000.000 € Andorra — residencia pasiva: inversión mínima en activos andorranos (Ley 2/2026)
    • 50.000 € Andorra — residencia pasiva: ingreso definitivo del titular principal a la AFA (Ley 2/2026)
    • 12.000 € Andorra — residencia pasiva: ingreso definitivo por persona a cargo (Ley 2/2026)
    • a partir de 400.000 € Andorra — residencia pasiva: inversión mínima en el Fondo de Vivienda (Ley 2/2026)
    • 90 días Andorra: presencia efectiva anual a la que se compromete el titular de una residencia sin actividad lucrativa

    Fuente oficial · bopadocuments.blob.core.windows.net

  • Residencia y trabajo por cuenta propia (residencia activa por inversión extranjera)Régimen especial

    ¿Para quién?
    Extranjeros que crean o adquieren una sociedad andorrana y asumen su dirección efectiva.
    ¿Qué renta?
    Sin ventaja fiscal propia: título de residencia y trabajo; rentas sujetas al IRPF y beneficios de la sociedad sujetos al impuesto sobre sociedades.
    ¿Qué fuente?
    No procede.
    Condiciones
    Autorización previa de inversión extranjera; participación en el capital superior al umbral reglamentario; cargo en el órgano de administración con dirección efectiva; depósito no remunerado en la Autoridad Financiera Andorrana, en su caso; actividad registrada y ejercida en el plazo reglamentario; cuotas de inmigración.
    Duración
    Título renovable mientras se mantenga la actividad.
    ¿Desde cuándo?
    Condiciones del formulario oficial fechado el 24 de abril de 2025 (decreto 123/2025); posible incidencia de la ley 2/2026 sobre el depósito, por confirmar con el servicio de inmigración.
    • más de 34 % Andorra, residencia y trabajo por cuenta propia (inversión extranjera): participación exigida en el capital de la sociedad andorrana (superior a)
    • 50.000 € Andorra, residencia y trabajo por cuenta propia (inversión extranjera): depósito no remunerado en la Autoridad Financiera Andorrana

    Fuente oficial · govern.ad

Su empresa

  • Impuesto sobre sociedades: tipo generalRégimen general

    ¿Para quién?
    Sociedades y otras entidades residentes en Andorra, y establecimientos permanentes de entidades no residentes.
    ¿Qué renta?
    Beneficio imponible; los dividendos pagados por la sociedad a un socio residente están exentos de IRPF.
    ¿Qué fuente?
    Reglas de territorialidad detalladas no verificadas en nuestras fuentes.
    Condiciones
    Tipo general; posibles regímenes especiales no verificados.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor (ley 95/2010).
    • 10 % Andorra: tipo general del impuesto sobre sociedades
    • 0 % Andorra: tributación de los dividendos de participaciones en entidades andorranas

    Fuente oficial · portaljuridicandorra.ad

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Vuelo desde París2 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Andorra no es un territorio sin impuestos: es un territorio de impuestos bajos, lo cual es distinto y se comprueba con los textos en la mano. El impuesto sobre la renta de las personas físicas se instituyó mediante la ley 5/2014.

Se consideran residentes fiscales las personas que permanecen más de 183 días2 en el año natural en territorio andorrano, o que tienen allí el núcleo principal de sus actividades o intereses económicos. Los criterios son alternativos.

El tipo impositivo es único: 10 %3. Se aplica tras las reducciones, entre ellas una reducción por mínimo personal que exonera de hecho las rentas modestas.

Se aplica además una bonificación a las rentas del trabajo, de las actividades económicas y del capital inmobiliario, articulada en torno a un umbral de 40.000 €4.

Rentas del capital

Los dividendos y demás rendimientos de participación en entidades andorranas están exentos: el artículo 5 de la ley los incluye entre las rentas exentas, al tipo del 0 %5. El impuesto sobre sociedades se fija en el tipo general del 10 %6.

La arquitectura es, por tanto, coherente: un tipo moderado sobre la renta, una sociedad gravada al mismo nivel y una distribución de dividendos que no soporta una segunda capa impositiva. Para un directivo, lo que cuenta es el conjunto, no solo el tipo anunciado.

No publicamos el baremo de las plusvalías ni el régimen andorrano de sucesiones y donaciones: no figuran en los extractos de textos de que disponemos.

Esta coherencia tiene una contrapartida que conviene valorar. Un tipo único bajo va acompañado de una base amplia: pocas bonificaciones, pocos mecanismos de diferimiento, poca optimización posible una vez instalado. La ventaja se juega a la entrada, en la decisión de trasladarse, y no en la gestión anual.

Vías de residencia y visados

Al no pertenecer Andorra ni a la Unión Europea ni al espacio Schengen, un ciudadano francés no dispone allí de ningún derecho de residencia automático. Todos dependen del derecho andorrano de inmigración, y es una diferencia importante con los demás destinos europeos.

La residencia sin actividad lucrativa

Es la vía de los jubilados y de las personas que viven de su patrimonio. Supone dos compromisos financieros distintos, establecidos por el artículo 96 de la ley de inmigración: una inversión en activos andorranos y un pago a la autoridad financiera.

Desde la ley 2/2026, para las solicitudes presentadas a partir del 22 de enero de 2026, el titular principal abona 50.000 €7 a la Autoridad Financiera Andorrana, y 12.000 €8 por cada persona a cargo. Este pago es definitivo y no reembolsable, salvo denegación de la autorización inicial: hay que tratarlo como un coste de entrada, no como una inmovilización. El depósito reembolsable del antiguo régimen solo afecta ya a las solicitudes anteriores.

La misma ley fija la inversión permanente en activos andorranos —inmuebles, participaciones en sociedades andorranas, valores y fondos andorranos, deuda pública, seguros de vida, entre otros— en al menos a partir de 1.000.000 €9, importe que se reduce a a partir de 400.000 €10 cuando la inversión se realiza en el Fondo de la vivienda. Es, junto con el pago, la partida principal del expediente; conviene confirmar la elegibilidad de los activos elegidos con el servicio de inmigración antes de asumir cualquier compromiso.

A ello se suma una obligación de presencia efectiva: el solicitante se compromete a fijar su residencia en Andorra al menos 90 días11 por año natural. Este umbral no es el de la residencia fiscal —es muy inferior— y confundirlos es el error más costoso del expediente andorrano.

Una residencia activa, abierta a quien ejerce una actividad o dirige una sociedad andorrana, obedece a condiciones diferentes, en particular en materia de participación en el capital y de cuotas.

Un último elemento distingue a Andorra de sus vecinas: el número de títulos concedidos en concepto de residencia sin actividad lucrativa está limitado, y el país asume una política de selección más que de volumen. Un expediente completo y financiable no garantiza, por sí solo, la concesión en un plazo determinado.

Inmobiliario

La adquisición por parte de un no residente está sujeta a autorización administrativa previa. No es un mero trámite formal: condiciona la operación y se inscribe en una política de control del suelo propia de un territorio reducido.

El parque inmobiliario está limitado por la geografía —valles estrechos, poco suelo edificable— y la demanda extranjera ha generado una tensión duradera. La restricción no es coyuntural: es física.

El inmueble puede, además, servir de soporte a la inversión exigida para la residencia sin actividad lucrativa, lo que vincula el expediente de residencia con el expediente patrimonial. Un bien adquirido para cumplir una condición de inmigración no se revende con la misma libertad que una inversión ordinaria.

No publicamos ni los derechos de transmisión andorranos ni la fiscalidad local de la tenencia: no figuran en las fuentes que hemos podido consultar.

Coste de la vida

Andorra combina una fiscalidad baja con un coste de la vida que no lo es. La vivienda es la partida dominante, por el efecto combinado de la escasez de suelo y de la demanda de residentes extranjeros.

No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial andorrana que mida una cesta de gasto comparable a la de un expatriado.

Tres partidas estructuran un presupuesto. La vivienda, ya mencionada. El coche, indispensable en un territorio de montaña donde las distancias se miden tanto en desnivel como en kilómetros. Y la salud, organizada en torno a un sistema de seguro al que cotizan los residentes, con un copago que conviene prever.

En sentido contrario, la fiscalidad indirecta es baja, lo que se nota en los bienes de consumo y en el carburante; es el origen histórico del comercio andorrano. La diferencia favorece, por tanto, a quien consume allí y perjudica a quien debe alojarse.

Trámites y plazos

  1. Elegir la vía —residencia sin actividad lucrativa o residencia activa—, ya que las condiciones financieras y las obligaciones de presencia difieren;
  2. hacer confirmar con el servicio de inmigración que los activos elegidos para la inversión exigida son admisibles, requisito indispensable antes de cualquier cálculo;
  3. efectuar el pago a la autoridad financiera andorrana, incorporándolo al presupuesto como una suma definitivamente adquirida por el Estado;
  4. obtener la autorización previa si la operación incluye una adquisición inmobiliaria por parte de un no residente;
  5. organizar la presencia efectiva, al menos al nivel del compromiso suscrito, y documentarla año tras año.

El orden importa: el importe de la inversión determina el cálculo global y la autorización de adquisición condiciona el calendario inmobiliario. Comprometerse con un contrato de arras antes de haber resuelto estos dos puntos expone a un desfase difícil de recuperar.

No publicamos plazos de tramitación: no disponemos de una fuente oficial cifrada y fechada sobre las autorizaciones de inmigración andorranas.

Puntos de atención

  • El compromiso de presencia de 90 días11 al año es una condición del título de residencia. No basta para establecer la residencia fiscal andorrana, que exige más de 183 días2 o el núcleo de los intereses económicos.
  • Esta diferencia es la trampa principal: un residente que cumple su compromiso migratorio sin trasladar realmente su centro de intereses puede seguir domiciliado fiscalmente en Francia.
  • El pago a la autoridad financiera es definitivo desde la ley 2/2026, no reembolsable salvo denegación de la autorización inicial, y se suma a la inversión exigida.
  • Andorra no está ni en la Unión Europea ni en Schengen: los derechos vinculados a la ciudadanía europea no se ejercen allí, y la circulación hacia el espacio Schengen obedece a sus propias normas.
  • El pasaporte andorrano permite viajar a aproximadamente 17112 sin visado, pero la naturalización es larga y exigente.

Por último, en una década Andorra ha pasado de una ausencia casi total de imposición directa a un sistema fiscal completo, con intercambio de información y convenios. Razonar sobre la reputación del territorio y no sobre su derecho positivo conduce a errores de apreciación considerables, en un sentido o en otro.

Para un francés, la cuestión decisiva sigue siendo el centro de intereses económicos. Un directivo que mantiene la mayor parte de sus ingresos vinculados a una actividad francesa cumple uno de los criterios del artículo 4 B del código general de impuestos (code général des impôts), y la proximidad geográfica de Andorra hace que este tipo de situación sea frecuente. La distancia no protege; lo que cuenta es la vinculación de los ingresos.

Ventajas e inconvenientes

Ventajas

  • Impuesto sobre la renta limitado a 10 %3, sin impuesto de sucesiones ni ISF

  • A 2 horas1 30 de Toulouse y Barcelona, sistema escolar francés gratuito

  • Seguridad total, entorno de montaña

Inconvenientes

  • Enclavado: sin aeropuerto internacional, vida social limitada

  • Umbral de entrada de la residencia pasiva muy elevado

  • Mercado inmobiliario tenso y caro

  • Condiciones de inversión en evolución (ley Omnibus): conviene comprobar los umbrales en el momento de presentar el expediente

Preguntas frecuentes

¿Cómo es la fiscalidad en Andorra?

El impuesto sobre la renta está limitado a 10 %3 (a partir de 40.000 €4), el impuesto sobre sociedades es del 10 %3, y no existen ni impuesto de sucesiones ni impuesto sobre el patrimonio.

¿Cómo se obtiene la residencia en Andorra?

Desde la ley 2/2026, la residencia pasiva exige una inversión en activos andorranos de a partir de 1.000.000 €9 (o a partir de 400.000 €10 en el Fondo de vivienda) y un depósito definitivo ante la autoridad financiera (AFA). La residencia activa se obtiene a través de una sociedad o de un empleo local.

¿Hay que vivir realmente en Andorra para conservar la residencia?

Sí: Andorra controla de manera efectiva la presencia real (90 días11 para la residencia pasiva, más para la activa). La sustancia es obligatoria.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Residencia sin actividad lucrativa (residencia pasiva)

Residencia · Abierto · Página oficial

Entrada mínima
Tasas públicas (solicitante)
No informado
Familia
Plazo
No informado
Estancia exigida
No informado
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Vuelo desde París : 2 horas

    Verificado el 2 nov 2026

  2. 2.

    Andorra: presencia anual que determina la residencia fiscal : 183 días

    « Que romanguin més de 183 dies, durant l'any natural, en el territori andorrà. Per determinar aquest període en territori andorrà es computen les absències esporàdiques, excepte que l'obligat tributari acrediti la seva residència fiscal en un altre país. »

    portaljuridicandorra.adVerificado el 2 nov 2026Fuente verificada

  3. 3.

    Andorra: tipo del impuesto sobre la renta de las personas físicas : 10 %

    « Article 43. Tipus de gravamen — El tipus de gravamen de l'impost és el 10 per cent. — Llei 5/2014 de l'impost sobre la renda de les persones físiques, art. 43. Article 41 de la Llei 95/2010 de l'impost sobre societats : El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »

    portaljuridicandorra.adVerificado el 2 nov 2026Fuente verificada

  4. 4.

    Andorra: umbral de la bonificación sobre los rendimientos del trabajo, de actividades económicas y del capital inmobiliario : 40.000 €

    « Article 46. Bonificació per obtenció de rendes del treball, d'activitats econòmiques o del capital immobiliari — L'obligat tributari […] es dedueix de la quota de tributació una bonificació del 50 per cent de la quantitat que resulti d'aplicar el tipus de gravamen de l'impost sobre l'import de la base de tributació general […] minorada en la quantitat corresponent a la reducció prevista en el primer paràgraf de l'apartat 1 de l'article 35 […]. Aquesta bonificació no pot excedir la quantitat de 800 euros. — Llei 5/2014, art. 46. Le plafond de 800 € correspond à 5 % de 16 000 €, soit une base de 40 000 € (24 000 € exonérés + 16 000 €) : au-delà de 40 000 €, le taux plein de 10 % s'applique. »

    portaljuridicandorra.adVerificado el 2 nov 2026Fuente verificada

  5. 5.

    Andorra: tributación de los dividendos de participaciones en entidades andorranas : 0 %

    « Article 5. Rendes exemptes — Estan exemptes de l'impost les rendes següents: […] j) Els dividends i altres rendiments derivats de la participació en el patrimoni net, a què es fa referència a l'apartat 1 de l'article 22, quan siguin satisfets per entitats residents fiscals a Andorra o per organismes d'inversió col·lectiva de dret andorrà sempre que estiguin subjectes a l'impost sobre societats andorrà. — Llei 5/2014 (IRPF), art. 5 j). »

    portaljuridicandorra.adVerificado el 2 nov 2026Fuente verificada

  6. 6.

    Andorra: tipo general del impuesto sobre sociedades : 10 %

    « El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »

    portaljuridicandorra.adVerificado el 2 nov 2026Fuente verificada

  7. 7.

    Andorra — residencia pasiva: ingreso definitivo del titular principal a la AFA (Ley 2/2026) : 50.000 €

    « Efectuar un ingrés, a favor de l'Autoritat Financera Andorrana, en el mateix moment en què es presenta la sol·licitud d'autorització d'immigració, d'un import de cinquanta mil euros (50.000 €), el qual s'ingressa amb caràcter definitiu i no és reemborsable, llevat que l'autorització d'immigració inicial sigui denegada. »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 ene 2026Verificado el 2 nov 2026Fuente verificada

  8. 8.

    Andorra — residencia pasiva: ingreso definitivo por persona a cargo (Ley 2/2026) : 12.000 €

    « el titular principal també ha de fer un ingrés d'un import addicional de dotze mil euros (12.000 €) per a cadascuna de les persones al seu càrrec que adquireixin la condició de resident sense activitat lucrativa. […] L'import de cinquanta mil euros (50.000 €), corresponent a l'autorització del titular principal, i l'import de dotze mil euros (12.000 €), per a cada persona a càrrec, s'ingressen amb caràcter definitiu i no són reemborsables, llevat que l'autorització d'immigració inicial sigui denegada. »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 ene 2026Verificado el 2 nov 2026Fuente verificada

  9. 9.

    Andorra — residencia pasiva: inversión mínima en activos andorranos (Ley 2/2026) : 1.000.000 €

    « El titular principal d'una residència sense activitat lucrativa ha d'invertir de forma permanent i efectiva una quantitat d'almenys un milió d'euros (1.000.000 €) en alguna o diverses de les tipologies d'actius que s'indiquen a continuació »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 ene 2026Verificado el 2 nov 2026Fuente verificada

  10. 10.

    Andorra — residencia pasiva: inversión mínima en el Fondo de Vivienda (Ley 2/2026) : 400.000 €

    « aquesta quantitat queda reduïda a l'import de quatre-cents mil euros (400.000 €) sempre que la inversió es faci directament o indirectament i de forma permanent i efectiva en el Fons d'Habitatge »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 ene 2026Verificado el 2 nov 2026Fuente verificada

  11. 11.

    Andorra: presencia efectiva anual a la que se compromete el titular de una residencia sin actividad lucrativa : 90 días

    « Estableixi la seva residència principal i efectiva al Principat d'Andorra durant almenys 90 dies per any natural. »

    govern.adVerificado el 2 nov 2026Fuente verificada

  12. 12.

    Pasaporte de Andorra: destinos sin visado : 171

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada