L’actualité de la mobilité internationale

Andorre

S'expatrier en Andorre en 2026 : impôt plafonné à 10 %, résidence et cadre pyrénéen

Nichée dans les Pyrénées entre France et Espagne, l'Andorre plafonne l'impôt sur le revenu à 10 %, ne connaît ni droits de succession ni impôt sur la fortune, et exige une présence effective. Un choix cohérent pour les patrimoines cherchant proximité et fiscalité douce, à condition d'accepter une vie de montagne.

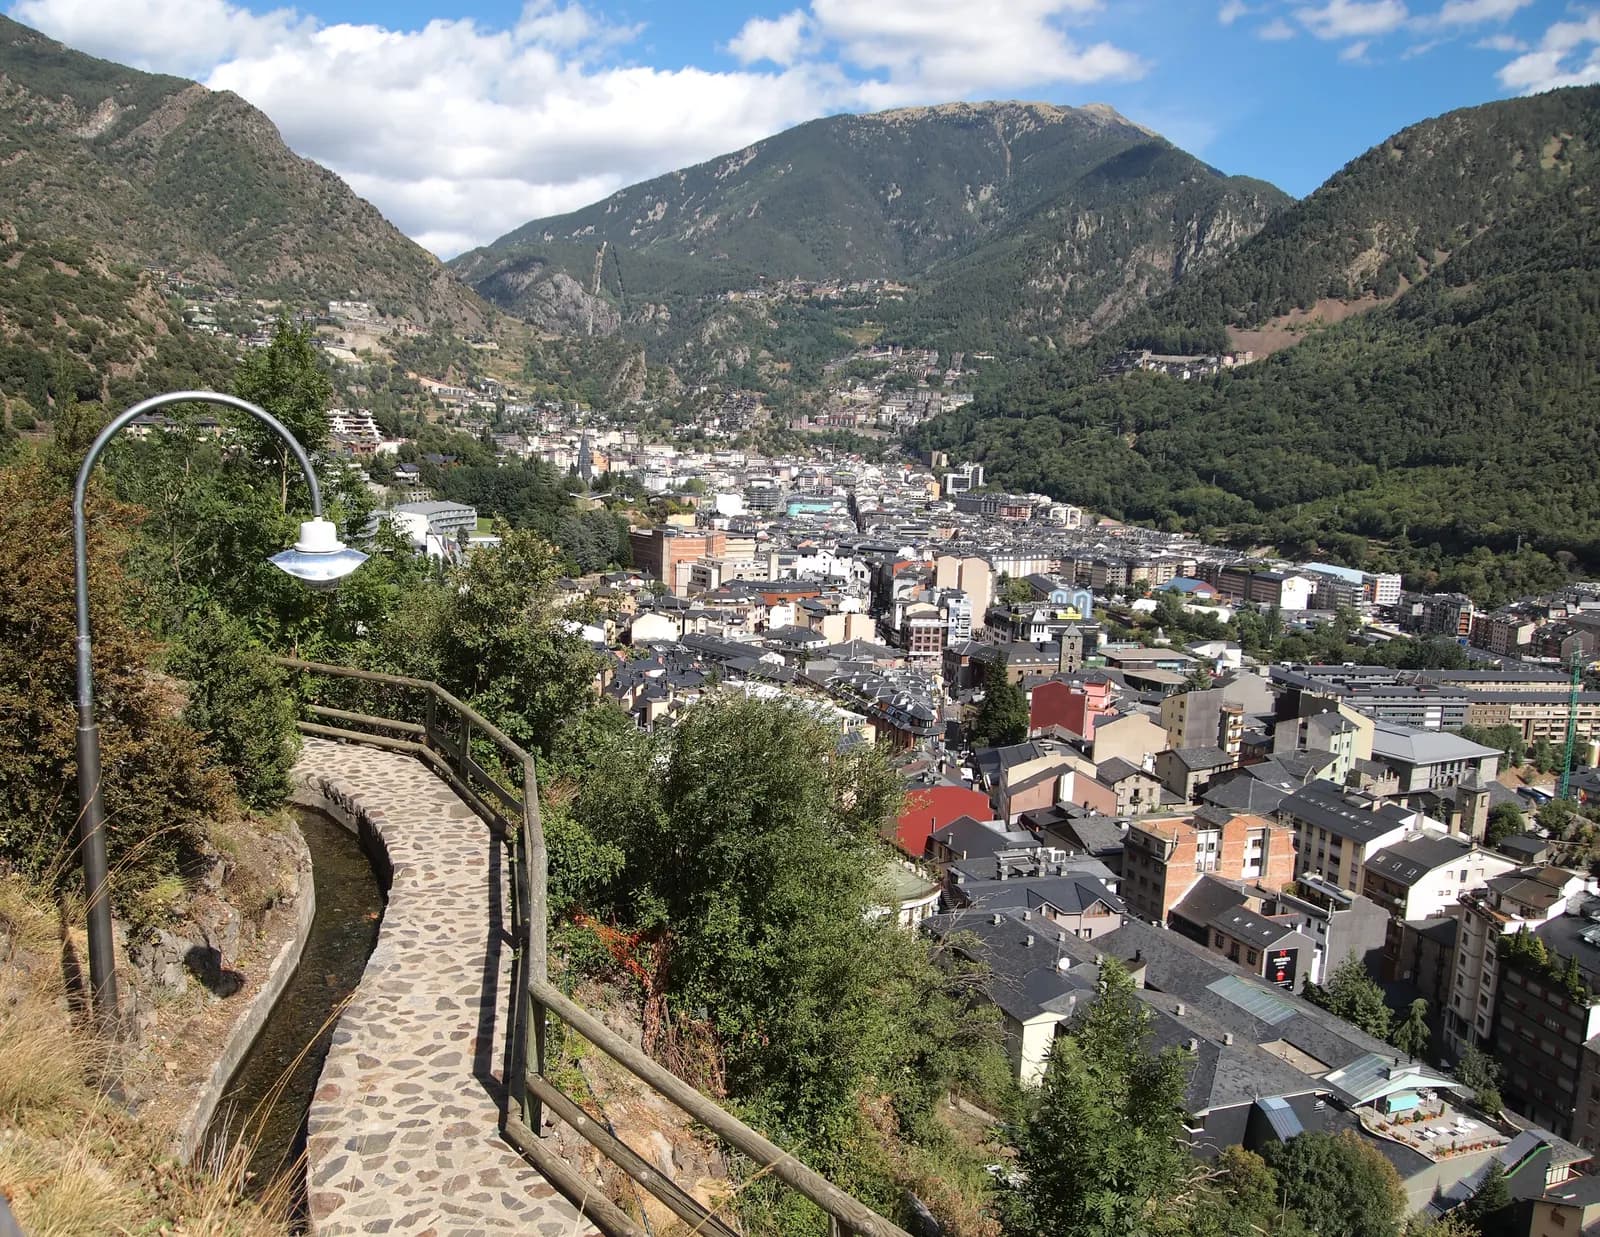
Vue de Andorre
Photo : Tiia Monto — Wikimedia Commons (CC BY-SA)
Capitale
Andorre-la-Vieille
Monnaie
EUR
Région
Europe

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Impôt sur le revenu des personnes physiques (IRPF, loi 5/2014)Régime général

    Pour qui ?
    Résidents fiscaux andorrans : présence sur le territoire au-delà du seuil annuel, ou noyau principal des activités ou des intérêts économiques en Andorre (critères alternatifs).
    Quel revenu ?
    Revenus du travail, des activités économiques, du capital mobilier et immobilier, plus-values ; dividendes d’entités andorranes exonérés.
    Quelle source ?
    Résidents : revenus mondiaux ; les non-résidents relèvent d’un impôt distinct sur les revenus de source andorrane, non détaillé ici.
    Conditions
    Taux unique après réductions ; réduction pour minimum personnel exonérant la première fraction de la base ; bonification sur les revenus du travail, des activités économiques et du capital immobilier articulée autour d’un seuil.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur depuis 2015 (loi 5/2014).
    • 183 jours Andorre : présence annuelle emportant la résidence fiscale
    • 10 % Andorre : taux de l'impôt sur le revenu des personnes physiques
    • 0 %
    • 40 000 € Andorre : seuil de la bonification sur les revenus du travail, des activités économiques et du capital immobilier
    • 0 % Andorre : imposition des dividendes de participations dans des entités andorranes

    Source officielle · portaljuridicandorra.ad

  • Résidence sans activité lucrative (résidence passive)Régime particulier

    Pour qui ?
    Personnes qui s’installent en Andorre sans y exercer d’activité lucrative : retraités, personnes vivant de leur patrimoine.
    Quel revenu ?
    Aucun avantage fiscal propre : il s’agit d’un titre de séjour ; l’imposition relève de l’IRPF dès que la résidence fiscale est acquise.
    Quelle source ?
    Sans objet.
    Conditions
    Investissement permanent en actifs andorrans ; versement définitif à l’Autorité financière andorrane, et versement par personne à charge ; investissement minimal dans le Fonds du logement prévu par la loi 2/2026, dont l’articulation avec l’investissement global est à confirmer ; engagement de présence annuelle minimale, distinct et très inférieur au seuil de résidence fiscale ; nombre de titres délivrés encadré.
    Durée
    Titre renouvelable, sous réserve du maintien de l’investissement et de la présence.
    Depuis quand ?
    Conditions financières issues de la loi 2/2026 du 22 janvier 2026, applicables depuis le 13 février 2026 ; le dépôt restituable du régime antérieur est remplacé par un versement définitif.
    • à partir de 1 000 000 € Andorre — résidence passive : investissement minimal en actifs andorrans (loi 2/2026)
    • 50 000 € Andorre — résidence passive : versement définitif du titulaire principal à l'AFA (loi 2/2026)
    • 12 000 € Andorre — résidence passive : versement définitif par personne à charge (loi 2/2026)
    • à partir de 400 000 € Andorre — résidence passive : investissement minimal dans le Fonds du logement (loi 2/2026)
    • 90 jours Andorre : présence effective annuelle à laquelle s'engage le titulaire d'une résidence sans activité lucrative

    Source officielle · bopadocuments.blob.core.windows.net

  • Résidence et travail pour compte propre (résidence active par investissement étranger)Régime particulier

    Pour qui ?
    Étrangers qui créent ou reprennent une société andorrane et en assurent la direction effective.
    Quel revenu ?
    Aucun avantage fiscal propre : titre de séjour et de travail ; revenus imposés à l’IRPF, bénéfices de la société à l’impôt sur les sociétés.
    Quelle source ?
    Sans objet.
    Conditions
    Autorisation d’investissement étranger préalable ; participation au capital supérieure au seuil réglementaire ; fonction au sein de l’organe d’administration avec direction effective ; dépôt non rémunéré auprès de l’Autorité financière andorrane le cas échéant ; activité enregistrée et exercée dans le délai réglementaire ; quotas d’immigration.
    Durée
    Titre renouvelable tant que l’activité est maintenue.
    Depuis quand ?
    Conditions du formulaire officiel daté du 24 avril 2025 (décret 123/2025) ; incidence éventuelle de la loi 2/2026 sur le dépôt à confirmer auprès du service d’immigration.
    • plus de 34 % Andorre, résidence et travail pour compte propre (investissement étranger) : participation au capital de la société andorrane exigée (supérieure à)
    • 50 000 € Andorre, résidence et travail pour compte propre (investissement étranger) : dépôt non rémunéré auprès de l’Autorité financière andorrane

    Source officielle · govern.ad

Votre entreprise

  • Impôt sur les sociétés : taux généralRégime général

    Pour qui ?
    Sociétés et autres entités résidentes en Andorre, et établissements stables d’entités non résidentes.
    Quel revenu ?
    Bénéfice imposable ; les dividendes versés par la société à un associé résident sont exonérés d’IRPF.
    Quelle source ?
    Règles de territorialité détaillées non vérifiées dans nos sources.
    Conditions
    Taux général ; régimes particuliers éventuels non vérifiés.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur (loi 95/2010).
    • 10 % Andorre : taux général de l'impôt sur les sociétés
    • 0 % Andorre : imposition des dividendes de participations dans des entités andorranes

    Source officielle · portaljuridicandorra.ad

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Vol depuis Paris2 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

L'Andorre n'est pas un territoire sans impôt : c'est un territoire à impôt bas, ce qui est différent et se vérifie texte en main. L'impôt sur le revenu des personnes physiques y a été institué par la loi 5/2014.

Sont considérées comme résidentes fiscales les personnes qui séjournent plus de 183 jours2 sur l'année civile en territoire andorran, ou qui y ont le noyau principal de leurs activités ou intérêts économiques. Les critères sont alternatifs.

Le taux d'imposition est unique : 10 %3. Il s'applique après réductions, dont une réduction pour minimum personnel qui exonère de fait les revenus modestes.

Une bonification s'applique par ailleurs aux revenus du travail, des activités économiques et du capital immobilier, articulée autour d'un seuil de 40 000 €4.

Revenus du capital

Les dividendes et autres rendements de participation dans des entités andorranes sont exonérés : l'article 5 de la loi les range parmi les revenus exempts, au taux de 0 %5. L'impôt sur les sociétés s'établit au taux général de 10 %6.

L'architecture est donc cohérente : un taux modéré sur le revenu, une société taxée au même niveau, et une distribution de dividendes qui ne subit pas de seconde couche. Pour un dirigeant, c'est l'ensemble qui compte, non le seul taux affiché.

Nous ne publions pas le barème des plus-values, ni le régime des successions et donations andorran : ils ne figurent pas dans les extraits de textes dont nous disposons.

Cette cohérence a une contrepartie qu’il faut mesurer. Un taux unique bas s’accompagne d’une assiette large : peu de niches, peu de mécanismes de report, peu d’optimisation possible une fois installé. L’avantage se joue à l’entrée, dans la décision de transférer, et non dans la gestion annuelle.

Voies de séjour et visas

L'Andorre n'appartenant ni à l'Union européenne ni à l'espace Schengen, un ressortissant français n'y dispose d'aucun droit de séjour automatique. Tout le monde relève du droit andorran de l'immigration, et c'est une différence majeure avec les autres destinations européennes.

La résidence sans activité lucrative

C'est la voie des retraités et des personnes vivant de leur patrimoine. Elle suppose deux engagements financiers distincts, posés par l'article 96 de la loi sur l'immigration : un investissement en actifs andorrans, et un versement à l'autorité financière.

Depuis la loi 2/2026, pour les demandes présentées à partir du 22 janvier 2026, le titulaire principal verse 50 000 €7 à l’Autorité financière andorrane, et 12 000 €8 par personne à charge. Ce versement est définitif et non remboursable, sauf refus de l’autorisation initiale : il faut le traiter comme un coût d’entrée, non comme une immobilisation. Le dépôt restituable de l’ancien régime ne concerne plus que les demandes antérieures.

La même loi fixe l’investissement permanent en actifs andorrans — immeubles, participations dans des sociétés andorranes, titres et fonds andorrans, dette publique, assurance vie notamment — à au moins à partir de 1 000 000 €9, montant réduit à à partir de 400 000 €10 lorsque l’investissement est fait dans le Fonds du logement. C'est, avec le versement, le principal poste du dossier ; l’éligibilité des actifs retenus se confirme auprès du service d'immigration avant tout engagement.

S'y ajoute une obligation de présence effective : le demandeur s'engage à fixer sa résidence en Andorre au minimum 90 jours11 par année civile. Ce seuil n'est pas celui de la résidence fiscale — il lui est très inférieur — et les confondre est l'erreur la plus coûteuse du dossier andorran.

Une résidence active, ouverte à qui exerce une activité ou dirige une société andorrane, obéit à des conditions différentes, notamment en matière de participation au capital et de quotas.

Un dernier élément distingue l’Andorre de ses voisines : le nombre de titres délivrés au titre de la résidence sans activité lucrative est encadré, et le pays assume une politique de sélection plutôt que de volume. Un dossier complet et finançable n’emporte donc pas, à lui seul, la certitude d’une délivrance dans un calendrier donné.

Immobilier

L'acquisition par un non-résident est soumise à autorisation administrative préalable. Ce n'est pas une formalité de pure forme : elle conditionne l'opération et s'inscrit dans une politique de maîtrise foncière propre à un territoire exigu.

Le parc est limité par la géographie — des vallées étroites, peu de foncier constructible — et la demande étrangère y a produit une tension durable. La contrainte n'est pas conjoncturelle : elle est physique.

L'immobilier peut par ailleurs constituer le support de l'investissement exigé pour la résidence sans activité lucrative, ce qui lie le dossier de séjour au dossier patrimonial. Un bien acquis pour satisfaire une condition d'immigration ne se revend pas avec la même liberté qu'un placement ordinaire.

Nous ne publions ni les droits de mutation andorrans, ni la fiscalité locale de détention : ils ne figurent pas dans les sources que nous avons pu consulter.

Coût de la vie

L'Andorre combine une fiscalité basse et un coût de la vie qui ne l'est pas. Le logement est le poste dominant, sous l'effet conjugué de la rareté foncière et de la demande de résidents étrangers.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle andorrane mesurant un panier de dépenses comparable à celui d'un expatrié.

Trois postes structurent un budget. Le logement, déjà évoqué. La voiture, indispensable dans un territoire de montagne où les distances se mesurent en dénivelé autant qu'en kilomètres. Et la santé, organisée autour d'un système d'assurance auquel les résidents cotisent, avec un reste à charge à anticiper.

En sens inverse, la fiscalité indirecte est faible, ce qui se voit sur les biens de consommation et le carburant — c'est l'origine historique du commerce andorran. L'écart joue donc en faveur de qui consomme sur place et contre qui doit se loger.

Démarches et délais

  1. Choisir la voie — résidence sans activité lucrative, ou résidence active — car les conditions financières et les obligations de présence diffèrent ;
  2. faire confirmer auprès du service d'immigration que les actifs retenus pour l'investissement exigé sont admis, préalable indispensable à tout chiffrage ;
  3. effectuer le versement à l'autorité financière andorrane, en l'intégrant au budget comme une somme définitivement acquise à l’État ;
  4. obtenir l'autorisation préalable si l'opération comporte une acquisition immobilière par un non-résident ;
  5. organiser la présence effective, au moins au niveau de l'engagement souscrit, et la documenter année par année.

L'ordre compte : le montant d'investissement commande le chiffrage global, et l'autorisation d'acquisition conditionne le calendrier immobilier. Engager une promesse avant d'avoir purgé ces deux points expose à un décalage difficile à rattraper.

Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour les autorisations d'immigration andorranes.

Points de vigilance

  • L'engagement de présence de 90 jours11 par an est une condition du titre de séjour. Il ne suffit pas à établir la résidence fiscale andorrane, qui suppose plus de 183 jours2 ou le noyau des intérêts économiques.
  • Cet écart est le piège principal : un résident qui respecte son engagement migratoire sans transférer réellement son centre d'intérêts peut rester domicilié en France.
  • Le versement à l'autorité financière est définitif depuis la loi 2/2026, non remboursable sauf refus de l’autorisation initiale, et s'ajoute à l'investissement exigé.
  • L'Andorre n'est ni dans l'Union européenne ni dans Schengen : les droits attachés à la citoyenneté européenne ne s'y exercent pas, et la circulation vers l'espace Schengen obéit à ses propres règles.
  • Le passeport andorran ouvre environ 17112 sans visa, mais la naturalisation y est longue et exigeante.

Enfin, l'Andorre est passée en une décennie d'une absence quasi totale d'imposition directe à un système fiscal complet, avec échange de renseignements et conventions. Raisonner sur la réputation du territoire plutôt que sur son droit positif conduit à des erreurs d'appréciation considérables — dans un sens comme dans l'autre.

Pour un Français, la question décisive reste celle du centre des intérêts économiques. Un dirigeant qui conserve l’essentiel de ses revenus rattachés à une activité française remplit un critère de l’article 4 B du code général des impôts, et la proximité géographique de l’Andorre rend ce type de situation fréquent. La distance ne protège pas ; c’est le rattachement des revenus qui compte.

Avantages & inconvénients

Avantages

  • Impôt sur le revenu plafonné à 10 %3, pas de succession ni d'ISF

  • À 2 heures1 30 de Toulouse et Barcelone, système scolaire français gratuit

  • Sécurité totale, cadre montagnard

Inconvénients

  • Enclavé : pas d'aéroport international, vie sociale limitée

  • Ticket d'entrée de la résidence passive fortement relevé

  • Marché immobilier tendu et cher

  • Conditions d'investissement en évolution (loi Omnibus) — vérifier les seuils au moment du dossier

Questions fréquentes

Quelle est la fiscalité en Andorre ?

L'impôt sur le revenu est plafonné à 10 %3 (au-delà de 40 000 €4), l'impôt sur les sociétés est de 10 %3, et il n'y a ni droits de succession ni impôt sur la fortune.

Comment obtenir la résidence en Andorre ?

Depuis la loi 2/2026, la résidence passive suppose un investissement en actifs andorrans exigé à partir de 1 000 000 €9 (ou à partir de 400 000 €10 dans le Fonds du logement) et un versement définitif à l'autorité financière (AFA). La résidence active passe par une société ou un emploi local.

Faut-il vraiment vivre en Andorre pour garder la résidence ?

Oui : l'Andorre contrôle réellement la présence effective (90 jours11 pour la résidence passive, davantage pour l'active). La substance est obligatoire.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Résidence sans activité lucrative (résidence passive)

Résidence · Ouvert · Page officielle

Entrée minimale
Frais publics (demandeur)
Non renseigné
Famille
Délai
Non renseigné
Présence exigée
Non renseigné
Durée du titre
Non renseigné

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Vol depuis Paris : 2 heures

    Vérifié le 2 nov. 2026

  2. 2.

    Andorre : présence annuelle emportant la résidence fiscale : 183 jours

    « Que romanguin més de 183 dies, durant l'any natural, en el territori andorrà. Per determinar aquest període en territori andorrà es computen les absències esporàdiques, excepte que l'obligat tributari acrediti la seva residència fiscal en un altre país. »

    portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée

  3. 3.

    Andorre : taux de l'impôt sur le revenu des personnes physiques : 10 %

    « Article 43. Tipus de gravamen — El tipus de gravamen de l'impost és el 10 per cent. — Llei 5/2014 de l'impost sobre la renda de les persones físiques, art. 43. Article 41 de la Llei 95/2010 de l'impost sobre societats : El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »

    portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Andorre : seuil de la bonification sur les revenus du travail, des activités économiques et du capital immobilier : 40 000 €

    « Article 46. Bonificació per obtenció de rendes del treball, d'activitats econòmiques o del capital immobiliari — L'obligat tributari […] es dedueix de la quota de tributació una bonificació del 50 per cent de la quantitat que resulti d'aplicar el tipus de gravamen de l'impost sobre l'import de la base de tributació general […] minorada en la quantitat corresponent a la reducció prevista en el primer paràgraf de l'apartat 1 de l'article 35 […]. Aquesta bonificació no pot excedir la quantitat de 800 euros. — Llei 5/2014, art. 46. Le plafond de 800 € correspond à 5 % de 16 000 €, soit une base de 40 000 € (24 000 € exonérés + 16 000 €) : au-delà de 40 000 €, le taux plein de 10 % s'applique. »

    portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Andorre : imposition des dividendes de participations dans des entités andorranes : 0 %

    « Article 5. Rendes exemptes — Estan exemptes de l'impost les rendes següents: […] j) Els dividends i altres rendiments derivats de la participació en el patrimoni net, a què es fa referència a l'apartat 1 de l'article 22, quan siguin satisfets per entitats residents fiscals a Andorra o per organismes d'inversió col·lectiva de dret andorrà sempre que estiguin subjectes a l'impost sobre societats andorrà. — Llei 5/2014 (IRPF), art. 5 j). »

    portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Andorre : taux général de l'impôt sur les sociétés : 10 %

    « El tipus general de gravamen per als obligats tributaris d'aquest impost és del 10 per cent. »

    portaljuridicandorra.adVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Andorre — résidence passive : versement définitif du titulaire principal à l'AFA (loi 2/2026) : 50 000 €

    « Efectuar un ingrés, a favor de l'Autoritat Financera Andorrana, en el mateix moment en què es presenta la sol·licitud d'autorització d'immigració, d'un import de cinquanta mil euros (50.000 €), el qual s'ingressa amb caràcter definitiu i no és reemborsable, llevat que l'autorització d'immigració inicial sigui denegada. »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Andorre — résidence passive : versement définitif par personne à charge (loi 2/2026) : 12 000 €

    « el titular principal també ha de fer un ingrés d'un import addicional de dotze mil euros (12.000 €) per a cadascuna de les persones al seu càrrec que adquireixin la condició de resident sense activitat lucrativa. […] L'import de cinquanta mil euros (50.000 €), corresponent a l'autorització del titular principal, i l'import de dotze mil euros (12.000 €), per a cada persona a càrrec, s'ingressen amb caràcter definitiu i no són reemborsables, llevat que l'autorització d'immigració inicial sigui denegada. »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Andorre — résidence passive : investissement minimal en actifs andorrans (loi 2/2026) : 1 000 000 €

    « El titular principal d'una residència sense activitat lucrativa ha d'invertir de forma permanent i efectiva una quantitat d'almenys un milió d'euros (1.000.000 €) en alguna o diverses de les tipologies d'actius que s'indiquen a continuació »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Andorre — résidence passive : investissement minimal dans le Fonds du logement (loi 2/2026) : 400 000 €

    « aquesta quantitat queda reduïda a l'import de quatre-cents mil euros (400.000 €) sempre que la inversió es faci directament o indirectament i de forma permanent i efectiva en el Fons d'Habitatge »

    Consell General del Principat d'Andorra, « Llei 2/2026, del 22 de gener, de continuïtat i consolidació de les mesures per al creixement sostenible (BOPA núm. 15, 12 de febrer del 2026) », 22 janv. 2026Vérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Andorre : présence effective annuelle à laquelle s'engage le titulaire d'une résidence sans activité lucrative : 90 jours

    « Estableixi la seva residència principal i efectiva al Principat d'Andorra durant almenys 90 dies per any natural. »

    govern.adVérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Passeport Andorre : destinations sans visa : 171

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVérifié le 2 nov. 2026Source vérifiée