Estland
Auswandern nach Estland 2026: E-Residency, 0-%-Gesellschaft und Visum für digitale Nomaden
Estland, der am stärksten digitalisierte Staat Europas, hat seinen Ruf auf der E-Residency und der Gesellschaft mit aufgeschobener Besteuerung aufgebaut, die Gewinne erst im Zeitpunkt ihrer Ausschüttung besteuert. Für Unternehmer im Digitalbereich oder Nomaden ist dies eine der einfachsten und übersichtlichsten Strukturen der EU.
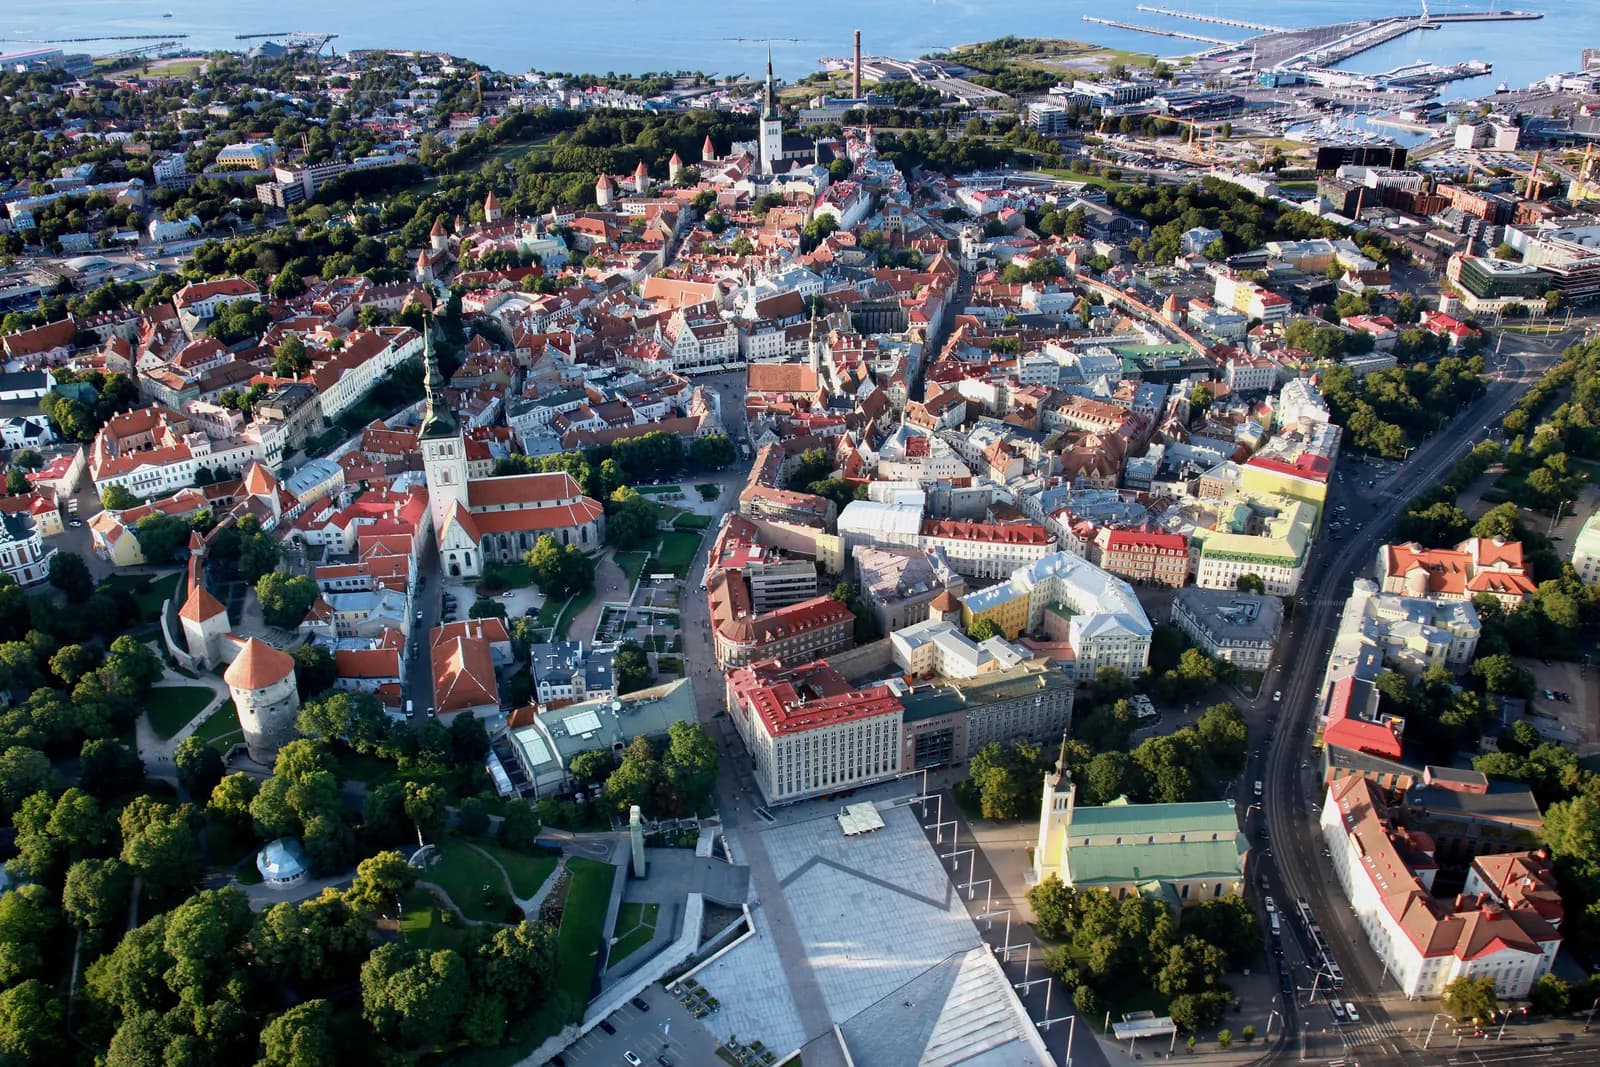
- Hauptstadt
- Tallinn
- Währung
- EUR
- Region
- Europa
- Mitgliedschaften
- Europäische Union, Schengen-Raum, Eurozone
Steuerregelungen im Überblick
Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.
Ihre persönliche Besteuerung
Einkommensteuer natürlicher Personen: EinheitssatzAllgemeine Regelung
- Für wen?
- In Estland ansässige natürliche Personen.
- Welches Einkommen?
- Gehälter, Erwerbseinkünfte, Veräußerungsgewinne und sonstige Einkünfte; Dividenden, die bereits auf Ebene der Gesellschaft besteuert wurden, unterliegen keiner zusätzlichen Steuer.
- Welche Quelle?
- Ansässige: Welteinkommen. Nichtansässige: Einkünfte estnischer Herkunft.
- Bedingungen
- Einheitlicher Steuersatz und für alle gleicher jährlicher steuerfreier Betrag seit 2026, ohne Degression nach Einkommen (erhöhter Betrag im Rentenalter, hier nicht aufgeführt); zusätzlich vom Arbeitgeber geschuldete Sozialsteuer. Die für 2026 angekündigte Erhöhung des Steuersatzes wurde nicht umgesetzt.
- Dauer
- Allgemeine Regelung.
- Seit wann?
- Aktueller Satz seit dem 1. Januar 2025; einheitlicher Freibetrag seit dem 1. Januar 2026.
- 22 % Estland: Einkommensteuersatz für natürliche Personen (2026)
- 8.400 € Estland: allgemeiner jährlicher Freibetrag der Einkommensteuer (2026)
- 33 % Estland: Satz der vom Arbeitgeber geschuldeten Sozialsteuer
- 183 Tage
Visum für digitale NomadenSonderregelung
- Für wen?
- Drittstaatsangehörige, die aus der Ferne für einen ausländischen Arbeitgeber oder ausländische Kunden arbeiten; für Franzosen nicht relevant.
- Welches Einkommen?
- Kein eigener steuerlicher Vorteil: Es handelt sich um ein Visum.
- Welche Quelle?
- Nicht anwendbar.
- Bedingungen
- Monatliches Mindestnettoeinkommen; oberhalb der Aufenthaltsschwelle kann die estnische Steueransässigkeit begründet werden.
- Dauer
- Visum von begrenzter Dauer.
- Seit wann?
- In Kraft.
- etwa 4.500 € Estland: monatliches Mindestnettoeinkommen für das Visum für digitale Nomaden
Ihr Unternehmen
Aufgeschobene Körperschaftsteuer: Besteuerung bei AusschüttungAllgemeine Regelung
- Für wen?
- In Estland ansässige Gesellschaften und Betriebsstätten ausländischer Gesellschaften.
- Welches Einkommen?
- Ausgeschüttete Gewinne (Dividenden, gleichgestellte Ausschüttungen, nicht betrieblich veranlasste Aufwendungen); einbehaltene Gewinne werden nicht besteuert.
- Welche Quelle?
- Unabhängig von der Herkunft des Gewinns: Steuerauslösender Tatbestand ist die Ausschüttung.
- Bedingungen
- Die Steuer wird auf den netto ausgeschütteten Betrag nach dem gesetzlichen Bruchteil berechnet und von der Gesellschaft entrichtet; der ermäßigte Satz für regelmäßige Ausschüttungen ist seit 2025 abgeschafft. Eine von Frankreich aus geleitete Gesellschaft kann dort aufgrund ihrer tatsächlichen Geschäftsleitung besteuert werden.
- Dauer
- Dauerhafte Regelung; die Steuer wird aufgeschoben, nicht erlassen.
- Seit wann?
- In Kraft; ermäßigter Satz zum 1. Januar 2025 abgeschafft.
- 0 % Estland: Besteuerung nicht ausgeschütteter Gewinne
- etwa 22 % Estland: Besteuerung ausgeschütteter Gewinne, 22/78 des ausgezahlten Nettobetrags
- etwa 22 % Estland: Steuersatz auf ausgeschüttete Dividenden, von der Gesellschaft entrichtet
Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner
Kennzahlen
- Einwohnerzahl1.400.000Geprüft am 2. Nov. 2026
- Flug ab Parisetwa3 StundenGeprüft am 2. Nov. 2026
Besteuerung von Privatpersonen
Die steuerliche Besonderheit Estlands liegt nicht in den Sätzen, sondern im Zeitpunkt, zu dem die Steuer fällig wird. Die Körperschaftsteuer trifft nicht den erzielten, sondern den ausgeschütteten Gewinn. Solange ein Ergebnis im Unternehmen verbleibt, beträgt der anwendbare Satz 0 %3.
Es ist § 50 des estnischen Einkommensteuergesetzes, der diesen Aufschub regelt: Steuerauslösender Tatbestand ist die Ausschüttung, nicht das Geschäftsjahr. Eine Gesellschaft, die ihre Gewinne vollständig reinvestiert, zahlt unbegrenzt nichts.
Bei der Ausschüttung nennt die estnische Steuerverwaltung einen Satz von 22/78 des netto ausgezahlten Betrags, was etwa 22 %4 des Bruttobetrags entspricht. Der ermäßigte Satz von 14/86, der für regelmäßige Ausschüttungen galt, wurde zum 1. Januar 2025 abgeschafft: Es besteht nur noch der Normalsatz.
Dividenden unterliegen somit einer Belastung von etwa 22 %5 auf Ebene der ausschüttenden Gesellschaft. Man muss sich klarmachen, dass die Steuer vom Unternehmen entrichtet und nicht beim Gesellschafter einbehalten wird: Der Mechanismus unterscheidet sich von dem, den ein französischer Geschäftsführer kennt.
Dieses Modell hat eine klare strategische Konsequenz. Es begünstigt stark eine wachsende Tätigkeit, die reinvestiert, und bringt einer Tätigkeit, die jedes Jahr ihr gesamtes Ergebnis ausschüttet, keinen besonderen Vorteil. Estland als Land ohne Besteuerung darzustellen ist daher unzutreffend: Die Steuer wird aufgeschoben, nicht abgeschafft.
Natürliche Personen
Auch die Einkommensteuer natürlicher Personen ist proportional. Die estnische Steuer- und Zollverwaltung nennt für 2026 einen Steuersatz von 22 %6, verbunden mit einem allgemeinen Freibetrag von 8.400 €7 pro Jahr. Seit 2026 ist dieser Freibetrag für alle gleich, unabhängig von der Einkommenshöhe; lediglich ab dem Rentenalter gilt ein erhöhter Betrag.
Dieser Satz wurde zum 1. Januar 2025 angehoben. Die für 2026 angekündigte weitere Erhöhung wurde hingegen nicht umgesetzt: Die Steuerverwaltung nennt für 2026 denselben Satz wie für 2025. Der Haushaltsrahmen bleibt durch die seit dem Einmarsch in die Ukraine eingeleiteten Verteidigungsanstrengungen angespannt: Das ist ein Element, das in ein langfristiges Vorhaben einzubeziehen ist, da sich der Verlauf noch ändern kann.
Hinzu kommt die vom Arbeitgeber geschuldete Sozialsteuer in Höhe von 33 %8. Sie finanziert die Krankenversicherung und die Renten und belastet die Kosten einer Vergütung weit mehr als die Einkommensteuer selbst – ein Punkt, den Vergleiche persönlicher Steuersätze systematisch auslassen.
Wir veröffentlichen weder den erhöhten Freibetrag im Rentenalter noch die estnische Regelung zu Veräußerungsgewinnen und Erbschaften: Sie sind in den uns vorliegenden Auszügen nicht enthalten.
Für einen Franzosen gilt weiterhin: Der estnische Besteuerungsaufschub entfaltet erst nach einer tatsächlichen Verlegung der steuerlichen Ansässigkeit Wirkung, und eine von Frankreich aus geleitete estnische Gesellschaft kann so angesehen werden, als hätte sie dort ihren Sitz der tatsächlichen Geschäftsleitung. Das ist die Hauptfalle der aus der Ferne verkauften estnischen Konstruktionen.
Aufenthaltswege und Visa
Estland ist Mitglied der Europäischen Union und des Schengen-Raums. Ein französischer Staatsangehöriger kann sich dort frei und ohne Visum niederlassen und meldet seinen Wohnsitz nach mehr als drei Monaten bei der örtlichen Gebietskörperschaft an.
Die elektronische Residenz begründet keinen Wohnsitz
Estland hat einen Status als elektronischer Einwohner (E-Resident) geschaffen, der es einem Ausländer ermöglicht, eine estnische Gesellschaft aus der Ferne zu gründen und zu verwalten, elektronisch zu unterzeichnen und auf öffentliche Online-Dienste zuzugreifen. Das offizielle Portal sagt es unmissverständlich: Dieser Status verleiht weder ein Aufenthaltsrecht noch eine steuerliche Ansässigkeit noch ein Reisedokument.
Diese Verwechslung ist die häufigste und die teuerste. Ein E-Resident bleibt steuerlich dort ansässig, wo er lebt; seine estnische Gesellschaft kann je nach Umständen in ebendiesem Land besteuert werden. Das Instrument ist ein Werkzeug der Verwaltung aus der Ferne, kein Instrument der Auswanderung.
Das Visum für digitale Nomaden
Für Drittstaatsangehörige erteilt Estland ein Visum für Remote-Arbeitende, vorausgesetzt ein monatliches Nettoeinkommen von mindestens etwa 4.500 €9, für einen Aufenthalt von bis zu einem Jahr.
Diese Regelung betrifft Franzosen nicht, die Freizügigkeit genießen. Sie wird hier erwähnt, weil ihre Einkommensschwelle in europäischen Vergleichen häufig als Referenz dient und zu den höchsten des Kontinents zählt.
Der wirklich prägende Schritt für einen Franzosen, der sich niederlässt, ist daher administrativer Natur: Wohnsitzanmeldung, Erhalt einer persönlichen Identifikationsnummer, anschließend eines elektronischen Personalausweises, der alle digitalen öffentlichen Dienste eröffnet.
Immobilien
Ein Staatsangehöriger der Europäischen Union kann in Estland frei bebaute Immobilien erwerben. Einschränkungen bestehen weiterhin für bestimmte landwirtschaftliche und forstwirtschaftliche Grundstücke von erheblicher Größe sowie in einigen Grenz- und Inselgebieten.
Der Markt wird von Tallinn und danach von Tartu dominiert. Der Bestand umfasst einen erheblichen Anteil an Gebäuden aus der Sowjetzeit, deren Wärmeleistung schwach ist – ein Punkt, der in einem Land mit nordischem Klima wirklich zählt.
Estland hat Programme zur energetischen Sanierung dieser Wohnanlagen durchgeführt, und der Unterschied bei den Nebenkosten zwischen einem sanierten und einem nicht sanierten Gebäude ist beträchtlich. Das ist das erste technische Kriterium, das es zu prüfen gilt, noch vor der Lage.
Das Grundbuch ist vollständig digitalisiert und einsehbar, was die Prüfung der Eigentumskette schnell und zuverlässig macht. Das ist ein konkreter, seltener Vorteil, und er senkt die Kosten der vorherigen Sorgfaltsprüfung spürbar.
Wir veröffentlichen weder die estnischen Übertragungsabgaben noch die Grundsteuer auf Grundstücke noch die Besteuerung von Mieteinkünften: Sie sind in unseren Auszügen nicht enthalten.
Lebenshaltungskosten
Estland ist teurer als Bulgarien oder Rumänien und günstiger als Frankreich, doch der Abstand hat sich verringert: Tallinn ist heute eine baltische Hauptstadt, die bei mehreren Posten ein nordisches Preisniveau aufweist.
Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle estnische Statistik gefunden, die einen mit dem eines Expatriates vergleichbaren Ausgabenkorb erfasst.
Die Währung ist der Euro, was jedes Wechselkursrisiko für ein Budget in Euro beseitigt und Vergleiche unmittelbar möglich macht.
Drei Posten bestimmen ein Budget. Die Heizung, von Oktober bis April ein großer Posten, der stark von der Wärmequalität der Wohnung abhängt. Die Gesundheit, deren öffentliches System ordentlich ist, deren Wartezeiten für Facharzttermine jedoch lang sind. Und die Reisen nach Frankreich, mit saisonalen Direktverbindungen und häufigem Rückgriff auf Verbindungen mit Umsteigen.
Das Klima ist der Faktor, den finanzielle Vergleiche nie berücksichtigen. Die Tageslänge im Dezember und Januar ist sehr kurz, und das ist der Hauptgrund für die Abreise von Expatriates aus Südeuropa. Er sollte vor jeder Entscheidung durch einen Winteraufenthalt erprobt werden.
Formalitäten und Fristen
- Sich ohne Visum niederlassen, da die Freizügigkeit von Rechts wegen gilt, und den Wohnsitz nach mehr als drei Monaten anmelden;
- die persönliche Identifikationsnummer und anschließend den elektronischen Personalausweis beantragen, von dem der Zugang zu öffentlichen Diensten und Bankdienstleistungen abhängt;
- die elektronische Residenz nicht mit einer Niederlassung verwechseln: Erstere verlagert weder den Aufenthalt noch die steuerliche Ansässigkeit;
- bei einer Gesellschaft zwischen Reinvestition und Ausschüttung abwägen, wobei nur Letztere die Steuer auslöst;
- den Wegzug aus Frankreich nach den dafür geltenden eigenen Kriterien behandeln und darauf achten, dass die tatsächliche Geschäftsleitung der Gesellschaft nicht in Frankreich verbleibt.
Der letzte Punkt ist derjenige, an dem estnische Konstruktionen scheitern. Eine Gesellschaft, deren Entscheidungen von Frankreich aus getroffen werden, ist dort steuerpflichtig, unabhängig von ihrer Eintragung. Der Ort der Geschäftsleitung wird durch Tatsachen nachgewiesen – Ort der Entscheidungen, der Sitzungen, der Verträge – und nicht durch einen Gesellschaftssitz.
Wir veröffentlichen keine Bearbeitungsfristen: Wir verfügen über keine offizielle estnische Quelle mit Zahlen und Datum.
Worauf zu achten ist
- Die Körperschaftsteuer wird aufgeschoben, nicht abgeschafft: 0 %3 auf den reinvestierten Gewinn, etwa 22 %4 des Bruttobetrags bei der Ausschüttung.
- Der ermäßigte Satz von 14/86 für regelmäßige Ausschüttungen wurde zum 1. Januar 2025 abgeschafft.
- Die elektronische Residenz verleiht weder ein Aufenthaltsrecht noch eine steuerliche Ansässigkeit: Das offizielle Portal stellt dies klar.
- Eine von Frankreich aus geleitete estnische Gesellschaft kann dort aufgrund ihrer tatsächlichen Geschäftsleitung besteuert werden.
- Die Wärmeleistung der Wohnung ist ein finanzielles Kriterium ersten Ranges, kein Komfortdetail.
Schließlich ist Estland das Ziel, das in dieser Auswahl am häufigsten falsch verkauft wird. Seine digitale Verwaltung ist bemerkenswert, sein Grundbuch vorbildlich und sein Besteuerungsaufschub für ein Unternehmen, das Kapital aufbaut, tatsächlich vorteilhaft. Aber nichts davon funktioniert aus der Ferne: Das Land belohnt jene, die sich dort niederlassen und von seinem Staatsgebiet aus arbeiten, und schützt einen in Frankreich verbliebenen Unternehmensleiter, der dort lediglich eine Gesellschaft eintragen ließe, in keiner Weise.
Vorteile & Nachteile
Vorteile
Häufige Fragen
Was ist die estnische Gesellschaft mit aufgeschobener Besteuerung?
Eine estnische Gesellschaft wird auf ihre Gewinne nicht besteuert, solange diese reinvestiert werden: Die Steuer (etwa 22 %5) fällt erst bei der Ausschüttung von Dividenden an. Für Unternehmer ist das ein leistungsfähiges Instrument zum Kapitalaufbau.
Verleiht die E-Residency ein Aufenthaltsrecht?
Nein. Die E-Residency ermöglicht es, ein estnisches Unternehmen aus der Ferne zu gründen und zu verwalten sowie elektronisch zu unterzeichnen; sie verleiht weder einen physischen Wohnsitz noch die steuerliche Ansässigkeit.
Wie lebt man als digitaler Nomade in Estland?
Das Visum für digitale Nomaden richtet sich an Remote-Arbeitende, die ein Einkommen von etwa 4.500 €9 pro Monat aus einer Tätigkeit außerhalb Estlands nachweisen. EU-Bürger können sich frei niederlassen.
Banken und Konten
In diesem Land geführte Konten
Akzeptieren Einwohner dieses Landes
Dieses Land auf der Steuerkarte ansehen
Gut zu wissen
Quellen und Prüfdaten
- 1.
Einwohnerzahl : 1.400.000
Geprüft am 2. Nov. 2026
- 2.
Flug ab Paris : 3 Stunden
Geprüft am 2. Nov. 2026
- 3.
Estland: Besteuerung nicht ausgeschütteter Gewinne : 0 %
« Corporate income tax is 22/78. From 1 January 2025 […] only the standard rate of 22/78 applies. — EMTA, « Tax rates ». L'impôt sur les sociétés estonien ne frappe que les bénéfices distribués (Income Tax Act § 50) : les bénéfices réinvestis ne sont pas imposés. »
emta.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Estland: Besteuerung ausgeschütteter Gewinne, 22/78 des ausgezahlten Nettobetrags : 22 %
« Corporate income tax is 22/78. From 1 January 2025, the tax calculation of regularly distributed dividends, i.e. the lower tax rate of 14/86, was abolished and only the standard rate of 22/78 applies. »
emta.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Estland: Steuersatz auf ausgeschüttete Dividenden, von der Gesellschaft entrichtet : 22 %
« Corporate income tax is 22/78. From 1 January 2025, the tax calculation of regularly distributed dividends, i.e. the lower tax rate of 14/86, was abolished and only the standard rate of 22/78 applies. »
emta.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Estland: Einkommensteuersatz für natürliche Personen (2026) : 22 %
« 2026 The rate of withheld income tax is 22%. »
emta.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Estland: allgemeiner jährlicher Freibetrag der Einkommensteuer (2026) : 8.400 €
« The basic exemption is 700 euros per month, i.e. 8,400 euros per year, or 776 euros per month, i.e. 9,312 euros per year at pensionable age. »
emta.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 8.
Estland: Satz der vom Arbeitgeber geschuldeten Sozialsteuer : 33 %
« The rate of social tax is 33 per cent. »
emta.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 9.
Estland: monatliches Mindestnettoeinkommen für das Visum für digitale Nomaden : 4.500 €
« Your income meets the minimum threshold of €4,500 net/monthly »
e-resident.gov.eeGeprüft am 2. Nov. 2026Quelle geprüft
- 10.
estonie.divers.pct.100 : 100 %
Geprüft am 2. Nov. 2026