Estonie
S'expatrier en Estonie en 2026 : e-résidence, société à 0 % et visa nomade
État le plus numérisé d'Europe, l'Estonie a bâti sa réputation sur l'e-résidence et la société à imposition différée, qui ne taxe les bénéfices qu'au moment de leur distribution. Pour un entrepreneur du numérique ou un nomade, c'est l'une des structures les plus simples et lisibles de l'UE.
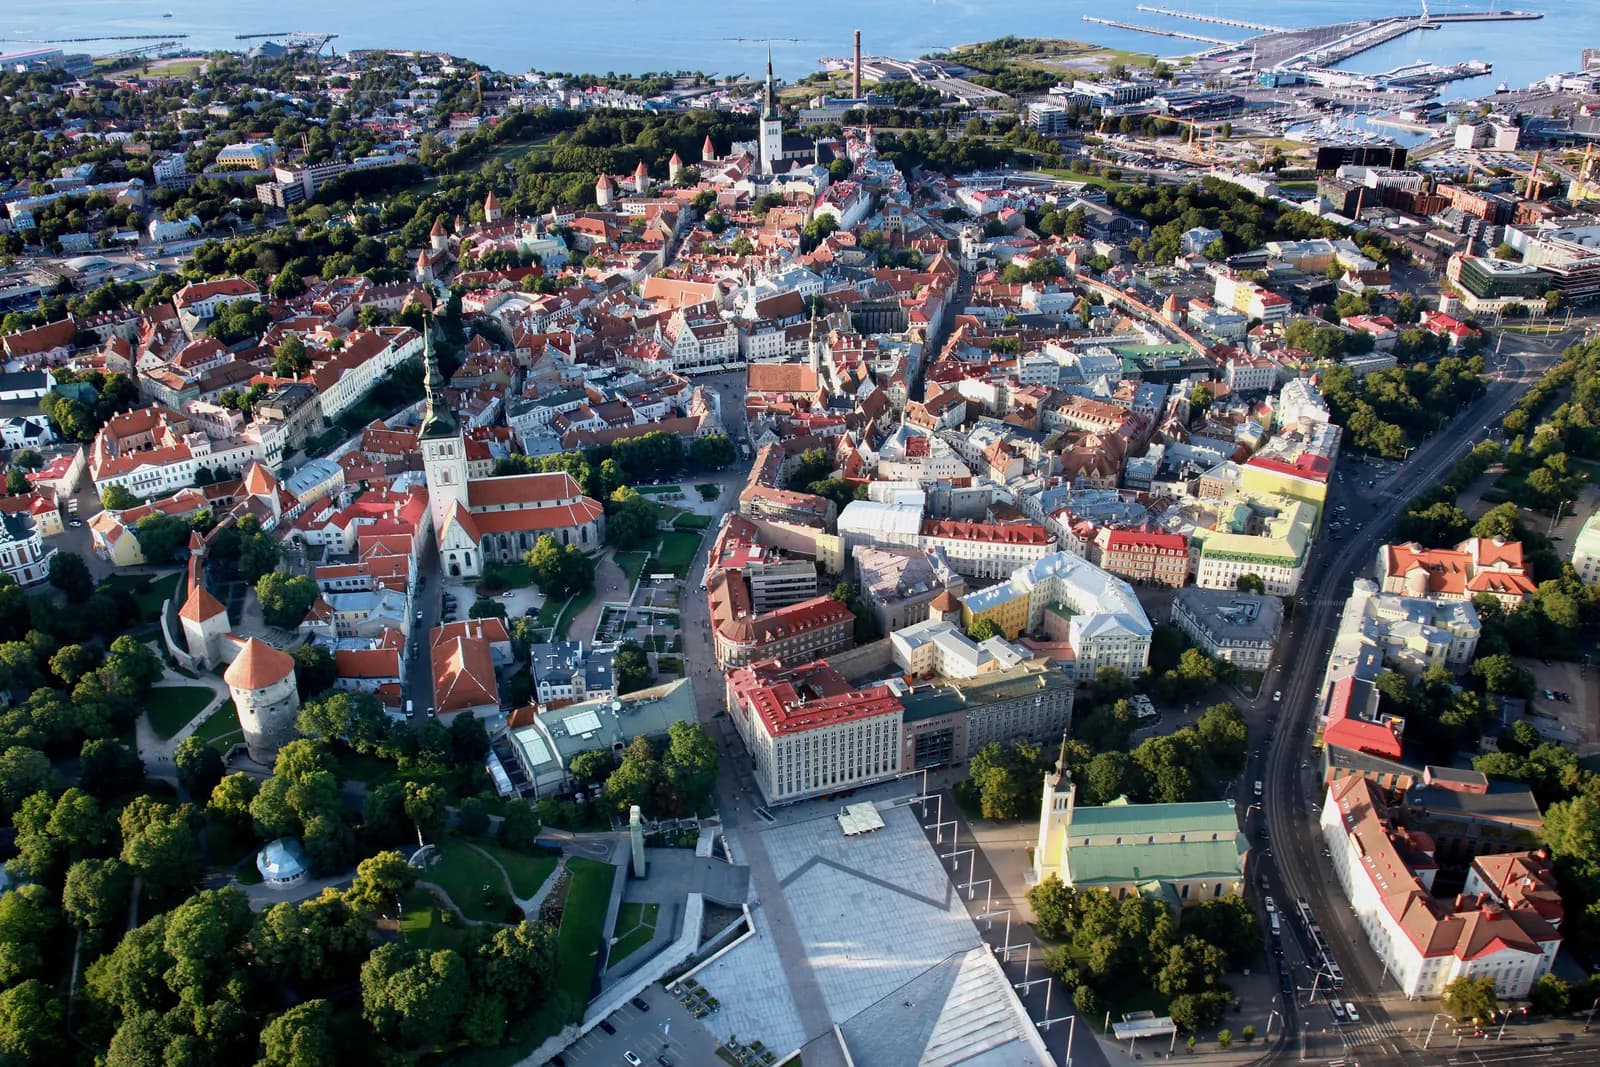
- Capitale
- Tallinn
- Monnaie
- EUR
- Région
- Europe
- Appartenances
- Union européenne, Espace Schengen, Zone euro
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu des personnes physiques : taux uniqueRégime général
- Pour qui ?
- Personnes physiques résidentes d’Estonie.
- Quel revenu ?
- Salaires, revenus d’activité, plus-values et autres revenus ; les dividendes déjà imposés au niveau de la société ne supportent pas d’impôt supplémentaire.
- Quelle source ?
- Résidents : revenus mondiaux. Non-résidents : revenus de source estonienne.
- Conditions
- Taux unique et montant annuel non imposable identique pour tous depuis 2026, sans dégressivité selon le revenu (montant majoré à l’âge de la retraite, non repris ici) ; impôt social dû par l’employeur en plus. La hausse de taux annoncée pour 2026 n’a pas été appliquée.
- Durée
- Régime de droit commun.
- Depuis quand ?
- Taux actuel depuis le 1er janvier 2025 ; abattement uniforme depuis le 1er janvier 2026.
- 22 % Estonie : taux de l'impôt sur le revenu des personnes physiques (2026)
- 8 400 € Estonie : abattement général annuel de l'impôt sur le revenu (2026)
- 33 % Estonie : taux de l'impôt social dû par l'employeur
- 183 jours
Visa nomade numériqueRégime particulier
- Pour qui ?
- Ressortissants de pays tiers travaillant à distance pour un employeur ou des clients étrangers ; sans objet pour un Français.
- Quel revenu ?
- Aucun avantage fiscal propre : il s’agit d’un visa.
- Quelle source ?
- Sans objet.
- Conditions
- Revenu net mensuel minimal ; au-delà du seuil de présence, la résidence fiscale estonienne peut être acquise.
- Durée
- Visa de durée limitée.
- Depuis quand ?
- En vigueur.
- environ 4 500 € Estonie : revenu net mensuel minimal du visa nomade numérique
Votre entreprise
Impôt différé des sociétés : imposition à la distributionRégime général
- Pour qui ?
- Sociétés résidentes d’Estonie et établissements stables de sociétés étrangères.
- Quel revenu ?
- Bénéfices distribués (dividendes, distributions assimilées, dépenses non professionnelles) ; le bénéfice conservé n’est pas imposé.
- Quelle source ?
- Indépendant de la source du bénéfice : le fait générateur est la distribution.
- Conditions
- Impôt calculé sur le montant net distribué selon la fraction légale, acquitté par la société ; le taux réduit des distributions régulières est supprimé depuis 2025. Une société dirigée depuis la France peut y être imposée au titre de sa direction effective.
- Durée
- Régime permanent ; l’impôt est différé, non supprimé.
- Depuis quand ?
- En vigueur ; taux réduit supprimé au 1er janvier 2025.
- 0 % Estonie : imposition du bénéfice non distribué
- environ 22 % Estonie : imposition du bénéfice distribué, 22/78 du montant net versé
- environ 22 % Estonie : taux applicable aux dividendes distribués, acquitté par la société
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population1 400 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron3 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
L'originalité fiscale estonienne ne tient pas à ses taux mais au moment où l'impôt est dû. L'impôt sur les sociétés ne frappe pas le bénéfice réalisé : il frappe le bénéfice distribué. Tant qu'un résultat reste dans l'entreprise, le taux applicable est de 0 %3.
C'est le paragraphe 50 de la loi estonienne sur l'impôt sur le revenu qui organise ce report : le fait générateur est la distribution, non l'exercice. Une société qui réinvestit intégralement ses profits ne paie rien, indéfiniment.
À la distribution, l'administration fiscale estonienne indique un taux de 22/78 du montant net versé, ce qui équivaut à environ 22 %4 du montant brut. Le taux réduit de 14/86, qui s'appliquait aux distributions régulières, a été supprimé au 1er janvier 2025 : seul le taux standard subsiste.
Les dividendes supportent donc un prélèvement de environ 22 %5 au niveau de la société distributrice. Il faut bien voir que l'impôt est acquitté par l'entreprise et non retenu sur l'associé : la mécanique diffère de celle que connaît un dirigeant français.
Ce modèle a une conséquence stratégique claire. Il avantage fortement une activité en croissance qui réinvestit, et n'apporte aucun avantage particulier à une activité qui distribue l'intégralité de son résultat chaque année. Présenter l'Estonie comme un pays à fiscalité nulle est donc inexact : l'impôt est différé, pas supprimé.
Personnes physiques
L'impôt sur le revenu des personnes physiques est lui aussi proportionnel. L'administration fiscale et douanière estonienne indique pour 2026 un taux de retenue de 22 %6, assorti d'un abattement général de 8 400 €7 par an. Depuis 2026, cet abattement est le même pour tous, quel que soit le niveau de revenu ; seul un montant majoré s’applique à partir de l’âge de la retraite.
Ce taux a été relevé au 1er janvier 2025. La nouvelle hausse annoncée pour 2026 n’a en revanche pas été appliquée : l’administration fiscale indique pour 2026 le même taux qu’en 2025. Le contexte budgétaire reste contraint par l'effort de défense engagé depuis l'invasion de l'Ukraine : c'est un élément à intégrer dans un projet de long terme, la trajectoire pouvant encore évoluer.
S'y ajoute l'impôt social, dû par l'employeur, au taux de 33 %8. Il finance l'assurance maladie et les retraites, et il pèse sur le coût d'une rémunération bien davantage que l'impôt lui-même — un point que les comparaisons de taux personnels omettent systématiquement.
Nous ne publions ni le montant majoré de l'abattement applicable à l'âge de la retraite, ni le régime estonien des plus-values et des successions : ils ne figurent pas dans les extraits dont nous disposons.
Pour un Français, la règle demeure : le report d'imposition estonien ne produit d'effet qu'après un transfert effectif de résidence fiscale, et une société estonienne dirigée depuis la France peut être regardée comme y ayant son siège de direction effective. C'est l'écueil principal des montages estoniens vendus à distance.
Voies de séjour et visas
L'Estonie est membre de l'Union européenne et de l'espace Schengen. Un ressortissant français s'y installe librement, sans visa, et déclare sa résidence auprès de la collectivité locale au-delà de trois mois.
La résidence électronique n'est pas une résidence
L'Estonie a créé un statut de résident électronique qui permet à un étranger de créer et d'administrer une société estonienne à distance, de signer électroniquement et d'accéder aux services publics en ligne. Le portail officiel le dit sans ambiguïté : ce statut ne confère ni droit de séjour, ni résidence fiscale, ni titre de voyage.
Cette confusion est la plus fréquente et la plus coûteuse. Un résident électronique demeure fiscalement domicilié là où il vit ; sa société estonienne peut, selon les circonstances, être imposée dans ce même pays. Le dispositif est un outil d'administration à distance, pas un instrument d'expatriation.
Le visa nomade numérique
Pour les ressortissants de pays tiers, l'Estonie délivre un visa destiné aux travailleurs à distance, sous condition d'un revenu net mensuel d'au moins environ 4 500 €9, pour un séjour pouvant atteindre un an.
Ce dispositif ne concerne pas les Français, qui bénéficient de la libre circulation. Il est cité ici parce que son seuil de revenus sert souvent de référence dans les comparaisons européennes, et qu'il est l'un des plus élevés du continent.
La démarche réellement structurante, pour un Français qui s'installe, est donc administrative : déclaration de résidence, obtention d'un code d'identification personnel, puis d'une carte d'identité électronique qui ouvre l'ensemble des services publics numériques.
Immobilier
Un ressortissant de l'Union européenne acquiert librement un bien bâti en Estonie. Des restrictions subsistent pour certains terrains agricoles et forestiers d'une superficie importante, ainsi que dans quelques zones frontalières et insulaires.
Le marché est dominé par Tallinn, puis par Tartu. Le parc comporte une part importante d'immeubles construits sous la période soviétique, dont la performance thermique est faible — un point qui compte réellement dans un pays au climat nordique.
L'Estonie a mené des programmes de rénovation énergétique de ces ensembles, et l'écart de charges entre un immeuble rénové et un immeuble qui ne l'est pas est considérable. C'est le premier critère technique à examiner, avant même l'emplacement.
Le registre foncier est intégralement numérisé et consultable, ce qui rend la vérification de la chaîne de propriété rapide et fiable. C'est un avantage concret, rare, et il réduit sensiblement le coût de la diligence préalable.
Nous ne publions ni les droits de mutation estoniens, ni la taxe foncière sur les terrains, ni le régime d'imposition des revenus locatifs : ils ne figurent pas dans nos extraits.
Coût de la vie
L'Estonie est plus chère que la Bulgarie ou la Roumanie et moins chère que la France, mais l'écart s'est resserré : Tallinn est aujourd'hui une capitale balte au niveau de prix nordique sur plusieurs postes.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle estonienne mesurant un panier de dépenses comparable à celui d'un expatrié.
La monnaie est l'euro, ce qui supprime tout risque de change pour un budget en euros et rend les comparaisons immédiates.
Trois postes structurent un budget. Le chauffage, poste majeur d'octobre à avril, très dépendant de la qualité thermique du logement. La santé, dont le système public est correct mais dont les délais d'accès aux spécialistes sont longs. Et les transports vers la France, avec des liaisons directes saisonnières et un recours fréquent aux correspondances.
Le climat est le facteur que les comparaisons financières n'intègrent jamais. La durée du jour en décembre et janvier est très courte, et c'est le principal motif de départ des expatriés d'Europe du Sud. Il mérite d'être éprouvé par un séjour hivernal avant toute décision.
Démarches et délais
- S'installer sans visa, la libre circulation s'appliquant de plein droit, puis déclarer sa résidence au-delà de trois mois ;
- obtenir le code d'identification personnel puis la carte d'identité électronique, qui conditionne l'accès aux services publics et bancaires ;
- ne pas confondre la résidence électronique avec une installation : la première ne déplace ni le séjour ni la résidence fiscale ;
- pour une société, arbitrer entre réinvestissement et distribution, seul le second déclenchant l'impôt ;
- traiter le départ de France selon ses propres critères, et veiller à ce que la direction effective de la société ne demeure pas en France.
Le dernier point est celui qui fait échouer les montages estoniens. Une société dont les décisions sont prises depuis la France y est imposable, quelle que soit son immatriculation. La localisation de la direction se démontre par des faits — lieu des décisions, des réunions, des contrats — et non par un siège social.
Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle estonienne chiffrée et datée.
Points de vigilance
- L'impôt sur les sociétés est différé, non supprimé : 0 %3 sur le bénéfice réinvesti, environ 22 %4 du montant brut à la distribution.
- Le taux réduit de 14/86 applicable aux distributions régulières a été supprimé au 1er janvier 2025.
- La résidence électronique ne confère ni droit de séjour, ni résidence fiscale : le portail officiel le précise.
- Une société estonienne dirigée depuis la France peut y être imposée au titre de sa direction effective.
- La performance thermique du logement est un critère financier de premier ordre, pas un détail de confort.
Enfin, l'Estonie est la destination la plus souvent mal vendue de cette sélection. Son administration numérique est remarquable, son registre foncier exemplaire et son report d'imposition réellement avantageux pour une entreprise qui capitalise. Mais rien de tout cela ne fonctionne à distance : le pays récompense ceux qui s'y installent et travaillent depuis son territoire, et ne protège en rien un dirigeant resté en France qui se contenterait d'y immatriculer une société.
Avantages & inconvénients
Avantages
Questions fréquentes
Qu'est-ce que la société estonienne à imposition différée ?
Une société estonienne n'est pas imposée sur ses bénéfices tant qu'ils sont réinvestis : l'impôt (environ 22 %5) n'est dû qu'au moment de la distribution de dividendes. C'est un outil de capitalisation puissant pour les entrepreneurs.
L'e-résidence donne-t-elle un droit de séjour ?
Non. L'e-résidence permet de créer et gérer une société estonienne à distance et de signer électroniquement ; elle ne confère ni résidence physique ni résidence fiscale.
Comment vivre en Estonie en tant que nomade ?
Le visa nomade numérique s'adresse aux télétravailleurs justifiant d'un revenu d'environ 4 500 €9/mois issu d'une activité hors d'Estonie. Les citoyens de l'UE s'installent librement.
Banques et comptes
Comptes tenus dans ce pays
Acceptent les résidents de ce pays
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 1 400 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 3 heures
Vérifié le 2 nov. 2026
- 3.
Estonie : imposition du bénéfice non distribué : 0 %
« Corporate income tax is 22/78. From 1 January 2025 […] only the standard rate of 22/78 applies. — EMTA, « Tax rates ». L'impôt sur les sociétés estonien ne frappe que les bénéfices distribués (Income Tax Act § 50) : les bénéfices réinvestis ne sont pas imposés. »
emta.eeVérifié le 2 nov. 2026Source vérifiée
- 4.
Estonie : imposition du bénéfice distribué, 22/78 du montant net versé : 22 %
« Corporate income tax is 22/78. From 1 January 2025, the tax calculation of regularly distributed dividends, i.e. the lower tax rate of 14/86, was abolished and only the standard rate of 22/78 applies. »
emta.eeVérifié le 2 nov. 2026Source vérifiée
- 5.
Estonie : taux applicable aux dividendes distribués, acquitté par la société : 22 %
« Corporate income tax is 22/78. From 1 January 2025, the tax calculation of regularly distributed dividends, i.e. the lower tax rate of 14/86, was abolished and only the standard rate of 22/78 applies. »
emta.eeVérifié le 2 nov. 2026Source vérifiée
- 6.
Estonie : taux de l'impôt sur le revenu des personnes physiques (2026) : 22 %
« 2026 The rate of withheld income tax is 22%. »
emta.eeVérifié le 2 nov. 2026Source vérifiée
- 7.
Estonie : abattement général annuel de l'impôt sur le revenu (2026) : 8 400 €
« The basic exemption is 700 euros per month, i.e. 8,400 euros per year, or 776 euros per month, i.e. 9,312 euros per year at pensionable age. »
emta.eeVérifié le 2 nov. 2026Source vérifiée
- 8.
Estonie : taux de l'impôt social dû par l'employeur : 33 %
« The rate of social tax is 33 per cent. »
emta.eeVérifié le 2 nov. 2026Source vérifiée
- 9.
Estonie : revenu net mensuel minimal du visa nomade numérique : 4 500 €
« Your income meets the minimum threshold of €4,500 net/monthly »
e-resident.gov.eeVérifié le 2 nov. 2026Source vérifiée
- 10.
estonie.divers.pct.100 : 100 %
Vérifié le 2 nov. 2026