Estonia
Mudarse a Estonia en 2026: e-residencia, sociedad al 0 % y visado de nómada digital
Estonia, el Estado más digitalizado de Europa, ha construido su reputación sobre la e-residencia y la sociedad de tributación diferida, que solo grava los beneficios en el momento de su distribución. Para un emprendedor digital o un nómada, es una de las estructuras más sencillas y legibles de la UE.
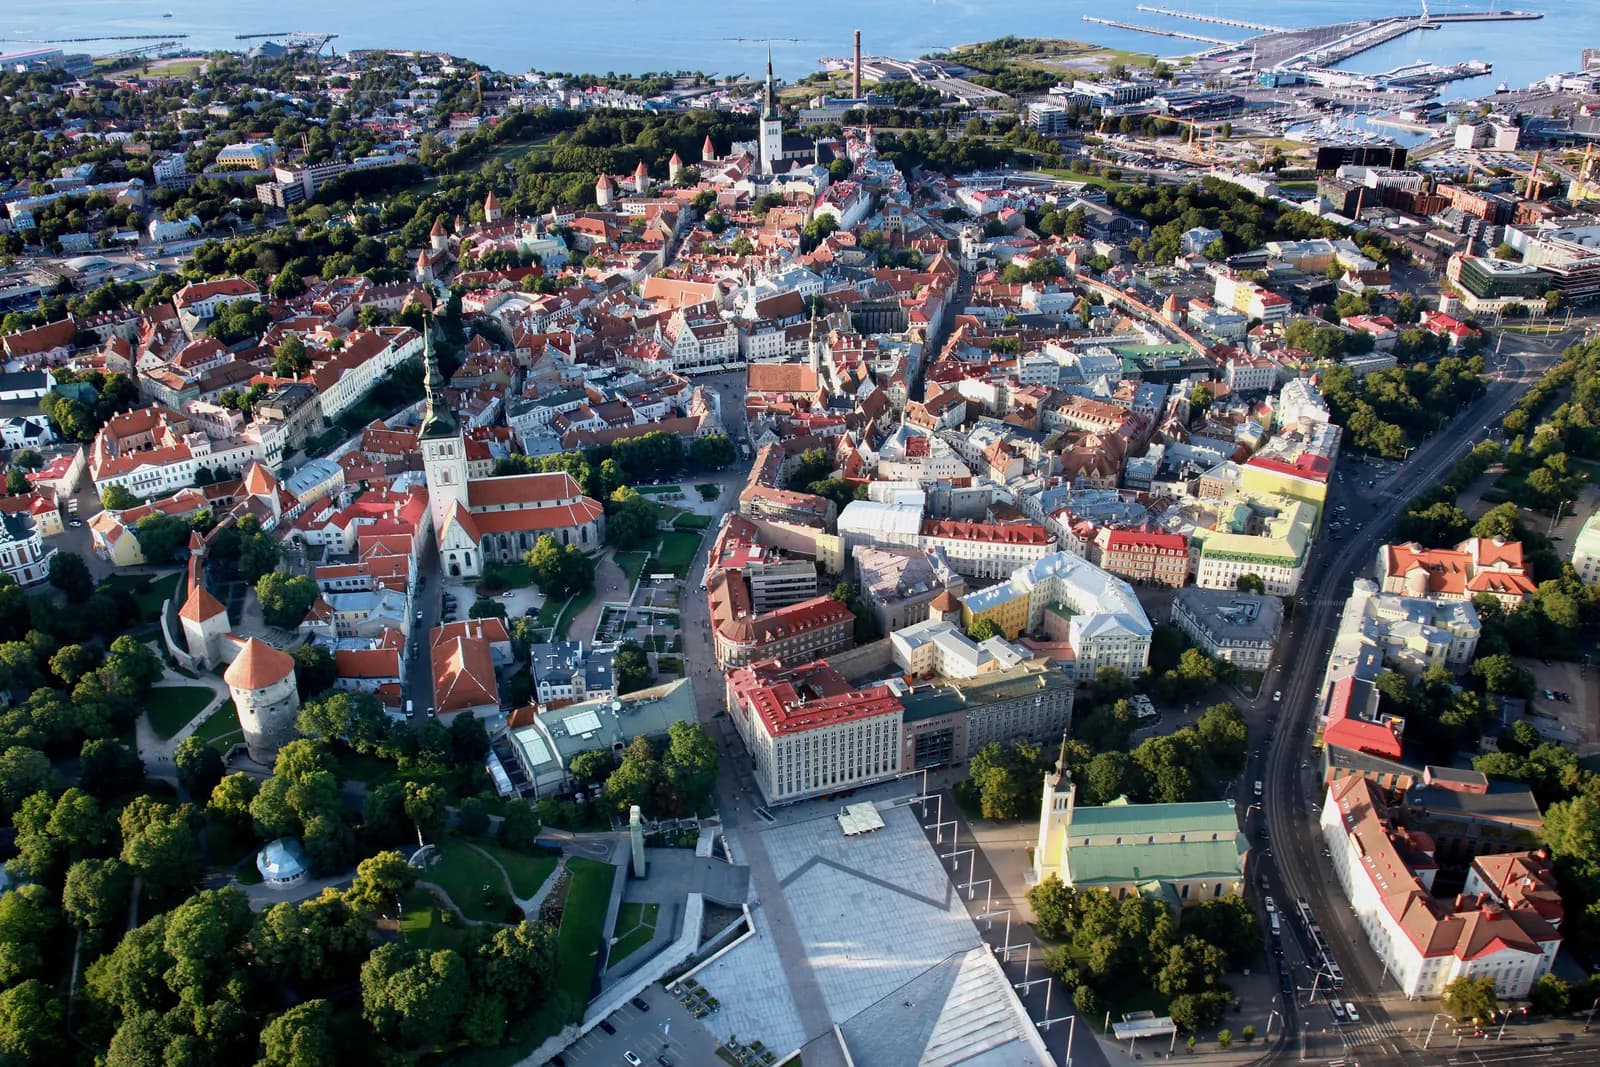
- Capital
- Tallin
- Moneda
- EUR
- Región
- Europa
- Pertenencias
- Unión Europea, Espacio Schengen, Zona euro
Resumen de los regímenes fiscales
Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.
Su fiscalidad personal
Impuesto sobre la renta de las personas físicas: tipo únicoRégimen general
- ¿Para quién?
- Personas físicas residentes en Estonia.
- ¿Qué renta?
- Salarios, rentas del trabajo, plusvalías y otras rentas; los dividendos ya gravados a nivel de la sociedad no soportan impuesto adicional.
- ¿Qué fuente?
- Residentes: renta mundial. No residentes: rentas de fuente estonia.
- Condiciones
- Tipo único y mínimo anual exento idéntico para todos desde 2026, sin reducción progresiva según la renta (importe incrementado a partir de la edad de jubilación, no recogido aquí); impuesto social a cargo del empleador además. La subida de tipo anunciada para 2026 no se ha aplicado.
- Duración
- Régimen general.
- ¿Desde cuándo?
- Tipo actual desde el 1 de enero de 2025; mínimo exento uniforme desde el 1 de enero de 2026.
- 22 % Estonia: tipo del impuesto sobre la renta de las personas físicas (2026)
- 8400 € Estonia: mínimo exento general anual del impuesto sobre la renta (2026)
- 33 % Estonia: tipo del impuesto social a cargo del empleador
- 183 días
Visado de nómada digitalRégimen especial
- ¿Para quién?
- Nacionales de terceros países que trabajan a distancia para un empleador o clientes extranjeros; no aplicable a un francés.
- ¿Qué renta?
- Sin ventaja fiscal propia: se trata de un visado.
- ¿Qué fuente?
- No aplicable.
- Condiciones
- Ingreso neto mensual mínimo; superado el umbral de presencia, puede adquirirse la residencia fiscal estonia.
- Duración
- Visado de duración limitada.
- ¿Desde cuándo?
- En vigor.
- aproximadamente 4500 € Estonia: ingresos netos mensuales mínimos para el visado de nómada digital
Su empresa
Impuesto diferido de sociedades: tributación en la distribuciónRégimen general
- ¿Para quién?
- Sociedades residentes en Estonia y establecimientos permanentes de sociedades extranjeras.
- ¿Qué renta?
- Beneficios distribuidos (dividendos, distribuciones asimiladas, gastos no profesionales); el beneficio retenido no tributa.
- ¿Qué fuente?
- Independiente del origen del beneficio: el hecho imponible es la distribución.
- Condiciones
- Impuesto calculado sobre el importe neto distribuido según la fracción legal, abonado por la sociedad; el tipo reducido de las distribuciones regulares está suprimido desde 2025. Una sociedad dirigida desde Francia puede tributar allí por su dirección efectiva.
- Duración
- Régimen permanente; el impuesto se difiere, no se suprime.
- ¿Desde cuándo?
- En vigor; tipo reducido suprimido el 1 de enero de 2025.
- 0 % Estonia: tributación del beneficio no distribuido
- aproximadamente 22 % Estonia: tributación del beneficio distribuido, 22/78 del importe neto abonado
- aproximadamente 22 % Estonia: tipo aplicable a los dividendos distribuidos, abonado por la sociedad
Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes
Cifras clave
- Población1.400.000Verificado el 2 nov 2026
- Vuelo desde Parísaproximadamente3 horasVerificado el 2 nov 2026
Fiscalidad de las personas
La originalidad fiscal estonia no radica en sus tipos, sino en el momento en que se debe el impuesto. El impuesto sobre sociedades no grava el beneficio obtenido: grava el beneficio distribuido. Mientras un resultado permanece en la empresa, el tipo aplicable es del 0 %3.
Es el parágrafo 50 de la ley estonia del impuesto sobre la renta el que organiza este aplazamiento: el hecho imponible es la distribución, no el ejercicio. Una sociedad que reinvierte íntegramente sus beneficios no paga nada, indefinidamente.
En la distribución, la administración tributaria estonia indica un tipo de 22/78 del importe neto abonado, lo que equivale a un aproximadamente 22 %4 del importe bruto. El tipo reducido de 14/86, que se aplicaba a las distribuciones regulares, se suprimió el 1 de enero de 2025: solo subsiste el tipo estándar.
Los dividendos soportan, por tanto, una detracción del aproximadamente 22 %5 a nivel de la sociedad que los distribuye. Conviene tener claro que el impuesto lo abona la empresa y no se retiene al socio: el mecanismo difiere del que conoce un directivo francés.
Este modelo tiene una consecuencia estratégica clara. Favorece mucho a una actividad en crecimiento que reinvierte, y no aporta ninguna ventaja particular a una actividad que distribuye todo su resultado cada año. Presentar Estonia como un país de fiscalidad nula es, por tanto, inexacto: el impuesto se difiere, no se suprime.
Personas físicas
El impuesto sobre la renta de las personas físicas es también proporcional. La administración tributaria y aduanera estonia indica para 2026 un tipo de retención del 22 %6, acompañado de un mínimo exento general de 8400 €7 al año. Desde 2026, este mínimo exento es el mismo para todos, sea cual sea el nivel de renta; solo se aplica un importe incrementado a partir de la edad de jubilación.
Este tipo se elevó el 1 de enero de 2025. En cambio, la nueva subida anunciada para 2026 no se ha aplicado: la administración tributaria indica para 2026 el mismo tipo que en 2025. El contexto presupuestario sigue condicionado por el esfuerzo de defensa emprendido desde la invasión de Ucrania: es un elemento que debe tenerse en cuenta en un proyecto a largo plazo, ya que la trayectoria aún puede cambiar.
A ello se suma el impuesto social, a cargo del empleador, al tipo del 33 %8. Financia el seguro de enfermedad y las pensiones, y pesa sobre el coste de una remuneración mucho más que el propio impuesto sobre la renta, un punto que las comparaciones de tipos personales omiten sistemáticamente.
No publicamos ni el importe incrementado del mínimo exento aplicable a la edad de jubilación, ni el régimen estonio de las plusvalías y de las sucesiones: no figuran en los extractos de que disponemos.
Para un francés, la regla se mantiene: el aplazamiento de tributación estonio solo surte efecto tras un traslado efectivo de la residencia fiscal, y una sociedad estonia dirigida desde Francia puede considerarse como si tuviera allí su sede de dirección efectiva. Es el principal escollo de los montajes estonios que se venden a distancia.
Vías de residencia y visados
Estonia es miembro de la Unión Europea y del espacio Schengen. Un nacional francés puede instalarse libremente, sin visado, y declara su residencia ante la administración local pasados tres meses.
La residencia electrónica no es una residencia
Estonia ha creado un estatus de residente electrónico que permite a un extranjero crear y administrar a distancia una sociedad estonia, firmar electrónicamente y acceder a los servicios públicos en línea. El portal oficial lo dice sin ambigüedad: este estatus no confiere ni derecho de residencia, ni residencia fiscal, ni documento de viaje.
Esta confusión es la más frecuente y la más costosa. Un residente electrónico sigue estando domiciliado fiscalmente donde vive; su sociedad estonia puede, según las circunstancias, tributar en ese mismo país. El dispositivo es una herramienta de administración a distancia, no un instrumento de expatriación.
El visado de nómada digital
Para los nacionales de terceros países, Estonia expide un visado destinado a los trabajadores a distancia, con la condición de un ingreso neto mensual de al menos aproximadamente 4500 €9, para una estancia de hasta un año.
Este dispositivo no concierne a los franceses, que se benefician de la libre circulación. Se menciona aquí porque su umbral de ingresos sirve a menudo de referencia en las comparaciones europeas y es uno de los más elevados del continente.
El trámite realmente determinante para un francés que se instala es, por tanto, administrativo: declaración de residencia, obtención de un código de identificación personal y, después, de un documento de identidad electrónico que abre el conjunto de los servicios públicos digitales.
Inmobiliario
Un nacional de la Unión Europea adquiere libremente un inmueble edificado en Estonia. Subsisten restricciones para ciertos terrenos agrícolas y forestales de superficie importante, así como en algunas zonas fronterizas e insulares.
El mercado está dominado por Tallin y, a continuación, por Tartu. El parque incluye una parte importante de edificios construidos durante el período soviético, cuyo rendimiento térmico es bajo, un punto que cuenta de verdad en un país de clima nórdico.
Estonia ha llevado a cabo programas de renovación energética de estos conjuntos, y la diferencia de gastos entre un edificio renovado y uno que no lo está es considerable. Es el primer criterio técnico que examinar, incluso antes que la ubicación.
El registro de la propiedad está íntegramente digitalizado y es consultable, lo que hace rápida y fiable la verificación de la cadena de titularidad. Es una ventaja concreta, poco común, y reduce sensiblemente el coste de la diligencia previa.
No publicamos ni los derechos de transmisión estonios, ni el impuesto sobre bienes inmuebles de los terrenos, ni el régimen de tributación de las rentas del alquiler: no figuran en nuestros extractos.
Coste de la vida
Estonia es más cara que Bulgaria o Rumanía y más barata que Francia, pero la diferencia se ha estrechado: Tallin es hoy una capital báltica con un nivel de precios nórdico en varias partidas.
No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial estonia que mida una cesta de gastos comparable a la de un expatriado.
La moneda es el euro, lo que elimina todo riesgo de cambio para un presupuesto en euros y hace inmediatas las comparaciones.
Tres partidas estructuran un presupuesto. La calefacción, partida importante de octubre a abril, muy dependiente de la calidad térmica de la vivienda. La sanidad, cuyo sistema público es correcto pero con largos plazos de acceso a los especialistas. Y los transportes hacia Francia, con conexiones directas estacionales y un recurso frecuente a las escalas.
El clima es el factor que las comparaciones financieras nunca incorporan. La duración del día en diciembre y enero es muy corta, y es el principal motivo de marcha de los expatriados del sur de Europa. Merece ponerse a prueba con una estancia invernal antes de cualquier decisión.
Trámites y plazos
- Instalarse sin visado, ya que la libre circulación se aplica de pleno derecho, y después declarar la residencia pasados tres meses;
- obtener el código de identificación personal y luego el documento de identidad electrónico, que condiciona el acceso a los servicios públicos y bancarios;
- no confundir la residencia electrónica con una instalación: la primera no traslada ni la residencia ni la residencia fiscal;
- para una sociedad, optar entre reinversión y distribución, ya que solo esta última desencadena el impuesto;
- tratar la salida de Francia según sus propios criterios y velar por que la dirección efectiva de la sociedad no permanezca en Francia.
El último punto es el que hace fracasar los montajes estonios. Una sociedad cuyas decisiones se toman desde Francia tributa allí, sea cual sea su lugar de registro. La ubicación de la dirección se demuestra con hechos (lugar de las decisiones, de las reuniones, de los contratos) y no con un domicilio social.
No publicamos plazos de tramitación: no disponemos de una fuente oficial estonia cifrada y fechada.
Puntos de vigilancia
- El impuesto sobre sociedades se difiere, no se suprime: 0 %3 sobre el beneficio reinvertido, aproximadamente 22 %4 del importe bruto en la distribución.
- El tipo reducido de 14/86 aplicable a las distribuciones regulares se suprimió el 1 de enero de 2025.
- La residencia electrónica no confiere ni derecho de residencia, ni residencia fiscal: así lo precisa el portal oficial.
- Una sociedad estonia dirigida desde Francia puede tributar allí por su dirección efectiva.
- El rendimiento térmico de la vivienda es un criterio financiero de primer orden, no un detalle de confort.
Por último, Estonia es el destino que más a menudo se vende mal de esta selección. Su administración digital es notable, su registro de la propiedad ejemplar y su aplazamiento de tributación realmente ventajoso para una empresa que capitaliza. Pero nada de esto funciona a distancia: el país recompensa a quienes se instalan y trabajan desde su territorio, y no protege en absoluto a un directivo que siga en Francia y se limite a registrar allí una sociedad.
Ventajas e inconvenientes
Ventajas
Preguntas frecuentes
¿Qué es la sociedad estonia de tributación diferida?
Una sociedad estonia no tributa por sus beneficios mientras se reinviertan: el impuesto (aproximadamente 22 %5) solo se debe en el momento de la distribución de dividendos. Es una herramienta de capitalización potente para los emprendedores.
¿Otorga la e-residencia un derecho de residencia?
No. La e-residencia permite crear y gestionar una sociedad estonia a distancia y firmar electrónicamente; no confiere ni residencia física ni residencia fiscal.
¿Cómo vivir en Estonia como nómada?
El visado de nómada digital está dirigido a los teletrabajadores que acrediten unos ingresos de aproximadamente 4500 €9 al mes procedentes de una actividad ejercida fuera de Estonia. Los ciudadanos de la UE pueden establecerse libremente.
Bancos y cuentas
Cuentas abiertas en este país
Aceptan a residentes de este país
Ver este país en el mapa fiscal
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Población : 1.400.000
Verificado el 2 nov 2026
- 2.
Vuelo desde París : 3 horas
Verificado el 2 nov 2026
- 3.
Estonia: tributación del beneficio no distribuido : 0 %
« Corporate income tax is 22/78. From 1 January 2025 […] only the standard rate of 22/78 applies. — EMTA, « Tax rates ». L'impôt sur les sociétés estonien ne frappe que les bénéfices distribués (Income Tax Act § 50) : les bénéfices réinvestis ne sont pas imposés. »
emta.eeVerificado el 2 nov 2026Fuente verificada
- 4.
Estonia: tributación del beneficio distribuido, 22/78 del importe neto abonado : 22 %
« Corporate income tax is 22/78. From 1 January 2025, the tax calculation of regularly distributed dividends, i.e. the lower tax rate of 14/86, was abolished and only the standard rate of 22/78 applies. »
emta.eeVerificado el 2 nov 2026Fuente verificada
- 5.
Estonia: tipo aplicable a los dividendos distribuidos, abonado por la sociedad : 22 %
« Corporate income tax is 22/78. From 1 January 2025, the tax calculation of regularly distributed dividends, i.e. the lower tax rate of 14/86, was abolished and only the standard rate of 22/78 applies. »
emta.eeVerificado el 2 nov 2026Fuente verificada
- 6.
Estonia: tipo del impuesto sobre la renta de las personas físicas (2026) : 22 %
« 2026 The rate of withheld income tax is 22%. »
emta.eeVerificado el 2 nov 2026Fuente verificada
- 7.
Estonia: mínimo exento general anual del impuesto sobre la renta (2026) : 8400 €
« The basic exemption is 700 euros per month, i.e. 8,400 euros per year, or 776 euros per month, i.e. 9,312 euros per year at pensionable age. »
emta.eeVerificado el 2 nov 2026Fuente verificada
- 8.
Estonia: tipo del impuesto social a cargo del empleador : 33 %
« The rate of social tax is 33 per cent. »
emta.eeVerificado el 2 nov 2026Fuente verificada
- 9.
Estonia: ingresos netos mensuales mínimos para el visado de nómada digital : 4500 €
« Your income meets the minimum threshold of €4,500 net/monthly »
e-resident.gov.eeVerificado el 2 nov 2026Fuente verificada
- 10.
estonie.divers.pct.100 : 100 %
Verificado el 2 nov 2026