Aktuelles zur internationalen Mobilität

Griechenland

Auswandern nach Griechenland 2026: 7 % für Rentner, Golden Visa und Besteuerung

Griechenland hat sich zu einem der attraktivsten Ziele Europas für Rentner entwickelt, dank einer Pauschalbesteuerung von 7 % auf ausländische Renten während 15 Jahren. Moderate Lebenshaltungskosten, mediterranes Umfeld und ein leicht zugängliches Golden Visa runden das Bild ab – zum Preis einer langsamen Verwaltung und eines ungleichmäßigen öffentlichen Gesundheitssystems.

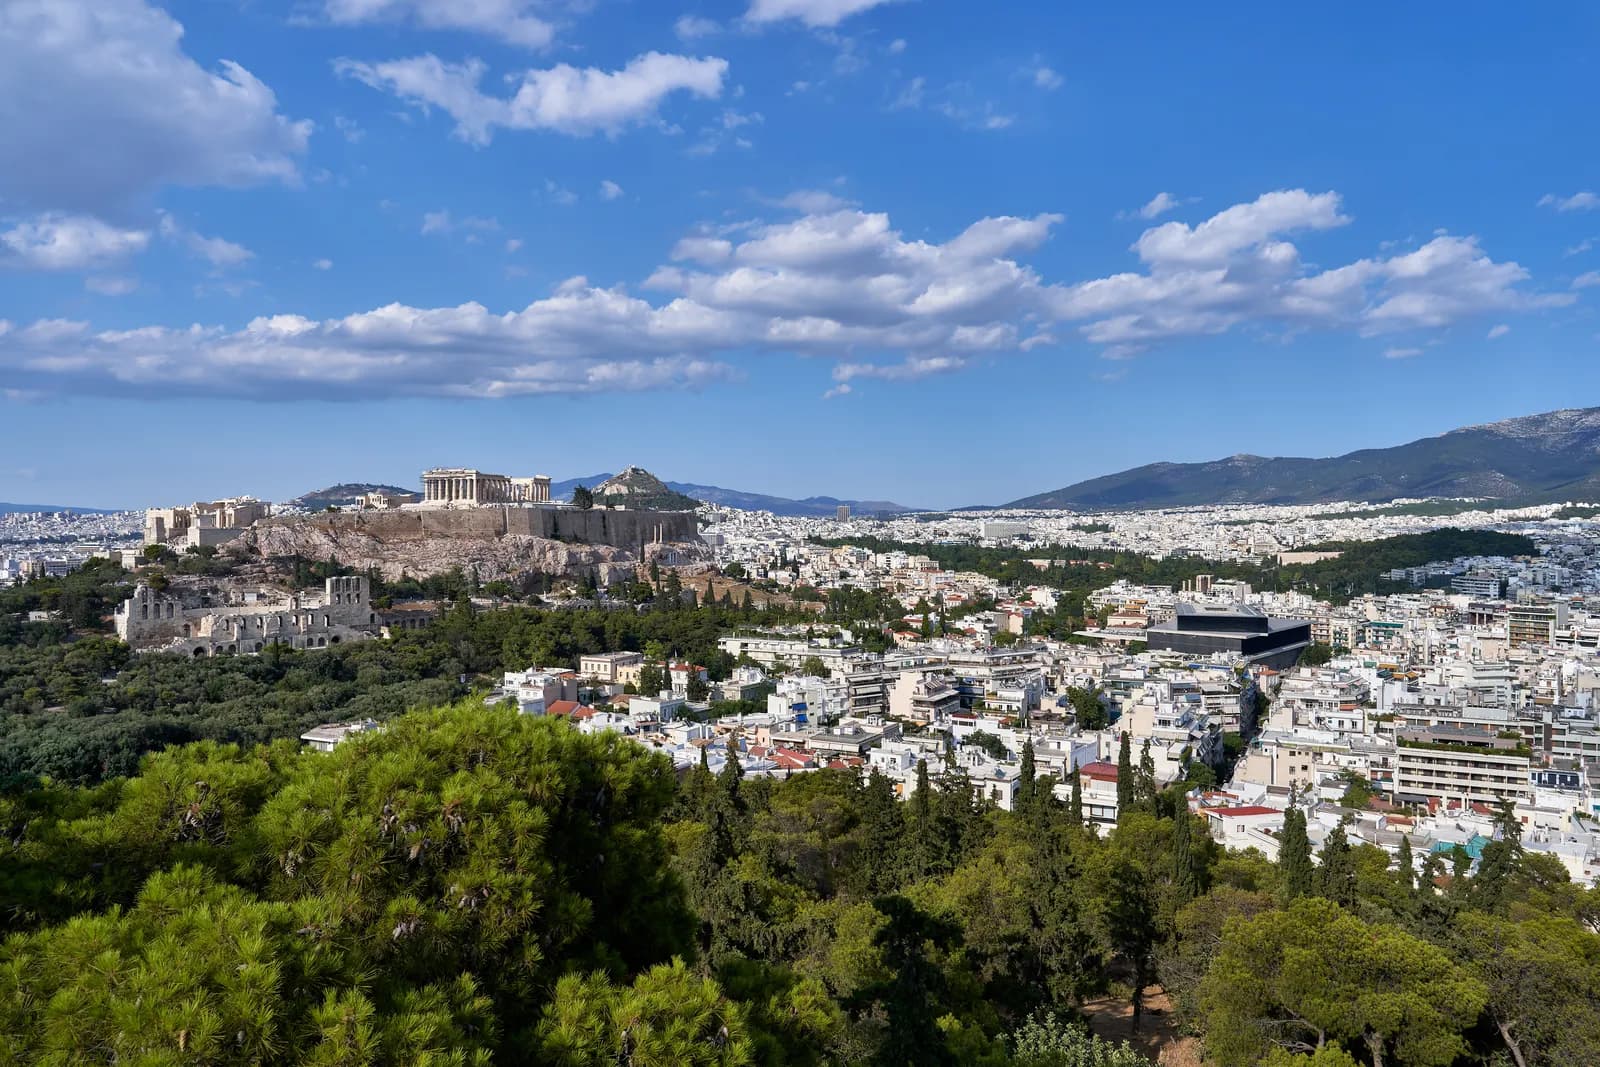
Blick auf Griechenland
Foto: George E. Koronaios — Wikimedia Commons (CC BY-SA)
Hauptstadt
Athen
Währung
EUR
Region
Europa
Mitgliedschaften
Europäische Union, Schengen-Raum, Eurozone

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Einkommensteuer: allgemeine Regelung für GebietsansässigeAllgemeine Regelung

    Für wen?
    Personen, die in Griechenland ihren ständigen oder Hauptwohnsitz, ihren gewöhnlichen Aufenthalt oder den Mittelpunkt ihrer Lebensinteressen haben oder die sich innerhalb eines Bezugszeitraums über die Aufenthaltsschwelle hinaus dort aufhalten.
    Welches Einkommen?
    Löhne und Renten nach dem ab 2026 überarbeiteten progressiven Tarif; Dividenden mit abgeltender Quellensteuer; Veräußerungsgewinne aus Wertpapieren zu einem proportionalen Satz.
    Welche Quelle?
    Gebietsansässige: Welteinkommen. Nicht Gebietsansässige: Einkünfte aus griechischen Quellen.
    Bedingungen
    Alternative Ansässigkeitskriterien. Steuerermäßigung für Arbeitnehmer und Rentner, einkommensabhängig degressiv (hier nicht im Einzelnen dargestellt).
    Dauer
    Dauerhafte Regelung.
    Seit wann?
    Tarif anwendbar auf die Einkünfte des Jahres 2026.
    • mehr als 183 Tage Griechenland: jährliche Aufenthaltsdauer, ab der die steuerliche Ansässigkeit begründet wird
    • 9 % Griechenland: Satz der ersten Stufe des Tarifs für Gehälter und Renten (ab 2026)
    • 44 % Griechenland: Einkommensteuer 2026 (Art. 15 §1 ΚΦΕ, Gehälter und Renten), Satz der 6. Stufe
    • 5 % Griechenland: Quellensteuer auf Dividenden
    • 15 % Griechenland: Steuersatz auf Gewinne aus der Veräußerung von Kapital

    Amtliche Quelle · minfin.gov.gr

  • Artikel 5Α ΚΦΕ: Pauschalsteuer für vermögende InvestorenSonderregelung

    Für wen?
    Personen, die ihren steuerlichen Wohnsitz nach Griechenland verlegen, ohne in nahezu allen Bezugsjahren dort ansässig gewesen zu sein, und die in Griechenland (Immobilien, Unternehmen, Wertpapiere oder Gesellschaftsanteile) mindestens den gesetzlichen Betrag investieren; Ausdehnung auf Angehörige möglich.
    Welches Einkommen?
    Sämtliche Einkünfte aus ausländischen Quellen, abgedeckt durch eine jährliche Pauschalsteuer, unabhängig von ihrer Höhe; Einkünfte aus griechischen Quellen unterliegen weiterhin der allgemeinen Regelung. Befreiung von Erbschaften und Schenkungen von im Ausland belegenen Vermögenswerten.
    Welche Quelle?
    Einkünfte aus ausländischen Quellen pauschal; griechische Quellen nach Tarif.
    Bedingungen
    Investition innerhalb der gesetzlichen Frist getätigt oder zugesagt; Antrag bei der Steuerverwaltung; jährliche Zahlung der Pauschale. Die Antrags- und Zahlungsfristen wurden durch das Gesetz 5246/2025 geändert (für jedes Jahr zu prüfen).
    Dauer
    Höchstdauer ab dem Jahr der Antragstellung.
    Seit wann?
    In Kraft; Ausdehnung auf Angehörige und Erbschaftsbefreiung durch das Gesetz 5222/2025 mit Wirkung ab dem 28. Juli 2025 geändert.
    • 100.000 € Griechenland, Regelung für vermögende Personen: jährliche Pauschalsteuer auf ausländische Einkünfte
    • 20.000 € Griechenland, Regelung nach Artikel 5Α: jährliche Pauschalsteuer je einbezogenem Familienmitglied
    • 500.000 € Griechenland, Regelung für vermögende Personen: erforderliche Investition in Griechenland
    • bis zu 15 Jahre Griechenland, Regelung nach Artikel 5Α: Höchstdauer der Pauschalbesteuerung
    • ab 7 Jahre Griechenland, Regelung nach Artikel 5Α: erforderliche Jahre der steuerlichen Nichtansässigkeit im Referenzzeitraum
    • 8 Jahre Griechenland, Regelung nach Artikel 5Α: Referenzzeitraum für die Voraussetzung der Nichtansässigkeit

    Amtliche Quelle · aade.gr

  • Artikel 5Β ΚΦΕ: aus dem Ausland zuziehende RentnerSonderregelung

    Für wen?
    Bezieher ausländischer Renten, die ihren steuerlichen Wohnsitz aus einem Staat nach Griechenland verlegen, mit dem Griechenland durch ein Abkommen über die Zusammenarbeit in Steuerverwaltungsangelegenheiten verbunden ist, ohne in den meisten Bezugsjahren dort ansässig gewesen zu sein.
    Welches Einkommen?
    Sämtliche Einkünfte aus ausländischen Quellen zu einem jährlichen Pauschalsatz; Einkünfte aus griechischen Quellen unterliegen weiterhin der allgemeinen Regelung.
    Welche Quelle?
    Ausschließlich Einkünfte aus ausländischen Quellen.
    Bedingungen
    Antrag bei der Steuerverwaltung; jährliche Steuerzahlung. Nicht kumulierbar mit den Artikeln 5Α und 5Γ.
    Dauer
    Höchstdauer in Steuerjahren.
    Seit wann?
    In Kraft; Modalitäten für Antragstellung und Zahlung durch das Gesetz 5246/2025 geändert.
    • 7 % Griechenland, Regelung für ausländische Rentner: Pauschalsatz auf Einkünfte aus ausländischen Quellen
    • 15 Jahre Griechenland, Regelung für ausländische Rentner: Anwendungsdauer
    • ab 5 Jahre Griechenland, Regelung nach Artikel 5Β (Renten): erforderliche Jahre der steuerlichen Nichtansässigkeit im Referenzzeitraum
    • 6 Jahre Griechenland, Regelungen nach den Artikeln 5Β und 5Γ: Referenzzeitraum für die Voraussetzung der Nichtansässigkeit

    Amtliche Quelle · aade.gr

  • Artikel 5Γ ΚΦΕ: Arbeitnehmer und Selbstständige, die sich in Griechenland niederlassenSonderregelung

    Für wen?
    Personen, die ihren steuerlichen Wohnsitz nach Griechenland verlegen, um dort eine nichtselbstständige oder selbstständige Tätigkeit auszuüben, ohne in den meisten Bezugsjahren dort ansässig gewesen zu sein.
    Welches Einkommen?
    Einkünfte aus nichtselbstständiger Arbeit und aus in Griechenland ausgeübter selbstständiger Tätigkeit: Befreiung eines Teils des steuerpflichtigen Einkommens.
    Welche Quelle?
    Erwerbseinkünfte aus griechischen Quellen.
    Bedingungen
    Beschäftigung oder Tätigkeit in Griechenland; Beibehaltung des steuerlichen Wohnsitzes; Antrag bei der Steuerverwaltung.
    Dauer
    Begrenzte Anzahl von Steuerjahren ab dem Jahr des Wohnsitzwechsels.
    Seit wann?
    In Kraft.
    • 50 % Griechenland, aus dem Ausland zuziehende Erwerbstätige: steuerfreier Anteil der Einkünfte aus Beschäftigung
    • 7 Jahre Griechenland, aus dem Ausland zuziehende Erwerbstätige: Dauer der Teilbefreiung
    • ab 5 Jahre Griechenland, Regelung nach Artikel 5Γ (Erwerbstätige): erforderliche Jahre der steuerlichen Nichtansässigkeit im Referenzzeitraum
    • 6 Jahre Griechenland, Regelungen nach den Artikeln 5Β und 5Γ: Referenzzeitraum für die Voraussetzung der Nichtansässigkeit

    Amtliche Quelle · aade.gr

Ihr Unternehmen

  • Gewinnsteuer für juristische PersonenAllgemeine Regelung

    Für wen?
    In Griechenland ansässige Gesellschaften und juristische Personen sowie Betriebsstätten von Nichtansässigen.
    Welches Einkommen?
    Steuerpflichtiger Gewinn des Geschäftsjahres; ausgeschüttete Dividenden unterliegen beim Gesellschafter der Quellensteuer.
    Welche Quelle?
    Ansässige Gesellschaften: Welteinkommen. Nichtansässige: Gewinne der Betriebsstätte.
    Bedingungen
    Regelsatz; Sonderregelungen für einzelne Branchen (insbesondere Seeschifffahrt) nicht berücksichtigt.
    Dauer
    Dauerhafte Regelung.
    Seit wann?
    In Kraft.
    • 22 % Griechenland: Steuersatz auf Gewinne juristischer Personen
    • 5 % Griechenland: Quellensteuer auf Dividenden

    Amtliche Quelle · minfin.gov.gr

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Einwohnerzahl10.400.000Geprüft am 2. Nov. 2026
  • Flug ab Parisetwa3 StundenGeprüft am 2. Nov. 2026

Besteuerung natürlicher Personen

Eine Person ist in Griechenland steuerlich ansässig, wenn sie dort ihren ständigen oder Hauptwohnsitz, ihren gewöhnlichen Aufenthalt oder den Mittelpunkt ihrer Lebensinteressen hat oder wenn sie sich dort innerhalb eines Zeitraums von zwölf Monaten mehr als 183 Tage3 aufhält. Die Kriterien sind alternativ: Die physische Anwesenheit ist nur eines davon.

Der Tarif für Löhne und Renten ist progressiv. Die erste Stufe wird mit 9 %4 besteuert. In der ab 2026 überarbeiteten Tabelle liegt der Spitzensteuersatz bei 44 %5, ab einem steuerpflichtigen Einkommen von 60.000 €6.

Kapitaleinkünfte und Vermögensübertragung

Auf Dividenden wird eine Quellensteuer von 5 %7 erhoben, einer der niedrigsten Sätze der Europäischen Union. Veräußerungsgewinne aus Kapitalvermögen werden mit 15 %8 besteuert.

Die Erbschaftsteuer in gerader Linie – Ehegatte, Abkömmlinge ersten Grades – folgt einem gestaffelten Tarif, dessen Höchstsatz oberhalb der letzten Schwelle 10 %9 beträgt, nach einer ersten steuerfreien Stufe. Hierin unterscheidet sich Griechenland deutlich von Frankreich, wenn es um die Übertragung von Familienvermögen geht.

Die Gewinnsteuer für juristische Personen beträgt 22 %10.

Drei Zuzugsregelungen für drei Zielgruppen

Griechenland hat nicht eine Regelung für Neuankömmlinge, sondern drei, und deren Verwechslung ist der häufigste Fehler.

  • Ausländische Rentner: ein Pauschalsatz von 7 %11 auf sämtliche Einkünfte aus ausländischen Quellen, während 15 Jahre12, sofern man in fünf der sechs vorangegangenen Jahre nicht in Griechenland steuerlich ansässig war;
  • vermögende Personen: eine jährliche Pauschalsteuer von 100.000 €13 auf Einkünfte aus ausländischen Quellen, abhängig von einer Investition in Griechenland von mindestens 500.000 €14 und vorbehalten denjenigen, die in sieben der acht vorangegangenen Jahre nicht in Griechenland ansässig waren; die Pauschale beträgt höchstens bis zu 15 Jahre15 und kann auf Wunsch auf die ausländischen Einkünfte von Angehörigen ausgedehnt werden, gegen 20.000 €16 pro Person und Jahr;
  • Erwerbstätige, die zum Arbeiten nach Griechenland kommen: eine Befreiung von 50 %17 der Einkünfte aus nichtselbstständiger Arbeit, während 7 Jahre18.

Die Vorbesitzzeiten unterscheiden sich von Regelung zu Regelung – fünf von sechs Jahren, sieben von acht Jahren –, ebenso wie die erfasste Bemessungsgrundlage. Die Wahl wird daher im Voraus anhand der Art der Einkünfte getroffen und ist nicht von einem Jahr aufs andere umkehrbar.

Aufenthaltswege und Visa

Ein französischer Staatsangehöriger benötigt keinen Aufenthaltstitel: Es gilt die Freizügigkeit. Die folgenden Ausführungen betreffen Staatsangehörige von Drittstaaten.

Der Aufenthaltstitel für Investoren

Der unbefristete Aufenthaltstitel für Investoren – gemeinhin Golden Visa genannt – ist in Artikel 100 des Migrationsgesetzbuchs, Gesetz 5038/2023, geregelt. Artikel 64 des Gesetzes 5100/2024 hat die Schwellenwerte angehoben und vor allem regionalisiert.

In der Region Attika, im Bezirk Thessaloniki, auf Mykonos, Santorin und auf den Inseln mit mehr als mehr als 3.10019 Einwohnern wurde die Schwelle von ab 500.000 €20 auf 800.000 €21 angehoben. Im übrigen Land stieg sie von ab 250.000 €22 auf ab 400.000 €23.

Das Inselkriterium bemisst sich nach der Einwohnerzahl der Insel, nicht nach ihrer Bekanntheit: Eine kleine, sehr touristische Insel kann unter die niedrige Schwelle fallen.

Der Titel begründet ein Aufenthaltsrecht, das auf die Familie ausgedehnt werden kann. Er bringt weder einen steuerlichen Wohnsitz noch die Staatsangehörigkeit mit sich: Das sind drei getrennte Fragen, die jeweils eigenen Regelwerken unterliegen.

Die für umgenutzte oder denkmalgeschützte Gebäude erwähnte reduzierte Schwelle sowie die für bestimmte Immobilien geforderte Mindestfläche sind auf der am 26. September 2026 abgerufenen Regierungsseite nicht aufgeführt: Wir beziffern sie nicht.

Immobilien

Der griechische Markt war im letzten Jahrzehnt einer der gefragtesten in Südeuropa, getragen von der Erholung nach der Schuldenkrise, vom Tourismus und vom Investitionsprogramm selbst. Die Reform der Schwellenwerte ist die unmittelbare Folge: Sie zielt darauf ab, die ausländische Nachfrage von den Gebieten fernzuhalten, in denen sie die Preise belastet.

Der Erwerb durch einen Nichtansässigen unterliegt keiner allgemeinen Genehmigungspflicht, mit Ausnahme der Grenzgebiete und bestimmter Inseln, in denen eine besondere Regelung gilt. Die griechische Steuernummer – die AFM – ist Voraussetzung für jedes Geschäft ebenso wie für die Eröffnung eines Kontos.

Für Immobilien, die über den Investorentitel erworben wurden, sind zudem Nutzungsbeschränkungen eingeführt worden, insbesondere bei der Kurzzeitvermietung. Sie verändern die Vermietungsrechnung einer auf Rendite ausgelegten Investition und beruhen auf anderen Rechtstexten als denen, die die Schwellenwerte festlegen.

Wir veröffentlichen weder die Grunderwerbsteuern noch die Grundsteuer ENFIA noch die Besteuerung von Mieteinkünften. Zum Zeitpunkt der Abfassung konnten wir keine offizielle Seite einsehen, die diese Tarife verständlich und mit Datum angibt.

Lebenshaltungskosten

Das allgemeine Preisniveau liegt weiterhin unter dem Durchschnitt der Eurozone, mit einem deutlichen Gefälle zwischen Athen und Thessaloniki einerseits und den stark touristischen Inseln andererseits, wo die Saison die Preise weit stärker bestimmt als die lokale Wirtschaft.

Wir veröffentlichen kein monatliches Musterbudget für Griechenland: Wir haben keine offizielle Statistik gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst. Die kursierenden Beträge stammen aus nicht überprüfbaren Datenbanken mit Selbstangaben.

Zwei Posten verdienen im Budget eines Expatriates besondere Aufmerksamkeit. Zunächst das Heizen, dessen Kosten für ein als warm geltendes Land oft unterschätzt werden, da ältere Wohnungen kaum gedämmt sind. Sodann die private Krankenversicherung, die viele ausländische Einwohner ergänzend zum öffentlichen System abschließen.

Formalitäten und Fristen

  1. Die AFM, die griechische Steuernummer, beantragen, Voraussetzung für die Kontoeröffnung, einen Mietvertrag und jeden Erwerb;
  2. ein griechisches Bankkonto eröffnen, das für die Zahlung lokaler Steuern und Nebenkosten erforderlich ist;
  3. für Staatsangehörige von Drittstaaten die Unterlagen für den Aufenthaltstitel zusammenstellen, wobei zunächst die anwendbare Zone zu bestimmen ist, wenn der Investitionsweg gewählt wird;
  4. sich als steuerlich Ansässiger registrieren und gegebenenfalls den Antrag auf Aufnahme in die angestrebte Zuzugsregelung – Rentner, Vermögende oder Erwerbstätige – stellen und dabei die jeweilige Vorbesitzzeit prüfen;
  5. den Nachweis der früheren Nichtansässigkeit aufbewahren: Er bedingt den Zugang zu allen drei Regelungen und wird durch Unterlagen erbracht, die vor der Abreise zusammengestellt werden.

Das Gesetz 5246/2025 hat zudem den Zeitplan der Regelungen der Artikel 5Α und 5Β geändert. Laut Fachpresse entfällt die Frist für die Einreichung des Aufnahmeantrags, und die Zahlung der Pauschalsteuer wird auf das Jahresende verschoben. Wir haben diese Bestimmungen nicht im amtlichen Text gelesen: Der für einen Antrag geltende Zeitplan ist vor der Einreichung bei der Steuerverwaltung (AADE) zu prüfen.

Wir veröffentlichen keine Bearbeitungszeiten. Die der griechischen Einwanderungsbehörden und der Steuerverwaltung variieren je nach zuständiger Stelle und Zeitraum, und wir verfügen über keine offizielle, bezifferte und datierte Quelle.

Wichtige Hinweise

  • Die drei Zuzugsregelungen sind nicht kumulierbar, und ihre Vorbesitzzeiten unterscheiden sich. Die falsche Wahl oder eine zu späte Antragstellung versperrt den Zugang zu den anderen.
  • Der Investorentitel begründet keine steuerliche Ansässigkeit, und die steuerliche Ansässigkeit wird nicht durch einen Titel erworben: Die Pauschalregelung setzt ein eigenes Verfahren mit eigenen Nachweisen voraus.
  • Die Beschränkungen der Kurzzeitvermietung bei über den Investitionsweg erworbenen Immobilien müssen vor jeder Renditeberechnung geprüft werden.
  • Der griechische Pass ermöglicht die visumfreie Einreise in etwa 19124, doch die Einbürgerung unterliegt eigenen Voraussetzungen, die nichts mit der Dauer eines Investorentitels zu tun haben.
  • Der Wegzug aus Frankreich wird nach den französischen Kriterien und dem anwendbaren Abkommen beurteilt. Die Anmeldung beim griechischen Fiskus genügt nicht, um nachzuweisen, dass der Haushalt und der Mittelpunkt der wirtschaftlichen Interessen Frankreich verlassen haben.

Schließlich hat Griechenland seine Investitionsschwellen, seinen Steuertarif und die Nutzungsregeln für die betroffenen Immobilien innerhalb von zwei Haushaltsjahren geändert. Ein auf fünfzehn Jahre angelegtes Vorhaben stützt sich auf Rechtstexte, deren Überarbeitungsrhythmus deutlich kürzer ist.

Vorteile & Nachteile

Vorteile

  • 7 %11 Pauschalsteuer für ausländische Rentner über 15 Jahre12

  • Golden Visa ab ab 400.000 €23 (Gebiete außerhalb der Großstädte)

  • Lebenshaltungskosten gehören zu den niedrigsten in Westeuropa

  • Mediterranes Umfeld und außergewöhnliches Klima

Nachteile

  • Schwerfällige und langsame Verwaltung

  • Non-Dom-Pauschale (100.000 €13/Jahr) nur für sehr Vermögende

  • Uneinheitliche öffentliche Krankenhäuser – Privatkliniken empfohlen

  • Schwellenwerte für das Golden Visa in gefragten Gebieten auf 800.000 €21 angehoben

Häufige Fragen

Wie funktioniert die 7-%-Regelung für Rentner in Griechenland?

Ausländische Rentner, die ihren steuerlichen Wohnsitz nach Griechenland verlegen, werden auf ihre gesamten Einkünfte aus ausländischen Quellen, einschließlich der Rente, mit einem Pauschalsatz von 7 %11 besteuert, und zwar für 15 Jahre12. Voraussetzung ist, dass man aus einem Land mit Doppelbesteuerungsabkommen kommt, wie etwa Frankreich.

Wie hoch ist der Mindestbetrag für das griechische Golden Visa?

ab 400.000 €23 in den weniger stark nachgefragten Gebieten, aber 800.000 €21 in Athen, Thessaloniki und auf den gefragtesten Inseln.

Lohnt sich die griechische Non-Dom-Pauschale?

Die Pauschale von 100.000 €13/Jahr auf ausländische Einkünfte (erforderliche Investition von 500.000 €14) ist nur bei sehr hohen ausländischen Einkünften sinnvoll. Darunter sind die Rentnerregelung oder die ordentliche Besteuerung vorteilhafter.

Muss man das ganze Jahr in Griechenland leben, um von diesen Regelungen zu profitieren?

Der griechische steuerliche Wohnsitz setzt grundsätzlich eine Anwesenheit von mehr als 183 Tage3 pro Jahr voraus, mit einem tatsächlichen Lebensmittelpunkt im Land.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Μόνιμη άδεια διαμονής επενδυτή (άρθρο 100 ν. 5038/2023)

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
  • ab 250.000 € — Investition, HauptantragstellerDenkmalgeschütztes Gebäude (διατηρητέο), das vor der 1. Verlängerung vollständig saniert sein muss; Veräußerung vor der Sanierung unwirksam; Rundschreiben 1/2026 (von der Presse veröffentlichte Kopie).newmoney.gr · Geprüft am 13. Okt. 2026
  • ab 250.000 € — Investition, HauptantragstellerNicht zu Wohnzwecken genutzte Immobilie (Gewerbe/Industrie), in Wohnraum umgewandelt, Umwandlung nach dem 5/4/2024 und vor dem Antrag abgeschlossen; alle Gebiete, ohne Mindestfläche.migration.gov.gr · Geprüft am 13. Okt. 2026
  • ab 400.000 € — Investition, HauptantragstellerAußerhalb der Gebiete mit hoher Nachfrage; eine einzige Immobilie, ≥ 120 m² Hauptnutzfläche; Kurzzeitvermietung verboten.migration.gov.gr · Geprüft am 13. Okt. 2026
  • ab 800.000 € — Investition, HauptantragstellerAttika, Thessaloniki, Mykonos, Santorin (Thira), Inseln mit mehr als 3.100 Einwohnern; eine einzige Immobilie, ≥ 120 m²; Kurzzeitvermietung verboten.migration.gov.gr · Geprüft am 13. Okt. 2026
Behördengebühren (Antragsteller)
Keine Angabe
Familie
Keine Angabe
Bearbeitungsdauer
Keine Angabe
Geforderter Aufenthalt
Keine Angabe
Gültigkeit des Titels
  • 5 Jahre — Gültigkeit des Titels, HauptantragstellerUnbefristete Erlaubnis, verlängerbar, solange die Investition gehalten wird.newmoney.gr · Geprüft am 13. Okt. 2026

Banken und Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Einwohnerzahl : 10.400.000

    Geprüft am 2. Nov. 2026

  2. 2.

    Flug ab Paris : 3 Stunden

    Geprüft am 2. Nov. 2026

  3. 3.

    Griechenland: jährliche Aufenthaltsdauer, ab der die steuerliche Ansässigkeit begründet wird : 183 Tage

    « An individual is considered Greek tax resident if she/he maintains permanent or main residence or usual abode or center of vital interests in Greece […]. Furthermore, subject to the above provisions, any individual who is present in Greece for a period exceeding 183 days, cumulatively during any twelve (12) month period, is considered to be a Greek tax resident as of her/his first day of arrival in Greece. However, respective provisions are not applicable in case of individuals who are present in Greece only for tourism, medical, medicinal or equivalent personal purposes on condition that their presence does not exceed the 365 days threshold. — Enterprise Greece (agence publique d'investissement, ministère des Affaires étrangères), « Brief Tax Guide Greece 2026 » (Code des impôts sur le revenu, loi 4172/2013, art. 4). »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Griechenland: Satz der ersten Stufe des Tarifs für Gehälter und Renten (ab 2026) : 9 %

    « For tax years 2026 onwards, taxable income from employment and pension is taxed according to the following scale — Income (€) / Tax Rate : 0 – 10.000 : 9% ; 10.001 – 20.000 : 20% ; 20.001 – 30.000 : 26% ; 30.001 – 40.000 : 34% ; 40.000,01 – 60.000 : 39% ; > 60.000 : 44% [taux réduits selon le nombre d'enfants à charge]. — Ministry of Economy and Finance, « Tax Guide – Income Taxation » (Law 4172/2013, Income Tax Code). »

    minfin.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    Griechenland: Einkommensteuer 2026 (Art. 15 §1 ΚΦΕ, Gehälter und Renten), Satz der 6. Stufe : 44 %

    « Με τις διατάξεις της παρ. 1 του άρθρου 15 του ν. 4172/2013 (Α΄167, Κώδικας Φορολογίας Εισοδήματος - ΚΦΕ), όπως τροποποιήθηκε με την παρ. 1 του άρθρου 3 του ν. 5246/2025 (Α΄198) και σύμφωνα με την παρ. 3 του άρθρου 47 του νόμου αυτού ισχύει για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, μεταξύ άλλων, ορίζεται ότι: […] Εισόδημα (Μισθοί, συντάξεις, επιχειρηματική δραστηριότητα) σε ευρώ | Φορολογικός Συντελεστής (%) | >60.000 | 44% »

    hellenicparliament.grGeprüft am 2. Nov. 2026Quelle geprüft

  6. 6.

    Griechenland: Einkommensteuer 2026 (Art. 15 §1 ΚΦΕ, Gehälter und Renten), Untergrenze der 6. Stufe : 60.000 €

    « Με τις διατάξεις της παρ. 1 του άρθρου 15 του ν. 4172/2013 (Α΄167, Κώδικας Φορολογίας Εισοδήματος - ΚΦΕ), όπως τροποποιήθηκε με την παρ. 1 του άρθρου 3 του ν. 5246/2025 (Α΄198) και σύμφωνα με την παρ. 3 του άρθρου 47 του νόμου αυτού ισχύει για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, μεταξύ άλλων, ορίζεται ότι: […] Εισόδημα (Μισθοί, συντάξεις, επιχειρηματική δραστηριότητα) σε ευρώ | Φορολογικός Συντελεστής (%) | >60.000 | 44% »

    hellenicparliament.grGeprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    Griechenland: Quellensteuer auf Dividenden : 5 %

    « Dividends are subject to a withholding tax of five percent (5%). […] If the distribution of dividends is subject to withholding tax, the withholding tax exhausts the tax liability only for individuals and for the specific type of income of the taxpayer. »

    minfin.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  8. 8.

    Griechenland: Steuersatz auf Gewinne aus der Veräußerung von Kapital : 15 %

    « Income from capital transfer gains is taxed at a rate of fifteen percent (15%). »

    minfin.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    Griechenland: Spitzensatz der Erbschaftsteuer in gerader Linie (Kategorie A) : 10 %

    « For Category A: Scales (EUR) Scale rate (%) [...] Excessive amount 10 »

    minfin.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  10. 10.

    Griechenland: Steuersatz auf Gewinne juristischer Personen : 22 %

    « Profits from business activity acquired by legal persons and legal entities, except for the following cases b) and c), are taxed at a rate of 24%. For profits acquired in tax year 2021 and onwards, the rate is reduced to 22% (by virtue of article 120 of Law 4799/2021). »

    minfin.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  11. 11.

    Griechenland, Regelung für ausländische Rentner: Pauschalsatz auf Einkünfte aus ausländischen Quellen : 7 %

    « Annual flat tax rate of 7% on total foreign source income. »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  12. 12.

    Griechenland, Regelung für ausländische Rentner: Anwendungsdauer : 15 Jahre

    « Duration of regime's applicability • Fifteen (15) tax years. »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  13. 13.

    Griechenland, Regelung für vermögende Personen: jährliche Pauschalsteuer auf ausländische Einkünfte : 100.000 €

    « 1.2 Special tax regimes at a glance — HIGH NET WORTH INDIVIDUAL (HNWI) REGIME : Not a Greek tax resident for the seven (7) out of eight (8) years preceding the transfer to Greece. […] Minimum investment of EUR 500 000 within a period of three (3) years. […] Preferential alternative taxation : A lump sum tax of EUR 100 000 on an annual basis (extinguishing tax liability on global foreign source income). Plus a lump sum tax of EUR 20 000 on an annual basis, in case a relative (spouse, children, parents) utilizes respective provisions. Duration of regime's applicability : Fifteen (15) tax years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5A du Code des impôts sur le revenu). »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  14. 14.

    Griechenland, Regelung für vermögende Personen: erforderliche Investition in Griechenland : 500.000 €

    « HIGH NET WORTH INDIVIDUAL (HNWI) REGIME : […] Can prove that they or their relatives or a legal entity in which they hold the majority of the shares, invests in real estate or moveable assets or shares of legal entities based in Greece. Minimum investment of EUR 500 000 within a period of three (3) years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5A). »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  15. 15.

    Griechenland, Regelung nach Artikel 5Α: Höchstdauer der Pauschalbesteuerung : 15 Jahre

    « για δεκαπέντε (15) φορολογικά έτη, με έναρξη από το έτος υποβολής της αίτησης »

    Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), « Φορολογικά κίνητρα για νέους φορολογικούς κατοίκους (οδηγός, 12/11/2025) »Geprüft am 2. Nov. 2026Quelle geprüft

  16. 16.

    Griechenland, Regelung nach Artikel 5Α: jährliche Pauschalsteuer je einbezogenem Familienmitglied : 20.000 €

    « ποσό φόρου ίσο με είκοσι χιλιάδες (20.000) ευρώ για κάθε συγγενικό πρόσωπο »

    Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), « Φορολογικά κίνητρα για νέους φορολογικούς κατοίκους (οδηγός, 12/11/2025) »Geprüft am 2. Nov. 2026Quelle geprüft

  17. 17.

    Griechenland, aus dem Ausland zuziehende Erwerbstätige: steuerfreier Anteil der Einkünfte aus Beschäftigung : 50 %

    « Eligible to income tax exemption on 50% of employment income earned in Greece during any tax year. »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  18. 18.

    Griechenland, aus dem Ausland zuziehende Erwerbstätige: Dauer der Teilbefreiung : 7 Jahre

    « ATTRACTING FOREIGN INDIVIDUALS TO WORK IN GREECE : […] Eligible to income tax exemption on 50% of employment income earned in Greece during any tax year. […] Duration of regime's applicability : Seven (7) tax years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5C). »

    enterprisegreece.grGeprüft am 2. Nov. 2026Quelle geprüft

  19. 19.

    Griechenland, Golden Visa: Einwohnerzahl einer Insel, ab der die höhere Schwelle gilt : 3.100

    « όλα τα νησιά με πληθυσμό άνω των 3.100 κατοίκων »

    stegasi.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  20. 20.

    Griechenland, Golden Visa: frühere Schwelle in Gebieten mit hoher Nachfrage, vor dem Gesetz 5100/2024 : 500.000 €

    « αυξάνεται το όριο ελάχιστης επένδυσης σε ακίνητα... από 500.000€ σε 800.000€ »

    stegasi.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  21. 21.

    Griechenland, Golden Visa: Schwelle für Immobilieninvestitionen in Attika, Thessaloniki, Mykonos, Santorin und auf bevölkerungsreichen Inseln : 800.000 €

    « αυξάνεται το όριο ελάχιστης επένδυσης σε ακίνητα... από 500.000€ σε 800.000€ »

    stegasi.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  22. 22.

    Griechenland, Golden Visa: frühere Schwelle im übrigen Land, vor dem Gesetz 5100/2024 : 250.000 €

    « αύξηση από 250.000€ σε 400.000€ »

    stegasi.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  23. 23.

    Griechenland, Golden Visa: Schwelle für Immobilieninvestitionen im übrigen Land : 400.000 €

    « αύξηση από 250.000€ σε 400.000€ »

    stegasi.gov.grGeprüft am 2. Nov. 2026Quelle geprüft

  24. 24.

    Reisepass Griechenland: visumfreie Reiseziele : 191

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft