L’actualité de la mobilité internationale

Grèce

S'expatrier en Grèce en 2026 : 7 % pour les retraités, Golden Visa et fiscalité

La Grèce s'est imposée comme l'une des destinations les plus attractives d'Europe pour les retraités, grâce à un régime forfaitaire de 7 % sur les pensions étrangères pendant 15 ans. Coût de la vie modéré, cadre méditerranéen et Golden Visa accessible complètent le tableau — au prix d'une administration lente et d'un système de santé public inégal.

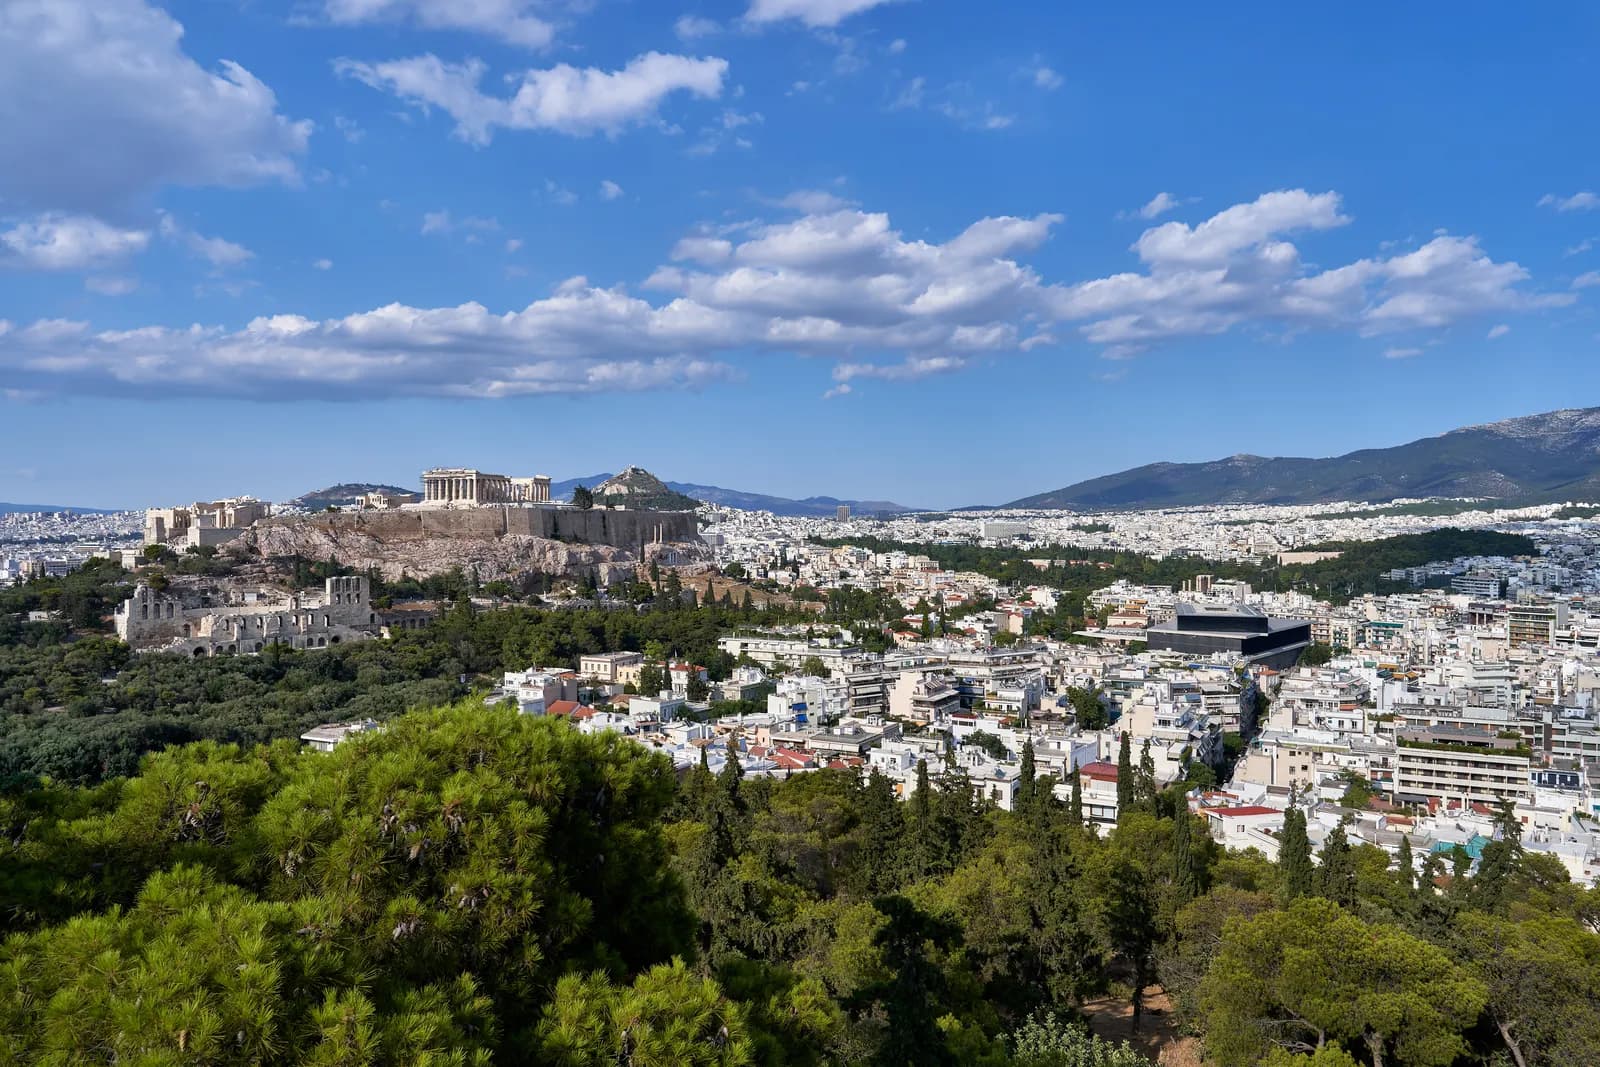
Vue de Grèce
Photo : George E. Koronaios — Wikimedia Commons (CC BY-SA)
Capitale
Athènes
Monnaie
EUR
Région
Europe
Appartenances
Union européenne, Espace Schengen, Zone euro

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Impôt sur le revenu : régime général des résidentsRégime général

    Pour qui ?
    Personnes ayant en Grèce leur résidence permanente ou principale, leur séjour habituel ou le centre de leurs intérêts vitaux, ou y séjournant au-delà du seuil de présence sur une période de référence.
    Quel revenu ?
    Salaires et pensions au barème progressif révisé à compter de 2026 ; dividendes soumis à une retenue libératoire ; plus-values de cession de titres à un taux proportionnel.
    Quelle source ?
    Résidents : revenus mondiaux. Non-résidents : revenus de source grecque.
    Conditions
    Critères de résidence alternatifs. Réduction d’impôt pour les salariés et pensionnés, dégressive selon le revenu (non détaillée ici).
    Durée
    Régime permanent.
    Depuis quand ?
    Barème applicable aux revenus de 2026.
    • plus de 183 jours Grèce : présence annuelle au-delà de laquelle la résidence fiscale est acquise
    • 9 % Grèce : taux de la première tranche du barème des salaires et pensions (à partir de 2026)
    • 44 % Grèce : impôt sur le revenu 2026 (art. 15 §1 ΚΦΕ, salaires et pensions), taux de la 6e tranche
    • 5 % Grèce : retenue à la source sur les dividendes
    • 15 % Grèce : taux d'imposition des plus-values de cession de capital

    Source officielle · minfin.gov.gr

  • Article 5Α ΚΦΕ : impôt forfaitaire des investisseurs à haut patrimoineRégime particulier

    Pour qui ?
    Personnes qui transfèrent leur résidence fiscale en Grèce sans y avoir été résidentes pendant la quasi-totalité des années de référence, et qui investissent en Grèce (immobilier, entreprises, valeurs mobilières ou parts de sociétés) au moins le montant légal ; extension possible aux proches.
    Quel revenu ?
    Ensemble des revenus de source étrangère, couverts par un impôt forfaitaire annuel, quel que soit leur montant ; les revenus de source grecque restent au régime général. Exonération des successions et donations portant sur des biens situés à l’étranger.
    Quelle source ?
    Revenus de source étrangère au forfait ; source grecque au barème.
    Conditions
    Investissement réalisé ou engagé dans le délai légal ; demande auprès de l’administration fiscale ; paiement annuel du forfait. Les délais de demande et de paiement ont été modifiés par la loi 5246/2025 (à vérifier pour chaque année).
    Durée
    Durée maximale à compter de l’année de dépôt de la demande.
    Depuis quand ?
    En vigueur ; extension aux proches et exonération successorale modifiées par la loi 5222/2025 à compter du 28 juillet 2025.
    • 100 000 € Grèce, régime des personnes à haut patrimoine : impôt forfaitaire annuel sur les revenus étrangers
    • 20 000 € Grèce, régime de l’article 5Α : impôt forfaitaire annuel par membre de la famille rattaché
    • 500 000 € Grèce, régime des personnes à haut patrimoine : investissement exigé en Grèce
    • jusqu’à 15 ans Grèce, régime de l’article 5Α : durée maximale du régime forfaitaire
    • à partir de 7 ans Grèce, régime de l’article 5Α : années de non-résidence fiscale exigées sur la période de référence
    • 8 ans Grèce, régime de l’article 5Α : période de référence de la condition de non-résidence

    Source officielle · aade.gr

  • Article 5Β ΚΦΕ : retraités venus de l’étrangerRégime particulier

    Pour qui ?
    Titulaires de pensions étrangères qui transfèrent leur résidence fiscale en Grèce depuis un État lié à la Grèce par un accord de coopération administrative fiscale, sans y avoir été résidents pendant la plupart des années de référence.
    Quel revenu ?
    Ensemble des revenus de source étrangère, à un taux forfaitaire annuel ; les revenus de source grecque restent au régime général.
    Quelle source ?
    Revenus de source étrangère seulement.
    Conditions
    Demande auprès de l’administration fiscale ; paiement annuel de l’impôt. Non cumulable avec les articles 5Α et 5Γ.
    Durée
    Durée maximale en exercices fiscaux.
    Depuis quand ?
    En vigueur ; modalités de dépôt et de paiement modifiées par la loi 5246/2025.
    • 7 % Grèce, régime des retraités étrangers : taux forfaitaire sur les revenus de source étrangère
    • 15 ans Grèce, régime des retraités étrangers : durée d'application
    • à partir de 5 ans Grèce, régime de l’article 5Β (pensions) : années de non-résidence fiscale exigées sur la période de référence
    • 6 ans Grèce, régimes des articles 5Β et 5Γ : période de référence de la condition de non-résidence

    Source officielle · aade.gr

  • Article 5Γ ΚΦΕ : salariés et indépendants qui s’installent en GrèceRégime particulier

    Pour qui ?
    Personnes qui transfèrent leur résidence fiscale en Grèce pour y exercer un emploi salarié ou une activité indépendante, sans y avoir été résidentes pendant la plupart des années de référence.
    Quel revenu ?
    Revenus de salaires et d’activité indépendante exercée en Grèce : exonération d’une partie du revenu imposable.
    Quelle source ?
    Revenus d’activité de source grecque.
    Conditions
    Emploi ou activité en Grèce ; maintien de la résidence fiscale ; demande auprès de l’administration fiscale.
    Durée
    Nombre limité d’exercices fiscaux à compter de l’année du transfert.
    Depuis quand ?
    En vigueur.
    • 50 % Grèce, actifs venus de l'étranger : part des revenus d'emploi exonérée d'impôt
    • 7 ans Grèce, actifs venus de l'étranger : durée de l'exonération partielle
    • à partir de 5 ans Grèce, régime de l’article 5Γ (actifs) : années de non-résidence fiscale exigées sur la période de référence
    • 6 ans Grèce, régimes des articles 5Β et 5Γ : période de référence de la condition de non-résidence

    Source officielle · aade.gr

Votre entreprise

  • Impôt sur les bénéfices des personnes moralesRégime général

    Pour qui ?
    Sociétés et personnes morales résidentes en Grèce, et établissements stables de non-résidents.
    Quel revenu ?
    Bénéfice imposable de l’exercice ; dividendes distribués soumis à la retenue à la source chez l’associé.
    Quelle source ?
    Sociétés résidentes : bénéfice mondial. Non-résidents : bénéfices de l’établissement stable.
    Conditions
    Taux de droit commun ; régimes sectoriels (maritime notamment) non repris.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 22 % Grèce : taux de l'impôt sur les bénéfices des personnes morales
    • 5 % Grèce : retenue à la source sur les dividendes

    Source officielle · minfin.gov.gr

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population10 400 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron3 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Une personne est résidente fiscale grecque si elle y a sa résidence permanente ou principale, son séjour habituel ou le centre de ses intérêts vitaux, ou si elle y séjourne plus de 183 jours3 au cours d'une période de douze mois. Les critères sont alternatifs : la présence physique n'est que l'un d'eux.

Le barème des salaires et des pensions est progressif. Sa première tranche est imposée à 9 %4. Dans la grille révisée à compter de 2026, le taux marginal supérieur s’établit à 44 %5, au-delà de 60 000 €6 de revenu imposable.

Revenus du capital et transmission

Les dividendes supportent une retenue à la source de 5 %7, l'un des taux les plus bas de l'Union européenne. Les plus-values de cession de capital sont imposées à 15 %8.

Les droits de succession en ligne directe — conjoint, descendants au premier degré — relèvent d'un barème par tranches dont le taux supérieur s'établit à 10 %9 au-delà du dernier seuil, après un premier palier exonéré. C'est un point qui distingue nettement la Grèce de la France pour la transmission d'un patrimoine familial.

L'impôt sur les bénéfices des personnes morales s'établit à 22 %10.

Trois régimes d'attraction, trois publics

La Grèce n'a pas un régime pour les nouveaux arrivants, elle en a trois, et les confondre est l'erreur la plus fréquente.

  • Les retraités étrangers : un taux forfaitaire de 7 %11 sur l'ensemble des revenus de source étrangère, pendant 15 ans12, à condition de ne pas avoir été résident fiscal grec pendant cinq des six années précédentes ;
  • les personnes à haut patrimoine : un impôt forfaitaire annuel de 100 000 €13 couvrant les revenus de source étrangère, subordonné à un investissement en Grèce d'au moins 500 000 €14, et réservé à qui n'a pas été résident grec pendant sept des huit années précédentes ; le forfait vaut au plus jusqu’à 15 ans15 et peut être étendu, sur option, aux revenus étrangers des proches, moyennant 20 000 €16 par personne et par an ;
  • les actifs venus travailler en Grèce : une exonération portant sur 50 %17 des revenus d'emploi, pendant 7 ans18.

Les conditions d'antériorité diffèrent d'un régime à l'autre — cinq ans sur six, sept ans sur huit —, de même que l'assiette couverte. Le choix se fait donc en amont, sur la nature des revenus, et il n'est pas réversible d'une année sur l'autre.

Voies de séjour et visas

Un ressortissant français n'a besoin d'aucun titre : la liberté de circulation s'applique. Les développements qui suivent concernent les ressortissants de pays tiers.

Le titre de séjour pour investisseur

Le titre de séjour permanent d'investisseur — couramment appelé golden visa — est organisé par l'article 100 du code de la migration, la loi 5038/2023. L'article 64 de la loi 5100/2024 en a relevé les seuils, et surtout les a régionalisés.

Dans la région de l'Attique, le district de Thessalonique, Mykonos, Santorin et les îles dont la population dépasse plus de 3 10019, le seuil est passé de à partir de 500 000 €20 à 800 000 €21. Dans le reste du pays, il est passé de à partir de 250 000 €22 à à partir de 400 000 €23.

Le critère insulaire se lit sur la population de l'île, non sur sa notoriété : une petite île très touristique peut relever du seuil bas.

Le titre ouvre un droit de séjour, extensible à la famille. Il n'emporte ni résidence fiscale, ni nationalité : ce sont trois questions distinctes, régies par trois corps de règles.

Le seuil réduit évoqué pour les bâtiments à changement d'usage ou classés, ainsi que la surface minimale exigée de certains biens, ne figurent pas sur la page gouvernementale consultée le 26 septembre 2026 : nous ne les chiffrons pas.

Immobilier

Le marché grec a été l'un des plus recherchés d'Europe du Sud sur la dernière décennie, porté par la reprise après la crise de la dette, par le tourisme et par le programme d'investissement lui-même. La réforme des seuils en est la conséquence directe : elle vise à éloigner la demande étrangère des zones où elle pèse sur les prix.

L'acquisition par un non-résident n'est pas soumise à autorisation générale, à l'exception des zones frontalières et de certaines îles, où un régime particulier s'applique. Le numéro fiscal grec — l'AFM — est un préalable à toute opération, comme à l'ouverture d'un compte.

Des restrictions d'usage ont par ailleurs été introduites sur les biens acquis par la voie du titre d'investisseur, notamment en matière de location de courte durée. Elles modifient l'équation locative d'un investissement pensé pour le rendement, et relèvent de textes distincts de ceux qui fixent les seuils.

Nous ne publions ni les droits de mutation, ni la taxe foncière ENFIA, ni l'imposition des revenus locatifs. Nous n'avons pas pu consulter, à la date de rédaction, de page officielle donnant ces barèmes de manière lisible et datée.

Coût de la vie

Le niveau général des prix reste inférieur à la moyenne de la zone euro, avec un écart marqué entre Athènes et Thessalonique d'une part, les îles très touristiques d'autre part, où la saison commande les prix bien plus que l'économie locale.

Nous ne publions pas de budget mensuel type pour la Grèce : nous n'avons pas trouvé de série officielle mesurant un panier de dépenses comparable à celui d'un expatrié. Les montants qui circulent proviennent de bases déclaratives non vérifiables.

Deux postes méritent une attention particulière dans un budget d'expatrié. Le chauffage, d'abord, dont le coût est souvent sous-estimé pour un pays réputé chaud, les logements anciens étant peu isolés. La santé privée, ensuite, que beaucoup de résidents étrangers souscrivent en complément du système public.

Démarches et délais

  1. Obtenir l'AFM, numéro fiscal grec, préalable à l'ouverture d'un compte, à un bail et à toute acquisition ;
  2. ouvrir un compte bancaire grec, nécessaire au paiement des impôts locaux et des charges ;
  3. pour un ressortissant de pays tiers, constituer le dossier de titre de séjour, en ayant d'abord déterminé la zone applicable si la voie retenue est l'investissement ;
  4. s'inscrire comme résident fiscal, puis, le cas échéant, déposer la demande d'admission au régime d'attraction visé — retraités, haut patrimoine ou actifs — en vérifiant la condition d'antériorité propre à chacun ;
  5. conserver la preuve de la non-résidence antérieure : c'est elle qui conditionne l'accès aux trois régimes, et elle se prouve par des pièces réunies avant le départ.

La loi 5246/2025 a par ailleurs modifié le calendrier des régimes des articles 5Α et 5Β. Selon la presse spécialisée, la date limite de dépôt de la demande d’admission disparaît et le paiement de l’impôt forfaitaire est reporté à la fin de l’année. Nous n’avons pas lu ces dispositions dans le texte officiel : le calendrier applicable à un dossier se vérifie auprès de l’administration fiscale (AADE) avant le dépôt.

Nous ne publions pas de délais d'instruction. Ceux des services de l'immigration et de l'administration fiscale grecques varient selon le service saisi et la période, et nous n'avons pas de source officielle chiffrée et datée.

Points de vigilance

  • Les trois régimes d'attraction ne se cumulent pas et leurs conditions d'antériorité diffèrent. Choisir le mauvais, ou déposer trop tard, ferme l'accès aux autres.
  • Le titre d'investisseur ne rend pas résident fiscal, et la résidence fiscale ne s'obtient pas par un titre : le régime forfaitaire suppose une démarche distincte, avec ses propres preuves.
  • Les restrictions sur la location de courte durée des biens acquis par la voie de l'investissement doivent être vérifiées avant tout calcul de rendement.
  • Le passeport grec ouvre environ 19124 sans visa, mais la naturalisation relève de conditions propres, sans rapport avec la durée d'un titre d'investisseur.
  • Le départ de France s'apprécie selon les critères français et la convention applicable. S'inscrire au fisc grec ne suffit pas à établir que le foyer et le centre des intérêts économiques ont quitté la France.

Enfin, la Grèce a modifié ses seuils d'investissement, son barème d'imposition et les règles d'usage des biens concernés en l'espace de deux exercices budgétaires. Un projet bâti sur quinze ans repose sur des textes dont le rythme de révision est nettement plus court.

Avantages & inconvénients

Avantages

  • 7 %11 flat pour les retraités étrangers pendant 15 ans12

  • Golden Visa à partir de 400 000 €23 (zones hors grandes villes)

  • Coût de la vie parmi les plus bas d'Europe de l'Ouest

  • Cadre méditerranéen et climat exceptionnels

Inconvénients

  • Administration lourde et lente

  • Forfait non-dom (100 000 €13/an) réservé aux très fortunés

  • Hôpitaux publics inégaux — privé recommandé

  • Seuils Golden Visa relevés à 800 000 €21 dans les zones prisées

Questions fréquentes

Comment fonctionne le régime des retraités à 7 % en Grèce ?

Les retraités étrangers qui transfèrent leur résidence fiscale en Grèce sont imposés à un taux forfaitaire de 7 %11 sur l'ensemble de leurs revenus de source étrangère, pension comprise, pendant 15 ans12. Il faut venir d'un pays à convention comme la France.

Quel est le montant minimum du Golden Visa grec ?

à partir de 400 000 €23 dans les zones les moins tendues, mais 800 000 €21 à Athènes, Thessalonique et sur les îles les plus prisées.

Le forfait non-dom grec vaut-il la peine ?

Le forfait de 100 000 €13/an sur les revenus étrangers (investissement de 500 000 €14 requis) n'a d'intérêt que pour des revenus étrangers très élevés. En dessous, le régime retraités ou l'imposition ordinaire sont plus avantageux.

Faut-il vivre en Grèce toute l'année pour bénéficier de ces régimes ?

La résidence fiscale grecque suppose en principe plus de 183 jours3 de présence par an, avec un foyer réel dans le pays.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Μόνιμη άδεια διαμονής επενδυτή (άρθρο 100 ν. 5038/2023)

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 250 000 € — investissement, demandeur principalBâtiment classé (διατηρητέο) à restaurer entièrement avant le 1er renouvellement ; cession avant restauration nulle ; circulaire 1/2026 (copie hébergée par la presse).newmoney.gr · Vérifié le 13 oct. 2026
  • à partir de 250 000 € — investissement, demandeur principalBien non résidentiel (commercial/industriel) converti en logement, conversion achevée après le 5/4/2024 et avant la demande ; toutes zones, sans surface minimale.migration.gov.gr · Vérifié le 13 oct. 2026
  • à partir de 400 000 € — investissement, demandeur principalHors zones à forte demande ; un seul bien, ≥ 120 m² de surfaces principales ; location courte durée interdite.migration.gov.gr · Vérifié le 13 oct. 2026
  • à partir de 800 000 € — investissement, demandeur principalAttique, Thessalonique, Mykonos, Santorin (Thira), îles de plus de 3 100 habitants ; un seul bien, ≥ 120 m² ; location courte durée interdite.migration.gov.gr · Vérifié le 13 oct. 2026
Frais publics (demandeur)
Non renseigné
Famille
Non renseigné
Délai
Non renseigné
Présence exigée
Non renseigné
Durée du titre
  • 5 ans — durée du titre, demandeur principalPermis permanent renouvelable tant que l'investissement est conservé.newmoney.gr · Vérifié le 13 oct. 2026

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 10 400 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 3 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Grèce : présence annuelle au-delà de laquelle la résidence fiscale est acquise : 183 jours

    « An individual is considered Greek tax resident if she/he maintains permanent or main residence or usual abode or center of vital interests in Greece […]. Furthermore, subject to the above provisions, any individual who is present in Greece for a period exceeding 183 days, cumulatively during any twelve (12) month period, is considered to be a Greek tax resident as of her/his first day of arrival in Greece. However, respective provisions are not applicable in case of individuals who are present in Greece only for tourism, medical, medicinal or equivalent personal purposes on condition that their presence does not exceed the 365 days threshold. — Enterprise Greece (agence publique d'investissement, ministère des Affaires étrangères), « Brief Tax Guide Greece 2026 » (Code des impôts sur le revenu, loi 4172/2013, art. 4). »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Grèce : taux de la première tranche du barème des salaires et pensions (à partir de 2026) : 9 %

    « For tax years 2026 onwards, taxable income from employment and pension is taxed according to the following scale — Income (€) / Tax Rate : 0 – 10.000 : 9% ; 10.001 – 20.000 : 20% ; 20.001 – 30.000 : 26% ; 30.001 – 40.000 : 34% ; 40.000,01 – 60.000 : 39% ; > 60.000 : 44% [taux réduits selon le nombre d'enfants à charge]. — Ministry of Economy and Finance, « Tax Guide – Income Taxation » (Law 4172/2013, Income Tax Code). »

    minfin.gov.grVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Grèce : impôt sur le revenu 2026 (art. 15 §1 ΚΦΕ, salaires et pensions), taux de la 6e tranche : 44 %

    « Με τις διατάξεις της παρ. 1 του άρθρου 15 του ν. 4172/2013 (Α΄167, Κώδικας Φορολογίας Εισοδήματος - ΚΦΕ), όπως τροποποιήθηκε με την παρ. 1 του άρθρου 3 του ν. 5246/2025 (Α΄198) και σύμφωνα με την παρ. 3 του άρθρου 47 του νόμου αυτού ισχύει για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, μεταξύ άλλων, ορίζεται ότι: […] Εισόδημα (Μισθοί, συντάξεις, επιχειρηματική δραστηριότητα) σε ευρώ | Φορολογικός Συντελεστής (%) | >60.000 | 44% »

    hellenicparliament.grVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Grèce : impôt sur le revenu 2026 (art. 15 §1 ΚΦΕ, salaires et pensions), seuil inférieur de la 6e tranche : 60 000 €

    « Με τις διατάξεις της παρ. 1 του άρθρου 15 του ν. 4172/2013 (Α΄167, Κώδικας Φορολογίας Εισοδήματος - ΚΦΕ), όπως τροποποιήθηκε με την παρ. 1 του άρθρου 3 του ν. 5246/2025 (Α΄198) και σύμφωνα με την παρ. 3 του άρθρου 47 του νόμου αυτού ισχύει για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, μεταξύ άλλων, ορίζεται ότι: […] Εισόδημα (Μισθοί, συντάξεις, επιχειρηματική δραστηριότητα) σε ευρώ | Φορολογικός Συντελεστής (%) | >60.000 | 44% »

    hellenicparliament.grVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Grèce : retenue à la source sur les dividendes : 5 %

    « Dividends are subject to a withholding tax of five percent (5%). […] If the distribution of dividends is subject to withholding tax, the withholding tax exhausts the tax liability only for individuals and for the specific type of income of the taxpayer. »

    minfin.gov.grVérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Grèce : taux d'imposition des plus-values de cession de capital : 15 %

    « Income from capital transfer gains is taxed at a rate of fifteen percent (15%). »

    minfin.gov.grVérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Grèce : taux supérieur des droits de succession en ligne directe (catégorie A) : 10 %

    « For Category A: Scales (EUR) Scale rate (%) [...] Excessive amount 10 »

    minfin.gov.grVérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Grèce : taux de l'impôt sur les bénéfices des personnes morales : 22 %

    « Profits from business activity acquired by legal persons and legal entities, except for the following cases b) and c), are taxed at a rate of 24%. For profits acquired in tax year 2021 and onwards, the rate is reduced to 22% (by virtue of article 120 of Law 4799/2021). »

    minfin.gov.grVérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Grèce, régime des retraités étrangers : taux forfaitaire sur les revenus de source étrangère : 7 %

    « Annual flat tax rate of 7% on total foreign source income. »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Grèce, régime des retraités étrangers : durée d'application : 15 ans

    « Duration of regime's applicability • Fifteen (15) tax years. »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  13. 13.

    Grèce, régime des personnes à haut patrimoine : impôt forfaitaire annuel sur les revenus étrangers : 100 000 €

    « 1.2 Special tax regimes at a glance — HIGH NET WORTH INDIVIDUAL (HNWI) REGIME : Not a Greek tax resident for the seven (7) out of eight (8) years preceding the transfer to Greece. […] Minimum investment of EUR 500 000 within a period of three (3) years. […] Preferential alternative taxation : A lump sum tax of EUR 100 000 on an annual basis (extinguishing tax liability on global foreign source income). Plus a lump sum tax of EUR 20 000 on an annual basis, in case a relative (spouse, children, parents) utilizes respective provisions. Duration of regime's applicability : Fifteen (15) tax years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5A du Code des impôts sur le revenu). »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  14. 14.

    Grèce, régime des personnes à haut patrimoine : investissement exigé en Grèce : 500 000 €

    « HIGH NET WORTH INDIVIDUAL (HNWI) REGIME : […] Can prove that they or their relatives or a legal entity in which they hold the majority of the shares, invests in real estate or moveable assets or shares of legal entities based in Greece. Minimum investment of EUR 500 000 within a period of three (3) years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5A). »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  15. 15.

    Grèce, régime de l’article 5Α : durée maximale du régime forfaitaire : 15 ans

    « για δεκαπέντε (15) φορολογικά έτη, με έναρξη από το έτος υποβολής της αίτησης »

    Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), « Φορολογικά κίνητρα για νέους φορολογικούς κατοίκους (οδηγός, 12/11/2025) »Vérifié le 2 nov. 2026Source vérifiée

  16. 16.

    Grèce, régime de l’article 5Α : impôt forfaitaire annuel par membre de la famille rattaché : 20 000 €

    « ποσό φόρου ίσο με είκοσι χιλιάδες (20.000) ευρώ για κάθε συγγενικό πρόσωπο »

    Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), « Φορολογικά κίνητρα για νέους φορολογικούς κατοίκους (οδηγός, 12/11/2025) »Vérifié le 2 nov. 2026Source vérifiée

  17. 17.

    Grèce, actifs venus de l'étranger : part des revenus d'emploi exonérée d'impôt : 50 %

    « Eligible to income tax exemption on 50% of employment income earned in Greece during any tax year. »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  18. 18.

    Grèce, actifs venus de l'étranger : durée de l'exonération partielle : 7 ans

    « ATTRACTING FOREIGN INDIVIDUALS TO WORK IN GREECE : […] Eligible to income tax exemption on 50% of employment income earned in Greece during any tax year. […] Duration of regime's applicability : Seven (7) tax years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5C). »

    enterprisegreece.grVérifié le 2 nov. 2026Source vérifiée

  19. 19.

    Grèce, golden visa : population d'une île au-delà de laquelle le seuil élevé s'applique : 3 100

    « όλα τα νησιά με πληθυσμό άνω των 3.100 κατοίκων »

    stegasi.gov.grVérifié le 2 nov. 2026Source vérifiée

  20. 20.

    Grèce, golden visa : ancien seuil dans les zones à forte demande, avant la loi 5100/2024 : 500 000 €

    « αυξάνεται το όριο ελάχιστης επένδυσης σε ακίνητα... από 500.000€ σε 800.000€ »

    stegasi.gov.grVérifié le 2 nov. 2026Source vérifiée

  21. 21.

    Grèce, golden visa : seuil d'investissement immobilier en Attique, Thessalonique, Mykonos, Santorin et îles peuplées : 800 000 €

    « αυξάνεται το όριο ελάχιστης επένδυσης σε ακίνητα... από 500.000€ σε 800.000€ »

    stegasi.gov.grVérifié le 2 nov. 2026Source vérifiée

  22. 22.

    Grèce, golden visa : ancien seuil dans le reste du pays, avant la loi 5100/2024 : 250 000 €

    « αύξηση από 250.000€ σε 400.000€ »

    stegasi.gov.grVérifié le 2 nov. 2026Source vérifiée

  23. 23.

    Grèce, golden visa : seuil d'investissement immobilier dans le reste du pays : 400 000 €

    « αύξηση από 250.000€ σε 400.000€ »

    stegasi.gov.grVérifié le 2 nov. 2026Source vérifiée

  24. 24.

    Passeport Grèce : destinations sans visa : 191

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVérifié le 2 nov. 2026Source vérifiée