La actualidad de la movilidad internacional

Grecia

Expatriarse a Grecia en 2026: 7 % para jubilados, Golden Visa y fiscalidad

Grecia se ha consolidado como uno de los destinos más atractivos de Europa para los jubilados, gracias a un régimen de tipo fijo del 7 % sobre las pensiones extranjeras durante 15 años. Un coste de vida moderado, el entorno mediterráneo y una Golden Visa accesible completan el cuadro, a costa de una administración lenta y de un sistema sanitario público desigual.

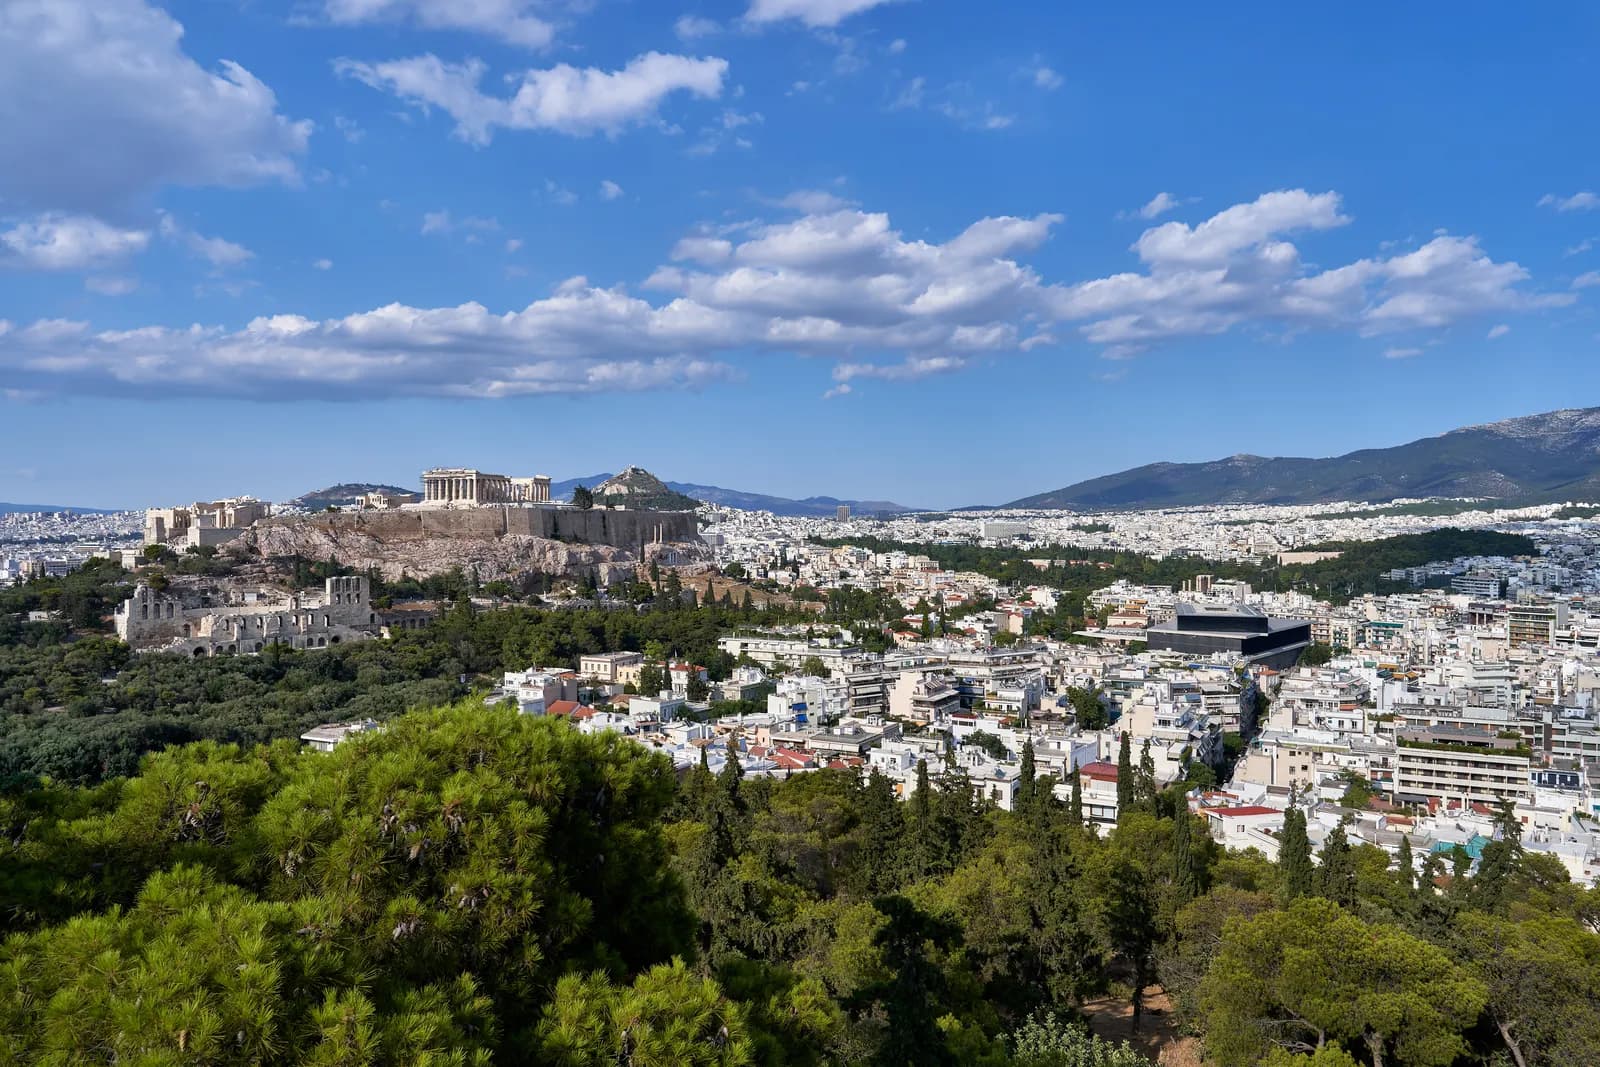
Vista de Grecia
Foto: George E. Koronaios — Wikimedia Commons (CC BY-SA)
Capital
Atenas
Moneda
EUR
Región
Europa
Pertenencias
Unión Europea, Espacio Schengen, Zona euro

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Impuesto sobre la renta: régimen general de los residentesRégimen general

    ¿Para quién?
    Personas que tienen en Grecia su residencia permanente o principal, su estancia habitual o el centro de sus intereses vitales, o que permanecen en el país por encima del umbral de presencia durante un período de referencia.
    ¿Qué renta?
    Sueldos y pensiones sujetos a una escala progresiva revisada a partir de 2026; dividendos sujetos a una retención liberatoria; plusvalías por la venta de valores a un tipo proporcional.
    ¿Qué fuente?
    Residentes: rentas mundiales. No residentes: rentas de fuente griega.
    Condiciones
    Criterios de residencia alternativos. Reducción de impuesto para asalariados y pensionistas, decreciente según la renta (no detallada aquí).
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Escala aplicable a las rentas de 2026.
    • más de 183 días Grecia: presencia anual por encima de la cual se adquiere la residencia fiscal
    • 9 % Grecia: tipo del primer tramo de la escala de salarios y pensiones (a partir de 2026)
    • 44 % Grecia: impuesto sobre la renta 2026 (art. 15 §1 ΚΦΕ, salarios y pensiones), tipo del 6.º tramo
    • 5 % Grecia: retención en origen sobre los dividendos
    • 15 % Grecia: tipo de gravamen de las ganancias patrimoniales por transmisión de capital

    Fuente oficial · minfin.gov.gr

  • Artículo 5Α ΚΦΕ: impuesto a tanto alzado para inversores con alto patrimonioRégimen especial

    ¿Para quién?
    Personas que trasladan su residencia fiscal a Grecia sin haber sido residentes en el país durante la casi totalidad de los años de referencia, y que invierten en Grecia (inmuebles, empresas, valores mobiliarios o participaciones societarias) al menos el importe legal; posible extensión a los familiares.
    ¿Qué renta?
    Todas las rentas de fuente extranjera, cubiertas por un impuesto anual a tanto alzado, sea cual sea su importe; las rentas de fuente griega siguen sujetas al régimen general. Exención de sucesiones y donaciones relativas a bienes situados en el extranjero.
    ¿Qué fuente?
    Rentas de fuente extranjera a tanto alzado; fuente griega según la escala.
    Condiciones
    Inversión realizada o comprometida dentro del plazo legal; solicitud ante la administración tributaria; pago anual del impuesto a tanto alzado. Los plazos de solicitud y de pago han sido modificados por la ley 5246/2025 (debe comprobarse para cada año).
    Duración
    Duración máxima a partir del año de presentación de la solicitud.
    ¿Desde cuándo?
    En vigor; la extensión a los familiares y la exención sucesoria fueron modificadas por la ley 5222/2025 a partir del 28 de julio de 2025.
    • 100.000 € Grecia, régimen de personas con grandes patrimonios: impuesto a tanto alzado anual sobre las rentas extranjeras
    • 20.000 € Grecia, régimen del artículo 5Α: impuesto fijo anual por cada miembro de la familia vinculado
    • 500.000 € Grecia, régimen de personas con grandes patrimonios: inversión exigida en Grecia
    • hasta 15 años Grecia, régimen del artículo 5Α: duración máxima del régimen de tributación a tanto alzado
    • a partir de 7 años Grecia, régimen del artículo 5Α: años de no residencia fiscal exigidos durante el período de referencia
    • 8 años Grecia, régimen del artículo 5Α: período de referencia de la condición de no residencia

    Fuente oficial · aade.gr

  • Artículo 5Β ΚΦΕ: jubilados procedentes del extranjeroRégimen especial

    ¿Para quién?
    Titulares de pensiones extranjeras que trasladan su residencia fiscal a Grecia desde un Estado vinculado con Grecia por un acuerdo de cooperación administrativa en materia fiscal, sin haber sido residentes en el país durante la mayoría de los años de referencia.
    ¿Qué renta?
    Todas las rentas de fuente extranjera, a un tipo fijo anual; las rentas de fuente griega siguen sujetas al régimen general.
    ¿Qué fuente?
    Solo rentas de fuente extranjera.
    Condiciones
    Solicitud ante la administración tributaria; pago anual del impuesto. No acumulable con los artículos 5Α y 5Γ.
    Duración
    Duración máxima expresada en ejercicios fiscales.
    ¿Desde cuándo?
    En vigor; las modalidades de presentación y de pago fueron modificadas por la ley 5246/2025.
    • 7 % Grecia, régimen de jubilados extranjeros: tipo a tanto alzado sobre las rentas de fuente extranjera
    • 15 años Grecia, régimen de jubilados extranjeros: duración de aplicación
    • a partir de 5 años Grecia, régimen del artículo 5Β (pensiones): años de no residencia fiscal exigidos en el período de referencia
    • 6 años Grecia, regímenes de los artículos 5Β y 5Γ: período de referencia de la condición de no residencia

    Fuente oficial · aade.gr

  • Artículo 5Γ ΚΦΕ: asalariados y autónomos que se instalan en GreciaRégimen especial

    ¿Para quién?
    Personas que trasladan su residencia fiscal a Grecia para ejercer un empleo por cuenta ajena o una actividad por cuenta propia, sin haber sido residentes en el país durante la mayoría de los años de referencia.
    ¿Qué renta?
    Rentas de sueldos y de actividad independiente ejercida en Grecia: exención de una parte de la renta imponible.
    ¿Qué fuente?
    Rentas de actividad de fuente griega.
    Condiciones
    Empleo o actividad en Grecia; mantenimiento de la residencia fiscal; solicitud ante la administración tributaria.
    Duración
    Número limitado de ejercicios fiscales a partir del año del traslado.
    ¿Desde cuándo?
    En vigor.
    • 50 % Grecia, trabajadores procedentes del extranjero: parte de las rentas del trabajo exenta del impuesto
    • 7 años Grecia, trabajadores procedentes del extranjero: duración de la exención parcial
    • a partir de 5 años Grecia, régimen del artículo 5Γ (activos): años de no residencia fiscal exigidos en el período de referencia
    • 6 años Grecia, regímenes de los artículos 5Β y 5Γ: período de referencia de la condición de no residencia

    Fuente oficial · aade.gr

Su empresa

  • Impuesto sobre los beneficios de las personas jurídicasRégimen general

    ¿Para quién?
    Sociedades y personas jurídicas residentes en Grecia, y establecimientos permanentes de no residentes.
    ¿Qué renta?
    Beneficio imponible del ejercicio; los dividendos distribuidos están sujetos a retención en la fuente en el socio.
    ¿Qué fuente?
    Sociedades residentes: beneficio mundial. No residentes: beneficios del establecimiento permanente.
    Condiciones
    Tipo de derecho común; los regímenes sectoriales (marítimo, en particular) no se incluyen.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor.
    • 22 % Grecia: tipo del impuesto sobre los beneficios de las personas jurídicas
    • 5 % Grecia: retención en origen sobre los dividendos

    Fuente oficial · minfin.gov.gr

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Población10.400.000Verificado el 2 nov 2026
  • Vuelo desde Parísaproximadamente3 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Una persona es residente fiscal griega si tiene en Grecia su residencia permanente o principal, su estancia habitual o el centro de sus intereses vitales, o si permanece en el país más de 183 días3 en un período de doce meses. Los criterios son alternativos: la presencia física es solo uno de ellos.

La escala de sueldos y pensiones es progresiva. Su primer tramo tributa al 9 %4. En la escala revisada a partir de 2026, el tipo marginal máximo se sitúa en el 44 %5, a partir de 60.000 €6 de renta imponible.

Rentas del capital y transmisión patrimonial

Los dividendos soportan una retención en la fuente del 5 %7, uno de los tipos más bajos de la Unión Europea. Las plusvalías por transmisión de capital tributan al 15 %8.

El impuesto de sucesiones en línea directa (cónyuge, descendientes de primer grado) se rige por una escala por tramos cuyo tipo máximo se sitúa en el 10 %9 a partir del último umbral, tras un primer tramo exento. Es un punto que distingue claramente a Grecia de Francia en la transmisión de un patrimonio familiar.

El impuesto sobre los beneficios de las personas jurídicas se sitúa en el 22 %10.

Tres regímenes de atracción, tres públicos

Grecia no tiene un régimen para los recién llegados, sino tres, y confundirlos es el error más frecuente.

  • los jubilados extranjeros: un tipo fijo del 7 %11 sobre el conjunto de las rentas de fuente extranjera, durante 15 años12, siempre que no se haya sido residente fiscal en Grecia durante cinco de los seis años anteriores;
  • las personas con alto patrimonio: un impuesto anual a tanto alzado de 100.000 €13 que cubre las rentas de fuente extranjera, condicionado a una inversión en Grecia de al menos 500.000 €14 y reservado a quien no haya sido residente en Grecia durante siete de los ocho años anteriores; el importe a tanto alzado equivale como máximo a hasta 15 años15 y puede extenderse, de forma opcional, a las rentas extranjeras de los familiares, mediante 20.000 €16 por persona y año;
  • los activos que vienen a trabajar a Grecia: una exención que afecta a 50 %17 de las rentas del trabajo, durante 7 años18.

Los requisitos de antigüedad difieren de un régimen a otro (cinco años de seis, siete años de ocho), al igual que la base cubierta. La elección se hace, por tanto, de antemano, en función de la naturaleza de las rentas, y no es reversible de un año a otro.

Vías de residencia y visados

Un ciudadano francés no necesita ningún título: se aplica la libertad de circulación. Lo que sigue se refiere a los nacionales de terceros países.

El permiso de residencia para inversores

El permiso de residencia permanente para inversores, comúnmente llamado golden visa, está regulado por el artículo 100 del Código de Migración, la ley 5038/2023. El artículo 64 de la ley 5100/2024 elevó sus umbrales y, sobre todo, los regionalizó.

En la región del Ática, el distrito de Salónica, Míconos, Santorini y las islas con una población superior a más de 310019, el umbral pasó de a partir de 500.000 €20 a 800.000 €21. En el resto del país, pasó de a partir de 250.000 €22 a a partir de 400.000 €23.

El criterio insular se mide por la población de la isla, no por su fama: una isla pequeña muy turística puede quedar sujeta al umbral bajo.

El permiso concede un derecho de residencia, extensible a la familia. No conlleva ni residencia fiscal ni nacionalidad: son tres cuestiones distintas, regidas por tres conjuntos de normas.

El umbral reducido mencionado para los edificios con cambio de uso o catalogados, así como la superficie mínima exigida a determinados inmuebles, no figuran en la página gubernamental consultada el 26 de septiembre de 2026: no los cuantificamos.

Inmobiliario

El mercado griego ha sido uno de los más buscados del sur de Europa en la última década, impulsado por la recuperación tras la crisis de la deuda, por el turismo y por el propio programa de inversión. La reforma de los umbrales es su consecuencia directa: pretende alejar la demanda extranjera de las zonas donde presiona los precios.

La adquisición por parte de un no residente no está sujeta a autorización general, salvo en las zonas fronterizas y en algunas islas, donde se aplica un régimen particular. El número fiscal griego, el AFM, es un requisito previo para cualquier operación, como para abrir una cuenta.

Además, se han introducido restricciones de uso sobre los inmuebles adquiridos por la vía del permiso de inversor, en particular en materia de alquiler de corta duración. Estas restricciones alteran la ecuación de alquiler de una inversión concebida para la rentabilidad, y proceden de textos distintos de los que fijan los umbrales.

No publicamos ni los impuestos de transmisión, ni el impuesto sobre bienes inmuebles ENFIA, ni la tributación de las rentas de alquiler. En la fecha de redacción no hemos podido consultar ninguna página oficial que ofrezca estas escalas de forma legible y fechada.

Coste de la vida

El nivel general de precios sigue siendo inferior a la media de la zona euro, con una diferencia marcada entre Atenas y Salónica, por un lado, y las islas muy turísticas, por otro, donde la temporada condiciona los precios mucho más que la economía local.

No publicamos un presupuesto mensual tipo para Grecia: no hemos encontrado una serie oficial que mida una cesta de gastos comparable a la de un expatriado. Las cifras que circulan proceden de bases declarativas no verificables.

Dos partidas merecen una atención particular en el presupuesto de un expatriado. En primer lugar, la calefacción, cuyo coste suele subestimarse en un país con fama de cálido, ya que las viviendas antiguas están poco aisladas. En segundo lugar, la sanidad privada, que muchos residentes extranjeros contratan como complemento del sistema público.

Trámites y plazos

  1. Obtener el AFM, el número fiscal griego, requisito previo para abrir una cuenta, firmar un contrato de alquiler y realizar cualquier adquisición;
  2. abrir una cuenta bancaria griega, necesaria para el pago de los impuestos locales y de los gastos;
  3. para un nacional de un tercer país, preparar el expediente del permiso de residencia, habiendo determinado antes la zona aplicable si la vía elegida es la inversión;
  4. inscribirse como residente fiscal y, en su caso, presentar la solicitud de admisión en el régimen de atracción elegido (jubilados, alto patrimonio o activos), comprobando el requisito de antigüedad propio de cada uno;
  5. conservar la prueba de la no residencia anterior: de ella depende el acceso a los tres regímenes, y se acredita con documentos reunidos antes de la salida.

Además, la ley 5246/2025 modificó el calendario de los regímenes de los artículos 5Α y 5Β. Según la prensa especializada, desaparece la fecha límite de presentación de la solicitud de admisión y el pago del impuesto a tanto alzado se aplaza a finales de año. No hemos leído estas disposiciones en el texto oficial: el calendario aplicable a un expediente debe comprobarse ante la administración tributaria (AADE) antes de presentarlo.

No publicamos plazos de tramitación. Los de los servicios de inmigración y de la administración tributaria griegos varían según el servicio al que se acuda y la época, y no disponemos de una fuente oficial cifrada y fechada.

Puntos de atención

  • Los tres regímenes de atracción no son acumulables y sus requisitos de antigüedad difieren. Elegir el equivocado, o presentar la solicitud demasiado tarde, cierra el acceso a los demás.
  • El permiso de inversor no convierte en residente fiscal, y la residencia fiscal no se obtiene mediante un permiso: el régimen de tipo fijo exige un trámite distinto, con sus propias pruebas.
  • Las restricciones sobre el alquiler de corta duración de los inmuebles adquiridos por la vía de la inversión deben comprobarse antes de cualquier cálculo de rentabilidad.
  • El pasaporte griego da acceso a aproximadamente 19124 sin visado, pero la naturalización está sujeta a requisitos propios, sin relación con la duración de un permiso de inversor.
  • La salida de Francia se valora según los criterios franceses y el convenio aplicable. Inscribirse en la hacienda griega no basta para acreditar que el hogar y el centro de intereses económicos han salido de Francia.

Por último, Grecia ha modificado sus umbrales de inversión, su escala impositiva y las normas de uso de los inmuebles afectados en el plazo de dos ejercicios presupuestarios. Un proyecto planteado a quince años se apoya en textos cuyo ritmo de revisión es claramente más corto.

Ventajas e inconvenientes

Ventajas

  • Régimen fiscal de tipo «flat» de 7 %11 para jubilados extranjeros durante 15 años12

  • Golden Visa desde a partir de 400.000 €23 (zonas fuera de las grandes ciudades)

  • Coste de la vida de los más bajos de Europa occidental

  • Entorno mediterráneo y clima excepcionales

Inconvenientes

  • Administración pesada y lenta

  • Régimen de tanto alzado para no domiciliados (100.000 €13 al año) reservado a grandes fortunas

  • Hospitales públicos desiguales: se recomienda la sanidad privada

  • Umbrales de la Golden Visa elevados a 800.000 €21 en las zonas más demandadas

Preguntas frecuentes

¿Cómo funciona el régimen para jubilados del 7 % en Grecia?

Los jubilados extranjeros que trasladan su residencia fiscal a Grecia tributan a un tipo fijo de 7 %11 sobre la totalidad de sus rentas de fuente extranjera, incluida la pensión, durante 15 años12. Es necesario proceder de un país con convenio, como Francia.

¿Cuál es el importe mínimo de la Golden Visa griega?

a partir de 400.000 €23 en las zonas con menos presión inmobiliaria, pero 800.000 €21 en Atenas, Tesalónica y en las islas más demandadas.

¿Merece la pena el régimen de tanto alzado para no domiciliados en Grecia?

El régimen de tanto alzado de 100.000 €13 al año sobre las rentas extranjeras (con una inversión de 500.000 €14 exigida) solo resulta interesante para rentas extranjeras muy elevadas. Por debajo de ese nivel, el régimen para jubilados o la tributación ordinaria son más ventajosos.

¿Hay que vivir en Grecia todo el año para beneficiarse de estos regímenes?

La residencia fiscal griega supone, en principio, más de 183 días3 de presencia al año, con un hogar real en el país.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Μόνιμη άδεια διαμονής επενδυτή (άρθρο 100 ν. 5038/2023)

Residencia · Abierto · Página oficial

Entrada mínima
  • a partir de 250.000 € — inversión, solicitante principalEdificio protegido (διατηρητέο) que debe restaurarse por completo antes de la 1.ª renovación; la venta antes de la restauración es nula; circular 1/2026 (copia alojada por la prensa).newmoney.gr · Verificado el 13 oct 2026
  • a partir de 250.000 € — inversión, solicitante principalInmueble no residencial (comercial/industrial) reconvertido en vivienda, con la conversión finalizada después del 5/4/2024 y antes de la solicitud; todas las zonas, sin superficie mínima.migration.gov.gr · Verificado el 13 oct 2026
  • a partir de 400.000 € — inversión, solicitante principalFuera de las zonas de alta demanda; un único inmueble, ≥ 120 m² de superficie principal; prohibido el alquiler de corta duración.migration.gov.gr · Verificado el 13 oct 2026
  • a partir de 800.000 € — inversión, solicitante principalÁtica, Tesalónica, Míkonos, Santorini (Thira), islas de más de 3.100 habitantes; un único inmueble, ≥ 120 m²; prohibido el alquiler de corta duración.migration.gov.gr · Verificado el 13 oct 2026
Tasas públicas (solicitante)
No informado
Familia
No informado
Plazo
No informado
Estancia exigida
No informado
Duración del permiso
  • 5 años — duración del permiso, solicitante principalPermiso permanente renovable mientras se mantenga la inversión.newmoney.gr · Verificado el 13 oct 2026

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Población : 10.400.000

    Verificado el 2 nov 2026

  2. 2.

    Vuelo desde París : 3 horas

    Verificado el 2 nov 2026

  3. 3.

    Grecia: presencia anual por encima de la cual se adquiere la residencia fiscal : 183 días

    « An individual is considered Greek tax resident if she/he maintains permanent or main residence or usual abode or center of vital interests in Greece […]. Furthermore, subject to the above provisions, any individual who is present in Greece for a period exceeding 183 days, cumulatively during any twelve (12) month period, is considered to be a Greek tax resident as of her/his first day of arrival in Greece. However, respective provisions are not applicable in case of individuals who are present in Greece only for tourism, medical, medicinal or equivalent personal purposes on condition that their presence does not exceed the 365 days threshold. — Enterprise Greece (agence publique d'investissement, ministère des Affaires étrangères), « Brief Tax Guide Greece 2026 » (Code des impôts sur le revenu, loi 4172/2013, art. 4). »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  4. 4.

    Grecia: tipo del primer tramo de la escala de salarios y pensiones (a partir de 2026) : 9 %

    « For tax years 2026 onwards, taxable income from employment and pension is taxed according to the following scale — Income (€) / Tax Rate : 0 – 10.000 : 9% ; 10.001 – 20.000 : 20% ; 20.001 – 30.000 : 26% ; 30.001 – 40.000 : 34% ; 40.000,01 – 60.000 : 39% ; > 60.000 : 44% [taux réduits selon le nombre d'enfants à charge]. — Ministry of Economy and Finance, « Tax Guide – Income Taxation » (Law 4172/2013, Income Tax Code). »

    minfin.gov.grVerificado el 2 nov 2026Fuente verificada

  5. 5.

    Grecia: impuesto sobre la renta 2026 (art. 15 §1 ΚΦΕ, salarios y pensiones), tipo del 6.º tramo : 44 %

    « Με τις διατάξεις της παρ. 1 του άρθρου 15 του ν. 4172/2013 (Α΄167, Κώδικας Φορολογίας Εισοδήματος - ΚΦΕ), όπως τροποποιήθηκε με την παρ. 1 του άρθρου 3 του ν. 5246/2025 (Α΄198) και σύμφωνα με την παρ. 3 του άρθρου 47 του νόμου αυτού ισχύει για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, μεταξύ άλλων, ορίζεται ότι: […] Εισόδημα (Μισθοί, συντάξεις, επιχειρηματική δραστηριότητα) σε ευρώ | Φορολογικός Συντελεστής (%) | >60.000 | 44% »

    hellenicparliament.grVerificado el 2 nov 2026Fuente verificada

  6. 6.

    Grecia: impuesto sobre la renta 2026 (art. 15 §1 ΚΦΕ, salarios y pensiones), límite inferior del 6.º tramo : 60.000 €

    « Με τις διατάξεις της παρ. 1 του άρθρου 15 του ν. 4172/2013 (Α΄167, Κώδικας Φορολογίας Εισοδήματος - ΚΦΕ), όπως τροποποιήθηκε με την παρ. 1 του άρθρου 3 του ν. 5246/2025 (Α΄198) και σύμφωνα με την παρ. 3 του άρθρου 47 του νόμου αυτού ισχύει για εισοδήματα που αποκτώνται από το φορολογικό έτος 2026, μεταξύ άλλων, ορίζεται ότι: […] Εισόδημα (Μισθοί, συντάξεις, επιχειρηματική δραστηριότητα) σε ευρώ | Φορολογικός Συντελεστής (%) | >60.000 | 44% »

    hellenicparliament.grVerificado el 2 nov 2026Fuente verificada

  7. 7.

    Grecia: retención en origen sobre los dividendos : 5 %

    « Dividends are subject to a withholding tax of five percent (5%). […] If the distribution of dividends is subject to withholding tax, the withholding tax exhausts the tax liability only for individuals and for the specific type of income of the taxpayer. »

    minfin.gov.grVerificado el 2 nov 2026Fuente verificada

  8. 8.

    Grecia: tipo de gravamen de las ganancias patrimoniales por transmisión de capital : 15 %

    « Income from capital transfer gains is taxed at a rate of fifteen percent (15%). »

    minfin.gov.grVerificado el 2 nov 2026Fuente verificada

  9. 9.

    Grecia: tipo máximo del impuesto de sucesiones en línea directa (categoría A) : 10 %

    « For Category A: Scales (EUR) Scale rate (%) [...] Excessive amount 10 »

    minfin.gov.grVerificado el 2 nov 2026Fuente verificada

  10. 10.

    Grecia: tipo del impuesto sobre los beneficios de las personas jurídicas : 22 %

    « Profits from business activity acquired by legal persons and legal entities, except for the following cases b) and c), are taxed at a rate of 24%. For profits acquired in tax year 2021 and onwards, the rate is reduced to 22% (by virtue of article 120 of Law 4799/2021). »

    minfin.gov.grVerificado el 2 nov 2026Fuente verificada

  11. 11.

    Grecia, régimen de jubilados extranjeros: tipo a tanto alzado sobre las rentas de fuente extranjera : 7 %

    « Annual flat tax rate of 7% on total foreign source income. »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  12. 12.

    Grecia, régimen de jubilados extranjeros: duración de aplicación : 15 años

    « Duration of regime's applicability • Fifteen (15) tax years. »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  13. 13.

    Grecia, régimen de personas con grandes patrimonios: impuesto a tanto alzado anual sobre las rentas extranjeras : 100.000 €

    « 1.2 Special tax regimes at a glance — HIGH NET WORTH INDIVIDUAL (HNWI) REGIME : Not a Greek tax resident for the seven (7) out of eight (8) years preceding the transfer to Greece. […] Minimum investment of EUR 500 000 within a period of three (3) years. […] Preferential alternative taxation : A lump sum tax of EUR 100 000 on an annual basis (extinguishing tax liability on global foreign source income). Plus a lump sum tax of EUR 20 000 on an annual basis, in case a relative (spouse, children, parents) utilizes respective provisions. Duration of regime's applicability : Fifteen (15) tax years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5A du Code des impôts sur le revenu). »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  14. 14.

    Grecia, régimen de personas con grandes patrimonios: inversión exigida en Grecia : 500.000 €

    « HIGH NET WORTH INDIVIDUAL (HNWI) REGIME : […] Can prove that they or their relatives or a legal entity in which they hold the majority of the shares, invests in real estate or moveable assets or shares of legal entities based in Greece. Minimum investment of EUR 500 000 within a period of three (3) years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5A). »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  15. 15.

    Grecia, régimen del artículo 5Α: duración máxima del régimen de tributación a tanto alzado : 15 años

    « για δεκαπέντε (15) φορολογικά έτη, με έναρξη από το έτος υποβολής της αίτησης »

    Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), « Φορολογικά κίνητρα για νέους φορολογικούς κατοίκους (οδηγός, 12/11/2025) »Verificado el 2 nov 2026Fuente verificada

  16. 16.

    Grecia, régimen del artículo 5Α: impuesto fijo anual por cada miembro de la familia vinculado : 20.000 €

    « ποσό φόρου ίσο με είκοσι χιλιάδες (20.000) ευρώ για κάθε συγγενικό πρόσωπο »

    Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ), « Φορολογικά κίνητρα για νέους φορολογικούς κατοίκους (οδηγός, 12/11/2025) »Verificado el 2 nov 2026Fuente verificada

  17. 17.

    Grecia, trabajadores procedentes del extranjero: parte de las rentas del trabajo exenta del impuesto : 50 %

    « Eligible to income tax exemption on 50% of employment income earned in Greece during any tax year. »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  18. 18.

    Grecia, trabajadores procedentes del extranjero: duración de la exención parcial : 7 años

    « ATTRACTING FOREIGN INDIVIDUALS TO WORK IN GREECE : […] Eligible to income tax exemption on 50% of employment income earned in Greece during any tax year. […] Duration of regime's applicability : Seven (7) tax years. — Enterprise Greece, « Brief Tax Guide Greece 2026 » (art. 5C). »

    enterprisegreece.grVerificado el 2 nov 2026Fuente verificada

  19. 19.

    Grecia, golden visa: población de una isla por encima de la cual se aplica el umbral elevado : 3100

    « όλα τα νησιά με πληθυσμό άνω των 3.100 κατοίκων »

    stegasi.gov.grVerificado el 2 nov 2026Fuente verificada

  20. 20.

    Grecia, golden visa: antiguo umbral en las zonas de alta demanda, antes de la ley 5100/2024 : 500.000 €

    « αυξάνεται το όριο ελάχιστης επένδυσης σε ακίνητα... από 500.000€ σε 800.000€ »

    stegasi.gov.grVerificado el 2 nov 2026Fuente verificada

  21. 21.

    Grecia, golden visa: umbral de inversión inmobiliaria en Ática, Tesalónica, Míkonos, Santorini e islas pobladas : 800.000 €

    « αυξάνεται το όριο ελάχιστης επένδυσης σε ακίνητα... από 500.000€ σε 800.000€ »

    stegasi.gov.grVerificado el 2 nov 2026Fuente verificada

  22. 22.

    Grecia, golden visa: antiguo umbral en el resto del país, antes de la ley 5100/2024 : 250.000 €

    « αύξηση από 250.000€ σε 400.000€ »

    stegasi.gov.grVerificado el 2 nov 2026Fuente verificada

  23. 23.

    Grecia, golden visa: umbral de inversión inmobiliaria en el resto del país : 400.000 €

    « αύξηση από 250.000€ σε 400.000€ »

    stegasi.gov.grVerificado el 2 nov 2026Fuente verificada

  24. 24.

    Pasaporte de Grecia: destinos sin visado : 191

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada