Kroatien
Auswandern nach Kroatien 2026: Euro, Nomadenvisum und Adriaküste
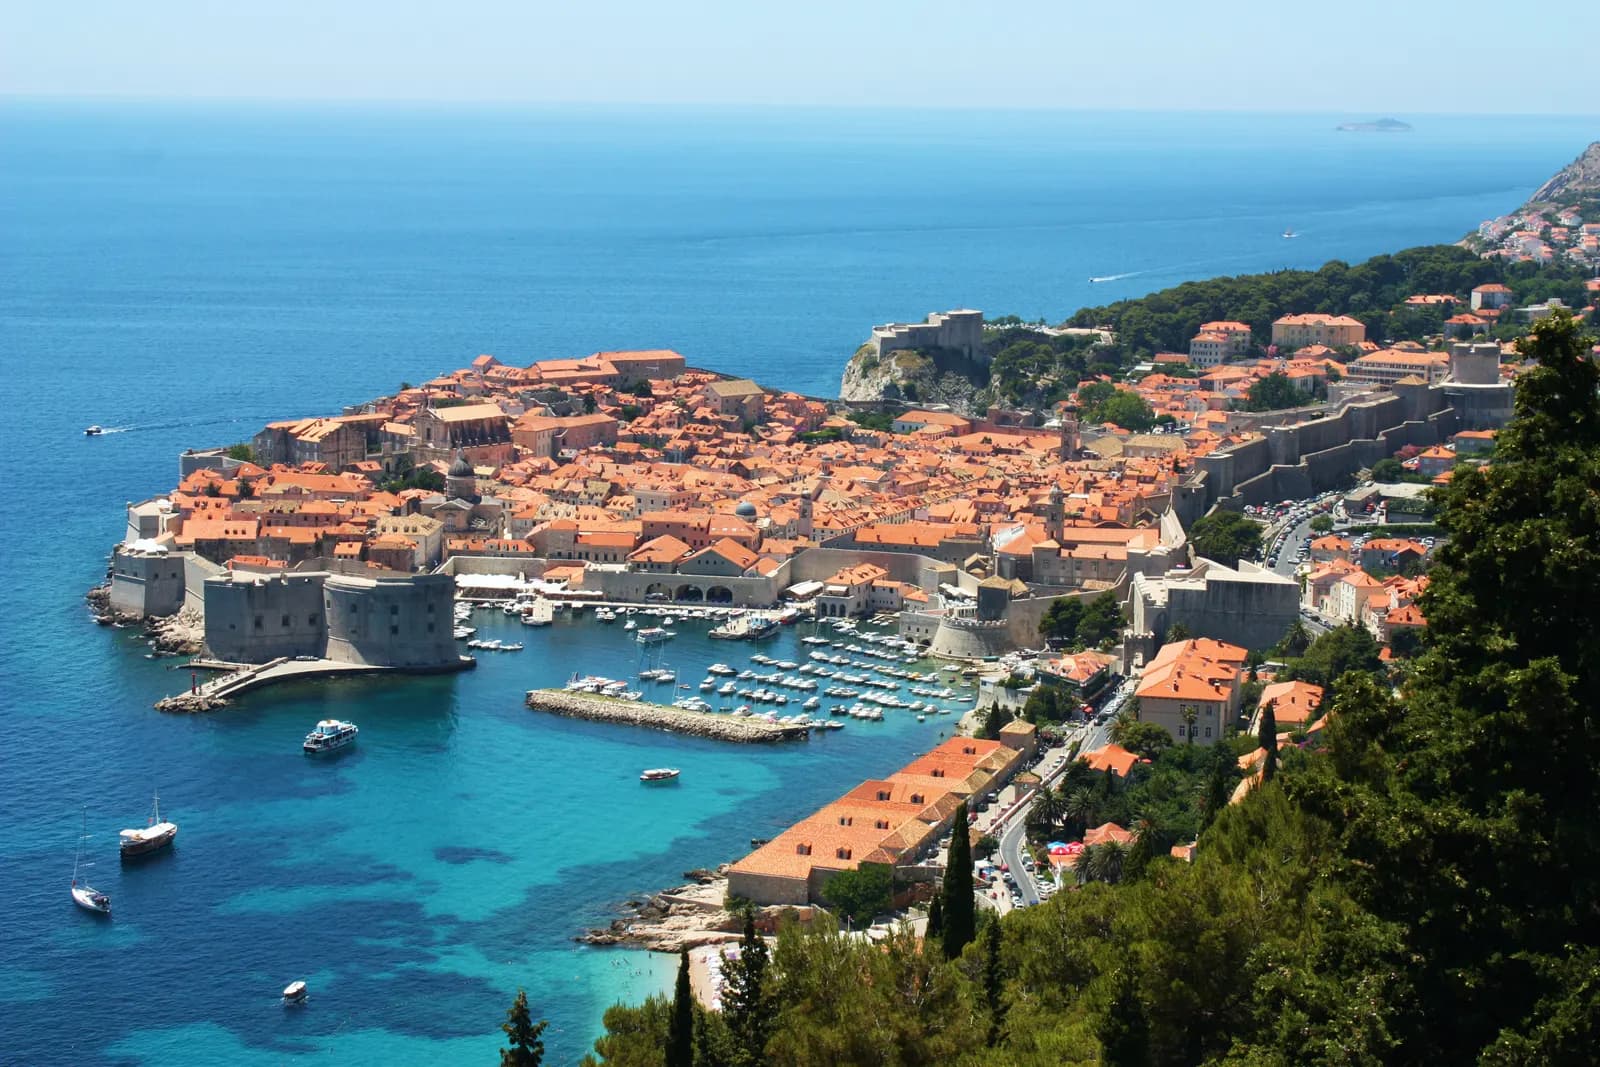
Kroatien ist Mitglied der EU, der Eurozone und des Schengen-Raums und überzeugt mit seiner Adriaküste, einem vorteilhaften Visum für digitale Nomaden (ausländische Einkünfte der Inhaber werden lokal nicht besteuert) und moderaten Lebenshaltungskosten.
- Hauptstadt
- Zagreb
- Währung
- EUR
- Region
- Europa
- Mitgliedschaften
- Europäische Union, Schengen-Raum, Eurozone
Steuerregelungen im Überblick
Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.
Ihre persönliche Besteuerung
Einkommensteuer: von der Gemeinde festgelegter TarifAllgemeine Regelung
- Für wen?
- Natürliche Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in Kroatien; bei einer alleinstehenden Person wird der Aufenthalt insbesondere danach beurteilt, wo sie sich in der Regel über die Referenzdauer hinaus aufhält.
- Welches Einkommen?
- Einkünfte aus nichtselbstständiger und selbstständiger Tätigkeit, Renten und andere dem Tarif unterliegende Einkünfte.
- Welche Quelle?
- Ansässige: Welteinkommen. Nichtansässige: nur Einkünfte aus kroatischen Quellen.
- Bedingungen
- Zwei Sätze, ein niedrigerer und ein höherer: Der niedrigere Satz gilt bis zur jährlichen Schwelle des steuerpflichtigen Einkommens, der höhere Satz darüber. Jede Gebietskörperschaft wählt ihre beiden Sätze innerhalb staatlich festgelegter Spannen, die für Zagreb weiter gefasst sind; fehlt eine fristgerechte Entscheidung, gelten die Standardsätze. Der Wohnort verändert somit bei gleichem Einkommen die Steuerlast.
- Dauer
- Allgemeines Regime.
- Seit wann?
- Schwelle und Spannen aus der Reform, anwendbar zum 1. Januar 2025.
- 20 % Kroatien: Beispiel für den niedrigen Satz des kommunalen Einkommensteuertarifs
- 30 % Kroatien: Beispiel für den hohen Satz des kommunalen Einkommensteuertarifs
- 60.000 € Kroatien: Jahresschwelle des steuerpflichtigen Einkommens, ab der der höhere Einkommensteuersatz gilt
- 183 Tage Kroatien: Anwesenheit, die die steuerliche Ansässigkeit begründet
Kapitaleinkünfte: Dividenden, Zinsen und Gewinne aus FinanzanlagenAllgemeine Regelung
- Für wen?
- Ansässige natürliche Personen, die Dividenden, Gewinnanteile, Zinsen oder Veräußerungsgewinne aus Finanzanlagen beziehen.
- Welches Einkommen?
- Dividenden, Gewinnanteile, Zinsen und gleichgestellte Einkünfte; Veräußerungsgewinne aus Finanzanlagen.
- Welche Quelle?
- Einkünfte aus kroatischen und ausländischen Quellen bei einer ansässigen Person.
- Bedingungen
- Proportionale, abgeltende Steuer, bei Dividenden und Zinsen an der Quelle einbehalten; derselbe Satz für Veräußerungsgewinne aus Finanzanlagen. Immobiliengewinne unterliegen einem gesonderten Regime, das hier nicht dargestellt wird. Eine mögliche Befreiung der Gewinne nach einer Haltedauer wurde nicht anhand einer offiziellen Quelle überprüft.
- Dauer
- Allgemeines Regime.
- Seit wann?
- Aktueller, auf Gewinne anwendbarer Satz seit dem 1. Januar 2024.
- 10 % Kroatien: Steuersatz auf Dividenden und Gewinnanteile
- 12 % Kroatien: erhöhter Satz für bestimmte Veräußerungsgewinne
Erbschaft- und SchenkungsteuerAllgemeine Regelung
- Für wen?
- Natürliche und juristische Personen, die auf kroatischem Staatsgebiet erben, eine Schenkung erhalten oder ein Gut unentgeltlich erwerben.
- Welches Einkommen?
- Bargeld, Forderungen, Wertpapiere und bewegliche Güter, nach Abzug der mit dem Gut verbundenen Schulden und Kosten; bewegliche Sachen werden erst ab einem Schwellenwert pro Einzelwert besteuert.
- Welche Quelle?
- In Kroatien erfolgte Erwerbe; die offizielle Seite macht keine Angaben zur Behandlung je nach Wohnsitz.
- Bedingungen
- Lokale Steuer mit einheitlichem Satz. Befreit sind insbesondere: Ehegatte, Abkömmlinge und Vorfahren in gerader Linie, Adoptierte und Adoptierende; öffentliche Stellen, religiöse Einrichtungen und humanitäre Organisationen. Immobilien sind in diesem Regime nicht enthalten; ihre Behandlung (Grunderwerbsteuer) wurde nicht überprüft.
- Dauer
- Allgemeines Regime.
- Seit wann?
- In Kraft (Gesetz über die Kommunalsteuern).
- 4 % Kroatien: Steuersatz der Erbschaft- und Schenkungsteuer
- mehr als 6.700 € Kroatien: Einzelmarktwert, ab dem ein durch Erbschaft oder Schenkung erhaltenes bewegliches Gut steuerpflichtig ist
Befristeter Aufenthalt für digitale Nomaden und Befreiung ihrer VergütungenBefristet
- Für wen?
- Drittstaatsangehörige mit befristetem Aufenthaltstitel als digitale Nomaden, die aus der Ferne für einen nicht in Kroatien eingetragenen Arbeitgeber oder für ihre eigene Tätigkeit arbeiten.
- Welches Einkommen?
- Vergütungen aus nichtselbstständiger Arbeit oder Tätigkeit für einen nicht in Kroatien eingetragenen Arbeitgeber: Sie gelten nicht als steuerpflichtiges Einkommen.
- Welche Quelle?
- Aus dem Ausland gezahlte Einkünfte; jede Arbeit oder Dienstleistung für einen in Kroatien eingetragenen Arbeitgeber ist ausgeschlossen.
- Bedingungen
- Befreiung gemäß Artikel 9 Absatz 1 Nummer 26 des Einkommensteuergesetzes, eingefügt durch Artikel 2 des Änderungsgesetzes, veröffentlicht im Narodne novine Nr. 138/20, vorbehaltlich des Erwerbs des Status als digitaler Nomade nach dem Ausländerrecht. Nachweis von Existenzmitteln; ein neuer Antrag ist erst nach einer Wartefrist möglich. Die Nummerierung in der konsolidierten Fassung nach späteren Reformen wurde nicht erneut geprüft.
- Dauer
- Dauer des genehmigten Aufenthalts, ohne Verlängerung im selben Status.
- Seit wann?
- Befreiung in Kraft seit dem 1. Januar 2021.
- bis zu 18 Monate Kroatien: Höchstdauer des befristeten Aufenthalts digitaler Nomaden
- 3.622,5 € Kroatien: von digitalen Nomaden geforderte Existenzmittel
Pauschalbesteuerung kleiner selbstständiger TätigkeitenAn Bedingungen geknüpft
- Für wen?
- Selbstständige natürliche Personen, die nicht mehrwertsteuerpflichtig sind, auch in Form einer gemeinsamen Unternehmung (supoduzetništvo).
- Welches Einkommen?
- Jährliches Einkommen aus selbstständiger Tätigkeit, ersetzt durch ein pauschales Einkommen, das durch Beschluss des Finanzamts anhand der Einnahmen festgesetzt wird.
- Welche Quelle?
- In Kroatien ausgeübte Tätigkeit.
- Bedingungen
- Die jährlichen Einnahmen aus der Tätigkeit dürfen die Schwelle für die obligatorische Mehrwertsteuerregistrierung nicht überschreiten, und es darf keine Mehrwertsteuerpflicht bestehen. Die Liste der ausgeschlossenen Tätigkeiten wurde nicht anhand einer offiziellen Quelle überprüft. Die Pauschalen pro Bett bei der touristischen Vermietung fallen unter eine gesonderte Regelung.
- Dauer
- Solange die Einnahmen unter der Schwelle bleiben.
- Seit wann?
- Obergrenze angeglichen an die zum 1. Januar 2025 angehobene Mehrwertsteuerschwelle.
- bis zu 60.000 € Kroatien: Schwelle für die obligatorische Mehrwertsteuerregistrierung, die zugleich die Einnahmen der Pauschalbesteuerung für Selbstständige begrenzt
Ihr Unternehmen
Gewinnsteuer: zwei Sätze je nach EinnahmenAllgemeine Regelung
- Für wen?
- Ansässige Gesellschaften, Betriebsstätten sowie Handwerker oder Selbstständige, deren Einnahmen im Vorjahreszeitraum die gesetzliche Schwelle überschreiten.
- Welches Einkommen?
- Steuerpflichtiger Gewinn.
- Welche Quelle?
- Ansässige Gesellschaften: Welteinkommen; Nichtansässige: Gewinne der Betriebsstätte.
- Bedingungen
- Ermäßigter Satz, wenn die Einnahmen des Steuerzeitraums die gesetzliche Schwelle nicht überschreiten, darüber Normalsatz. Quellensteuer auf Zahlungen an Nichtansässige: eigener Satz für Dividenden und Gewinnanteile, allgemeiner Satz für Zinsen, Lizenzgebühren und bestimmte Dienstleistungen, erhöhter Satz bei Zahlungen in nicht kooperative Jurisdiktionen (hier nicht dargestellt), vorbehaltlich der Doppelbesteuerungsabkommen.
- Dauer
- Allgemeines Regime.
- Seit wann?
- Aktuelle Schwelle, anwendbar seit dem 1. Januar 2026.
- 10 % Kroatien: Gewinnsteuersatz unterhalb der Umsatzschwelle
- 18 % Kroatien: Gewinnsteuersatz oberhalb der Schwelle
- bis zu 1.000.000 € Kroatien: Einnahmenschwelle des Steuerzeitraums, unterhalb derer der ermäßigte Gewinnsteuersatz gilt
- 10 % Kroatien: Quellensteuersatz auf Dividenden und Gewinnanteile, die an Gebietsfremde gezahlt werden
- 15 % Kroatien: allgemeiner Quellensteuersatz auf Zahlungen an Gebietsfremde (ohne Dividenden)
Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner
Kennzahlen
- Einwohnerzahl3.900.000Geprüft am 2. Nov. 2026
- Flug ab Parisetwa2 StundenGeprüft am 2. Nov. 2026
Besteuerung natürlicher Personen
Das kroatische Einkommensteuergesetz knüpft die Ansässigkeit daran, dass der Steuerpflichtige im Land einen Wohnsitz oder gewöhnlichen Aufenthalt hat; ein Aufenthalt von mehr als 183 Tage3 ist dabei eines der Kriterien.
Die kroatische Besonderheit liegt in der Dezentralisierung des Tarifs. Der Staat legt Spannen fest, und innerhalb dieser Grenzen bestimmen die Gebietskörperschaften den niedrigeren und den höheren Satz, der in ihrem Gebiet gilt. Eine Gemeinde kann so beispielsweise 20 %4 als niedrigen und 30 %5 als hohen Satz wählen.
Die praktische Folge liegt auf der Hand: Die Wohngemeinde verändert bei gleichem Einkommen die Steuerlast, und ein Umzug über wenige Kilometer kann eine messbare Wirkung haben. Dieser Parameter gehört bei der Wahl des Wohnorts ebenso berücksichtigt wie der Wohnungspreis.
Kapitaleinkünfte
Dividenden und Gewinnanteile unterliegen der Steuer auf Kapitaleinkünfte zum Satz von 10 %6. Kapitalgewinne aus Finanzanlagen werden seit dem 1. Januar 2024 mit 12 %7 besteuert, unter den in Artikel 70 vorgesehenen Bedingungen.
Erbschaften und Schenkungen unterliegen einem einheitlichen Satz von 4 %8, mit Befreiungen, die insbesondere nahe Angehörige betreffen. Das ist ein deutlich leichteres Regime als der französische Tarif in der Seitenlinie.
Gesellschaften
Die Gewinnsteuer kennt zwei Sätze je nach Umsatz: 10 %9 unterhalb einer Einnahmenschwelle und 18 %10 darüber. Die Schwelle begünstigt deutlich kleine Strukturen, was für einen Selbstständigen interessant ist, der seine Tätigkeit über eine Gesellschaft ausüben würde.
Für Selbstständige bietet Kroatien zudem ein Pauschalregime, das sehr kleinen Tätigkeiten vorbehalten ist und dessen Prinzip eine Besteuerung auf Grundlage des Umsatzes statt des tatsächlichen Gewinns ist. Es ist nach oben begrenzt und an Zugangsvoraussetzungen geknüpft, die mehrere Berufe ausschließen.
Weder die Obergrenze dieses Pauschalregimes noch die Liste der ausgeschlossenen Tätigkeiten veröffentlichen wir: Sie sind in den uns vorliegenden Textauszügen nicht enthalten und müssen überprüft werden, bevor ein Vorhaben darauf gegründet wird.
Aufenthaltswege und Visa
Da Kroatien Mitglied der Europäischen Union und des Schengen-Raums ist, benötigt ein französischer Staatsangehöriger keinen Aufenthaltstitel. Ab einer bestimmten Aufenthaltsdauer ist eine Anmeldung erforderlich, die Auswirkungen auf den steuerlichen Wohnsitz hat.
Der Aufenthalt für digitale Nomaden
Kroatien war eines der ersten europäischen Länder, das einen eigenen befristeten Aufenthalt für Fernarbeitende aus Drittstaaten geschaffen hat. Er wird für höchstens bis zu 18 Monate11 gewährt und kann auch kürzer ausfallen.
Der Antragsteller muss Existenzmittel nachweisen; der Referenzbetrag liegt nach dem geltenden Text seit dem 1. Januar 2026 bei 3.622,5 €12.
Zwei Merkmale unterscheiden diesen Aufenthalt von neueren Nomadenvisa. Er ist nicht unter denselben Bedingungen verlängerbar wie ein gewöhnlicher Titel – vor einem neuen Antrag gilt eine Wartefrist. Und die Arbeit für einen kroatischen Arbeitgeber ist ausgeschlossen: Die Regelung zielt tatsächlich auf Einkünfte ausländischer Herkunft.
Hier liegt auch sein steuerlicher Nutzen. Seit dem 1. Januar 2021 nimmt das Einkommensteuergesetz in seinem Artikel 9 (Punkt eingefügt durch das im Narodne novine Nr. 138/2020 veröffentlichte Gesetz) die Beträge vom steuerpflichtigen Einkommen aus, die eine Person mit dem Status eines digitalen Nomaden für eine nichtselbstständige Arbeit oder eine Tätigkeit für einen nicht in Kroatien eingetragenen Arbeitgeber erhält. Die Arbeit für einen kroatischen Arbeitgeber unterliegt weiterhin dem allgemeinen Recht. Die derzeit geltende Fassung dieses Artikels haben wir nicht erneut geprüft: Die Befreiung sollte vor der Niederlassung bei der kroatischen Steuerverwaltung bestätigt werden.
Die genaue Dauer der Wartefrist vor einem neuen Aufenthalt sowie die Modalitäten der Ausdehnung auf Familienangehörige sind in unseren Auszügen nicht enthalten: Sie müssen beim kroatischen Innenministerium überprüft werden.
Immobilien
Der Erwerb durch einen Bürger der Europäischen Union ist frei und dem Erwerb durch einen Inländer gleichgestellt. Für Drittstaatsangehörige bleibt er an Gegenseitigkeit und eine Genehmigung gebunden, was die Fristen spürbar verlängert.
Der Markt wird von der Adriaküste und den Inseln dominiert, wo die ausländische Nachfrage und die saisonale Vermietung die Preise weit über das Niveau der lokalen Einkommen getrieben haben. Das Landesinnere, mit Ausnahme von Zagreb, entwickelt sich ganz anders.
Vor jedem Kauf an der Küste sind zwei Überprüfungen unerlässlich. Das kroatische Grundbuch hat historisch bedingt Verzögerungen bei der Aktualisierung erlebt, und die Eigentumskette einer älteren Immobilie verdient eine sorgfältige Prüfung. Außerdem unterliegt die Kurzzeitvermietung Genehmigungen und einer eigenen Besteuerung, die die erwartete Rendite bestimmen.
Weder die kroatischen Grunderwerbsteuern noch das für die touristische Vermietung geltende Pauschalregime veröffentlichen wir: Sie sind in den uns vorliegenden Textauszügen nicht enthalten.
Ein Hinweis zum Zeitplan ist wissenswert: An der Küste bestimmt die Saison auch die Transaktionen. Besichtigungen, Gutachten und Bauarbeiten konzentrieren sich auf die Zeit außerhalb des Sommers, und ein im Juli begonnener Vorgang braucht oft mehrere Monate länger bis zum Abschluss als ein im Oktober begonnener.
Lebenshaltungskosten
Der Beitritt zur Eurozone hat Vergleiche übersichtlicher gemacht und das Wechselkursrisiko für einen in Frankreich ansässigen Bewohner beseitigt. Die Lebenshaltungskosten liegen weiterhin unter dem Durchschnitt der Eurozone, mit einem deutlichen Unterschied zwischen der Küste in der Saison und dem Rest des Jahres.
Ein typisches Monatsbudget veröffentlichen wir nicht: Wir haben keine offizielle kroatische Statistik gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst.
Die Saisonalität ist das beherrschende Merkmal eines Küstenbudgets. Jahresmieten sind in den touristischen Gebieten schwer zu bekommen, da die Eigentümer die Sommervermietung bevorzugen, und die Preise für Dienstleistungen schwanken je nach Zeitraum stark.
Hinzu kommt die kommunale Variable des Tarifs: Bei gleichem Einkommen können zwei nah beieinander liegende Wohnorte zu unterschiedlichen Steuerlasten führen. Diese Angabe sollte man erfragen, bevor man einen Mietvertrag oder Vorvertrag unterschreibt.
Schließlich ist das kroatische öffentliche Gesundheitswesen für versicherte Einwohner zugänglich und von ordentlichem Niveau, was einen außerhalb der Europäischen Union oft hohen Kostenpunkt entlastet. Für einen französischen Rentner vereinfacht die Koordinierung der europäischen Systeme die Absicherung erheblich, und das ist ein Vorteil, den nur wenige kostengünstige Reiseziele bieten können.
Formalitäten und Fristen
- Die kroatische persönliche Identifikationsnummer, die OIB, beschaffen; sie ist Voraussetzung für jeden Behörden-, Miet- oder Immobilienvorgang sowie für die Bankverbindung;
- sich vor der Wahl des Wohnorts über die kommunalen Steuersätze informieren;
- sich innerhalb der vorgesehenen Fristen bei den örtlichen Behörden anmelden, da die Anmeldung steuerliche Wirkungen entfaltet;
- als Drittstaatsangehöriger den Aufenthaltsantrag stellen, der zur eigenen Situation passt, und dabei berücksichtigen, dass der Aufenthalt für digitale Nomaden nicht unmittelbar verlängerbar ist;
- den Wegzug aus Frankreich nach den eigenen Kriterien und nach dem anwendbaren Doppelbesteuerungsabkommen regeln.
Wir veröffentlichen keine Bearbeitungszeiten: Für kroatische Aufenthaltstitel liegt uns keine offizielle, bezifferte und datierte Quelle vor.
Wichtige Hinweise
- Die Steuersätze hängen von der Gemeinde ab: Kroatien ohne Angabe des Wohnorts mit einem anderen Land zu vergleichen, ist nicht sinnvoll.
- Der Aufenthalt für digitale Nomaden ist auf bis zu 18 Monate11 begrenzt und setzt vor einem neuen Antrag eine Wartefrist voraus: Er ist kein Weg zur dauerhaften Niederlassung.
- Die Kurzzeitvermietung ist reguliert und steuerpflichtig: Eine Rendite, die ohne diese Einschränkungen berechnet wird, ist überschätzt.
- Das Grundbuch verdient bei älteren Immobilien an der Küste eine sorgfältige Prüfung.
- Durch die Zugehörigkeit zur Union, zur Eurozone und zum Schengen-Raum steht der kroatische Pass auf einer Stufe mit den übrigen europäischen Pässen: Eine Einbürgerung brächte einem Franzosen keinen Mobilitätsgewinn.
Schließlich nimmt Kroatien eine besondere Stellung ein: Als Mitglied der Union, der Eurozone und des Schengen-Raums bietet es einem Franzosen einen vertrauten Rechtsrahmen bei niedrigeren Lebenshaltungskosten. Die Abwägung ist hier also weniger steuerlicher als geografischer und praktischer Natur – und deshalb wiegt die Wahl der Gemeinde schwerer als die Wahl des Landes.
Vor- und Nachteile
Vorteile
Visum für digitale Nomaden: Auslandseinkünfte sind während des Aufenthalts von der kroatischen Steuer befreit
Wunderschöne Adriaküste, hohe Sicherheit, Mitglied von EU und Eurozone
Für Westeuropa moderate Lebenshaltungskosten
Nachteile
Das Nomadenvisum führt nicht zum dauerhaften Aufenthalt und ist nicht direkt verlängerbar
Langsame Verwaltung
Starke touristische Saisonalität an der Küste
Über 183 Tage3 hinaus stellt sich die Frage der steuerlichen Ansässigkeit
Häufige Fragen
Hat Kroatien ein Visum für digitale Nomaden?
Ja: Ein Visum für digitale Nomaden erlaubt es Telearbeitern, dort zu leben; ihre ausländischen Einkünfte werden während der Gültigkeit der Genehmigung vor Ort nicht besteuert.
Gehört Kroatien zum Euro?
Ja, seit 2023, und zum Schengen-Raum.
Sind die Lebenshaltungskosten niedrig?
Moderat, vor allem außerhalb der touristischen Küstenregionen.
Banken und Konten
Akzeptieren Einwohner dieses Landes
Dieses Land auf der Steuerkarte ansehen
Gut zu wissen
Quellen und Prüfdaten
- 1.
Einwohnerzahl : 3.900.000
Geprüft am 2. Nov. 2026
- 2.
Flug ab Paris : 2 Stunden
Geprüft am 2. Nov. 2026
- 3.
Kroatien: Anwesenheit, die die steuerliche Ansässigkeit begründet : 183 Tage
« U smislu ovoga Zakona smatra se da porezni obveznik ima prebivalište ondje gdje ima stan u vlasništvu ili posjedu neprekidno najmanje 183 dana u jednoj ili u dvije kalendarske godine. […] Uobičajenim boravištem u smislu ovoga Zakona smatra se stalan ili vremenski povezan boravak u trajanju od najmanje 183 dana u jednoj ili u dvije kalendarske godine. »
zakon.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Kroatien: Beispiel für den niedrigen Satz des kommunalen Einkommensteuertarifs : 20 %
« The amounts of lower and higher rates are determined by the representative bodies of the units of local self-government by virtue of their own decision, (lower in the range from 15% to 23%, and higher in the range from 25% to 33%), while where the representative body of the unit of local self-government fails to adopt a decision within the prescribed deadline, the following rate applies: 20% up to EUR 60,000.00 annually (EUR 5,000.00 monthly) and 30% above EUR 60,000.00 annually — Porezna uprava, « Income tax information on the general rules, rates… » (Zakon o porezu na dohodak, NN 115/16 à 152/24). »
porezna-uprava.gov.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Kroatien: Beispiel für den hohen Satz des kommunalen Einkommensteuertarifs : 30 %
« […] (lower in the range from 15% to 23%, and higher in the range from 25% to 33%), while where the representative body of the unit of local self-government fails to adopt a decision within the prescribed deadline, the following rate applies: 20% up to EUR 60,000.00 annually (EUR 5,000.00 monthly) and 30% above EUR 60,000.00 annually (EUR 5,000.00 monthly). — Porezna uprava, « Income tax information on the general rules, rates… ». »
porezna-uprava.gov.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Kroatien: Steuersatz auf Dividenden und Gewinnanteile : 10 %
« riječi: »stope od 12%« u određenom broju i padežu zamjenjuju se riječima: »stope od 10%« u odgovarajućem broju i padežu. […] Odredbe članaka 4. i 16. ovoga Zakona primjenjuju se pri utvrđivanju poreza na dohodak za 2021. godinu i nadalje. »
zakon.hrAutomatisch aktualisiert am 28. Okt. 2026 nach der amtlichen Quelle
- 7.
Kroatien: erhöhter Satz für bestimmte Veräußerungsgewinne : 12 %
« Porezni obveznik – imatelj financijske imovine obvezan je porez na dohodak od kapitala po osnovi kapitalnih dobitaka iz članka 67. stavaka 1. i 2. ovoga Zakona, osim kapitalnih dobitaka po osnovi otuđenja udjela u kapitalu trgovačkog društva koji nisu prenosivi na tržištu kapitala u skladu s posebnim propisom, obračunati, obustaviti i uplatiti do posljednjeg dana mjeseca veljače tekuće godine za sve kapitalne dobitke ostvarene u prethodnoj godini umanjene za ostvarene kapitalne gubitke iz članka 67. stavka 11. ovoga Zakona po stopi od 12%. »
zakon.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 8.
Kroatien: Steuersatz der Erbschaft- und Schenkungsteuer : 4 %
« Članak 8. Porez na nasljedstva i darove plaća se po stopi od 4%. Članak 9. Porez na nasljedstva i darove ne plaćaju: 1. bračni drug, potomci i preci koji čine uspravnu liniju te posvojenici i posvojitelji koji su u tom odnosu s umrlim ili darovateljem »
zakon.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 9.
Kroatien: Gewinnsteuersatz unterhalb der Umsatzschwelle : 10 %
« Tax rate — 10% if, during the taxation period, revenue has been generated up to EUR 1,000,000. 18% if, during the taxation period, revenue has been generated greater than EUR 1,000,000. — Porezna uprava (administration fiscale croate), « Corporate tax information on the general rules, rates, taxpayer, withholding tax… ». »
porezna-uprava.gov.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 10.
Kroatien: Gewinnsteuersatz oberhalb der Schwelle : 18 %
« Tax rate — 10% if, during the taxation period, revenue has been generated up to EUR 1,000,000. 18% if, during the taxation period, revenue has been generated greater than EUR 1,000,000. — Porezna uprava, « Corporate tax information… ». »
porezna-uprava.gov.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 11.
Kroatien: Höchstdauer des befristeten Aufenthalts digitaler Nomaden : 18 Monate
« Privremeni boravak odobrava se do maksimalno osamnaest mjeseci (moguće i kraće). Ako je privremeni boravak odobren na rok važenja kraće od 18 mjeseci, državljanin treće zemlje može najkasnije 60 dana prije isteka važenja privremenog boravak podnijeti zahtjev za produljenje privremenog boravka. Produljenje privremenog boravka će u tom slučaju biti odobreno za još maksimalno 6 mjeseci. — Ministarstvo unutarnjih poslova (ministère de l'Intérieur), « Privremeni boravak u svrhu boravka digitalnih nomada ». »
mup.gov.hrGeprüft am 2. Nov. 2026Quelle geprüft
- 12.
Kroatien: von digitalen Nomaden geforderte Existenzmittel : 3.622,5 €
« […] državljanin treće zemlje koji regulira privremeni boravak u svrhu boravka digitalnih nomada mora raspolagati sredstvima u visini od najmanje 2,5 prosječne mjesečne neto isplaćene plaće za prethodnu godinu […] U ovom trenutku iznos potrebnih sredstva na mjesečnoj osnovi je minimalno 3.622,50 EUR […] ako je namjeravani period boravka 18 mjeseci stanjem na bankovnom računu je potrebno dokazati da raspolažete sredstvima u iznosu od minimalno od 65.205,00 EUR. — Ministarstvo unutarnjih poslova, « Privremeni boravak u svrhu boravka digitalnih nomada » (Uredba NN 14/21). »
mup.gov.hrGeprüft am 2. Nov. 2026Quelle geprüft